
BCG Growth-Share Matrix
Sitúa cada negocio de la cartera según lo que crece su mercado y su cuota frente al líder, para ver qué negocios generan caja y cuáles la consumen.
¿Qué negocios de nuestra cartera generan caja, cuáles la consumen, y estamos usando deliberadamente la de unos para financiar a otros?
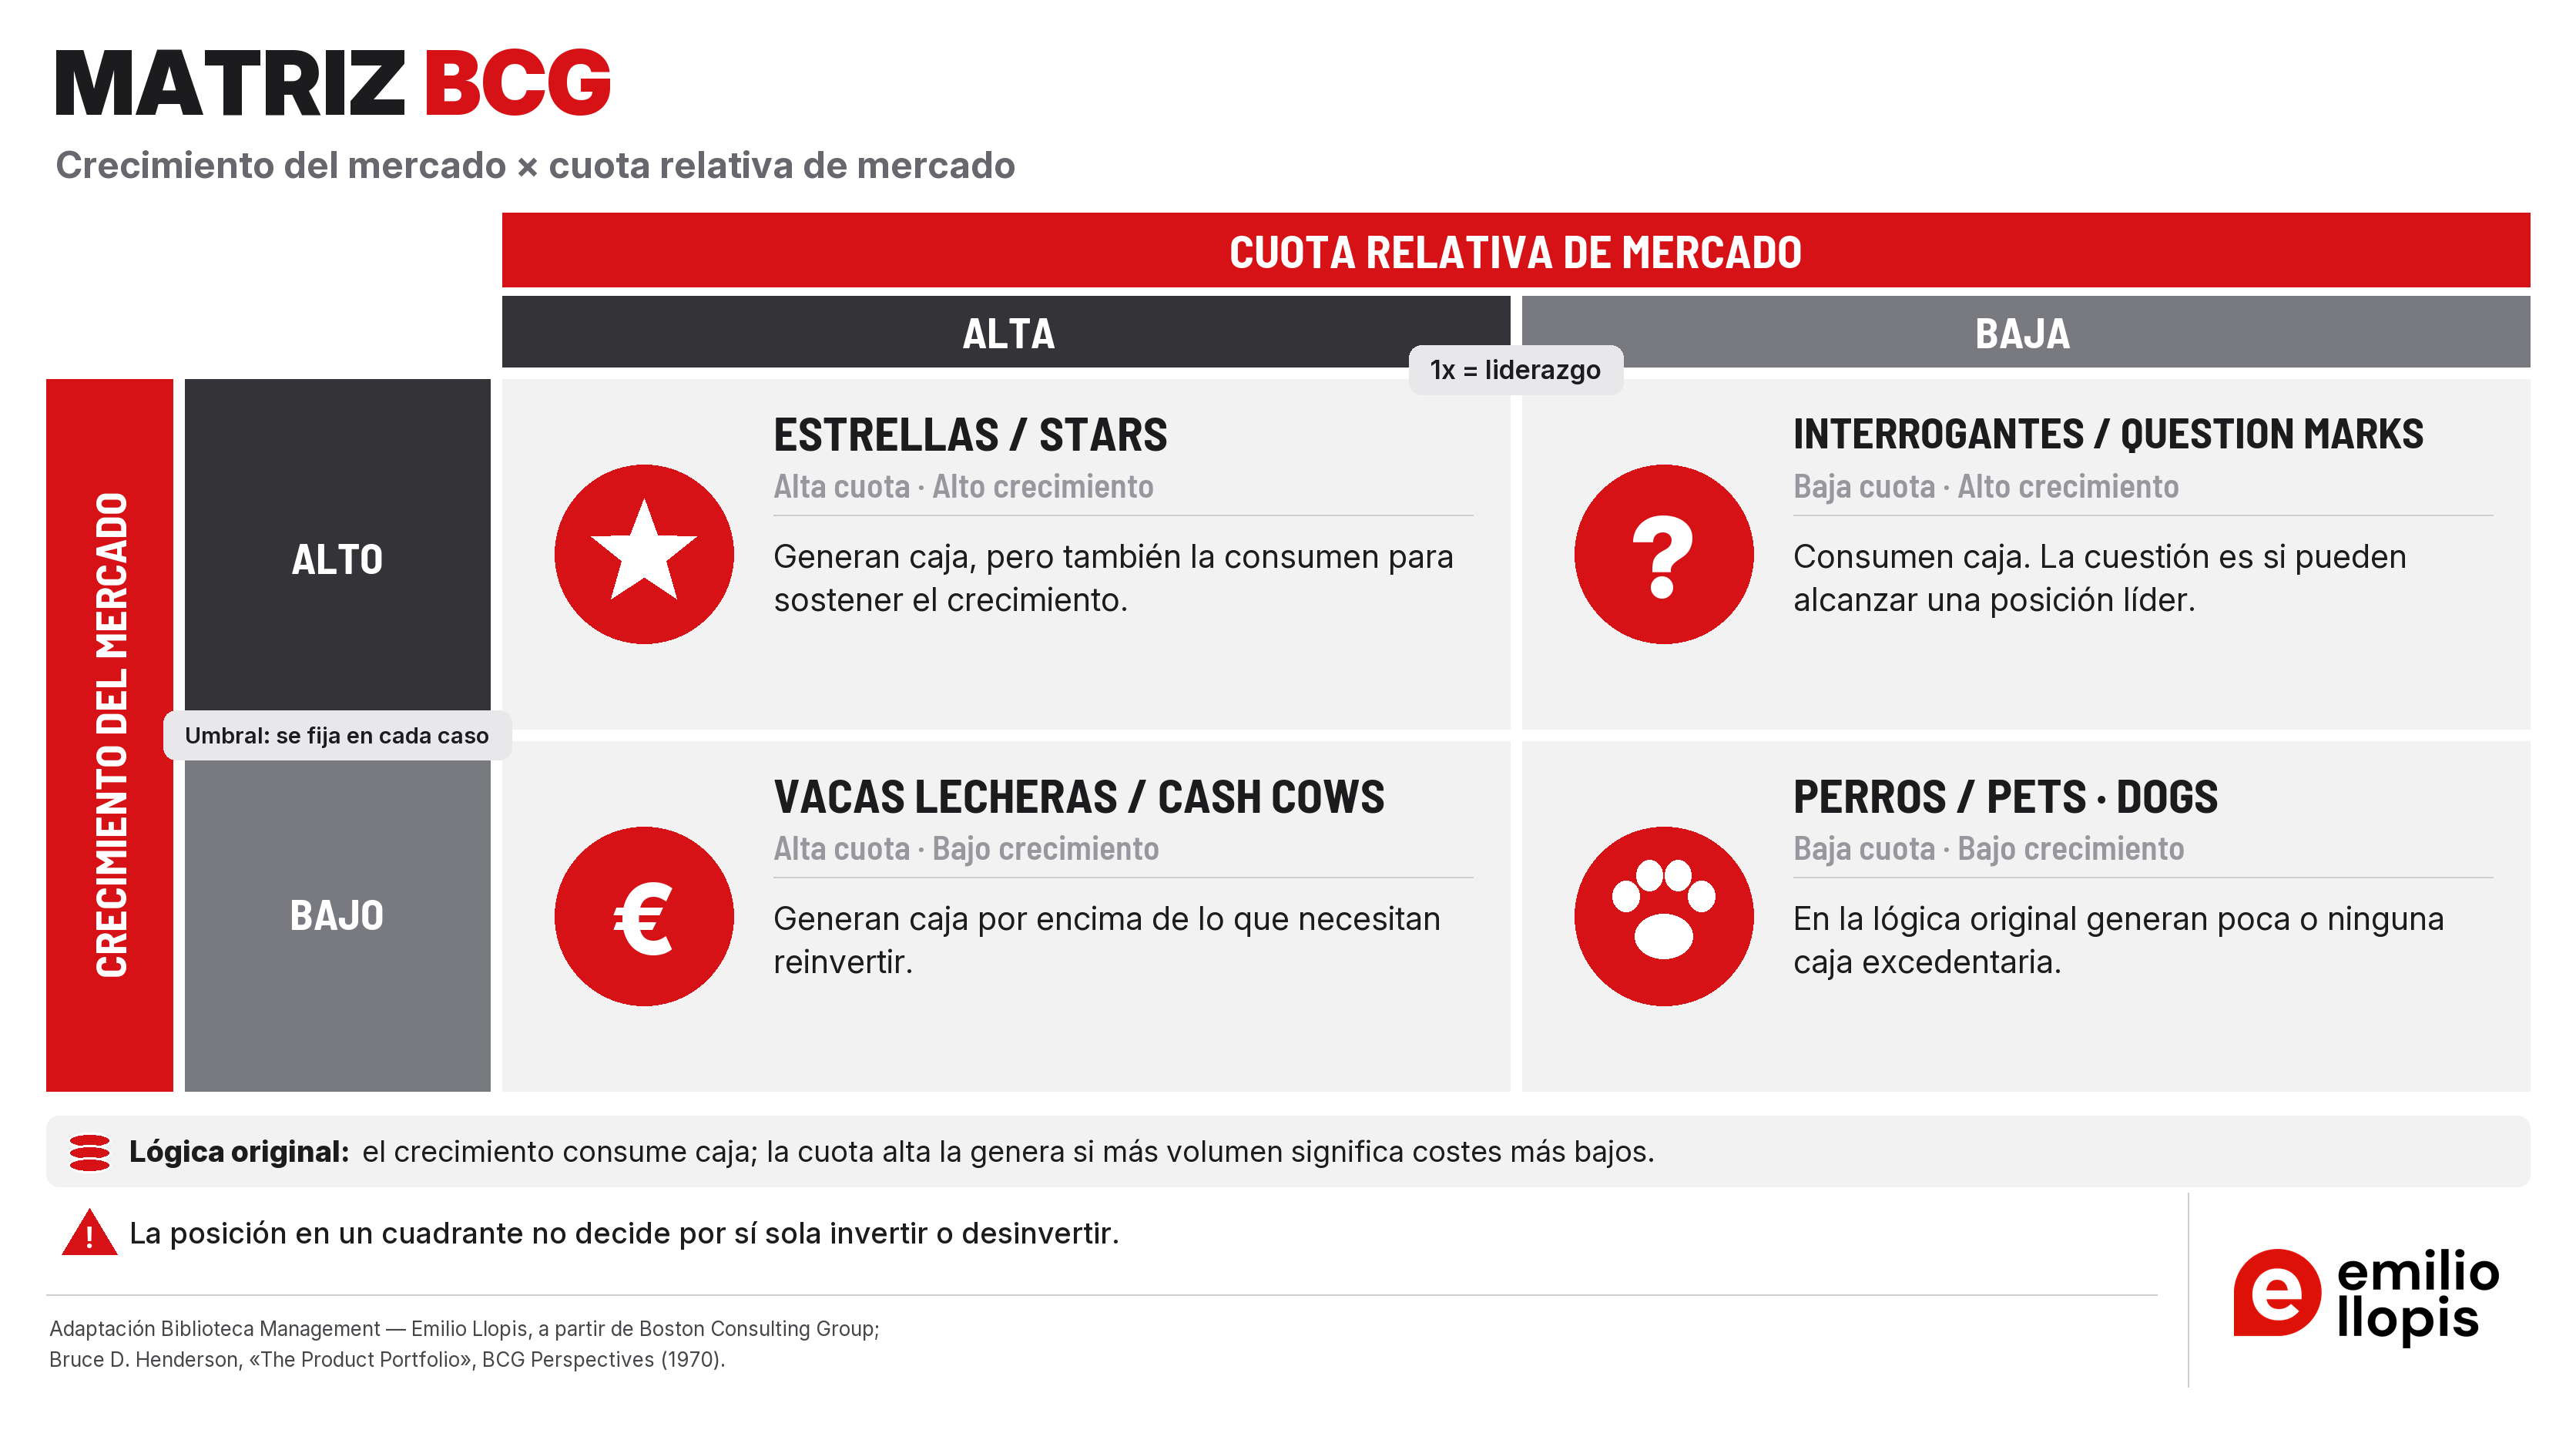
Desliza para explorar el gráfico.
Problema que resuelve
La matriz BCG ayuda a ver qué negocios de una cartera generan caja y cuáles la consumen. Lo hace con dos datos por negocio: cuánto crece su mercado y qué tamaño tiene frente al mayor competidor.
El problema directivo es frecuente: una empresa con varios negocios, líneas de producto o mercados no sabe cuáles financian a cuáles, y reparte la inversión sin una lógica explícita. Ocurre igual en un grupo con varias empresas que en una empresa mediana con cuatro líneas de producto.
Señales de que puede hacer falta:
- se invierte en todos los negocios a la vez, y ninguno alcanza una posición relevante;
- el negocio maduro que sostiene la caja del grupo se descapitaliza para financiar apuestas sin criterio;
- se sostienen indefinidamente negocios que no generan ni generarán caja, sin que nadie diga por qué;
- no hay conversación sobre qué negocios se financian con la caja de cuáles.
Cuándo aporta valor
- Hay varias unidades comparables y separables.
- La caja generada dentro de la empresa es la restricción real, y no el capital externo.
- Primera conversación ordenada de cartera en un grupo que nunca la ha tenido.
- Docencia y comunicación: es especialmente rápida y eficaz para abrir una conversación de cartera con un equipo directivo o un consejo y hacer visible la idea. Su claridad es su mayor virtud.
- Como paso previo a un análisis más rico, no como sustituto de él.
Cuándo no es la mejor herramienta
No usarla, o no como herramienta principal, en estos casos:
- Si hay una sola unidad de negocio.
- Si las unidades comparten costes, clientes o marca hasta el punto de no ser separables.
- Si la ventaja competitiva no procede de la escala ni del coste.
- Si las posiciones competitivas del sector son inestables.
- Si la decisión exige valorar el atractivo del mercado y la posición con más de una variable por eje. El instrumento adecuado es GE/McKinsey Portfolio Matrix.
- Si la pregunta es si el mercado es rentable, de dónde viene la ventaja o si el negocio crea valor. Esas preguntas se responden con Five Forces, VRIO / Resource-Based View y Profit Pools.
- Si la pregunta pasa a ser si cada unidad gana su coste de capital (lo que cuesta financiar el capital que usa). La matriz ya no es el instrumento.
Entender
Qué es
Una herramienta de cartera. Sitúa cada negocio o producto en una cuadrícula de dos ejes y, a partir de esa posición, razona quién genera caja y quién la consume.
Los dos ejes
Crecimiento del mercado (eje vertical)
El ritmo al que crece el mercado en el que compite ese negocio.
En la lógica original indica necesidad de inversión: un mercado que crece obliga a invertir en capacidad, circulante y comercialización solo para no perder posición.
Dónde está la frontera: no tiene un valor canónico. Los umbrales que circulan en los manuales son convenciones. Hay que fijarlos y justificarlos en cada caso según el mercado analizado.
Cuota relativa de mercado (eje horizontal)
Es el punto que más se confunde.
- Si tenemos el 20 % y el líder el 40 %, nuestra cuota relativa es 0,5x: somos la mitad del líder.
- Si somos líderes con el 20 % y el siguiente competidor tiene el 10 %, nuestra cuota relativa es 2x: somos el doble del siguiente.
- El mismo 20 % significa cosas opuestas en los dos casos. Por eso se usa la cuota relativa.
Dónde está la frontera: por convención, en 1x, es decir, en el liderazgo.
Los cuatro cuadrantes
Stars (estrellas)
Posición: cuota relativa alta y crecimiento alto.
Lógica de caja en el modelo original: generan mucha caja y también la consumen, porque el crecimiento obliga a reinvertir. Suelen acercarse al equilibrio.
Lo que la etiqueta no dice: una estrella puede destruir valor. Crecer y liderar no garantiza rentabilidad sobre el capital empleado. Un negocio líder en un mercado estructuralmente malo, o con una intensidad de capital muy alta, puede crecer destruyendo valor.
Cash Cows (vacas lecheras)
Posición: cuota relativa alta y crecimiento bajo.
Lógica de caja en el modelo original: generan caja por encima de lo que necesitan reinvertir para mantener la posición. Son la fuente de financiación de la cartera.
Lo que la etiqueta no dice: una vaca lechera se deteriora. Ordeñarla sin reinvertir en producto, servicio o posición acorta su vida. Muchas carteras han perdido su fuente de financiación por tratarla como una renta perpetua.
Question Marks (interrogantes)
Posición: cuota relativa baja y crecimiento alto.
Lógica de caja en el modelo original: consumen mucha más caja de la que generan. Su valor depende de si pueden alcanzar el liderazgo.
Lo que la etiqueta no dice: un interrogante no merece inversión por ser un interrogante. La pregunta no es si el mercado crece. Es si existe un camino identificado y financiable hasta una posición defendible, y si tenemos las capacidades para recorrerlo. Si ese camino no existe, no hay base estratégica para seguir invirtiendo.
Pets / Dogs (perros)
Posición: cuota relativa baja y crecimiento bajo.
Lógica de caja en el modelo original: pueden mostrar beneficio contable, pero ese beneficio se reinvierte para mantener la posición y deja poca o ninguna caja excedentaria.
Nombre: en el texto de Henderson de 1970 se llaman «pets». «Dogs», hoy universal, es un uso posterior (ver Profundizar).
Lo que la etiqueta no dice: un perro puede generar caja o cumplir una función estratégica. Puede ser rentable en un nicho defendible, absorber costes fijos compartidos, dar acceso a un cliente relevante, completar la gama que permite vender lo demás o proteger una posición frente a un competidor. Cerrarlo por su etiqueta es una decisión sin análisis.
La lógica económica del modelo
La matriz no es una clasificación arbitraria. Descansa sobre dos relaciones que BCG sostenía:
- Crecimiento equivale a necesidad de inversión. En un mercado en expansión, mantener la posición exige financiar capacidad, existencias, crédito a clientes y esfuerzo comercial. El crecimiento consume caja aunque el negocio sea rentable.
- Cuota relativa equivale a capacidad de generar caja. Aquí entra la curva de experiencia, concepto de la propia BCG: el coste por unidad tiende a bajar con la experiencia acumulada. Henderson (1968) lo cuantificó: el coste suele bajar entre un 20 % y un 30 % cada vez que se duplica la producción acumulada. El competidor con más cuota acumula más experiencia, tiene costes menores y obtiene más margen. Henderson lo dice en 1970 de forma directa: margen alto y cuota alta van juntos.
De ahí el movimiento esperado en el modelo:
- un interrogante en el que se invierte con decisión puede convertirse en estrella;
- una estrella, cuando su mercado madura, se convierte en vaca lechera;
- la caja de las vacas lecheras financia a las estrellas y a los interrogantes seleccionados;
- los perros son, en esa lectura, el destino de lo que no alcanzó el liderazgo a tiempo.
El tamaño de la burbuja
La representación habitual dibuja cada negocio como un círculo proporcional a su facturación.
Diferencia con GE/McKinsey
Es la comparación central de la cartera de negocios.
| BCG Growth-Share Matrix | GE/McKinsey Portfolio Matrix | |
|---|---|---|
| Dimensiones | Dos variables medibles: crecimiento del mercado y cuota relativa | Dos ejes compuestos: atractivo del mercado y fortaleza competitiva, cada uno con varios criterios |
| Naturaleza | Simple y comparable con rapidez | Multicriterio, más rica en diagnóstico |
| Lógica de fondo | Explícita y económica: caja, escala y experiencia | Evaluativa: juicio ordenado sobre atractivo y posición |
| Fortaleza | Datos relativamente objetivos, rapidez, capacidad de comunicación | Se ajusta al caso; incorpora la estructura del sector y las capacidades |
| Debilidad | Menos riqueza diagnóstica; dos variables no describen un negocio | Depende del juicio, de los criterios y de las ponderaciones; más manipulable |
| Pregunta que responde mejor | ¿Quién financia a quién en esta cartera? | ¿Dónde ponemos los recursos del próximo ciclo? |
Qué no es
- No es una decisión. La etiqueta del cuadrante no decide nada.
- No analiza rentabilidad, ventaja competitiva ni creación de valor. No mide el retorno sobre el capital, no explica de dónde viene la ventaja y no dice si el negocio gana su coste de capital.
- No es un diagnóstico completo. Es un punto de partida, no una conclusión.
Aplicar
Cómo aplicarla
- 1
Definir las unidades de análisis
Negocios, productos o categorías comparables y separables en recursos: que se puedan financiar o desinvertir por sí solos. Si no lo son, la matriz no ayuda a decidir.
- 2
Definir el mercado de cada unidad
Es el paso crítico y el más fácil de manipular (ver Limitaciones). La definición y el tamaño del mercado pueden venir de Market Sizing.
- 3
Estimar la cuota propia y la del mayor competidor
En ese mercado, y calcular la cuota relativa como cociente.
- 4
Estimar el crecimiento del mercado y fijar el umbral
Con fuente declarada, y con el umbral de corte justificado.
- 5
Situar las unidades en la matriz
Dimensionar el círculo por la magnitud más informativa y decir cuál es.
- 6
Leer el equilibrio de la cartera
¿Hay fuente de caja suficiente? ¿Hay futuro? ¿Está todo concentrado en un cuadrante?
- 7
Contrastar cada posición con su economía real
Rentabilidad, capital empleado, tendencia. Aquí la matriz deja de decidir y empieza el análisis.
- 8
Decidir y registrar el argumento
Sobre todo cuando la decisión se aparta de lo que sugiere el cuadrante. Apartarse es legítimo; no argumentarlo, no.
Se trabaja con rangos y se declara la confianza. Cuando el orden de magnitud no está claro, se dice, en lugar de dibujar un punto.
Dos ejemplos de cartera
En los dos casos, la etiqueta abrió la conversación, pero la decisión salió de la economía real de cada línea.
Kit práctico
Hoja de cálculo de posición
Se rellena en dos tablas: la primera sitúa cada unidad en la matriz; la segunda comprueba su economía real. Ejemplo con el fabricante de pinturas:
Posición en la matriz
| Unidad | Mercado definido (y por qué) | Cuota propia | Cuota del mayor competidor | Cuota relativa (cociente) | Crecimiento del mercado y fuente | Cuadrante |
|---|---|---|---|---|---|---|
| Pinturas industriales | Pintura para fabricantes de maquinaria en España: es donde competimos | 30 % | 20 % (segundo) | 1,5x | 2 % anual; asociación del sector | Vaca lechera |
| Pintura en polvo | Recubrimiento en polvo para estructuras metálicas en España | 25 % | 15 % (segundo) | 1,7x | 9 % anual; asociación del sector | Estrella |
| Antigrafiti | Recubrimientos antigrafiti para mobiliario urbano y transporte | 5 % | 20 % | 0,25x | 12 % anual; estimación con distribuidores | Interrogante |
| Pintura decorativa | Pintura decorativa en tiendas de bricolaje del noreste | 4 % | 30 % | 0,13x | 1 % anual; datos del canal | Perro |
Economía real y decisión
| Unidad | Caja generada o consumida (real) | Rentabilidad sobre capital empleado | Decisión y argumento |
|---|---|---|---|
| Pinturas industriales | Genera 3,2 M€ al año | 24 % | Reinvertir lo necesario para no perder la posición: financia al resto |
| Pintura en polvo | Equilibrio | 14 % | Invertir en capacidad mientras el mercado crezca |
| Antigrafiti | Consume 0,8 M€ al año | Negativa | Concentrarse en un solo segmento donde se pueda llegar a liderar; si no, salir |
| Pintura decorativa | Genera 0,2 M€ al año | 6 % | Mantener sin invertir: comparte fábrica y absorbe costes fijos de la línea industrial |
Regla de uso: la segunda tabla impide que el ejercicio se quede en las etiquetas. Si no se puede rellenar, conviene decirlo antes de presentar la matriz.
Preguntas de control
- ¿Hemos calculado cuota relativa o hemos puesto la cuota absoluta en el eje?
- ¿Cómo hemos definido cada mercado? ¿Aguantaría esa definición si la propusiera un competidor?
- ¿Coincide el cuadrante con la caja que el negocio genera o consume de verdad, según nuestra contabilidad?
- ¿Qué negocio estaríamos cerrando por su etiqueta sin haber mirado su economía?
- ¿De dónde sale la caja que financia nuestro crecimiento? Si la respuesta es deuda y no la cartera, la matriz explica menos de lo que parece.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Poner la cuota absoluta en el eje horizontal | Un 20 % parece una posición fuerte aunque el líder tenga el 40 %, y la matriz coloca mal los negocios. | La cuota relativa es un cociente frente al mayor competidor. |
| Definir el mercado para salir bien situado | Con un mercado lo bastante estrecho, cualquier negocio parece líder y la matriz pierde todo su valor. | Escribir la definición y contrastarla con alguien externo al negocio. |
| Tomar los umbrales de un manual | Un corte de crecimiento pensado para otro sector o para otra época clasifica mal los negocios. | Fijar y justificar los cortes para el mercado analizado. |
| Decidir por la etiqueta | Se cierra un «perro» que daba caja o completaba la gama, o se invierte en un «interrogante» sin camino al liderazgo. | Exigir la economía real de cada unidad antes de decidir. |
| Dimensionar siempre por facturación | Un negocio de mucho volumen y poco margen parece el más importante de la cartera. | Usar beneficio o capital empleado cuando el dato exista, y decir cuál se usa. |
| Tratar la vaca lechera como renta perpetua | Se ordeña sin reinvertir y la cartera pierde su fuente de financiación antes de que haya otra. | Reinvertir lo necesario para sostener la posición. |
| Presentarla como diagnóstico completo | Dos variables pasan por un análisis de cartera y se toman decisiones sin mirar rentabilidad ni ventaja. | Es un punto de partida, no una conclusión. |
Limitaciones
- Solo usa dos variables. Es su virtud —se compara todo de inmediato— y su límite principal. Dos dimensiones no describen ni el atractivo de un mercado ni la fortaleza de una posición.
- La relación entre cuota y rentabilidad no es universal. El vínculo entre cuota relativa, escala, experiencia y margen se cumple en unos sectores y no en otros. Darlo por supuesto es el error conceptual más costoso del modelo.
- Las fronteras del mercado pueden estar mal definidas. Toda la posición horizontal depende de cómo se defina el mercado, y esa definición es discrecional. Si se estrecha lo suficiente, cualquier negocio es líder. Es el punto por el que la herramienta se manipula con más frecuencia, casi siempre sin mala fe.
- Crecimiento no equivale a atractivo. Un mercado que crece puede ser estructuralmente poco rentable o tener el beneficio concentrado en otro eslabón de la cadena (Five Forces, Profit Pools).
- Cuota no equivale automáticamente a ventaja competitiva. Se puede ser líder sin nada defendible: la cuota es un resultado y la ventaja es lo que la sostiene (VRIO / Resource-Based View).
- Riesgo de decisiones mecánicas. Un uso literal lleva a invertir en todo lo que cae arriba a la izquierda y a desinvertir en todo lo que cae abajo a la derecha, sin mirar la economía de cada caso.
- Las posiciones competitivas son menos estables. En buena parte de los sectores actuales las posiciones se mueven mucho más deprisa que cuando se formuló el modelo. Eso acorta la vida útil de una fotografía de cartera (ver la revisión de BCG de 2014 en Profundizar).
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
La matriz BCG suele utilizarse al revisar una cartera de negocios, en la fase de diagnóstico. Sirve para abrir la conversación de cartera y hacer visible el equilibrio de caja. No decide el reparto de recursos: cuando el debate pasa al atractivo real del mercado o a la solidez de la posición, la matriz se agota.
La lógica es sencilla: primero se define el mercado de cada unidad; después se hace visible quién financia a quién; después se comprueba si los mercados son rentables y dónde se acumula el beneficio; y, por último, se decide el reparto con criterios más ricos.
Una secuencia habitual de trabajo puede ser esta:
- 1Market Sizing
- 2BCG Growth-Share Matrix
- 3Five Forces
- 4Profit Pools
- 5GE/McKinsey Portfolio Matrix
-
1
Aporta la definición del mercado y su tamaño, de los que depende por completo la posición horizontal.
-
2
BCG Growth-Share Matrix esta herramienta
Abre la conversación de cartera y hace visible qué negocios generan caja y cuáles la consumen.
-
3
Responde lo que el eje de crecimiento no responde: si el mercado es estructuralmente rentable. Un mercado que crece puede ser un mal mercado.
-
4
Corrige el sesgo de mirar volumen: el beneficio puede estar en un eslabón que no es el nuestro, y eso no se ve en la matriz.
-
5
Decide el reparto de recursos con criterios más ricos de atractivo y posición.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- VRIO / Resource-Based View → si queremos saber si la cuota se apoya en algo defendible: distingue el liderazgo con ventaja del liderazgo sin ella.
- Three Horizons → si hay que incorporar lo que todavía no es un negocio; la matriz BCG solo ordena negocios existentes.
- Portfolio of Initiatives → si se quiere seguir la recomendación de BCG de 2014 de tratar los interrogantes como experimentos, que se acerca a este terreno.
- Ansoff Matrix → si la pregunta es hacia dónde crecer; Ansoff da direcciones de crecimiento y la matriz BCG prioriza entre negocios ya existentes.
- Product Portfolio Management → si el mismo tipo de decisión se toma en el nivel de producto.
Profundizar
Origen y evolución
La matriz nace en Boston Consulting Group. La propia firma describe su creación como un esfuerzo colectivo:
- el primer esbozo es de Alan Zakon, después consejero delegado de BCG, refinado con colegas;
- Bruce D. Henderson popularizó el concepto en el ensayo «The Product Portfolio» (BCG Perspectives, 1970).
Por eso no procede atribuir la matriz a un único autor ni fijar 1970 como fecha de invención: 1970 es la fecha de la formulación que la difundió.
Es uno de los instrumentos de cartera más conocidos y difundidos del management. Según BCG, llegó a utilizarla en torno a la mitad de las empresas del Fortune 500. Sigue siendo material central en la enseñanza de estrategia.
Nombre de los cuadrantes. En el texto de Henderson de 1970 la categoría de baja cuota y bajo crecimiento se llama «pets». BCG la sigue describiendo así en su documentación histórica, y señala que se representa habitualmente con un perro. La denominación «dogs», hoy universal, es de uso posterior. Esta ficha conserva ambos nombres y no atribuye «dogs» al texto original.
Curva de experiencia. Es un concepto desarrollado por la propia BCG y la base de la relación entre cuota y coste que sostiene el modelo. Henderson la presentó en 1968 («The Experience Curve»). No se desarrolla en esta ficha.
Qué sabemos sobre su solidez
La propia BCG revisó la herramienta en 2014. Lo que concluye, sin añadir ni exagerar:
- No la declara obsoleta. Ante la pregunta de si la matriz ha perdido valor, la firma responde que no, sino al contrario. Sostiene que sigue siendo relevante, aunque debe adaptarse al ritmo actual.
- EvidenciaLa cuota de mercado ha perdido poder para predecir el rendimiento sostenido. En 2012, la parte del beneficio total que se llevaban las vacas lecheras era un 25 % menor que en 1982.
- EvidenciaEl paso entre cuadrantes se ha acelerado. Entre 2008 y 2012 las empresas recorrieron los cuadrantes más deprisa que entre 1988 y 1992, y el tiempo medio en un cuadrante se redujo a la mitad: de unos cuatro años en 1992 a menos de dos en 2012. Ocurrió en el 75 % de los sectores. El análisis se apoya en las compañías cotizadas estadounidenses entre 1980 y 2012, a través de la base Compustat.
- Propone usarla de otro modo: acelerar los ciclos de decisión; aumentar el número de interrogantes tratándolos como experimentos rápidos y baratos; seleccionar con rigor en qué se persevera; y medir la economía de esa experimentación. Es un paso de la asignación estática a la experimentación continua.
Otros estudios matizan su uso:
- EvidenciaPuede empeorar las decisiones si se usa como regla. En 27 experimentos con 1.015 participantes de seis países, se pidió elegir entre una inversión que duplicaba el capital y otra que perdía la mitad. Sin la matriz, eligió la peor el 44,7 %; después de ver la matriz BCG, el 63,5 %; y entre quienes la usaron en su análisis, el 86,8 % (Armstrong y Brodie, 1994).
- EvidenciaSeguir la lógica de cartera no garantiza valor para el accionista. Slater y Zwirlein (1992) encontraron que las estrategias de inversión coherentes con los modelos de cartera se asociaban a rentabilidades para el accionista por debajo de la media.
- EvidenciaLos perros no son necesariamente desechables. En negocios de productos industriales, el perro medio generaba caja, y los más rentables necesitaban poco capital, tenían un foco estrecho, alta calidad y precios moderados (Hambrick y MacMillan, 1982).
Fuentes de origen
- Henderson, B. D. (1970). The Product Portfolio. BCG Perspectives. Ensayo que difunde el modelo: categorías, lógica de caja y relación entre cuota y margen apoyada en el efecto experiencia. En este texto la categoría de baja cuota y bajo crecimiento se denomina pets. https://www.bcg.com/publications/1970/strategy-the-product-portfolio
- Boston Consulting Group. What is the growth share matrix? Documentación histórica de la propia firma: atribuye el esbozo inicial a Alan Zakon, refinado con colegas, y sitúa a Henderson como quien popularizó el concepto en 1970. Aporta también el dato de difusión en el Fortune 500. https://www.bcg.com/about/overview/our-history/growth-share-matrix
- Henderson, B. D. (1968). The Experience Curve. BCG. Fundamento de la relación entre cuota y coste. https://www.bcg.com/publications/1968/business-unit-strategy-growth-experience-curve
Extensiones y críticas
- Boston Consulting Group (2014). BCG Classics Revisited: The Growth Share Matrix. Revisión crítica de la propia firma: pérdida de poder predictivo de la cuota, aceleración del paso entre cuadrantes en compañías cotizadas estadounidenses (Compustat) y recomendación de un uso más experimental y de ciclos más cortos. https://bcghendersoninstitute.com/wp-content/uploads/2014/06/BCG-Classics-Revisited-The-Growth-Share-Matrix.pdf
- Armstrong, J. S. y Brodie, R. J. (1994). Effects of portfolio planning methods on decision making: experimental results. International Journal of Research in Marketing, 11(1), 73–84. https://doi.org/10.1016/0167-8116(94)90035-3
- Slater, S. F. y Zwirlein, T. J. (1992). Shareholder value and investment strategy using the general portfolio model. Journal of Management, 18(4), 717–732. https://doi.org/10.1177/014920639201800407
- Hambrick, D. C. y MacMillan, I. C. (1982). The product portfolio and man's best friend. California Management Review, 25(1), 84–95. https://doi.org/10.2307/41164995
Autoría
- Autor original
- Boston Consulting Group. Según la propia firma, el esbozo inicial es de Alan Zakon, refinado con colegas; Bruce D. Henderson lo popularizó en el ensayo 'The Product Portfolio' (BCG Perspectives, 1970). · 1970 (difusión); desarrollo previo en BCGAtribución según las fuentes citadas
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-03-007 · v0.5 — V2 · Matriz · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos en qué negocios invertir y de cuáles retirar recursosHerramienta principal
- Tenemos demasiados productos o proyectos para los recursos que tenemosHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →