
Five Forces — Porter
Ayuda a entender por qué un mercado es más o menos rentable y quién se queda con el valor: competidores, nuevos entrantes, proveedores, clientes y sustitutivos.
¿Por qué este mercado es (o no) rentable, quién se queda hoy con el valor y dónde podemos competir mejor protegidos?
Desliza para explorar el gráfico.
Problema que resuelve
Five Forces ayuda a entender por qué un mercado puede ser más o menos rentable y qué fuerzas pueden quedarse con parte del valor que genera.
Muchas decisiones de crecimiento —entrar en un mercado, comprar una empresa, lanzar una línea— se toman mirando cuánto mide el mercado y cuánto crece. Pero un mercado grande o que crece mucho no tiene por qué ser un buen negocio. Lo que importa es cuánto dinero se puede ganar en él de forma sostenible. Y eso depende de cinco presiones:
- Rivalidad entre competidores existentes: cómo de dura es la competencia entre quienes ya están.
- Amenaza de nuevos entrantes: lo fácil o difícil que es que entren otros.
- Poder de negociación de los proveedores: cuánto poder tienen para subir precios o imponer condiciones.
- Poder de negociación de los compradores: cuánto poder tienen los clientes para exigir precios más bajos, más servicio o mejores condiciones.
- Amenaza de productos o servicios sustitutivos: otras formas de resolver la misma necesidad.
Cuanto más fuertes son estas presiones, más valor se va hacia clientes, proveedores, nuevos competidores o alternativas, y menos queda para las empresas del sector.
Señales de que puede hacer falta:
- entramos en mercados grandes y en crecimiento que luego resultan poco rentables;
- culpamos a la gestión de una caída de márgenes que en realidad viene de cómo funciona el mercado;
- competimos en precio sin saber quién se está quedando con el valor;
- invertimos en capacidad o en producto sin saber qué protege (o no) esa inversión;
- damos por hecho que el mercado seguirá funcionando igual cuando ya está cambiando.
Cuándo aporta valor
- Decidir si entrar, invertir, crecer o salir de un mercado, un segmento o una geografía.
- Entender por qué caen los márgenes de forma sostenida aunque la empresa gane eficiencia.
- Preparar el análisis externo de un plan estratégico.
- Analizar un mercado antes de una adquisición o una inversión, por ejemplo en una due diligence comercial.
- Entender quién se quedará con el valor cuando el sector está cambiando: digitalización, concentración de clientes, nuevos canales, regulación.
- Decidir qué segmentos, geografías o partes de la cadena son más atractivos.
- Poner de acuerdo al comité sobre la realidad del sector antes de discutir opciones.
Cuándo no es la mejor herramienta
- Si queremos entender por qué un competidor concreto es mejor o peor que nosotros. Five Forces mira el mercado, no a una empresa. Para eso están Competitor Analysis y Strategic Groups; para entender nuestra propia ventaja, Value Chain y VRIO / Resource-Based View.
- Si todavía no está claro quién compite con quién ni dónde empieza y termina el mercado. Pasa en mercados que están naciendo y en ecosistemas o plataformas que se están formando. Ahí el análisis descansaría sobre supuestos demasiado frágiles; suele funcionar mejor trabajar con escenarios y aprender sobre la marcha.
- Si el problema está dentro de nuestra propia empresa: organización, procesos, capacidades o ejecución.
- Si solo queremos completar una slide. Rellenar cinco casillas sin tomar ninguna decisión aporta poco y no justifica el esfuerzo.
Entender
Qué es
La rentabilidad de una empresa no depende solo de lo bien que gestione su negocio. También depende de cómo funciona el mercado en el que compite.
Michael E. Porter propuso analizar ese mercado a través de cinco fuerzas. Juntas ayudan a entender:
- quién tiene poder;
- quién puede presionar los precios o los costes;
- quién se queda con el valor que genera el sector.
El objetivo no es concluir si un mercado es «bueno» o «malo», sino qué fuerzas explican cuánto se gana en él y qué podemos hacer al respecto.
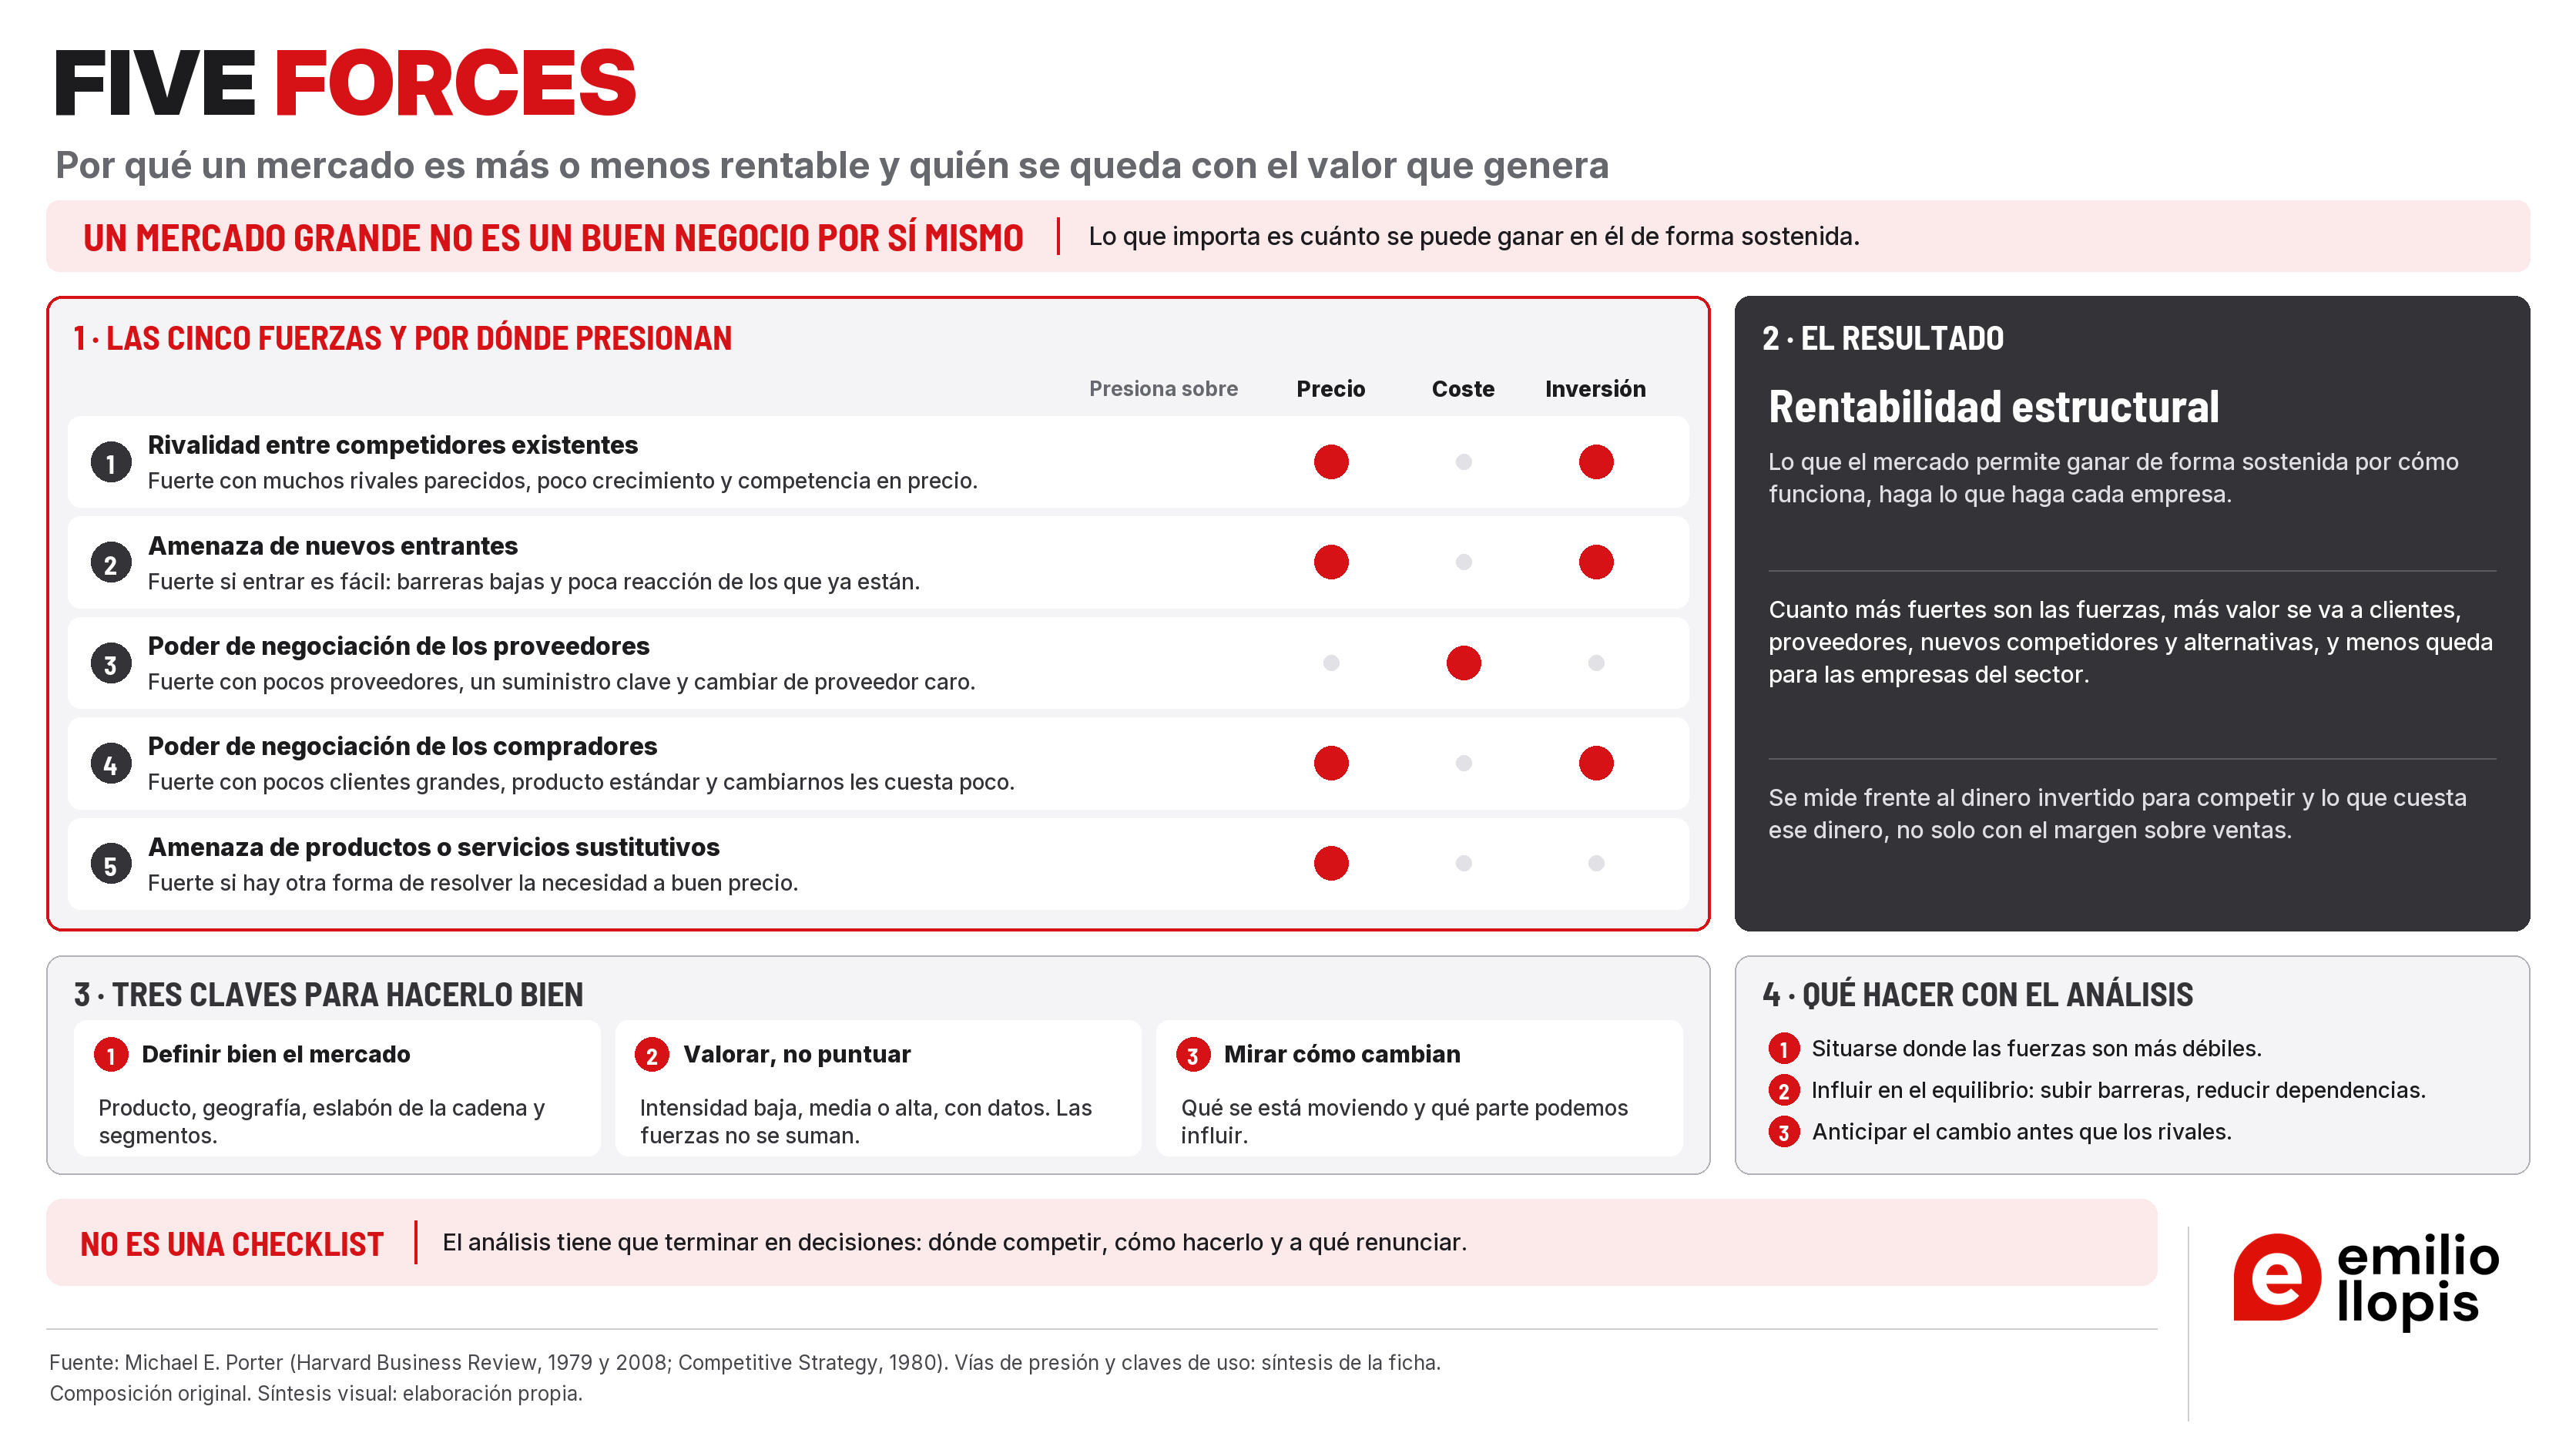
El visual resume la ficha. Arriba a la izquierda (1), las cinco fuerzas, cuándo es fuerte cada una y por dónde presiona: el precio, el coste o la inversión. A la derecha (2), el resultado: la rentabilidad estructural del mercado. Abajo a la izquierda (3), tres claves para hacer bien el análisis. A la derecha (4), qué hacer con él.
Las cinco fuerzas
Rivalidad entre competidores existentes
Es la intensidad con la que compiten las empresas que ya están en el mercado, y en qué compiten. No toda rivalidad destruye valor igual. Competir de forma sostenida en precio suele ser lo más dañino, porque traslada el valor directamente al cliente. Competir en servicio, calidad o prestaciones puede incluso hacer crecer el valor del sector.
La hacen más intensa:
- muchos competidores de tamaño parecido;
- un mercado que crece poco;
- costes fijos o de almacenamiento altos;
- capacidad que solo se puede añadir a lo grande;
- un producto que el cliente ve igual al de los demás;
- clientes que pueden cambiar de proveedor sin coste;
- dificultad para salir del sector: activos que no sirven para otra cosa, compromisos laborales, vínculo emocional del propietario;
- competidores que persiguen objetivos distintos de ganar dinero: mantener cuota, llenar capacidad, objetivos del grupo.
Qué mirar: cuotas y su evolución, número y tamaño de los competidores, uso de la capacidad, niveles de precio y diferencias entre ellos, frecuencia de guerras de precios, peso de los costes fijos, movimientos recientes de capacidad.
Pregunta para pensar: ¿en qué competimos de verdad —precio, servicio, producto— y cada cuánto acabamos en guerras de precios?
Implicación práctica: marca cuánto margen se pierde en el mercado. Si la rivalidad es en precio y el producto no se diferencia, las salidas habituales son diferenciarse de verdad, cambiar el eje de competencia o especializarse en segmentos.
Amenaza de nuevos entrantes
Es la presión que ejerce la posibilidad de que entren nuevos competidores, aunque todavía no lo hayan hecho. Esa posibilidad limita los precios y obliga a invertir para defenderse.
La reducen las barreras de entrada. Porter (2008) señala siete:
- Economías de escala en la producción: quien produce más, produce más barato.
- Ventajas por tamaño de la demanda: efectos de red y reputación; el cliente prefiere a quien ya tiene muchos clientes.
- Lo que le cuesta al cliente cambiar de proveedor.
- El capital necesario para entrar.
- Ventajas de quien ya está que no dependen del tamaño: tecnología propia, acceso a materias primas, ubicaciones, experiencia, marca.
- Acceso desigual a los canales de distribución.
- La regulación: licencias, patentes, normativa.
A ellas se suma la reacción esperada de las empresas instaladas: si quien piensa entrar prevé una respuesta dura y creíble, no entra.
Qué mirar: inversión mínima para competir, tamaño mínimo para ser eficiente, quién ha entrado y salido en los últimos años y qué le pasó, requisitos regulatorios, acceso al canal, lo que de verdad le cuesta al cliente cambiar.
Pregunta para pensar: ¿qué haría falta para competir con nosotros y qué pasaría si alguien lo intentara mañana?
Implicación práctica: determina cuánto tiempo se puede mantener un buen margen. Un mercado rentable con barreras bajas es una rentabilidad prestada.
Poder de negociación de los proveedores
Es la capacidad de los proveedores para subir precios, bajar calidad o imponer condiciones.
Lo aumentan:
- pocos proveedores frente a muchas empresas que les compran;
- un input crítico o diferenciado;
- que cambiar de proveedor sea caro;
- que no haya alternativas a ese input;
- que el proveedor pueda integrarse hacia delante y competir con nosotros;
- que el sector sea un cliente poco importante para él.
El talento escaso y los proveedores de tecnología funcionan a menudo como proveedores con mucho poder.
Qué mirar: peso de cada input en el coste total, número y concentración de proveedores, alternativas cualificadas, contratos y plazos, historial de subidas de precio, dependencia mutua.
Pregunta para pensar: si este proveedor fallara mañana, ¿a quién podríamos comprar?
Implicación práctica: marca el suelo de los costes. Si su poder es alto, las palancas son cualificar alternativas, rediseñar el producto, contratar a plazo, agrupar compras o integrarse verticalmente.
Poder de negociación de los compradores
Es alto cuando pocos clientes concentran gran parte de las ventas y pueden presionarnos en precio, servicio o condiciones. Lo mismo vale para el canal: centrales de compra y grandes distribuidores.
Lo aumentan:
- pocos clientes o compras de gran volumen;
- un producto estándar o fácil de sustituir;
- que cambiarnos no les cueste;
- que nuestro producto pese mucho en su coste o en su margen, lo que les hace sensibles al precio;
- que conozcan bien nuestros costes;
- que puedan fabricarlo ellos mismos.
Conviene distinguir poder de negociación y sensibilidad al precio: un cliente puede tener mucho poder y no usarlo si nuestro producto es crítico para su calidad o para asegurar su suministro.
Qué mirar: concentración de clientes, peso de los principales, peso de nuestro producto en su coste, lo que les costaría cambiarnos, descuentos y rappels concedidos, evolución del precio neto, diferencias de precio entre clientes.
Pregunta para pensar: ¿qué argumento usa el cliente para pedirnos precio y qué le costaría de verdad cambiarnos?
Implicación práctica: marca el techo del precio y explica buena parte de la caída de márgenes en B2B. Palancas: segmentar clientes por el valor que aportan, aumentar lo que les cuesta cambiar con servicio o integración, depender menos de las grandes cuentas y pasar de discutir precio a discutir coste total.
Amenaza de productos o servicios sustitutivos
Un sustitutivo es otra forma de resolver la misma necesidad. No es otro competidor del sector: es una solución distinta. Confundirlos es un error frecuente.
La aumentan: una buena relación entre precio y prestaciones del sustitutivo; que cambiar sea barato; cambios tecnológicos o regulatorios que mejoran la alternativa.
Qué mirar: qué alternativas existen para lo que resuelve nuestro producto, cómo evolucionan su precio y sus prestaciones, si algún cliente ya las está probando.
Pregunta para pensar: ¿de qué otra forma podría el cliente resolver lo que hoy resuelve con nosotros?
Implicación práctica: los sustitutivos ponen un techo al precio, muchas veces invisible hasta que es tarde. Se pueden vigilar y, en parte, neutralizar: mejorando prestaciones, bajando el coste total o incorporando la propia alternativa.
Cómo afectan al negocio
Al final, las cinco fuerzas afectan a tres cosas:
- Cuánto podemos cobrar.
- Cuánto nos cuesta competir.
- Cuánto tenemos que invertir para estar en el mercado y seguir en él.
| Qué se ve afectado | Cómo actúa | Fuerzas que actúan sobre todo por esta vía |
|---|---|---|
| Cuánto podemos cobrar | Ponen un techo al precio que el sector puede sostener. | 1. Rivalidad entre competidores existentes · 2. Amenaza de nuevos entrantes · 4. Poder de negociación de los compradores · 5. Amenaza de productos o servicios sustitutivos |
| Cuánto nos cuesta competir | Ponen un suelo al coste de los inputs críticos. | 3. Poder de negociación de los proveedores |
| Cuánto tenemos que invertir | Determinan el capital necesario para competir y mantenerse. | 1. Rivalidad entre competidores existentes · 2. Amenaza de nuevos entrantes · 4. Poder de negociación de los compradores (servicio, stock, plazos de pago) |
Lo que resulta de todo ello es la rentabilidad estructural: lo que el mercado permite ganar de forma sostenida por cómo funciona, con independencia de lo bien o mal que lo haga una empresa concreta.
Porter recomienda medirla comparando lo que se gana con el dinero que hay que tener invertido para competir (el capital invertido) y con lo que cuesta ese dinero (el coste del capital: la rentabilidad que exigen accionistas y financiadores), y no solo como margen sobre ventas. La razón es sencilla: la inversión que exige competir también forma parte del problema.
Qué no es
- No es PESTEL. La economía, la demografía o la regulación solo cuentan si cambian alguna de las cinco fuerzas. Para el entorno general está PESTEL.
- No es un análisis de competidores. No sirve para entender a una empresa concreta: para eso están Competitor Analysis y Strategic Groups.
- No analiza nuestra empresa. No explica por qué una compañía gana más que sus rivales dentro del mismo mercado; eso es ventaja competitiva (Value Chain, VRIO / Resource-Based View).
- No es una checklist. Enumerar factores sin concluir nada sobre rentabilidad es el uso fallido más frecuente.
- El crecimiento, la tecnología, la regulación o los productos complementarios no son fuerzas. Influyen en ellas, para bien o para mal. Pregunta siempre: ¿a través de qué fuerza actúa este factor?
Tres cosas importantes para hacer bien el análisis
1Definir bien qué mercado estamos analizando
Es lo que más condiciona el resultado. Un mercado mal definido invalida el análisis. Hay que decidir de forma explícita:
- Qué producto y qué necesidad. Demasiado amplio («alimentación») da un análisis genérico; demasiado estrecho («nuestra gama») deja fuera la competencia real.
- Qué geografía. La competencia puede ser local (hormigón, servicios de proximidad), nacional o global (componentes industriales). Si los precios, los competidores y las condiciones de dos zonas apenas se influyen entre sí, probablemente conviene analizarlas como mercados distintos.
- Qué eslabón de la cadena. Fabricante, distribuidor, instalador y prescriptor son negocios con estructura y rentabilidad distintas aunque compartan producto final.
- Qué segmentos. Gran cuenta y pyme, marca propia y marca del distribuidor, primer equipo y recambio pueden funcionar de forma muy distinta. Si es así, se analizan por separado.
2Valorar la intensidad, no puntuar
Cada fuerza se valora como baja, media o alta, siempre con las razones y los datos que lo sostienen. Es una ayuda para leer el mercado, no una medición.
3Mirar cómo están cambiando las fuerzas
No basta una foto de hoy: hay que entender qué está cambiando.
- Qué cambia y por qué: tecnología, digitalización y venta directa, concentración de clientes o proveedores, entrada de capital (fondos, consolidadores), regulación, sostenibilidad, competencia internacional.
- Cambio de fondo o ruido: una subida de materias primas no cambia cómo funciona el mercado; una concentración de la distribución, sí.
- Qué podemos hacer: Porter señala tres respuestas:
- situarnos donde las fuerzas son más débiles;
- influir en el equilibrio: subir barreras, aumentar lo que le cuesta al cliente cambiar, reducir el poder de un proveedor con alternativas, cambiar el eje de competencia;
- anticipar el cambio antes que los rivales.
Aplicar
Cómo aplicarla
- 1
Definir el mercado
Producto, geografía, eslabón de la cadena y segmentos. Escribirlo en una frase y validarlo con la dirección. Si hay segmentos muy distintos, decidir cuáles se analizan por separado.
- 2
Entender cómo se mueve el dinero
Quién compra a quién y con qué márgenes aproximados en cada eslabón. Es una forma práctica de empezar, porque enseña pronto dónde se está quedando el valor. Si hace falta más detalle, Profit Pools ayuda a ver dónde se gana el dinero a lo largo de la cadena.
- 3
Reunir información
Datos, fuentes públicas y conversaciones que permitan analizar cada fuerza con hechos (ver el consejo práctico al final de esta secuencia).
- 4
Analizar las cinco fuerzas
Para cada una: qué factores están presentes, qué datos lo sostienen, qué intensidad tiene y si afecta a precios, costes o inversión.
- 5
Identificar las fuerzas dominantes
Normalmente dos o tres factores explican la mayor parte de la rentabilidad del sector. Hay que nombrarlos.
- 6
Contrastar con los datos económicos
Comparar las conclusiones con los márgenes y la rentabilidad reales del sector. Si el análisis dice que debería ser rentable y no lo es, falta algo: revisar cómo se ha definido el mercado, si sobra capacidad o cómo se comportan los competidores.
- 7
Mirar hacia delante
Qué fuerzas se están haciendo más fuertes o más débiles, por qué y en qué plazo. Si la incertidumbre es alta, apoyarse en escenarios.
- 8
Extraer implicaciones
Para cada fuerza dominante: qué significa para nuestra posición, qué podemos evitar, reducir o influir y qué exige en capacidades o inversión.
- 9
Conectar el diagnóstico con decisiones
Dónde competir (segmentos, geografías, eslabón), cómo competir (coste, diferenciación o foco: Generic Strategies) y a qué renunciamos. El análisis debe terminar en opciones, no en un diagnóstico.
Kit práctico
Checklist para definir el mercado
- ¿Qué producto o servicio y qué necesidad del cliente cubre?
- ¿Qué geografía? ¿Los precios de otras zonas influyen en los nuestros?
- ¿Qué eslabón de la cadena analizamos (fabricación, distribución, instalación, servicio)?
- ¿Qué segmentos incluimos y cuáles quedan fuera?
- ¿Hay segmentos tan distintos que exijan un análisis separado?
- ¿Qué empresas concretas forman el mercado así definido? Si cuesta nombrarlas, la definición no está clara.
- ¿Qué queda fuera y por qué?
Guía de análisis de cada fuerza
| Fuerza | Preguntas clave | Información necesaria | Dónde encontrarla | Señales de intensidad alta |
|---|---|---|---|---|
| 1. Rivalidad entre competidores existentes | ¿En qué se compite de verdad: precio, servicio, producto? ¿Sobra capacidad? ¿Cómo evolucionan los precios? | Cuotas, capacidad y uso, precios netos, costes fijos, dificultad para salir | Cuentas anuales, asociaciones sectoriales, conversaciones con clientes y con ventas, ofertas perdidas | Guerras de precios repetidas, descuentos crecientes, cuotas muy estables con capacidad infrautilizada |
| 2. Amenaza de nuevos entrantes | ¿Qué hace falta para competir? ¿Quién ha entrado y qué le pasó? ¿Responderíamos y podríamos hacerlo? | Inversión mínima, tamaño mínimo eficiente, requisitos regulatorios, acceso al canal | Registro mercantil, licencias, prensa sectorial, fabricantes de maquinaria, distribuidores | Entradas recientes con éxito, fondos comprando empresas del sector, requisitos bajos |
| 3. Poder de negociación de los proveedores | ¿Qué inputs son críticos? ¿Cuántas alternativas cualificadas hay? ¿Quién depende de quién? | Peso de cada input en el coste, concentración, contratos, historial de precios | Compras, contratos, índices de precios, informes de materias primas | Un input concentrado y crítico, subidas trasladadas sin discusión, plazos impuestos |
| 4. Poder de negociación de los compradores | ¿Cuánto concentran? ¿Qué les cuesta cambiarnos? ¿Qué peso tenemos en su coste? | Concentración de clientes, precios netos por cliente, rappels, costes de cambio | ERP y CRM propios, cuentas de los clientes, conversaciones, licitaciones | Pocos clientes con mucho peso, subastas o licitaciones sistemáticas, presión anual sobre el precio |
| 5. Amenaza de productos o servicios sustitutivos | ¿Qué otras formas hay de resolver la misma necesidad? ¿Cómo evoluciona su relación precio-prestaciones? | Alternativas técnicas, precios comparados, adopción entre clientes | Clientes, ferias, patentes, publicaciones técnicas, regulación | Clientes que ya prueban la alternativa, mejora rápida del sustitutivo, cambios regulatorios que lo favorecen |
Plantilla de síntesis
Diagnóstico de cada fuerza
| Fuerza | Factores dominantes | Evidencia | Intensidad (baja / media / alta) |
|---|---|---|---|
| 1. Rivalidad entre competidores existentes | |||
| 2. Amenaza de nuevos entrantes | |||
| 3. Poder de negociación de los proveedores | |||
| 4. Poder de negociación de los compradores | |||
| 5. Amenaza de productos o servicios sustitutivos |
Tendencia e implicaciones
| Fuerza | Tendencia (↑ → ↓) | Afecta a (precio / coste / inversión) | Implicación |
|---|---|---|---|
| 1. Rivalidad entre competidores existentes | |||
| 2. Amenaza de nuevos entrantes | |||
| 3. Poder de negociación de los proveedores | |||
| 4. Poder de negociación de los compradores | |||
| 5. Amenaza de productos o servicios sustitutivos |
Síntesis final: ¿qué dos o tres factores explican la rentabilidad de este mercado y qué decisiones se derivan?
Preguntas de conclusión
- ¿Qué fuerzas explican la mayor parte de la presión sobre la rentabilidad?
- ¿Cuáles están cambiando y en qué plazo?
- ¿Qué fuerzas podemos evitar (eligiendo dónde competir), reducir o influir?
- ¿Qué segmentos, geografías o eslabones funcionan mejor?
- ¿Qué posicionamiento es más defendible y a qué obliga a renunciar?
- ¿Qué capacidades e inversiones exige sostenerlo?
- ¿Qué haríamos distinto mañana si esta conclusión es correcta?
Ejemplo de una buena conclusión
Una conclusión así permite decidir. Una tabla con cinco «altas», no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Listar sin concluir | Cinco casillas llenas de factores y ninguna conclusión sobre rentabilidad. | Terminar cada fuerza diciendo a qué afecta y qué implica; cerrar con los dos o tres factores dominantes. |
| Puntuar del 1 al 5 y sumar | Falsa precisión: las fuerzas no se pueden comparar ni sumar. | Valorar la intensidad con razones y datos. |
| Pensar que una fuerza intensa significa mercado malo | Se descarta un sector que es rentable en algunos segmentos, o se entra en uno «atractivo» mal analizado. | Analizar por segmentos y comparar con la rentabilidad real. |
| Analizar empresas en lugar del mercado | El análisis se convierte en un repaso de competidores. | Los competidores concretos sirven como prueba de cómo funciona el mercado, no como objeto del análisis. |
| Confundir competidores con sustitutivos | Se pasa por alto la alternativa que de verdad pone techo al precio. | Un sustitutivo es otra forma de resolver la misma necesidad, no otra marca. |
| Tratar los complementarios como una «sexta fuerza» de Porter | Se atribuye a Porter algo que no es suyo. | Analizarlos si aportan, citando a Brandenburger y Nalebuff (1995) como extensión posterior. |
| Confundir factores con fuerzas | El crecimiento, la tecnología o la regulación se tratan como fuerzas. | Preguntar siempre a través de qué fuerza actúa cada factor. |
| Ignorar los segmentos | Una media que no describe a ningún segmento real. | Analizar por separado los segmentos que funcionan distinto. |
| Definir mal el mercado | Un análisis genérico o miope. | Usar la checklist y validar la definición con la dirección antes de empezar. |
| Aceptar la definición del mercado sin discutirla | Se analiza el mercado que la empresa cree tener, no el real. | Contrastar la definición con clientes y datos. |
| Basarse solo en la visión interna | El equipo directivo tiende a sobrestimar su diferenciación. | Contrastar siempre con datos y con conversaciones externas. |
| Hacer una foto fija | Se describe un sector que ya está cambiando. | Añadir la tendencia de cada fuerza y, si hace falta, escenarios. |
| Terminar sin implicaciones | El análisis no cambia ninguna decisión. | Usar las preguntas de conclusión y conectarlas con el posicionamiento. |
| Dar la misma atención a las cinco fuerzas | Se dedica el mismo esfuerzo a todas y se pierde de vista lo que de verdad explica la rentabilidad. | Centrarse en las dos o tres fuerzas que más pesan en ese mercado. |
| Confundir el síntoma con la causa | Se concluye que «el cliente es muy sensible al precio» sin entender por qué lo es. | Buscar la causa: cuánto pesa nuestro producto en su coste, qué margen gana él y qué alternativas tiene. |
| Tomar un cambio pasajero por un cambio de fondo | Un mal año o una subida puntual de costes se leen como un cambio en cómo funciona el mercado. | Separar lo que es un ciclo de lo que cambia de verdad la estructura antes de sacar conclusiones. |
Limitaciones
- No genera por sí sola una estrategia. Describe el terreno de juego; decidir es otro paso (Playing to Win / Strategy Choice Cascade, Strategy Kernel).
- No explica por qué una empresa concreta obtiene mejores resultados que otras del mismo mercado.
- Funciona peor cuando las fronteras del mercado son muy inciertas o el sector se está redefiniendo.
- Capta mejor la competencia que la cooperación: trata las relaciones como un reparto de valor y ve peor los ecosistemas y las alianzas.
- No recoge los efectos de red. En las plataformas que conectan a dos grupos de clientes, como compradores y vendedores, cada usuario nuevo hace la plataforma más valiosa para los demás. Ahí algunas fuerzas pueden sumar valor en lugar de restarlo, algo que el marco no contempla (Van Alstyne, Parker y Choudary, 2016). Para estos casos está Platform Strategy & Network Effects.
- Exige información de competidores, clientes y proveedores que no siempre existe, sobre todo en empresas medianas; obliga a trabajar con conversaciones y estimaciones, dichas como tales.
- Necesita criterio: el mismo dato puede leerse de formas distintas. El valor está en la interpretación, no en el formato.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
Utilizo Five Forces sobre todo en tres tipos de proyecto: planes estratégicos, cuando hace falta un diagnóstico externo sólido antes de discutir opciones; decisiones de crecimiento, como entrar en un segmento, una geografía o una línea nueva; y operaciones de inversión o adquisición, para entender el mercado antes de decidir.
Suele entrar en la fase de diagnóstico y hace de puente hacia la decisión: lo que sale del análisis alimenta el trabajo posterior.
Para hacerlo, combino datos del propio cliente (márgenes, clientes, proveedores, precios reales), información pública y sectorial, y conversaciones con clientes, distribuidores, proveedores o profesionales del sector cuando aportan. En muchos mercados la información pública es escasa y esas conversaciones dicen más que los informes. Cuando el comité tiene que compartir el diagnóstico y decidir, lo trabajamos en una sesión conjunta.
El resultado no es una tabla con cinco casillas llenas. Es entender qué condiciona la rentabilidad del mercado, qué está cambiando y dónde está protegido o expuesto el negocio. A partir de ahí alimenta decisiones sobre segmentación, posicionamiento, crecimiento y dónde competir.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Five Forces suele utilizarse dentro del diagnóstico de un plan estratégico. Sirve para entender cómo funciona económicamente el mercado antes de analizar con más detalle a los competidores y de decidir dónde y cómo competir. No es el plan estratégico: es una de sus piezas.
La lógica es sencilla: primero definimos dónde estamos jugando; después entendemos la estructura económica del mercado; después analizamos las posiciones y a los competidores; y, por último, decidimos dónde y cómo competir. La conclusión de cada paso es el punto de partida del siguiente.
Una secuencia habitual de trabajo puede ser esta:
- 1Definir el mercado
- 2Five Forces
- 3Strategic Groups + Competitor Analysis
- 4Herramientas de elección estratégica: Strategy Kernel / Playing to Win / Strategy Choice Cascade
- 5Posicionamiento y ventaja competitiva: Generic Strategies y Value Chain
-
1
Definir el mercado
Producto, geografía, eslabón y segmentos: dónde estamos jugando.
-
2
Five Forces esta herramienta
Cómo funciona económicamente ese mercado y quién se queda con el valor.
-
3
Strategic Groups + Competitor Analysis
Pasan de la media del sector a las posiciones reales que hay dentro y al comportamiento de los rivales.
-
4
Herramientas de elección estratégica: Strategy Kernel / Playing to Win / Strategy Choice Cascade
Convierten el diagnóstico en elecciones sobre dónde y cómo competir. Five Forces alimenta el diagnóstico; no lo sustituye.
-
5
Posicionamiento y ventaja competitiva: Generic Strategies y Value Chain
Las fuerzas dominantes condicionan qué posicionamiento es defendible —coste, diferenciación o foco— y la cadena de valor muestra dónde creamos valor y con qué coste.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Profit Pools → si queremos saber dónde se gana el dinero a lo largo de la cadena.
- PESTEL → si necesitamos entender cambios del entorno; hay que traducirlos a fuerzas antes de concluir.
- Scenario Planning → si hay mucha incertidumbre sobre cómo evolucionará el mercado.
Profundizar
Origen y evolución
Porter formuló el marco en How Competitive Forces Shape Strategy (Harvard Business Review, 1979) y lo desarrolló en su libro Competitive Strategy (1980), donde lo integra con los grupos estratégicos, el análisis de competidores y las estrategias genéricas.
En 2008 publicó una revisión ampliada, The Five Competitive Forces That Shape Strategy (Harvard Business Review). Aporta tres cosas útiles:
- una descripción más ordenada de lo que determina cada fuerza, incluidas las siete fuentes de barreras de entrada y la reacción esperada de las empresas instaladas;
- una advertencia sobre factores que se confunden con fuerzas: el crecimiento del sector, la tecnología, la regulación y los productos complementarios influyen en las fuerzas, para bien o para mal, pero no son fuerzas;
- el énfasis en que el análisis debe terminar en implicaciones estratégicas, no en una descripción.
Complementarios. Brandenburger y Nalebuff incorporaron a quienes venden productos complementarios en su «red de valor» (The Right Game, Harvard Business Review, 1995; Co-opetition, 1996); por eso se habla a menudo de los complementarios como una «sexta fuerza». Es una extensión posterior, no parte del marco de Porter, que en 2008 los trata como un factor que afecta a las cinco fuerzas. Conviene analizarlos cuando el valor de un producto depende de otro (software y hardware, vehículo eléctrico y red de recarga), diciendo siempre de dónde procede la idea.
Productos conectados (2014). Porter, con James Heppelmann, aplicó el marco a los productos que se conectan a internet y generan datos: maquinaria, vehículos, electrodomésticos. Concluyen que el efecto depende de cada sector, pero que las cinco fuerzas cambian. Las barreras de entrada suben por el coste fijo del software y de los datos. La competencia puede pasar del precio a los servicios y la personalización. Aparecen proveedores nuevos con mucho poder: sensores, software, conectividad y datos. Y las fronteras del sector se amplían: el fabricante de tractores pasa a competir en algo más amplio, que todas las máquinas de la explotación agrícola funcionen juntas de la forma más eficiente.
Qué sabemos sobre su solidez
Five Forces procede de la economía industrial, que estudia cómo la estructura de un sector condiciona el comportamiento y los resultados de sus empresas.
- EvidenciaLas diferencias de rentabilidad media entre sectores son persistentes. Esto respalda la idea de que la estructura del mercado importa.
- EvidenciaUna parte importante de las diferencias de rentabilidad se explica por diferencias entre empresas de un mismo sector, no por el sector. Es decir: el mercado condiciona el resultado de una empresa, pero no lo determina. (Es un debate académico clásico sobre el peso del sector frente al de la empresa; la ficha no entra en la discusión metodológica.)
- EvidenciaLas cifras más citadas. McGahan y Porter (1997) atribuyen al sector en torno al 19 % de las diferencias de rentabilidad entre negocios y a la propia empresa, en torno al 32 %. Un metaanálisis de 16 estudios (Vanneste, 2017) confirma que la empresa pesa bastante más que el sector: solo el negocio explica más de cuatro veces lo que explica el sector. Pero en las empresas con resultados intermedios dentro de su sector, que son la mayoría, el sector pesa más que los factores propios de cada empresa; solo en las líderes y en las rezagadas pesa más la empresa (Hawawini, Subramanian y Verdin, 2003). Para la mayoría de empresas, entender el mercado sigue siendo esencial.
- Límites señalados por la crítica. Los más útiles son prácticos: el marco supone que las fronteras del sector son razonablemente estables, se aplica peor con mucha incertidumbre o en sectores que se están reconfigurando, y no dice qué hacer: describe el mercado, no genera la estrategia (entre otros, Coyne y Subramaniam, 1996; Grundy, 2006).
Fuente original
- Porter, M. E. (1979). How competitive forces shape strategy. Harvard Business Review, 57(2), 137–145. https://hbr.org/1979/03/how-competitive-forces-shape-strategy
Libro de referencia
- Porter, M. E. (1980). Competitive Strategy: Techniques for Analyzing Industries and Competitors. Free Press. Desarrollo completo del marco, con grupos estratégicos, análisis de competidores y estrategias genéricas.
Lecturas ejecutivas recomendadas
- Porter, M. E. (2008). The five competitive forces that shape strategy. Harvard Business Review, 86(1), 78–93. Revisión ampliada: barreras de entrada, factores que no son fuerzas e implicaciones estratégicas. https://hbr.org/2008/01/the-five-competitive-forces-that-shape-strategy
Extensiones y críticas
- Brandenburger, A. M. y Nalebuff, B. J. (1995). The right game: Use game theory to shape strategy. Harvard Business Review, 73(4), 57–71. Origen de los complementarios como «sexta fuerza»: extensión, no parte del marco de Porter. https://hbr.org/1995/07/the-right-game-use-game-theory-to-shape-strategy
- Coyne, K. P. y Subramaniam, S. (1996). Bringing discipline to strategy. The McKinsey Quarterly. Supuestos del marco y sus límites.
- Grundy, T. (2006). Rethinking and reinventing Michael Porter's five forces model. Strategic Change, 15(5), 213–229. https://doi.org/10.1002/jsc.764
- McGahan, A. M. y Porter, M. E. (1997). How much does industry matter, really? Strategic Management Journal, 18(S1), 15–30. Peso del sector frente al de la empresa en la rentabilidad.
- Hawawini, G., Subramanian, V. y Verdin, P. (2003). Is performance driven by industry- or firm-specific factors? A new look at the evidence. Strategic Management Journal, 24(1), 1–16. https://doi.org/10.1002/smj.278
- Vanneste, B. S. (2017). How much do industry, corporation, and business matter, really? A meta-analysis. Strategy Science, 2(2), 121–139. https://doi.org/10.1287/stsc.2017.0029
- Porter, M. E. y Heppelmann, J. E. (2014). How smart, connected products are transforming competition. Harvard Business Review, 92(11), 64–88. Las cinco fuerzas en los productos conectados. https://hbr.org/2014/11/how-smart-connected-products-are-transforming-competition
- Van Alstyne, M. W., Parker, G. G. y Choudary, S. P. (2016). Pipelines, platforms, and the new rules of strategy. Harvard Business Review, 94(4), 54–62. Por qué el marco no recoge los efectos de red de las plataformas. https://hbr.org/2016/04/pipelines-platforms-and-the-new-rules-of-strategy
El artículo de 2008 se ha cotejado con su texto completo. El de 1979 no se ha consultado íntegramente en su edición original (acceso restringido); sus datos de volumen y páginas proceden de bases de referencia.
Autoría
- Autor original
- Michael E. Porter · 1979 (HBR) · 1980 (Competitive Strategy) · 2008 (revisión en HBR)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-01-001 · v0.6 — V2.1 · Marco analítico · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos dónde competir ni cómo ganarHerramienta complementaria
- No sabemos si nuestro sector es rentable ni dónde se gana el dineroHerramienta principal
- No conocemos bien a nuestros competidoresHerramienta complementaria
- No sabemos cuánto vale de verdad un mercadoHerramienta complementaria
- Tenemos mucho análisis, pero no llegamos a conclusiones ni a líneas de acciónHerramienta complementaria
- Vamos a comprar una empresa y queremos comprobar que el plan sostiene el precioHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 01 · Estrategia y competitividad →