
Granularity of Growth
Descompone el crecimiento por segmentos, geografías, canales o clientes para ver dónde está la oportunidad real que la media de la empresa oculta.
¿De dónde ha venido realmente nuestro crecimiento, y en qué unidades concretas —no en promedio— está la oportunidad de los próximos años?
Desliza para explorar el gráfico.
Problema que resuelve
Granularity of Growth ayuda a ver de dónde viene de verdad el crecimiento de una empresa y dónde está la oportunidad de los próximos años.
El problema directivo es que se dirige con medias. El crecimiento total de la empresa es un promedio. Dentro puede haber segmentos que crecen mucho y otros que caen, y el promedio los esconde a todos. Un plan construido sobre esa media no se dirige a ninguno.
Señales de que puede hacer falta:
- el objetivo de crecimiento es un porcentaje único que se aplica a toda la organización;
- el buen año se atribuye a la gestión y el malo al mercado, sin separar una cosa de otra;
- nadie sabe qué parte del crecimiento vino de estar donde el mercado crecía y qué parte de haber competido mejor;
- los recursos comerciales se reparten por histórico, no por dónde está la oportunidad;
- se dice que «el mercado está parado» cuando dentro hay segmentos creciendo a dos dígitos.
Cuándo aporta valor
- Preparar un plan de crecimiento en una empresa con varios productos, mercados o canales.
- Entender por qué la empresa crece menos que su mercado, o más, cuando no se sabe explicar.
- Rediseñar la cobertura comercial y el reparto de recursos de venta.
- Antes de decidir una entrada geográfica: comprobar si la oportunidad está donde se supone.
- Preparar la venta de la empresa, o cualquier situación en la que haya que explicar a un tercero la calidad del crecimiento, no solo su cifra.
Cuándo no es la mejor herramienta
- Si la empresa tiene un solo producto y un solo mercado. Ahí el total ya es el detalle.
- Si no existe ninguna base de datos de ventas que se pueda explotar a ese nivel. Primero hay que construirla.
- Si el problema es de rentabilidad y no de crecimiento. Para eso está Profit Pools.
Entender
Qué es
Un enfoque que parte de una idea sencilla: el crecimiento total de una empresa es un promedio que oculta la información que importa. Por eso las decisiones de crecimiento deben tomarse a un nivel de detalle mucho mayor del habitual: segmentos, categorías, geografías, canales, clientes o micromercados, según el negocio. Un micromercado es una porción pequeña del mercado —por ejemplo, un producto en una provincia— con un comportamiento propio.
Se apoya en dos ideas:
- Descomponer el crecimiento en sus fuentes. El crecimiento viene de tres orígenes distintos, que exigen decisiones distintas.
- Bajar el nivel de análisis. Trabajar sobre la unidad más pequeña en la que la empresa puede tomar una decisión distinta.
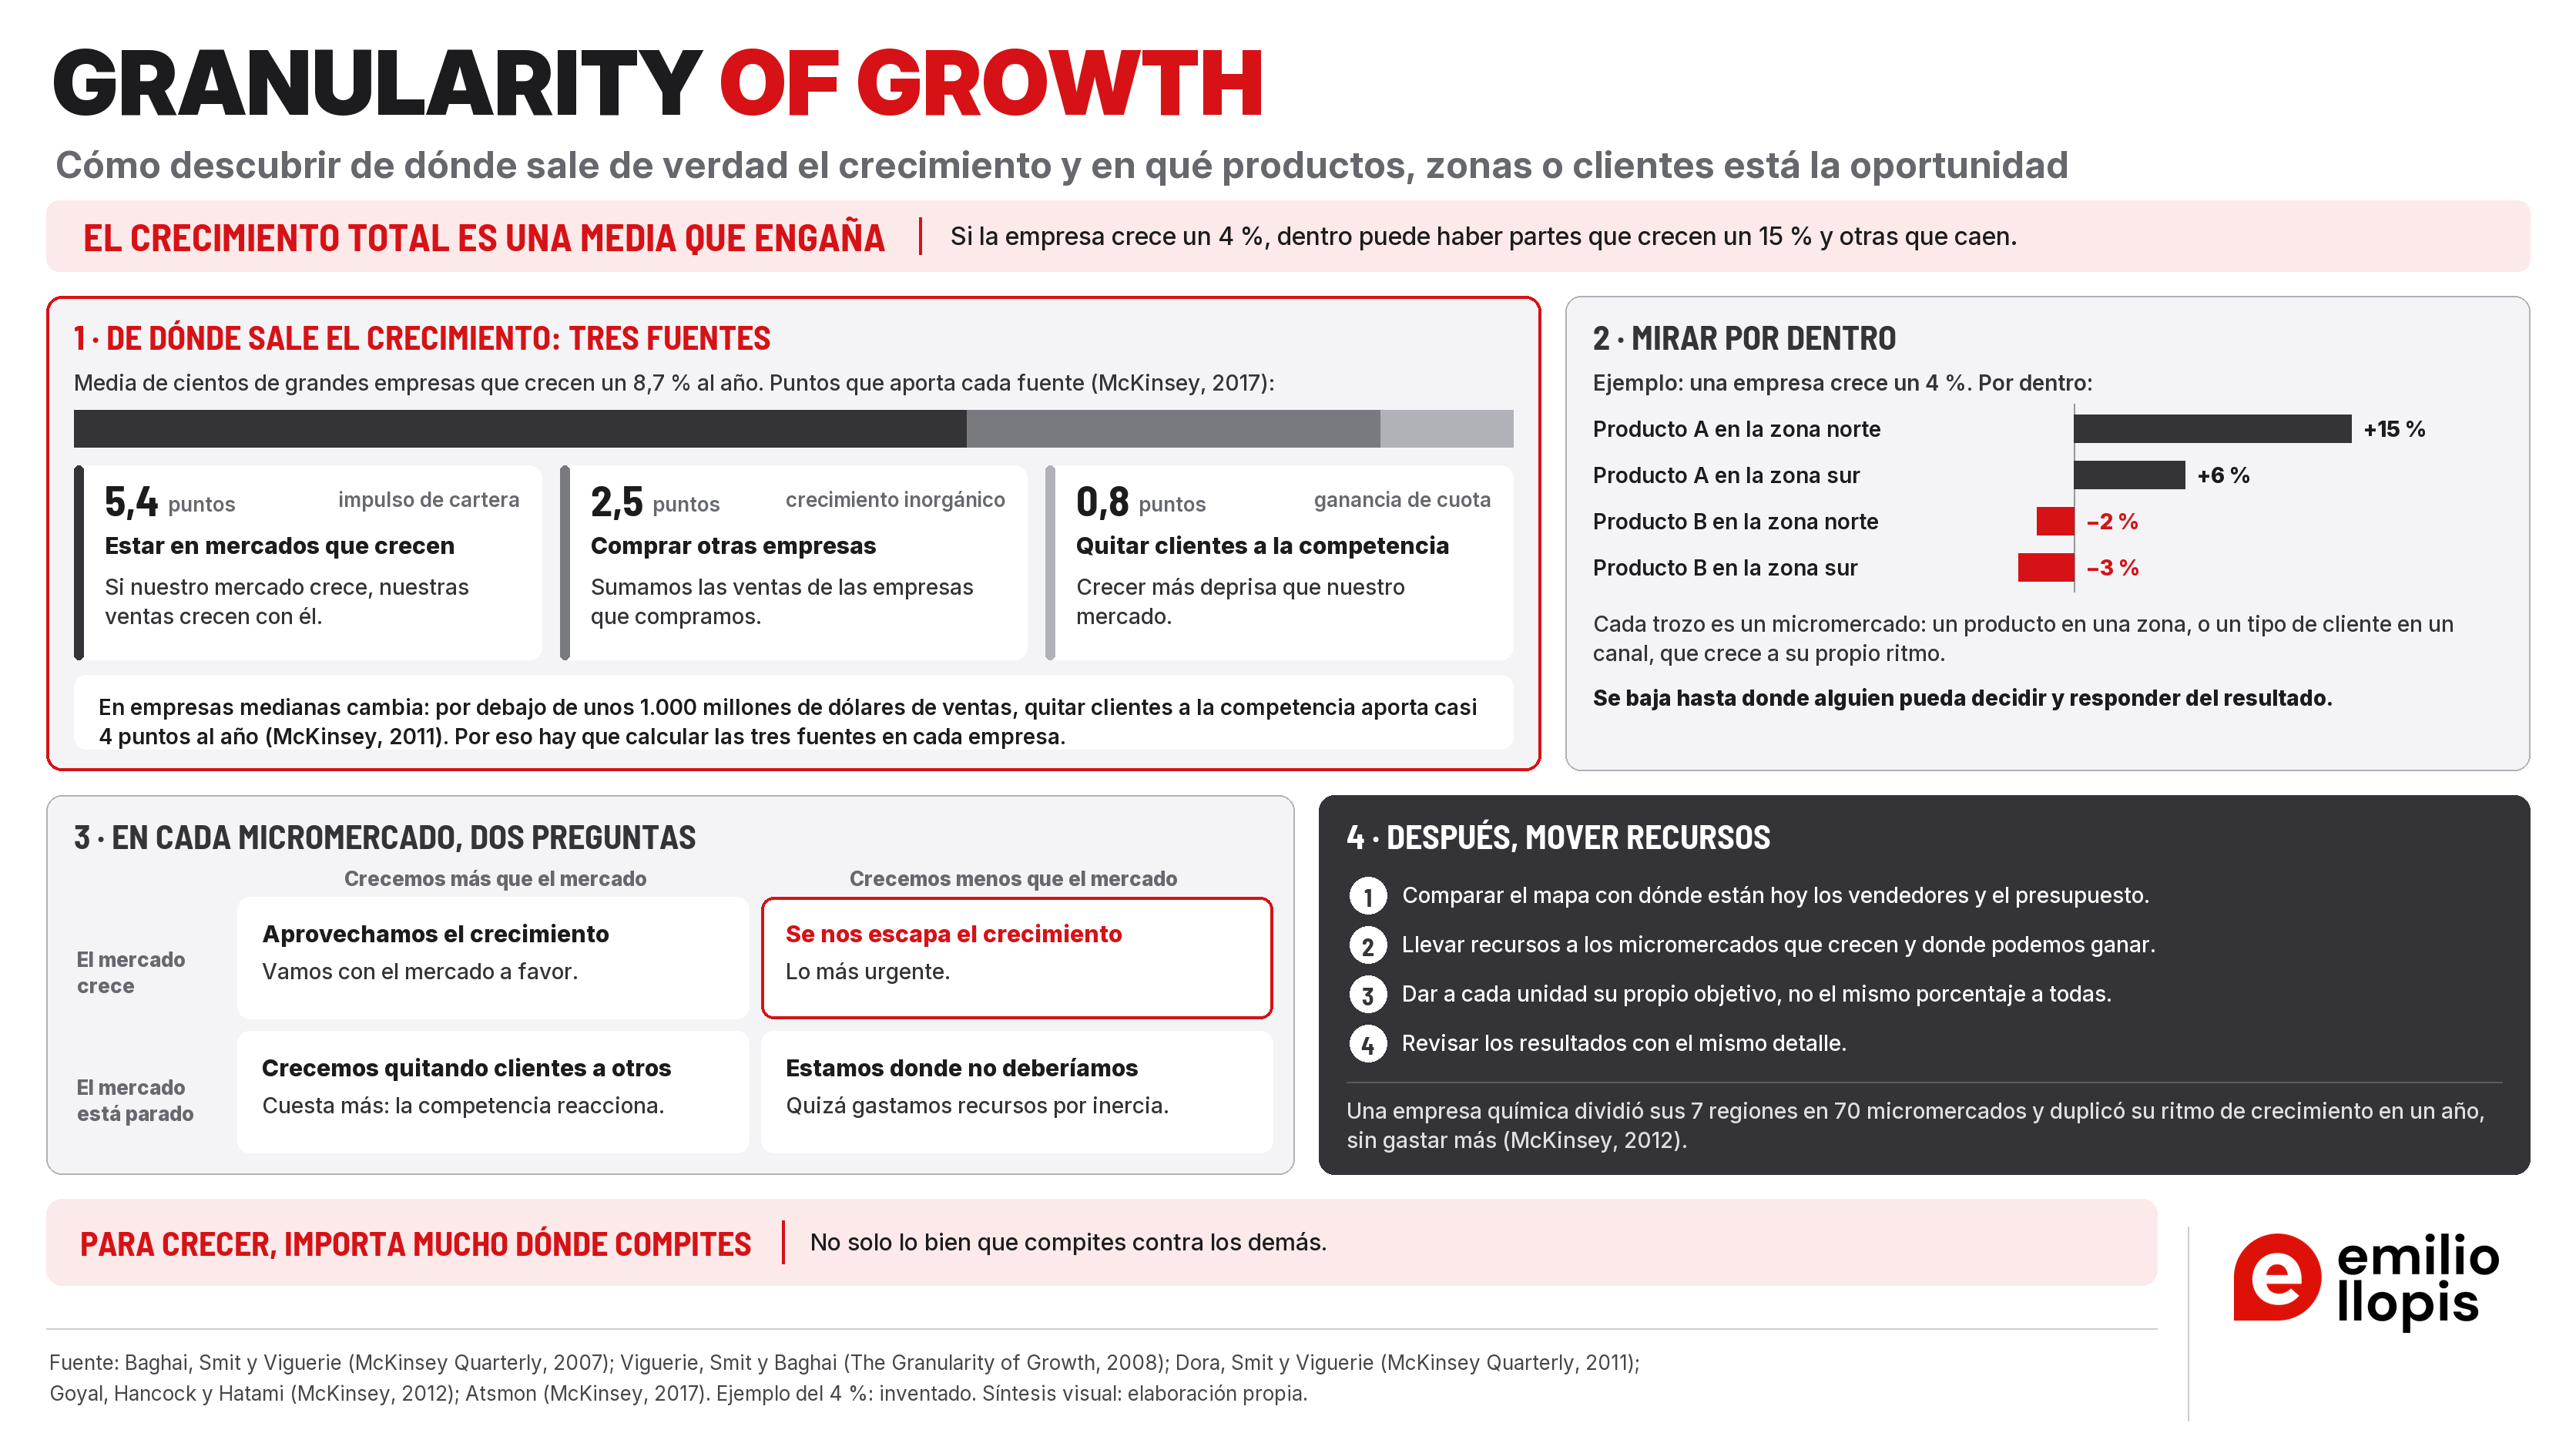
El visual resume la ficha. Arriba a la izquierda (1), las tres fuentes del crecimiento y lo que aporta cada una en la gran empresa media: estar en mercados que crecen, comprar otras empresas y quitar clientes a la competencia. A la derecha (2), un ejemplo de por qué hay que mirar por dentro: una empresa que crece un 4 % tiene productos y zonas que crecen un 15 % y otros que caen. Abajo a la izquierda (3), las dos preguntas que se hacen en cada micromercado: si el mercado crece y si crecemos más o menos que él. A la derecha (4), cómo pasar del análisis a mover recursos.
Las tres fuentes del crecimiento
Impulso de cartera
Es el crecimiento que llega por estar en mercados y segmentos que crecen. La empresa crece porque está donde hay viento a favor.
En palabras sencillas: si nuestro mercado crece y mantenemos nuestra parte, nuestras ventas crecen con él.
Qué decisión implica: dónde estamos. Mezcla de negocios, exposición a cada mercado, entradas y salidas.
Fusiones y adquisiciones
Es el crecimiento comprado.
En palabras sencillas: sumamos las ventas de las empresas que compramos. Es lo que se llama crecimiento inorgánico.
Qué decisión implica: la política de adquisiciones.
Ganancia de cuota
Es el crecimiento que se arrebata a los competidores en los mismos mercados.
En palabras sencillas: crecer más deprisa que nuestro mercado, quitando clientes a la competencia.
Qué decisión implica: lo competitiva que es la oferta y lo bien que se ejecuta la venta.
Bajar el nivel de análisis
No hay un nivel correcto para todas las empresas. El criterio práctico es la unidad más pequeña sobre la que la empresa puede asignar un recurso o tomar una decisión distinta. Por ejemplo:
- en una empresa industrial puede ser producto × provincia;
- en consumo, categoría × cadena × formato;
- en servicios B2B, sector del cliente × tamaño × región.
Cómo se descompone el crecimiento pasado
Sobre una serie de tres a cinco años, se separa para cada unidad:
- el crecimiento del mercado en el que está esa unidad;
- el crecimiento de la empresa en esa unidad;
- la diferencia entre los dos, que es ganancia o pérdida de cuota;
- y, aparte, lo aportado por adquisiciones.
De ahí sale el cuadro que cambia la conversación: cuánto crecimos porque el mercado creció y cuánto porque lo hicimos mejor.
Los bolsillos de crecimiento
Un bolsillo de crecimiento es una unidad donde el mercado crece de forma apreciable y donde, además, tenemos derecho a jugar: presencia, capacidad de servir y una propuesta creíble.
Cruzar el crecimiento de cada micromercado con nuestra posición separa cuatro situaciones:
- crecemos con el mercado;
- perdemos terreno en un mercado que crece: es lo más urgente;
- ganamos cuota en un mercado plano;
- estamos donde no deberíamos estar.
De la granularidad a la decisión
El resultado que importa no es el análisis: es la reasignación. Cobertura comercial, inversión de marketing, gama, capacidad de servicio y objetivos por equipo se rehacen según dónde esté la oportunidad, no según el histórico.
Qué no es
Es una manera de leer el crecimiento propio con suficiente detalle para poder decidir. No hay que confundirla con otras herramientas:
- No es dimensionamiento de mercado. Market Sizing estima el tamaño de un mercado mirando hacia fuera. Granularity of Growth descompone el crecimiento propio y lo compara con el de cada micromercado. Uno responde cuánto hay; el otro, de dónde vino lo nuestro y dónde está la oportunidad.
- No es segmentación de clientes. Customer Segmentation agrupa clientes por comportamiento o necesidad para dirigirse a ellos. La granularidad divide el negocio para asignar recursos. Pueden compartir el mismo corte, pero responden a preguntas distintas.
- No es un método de portfolio corporativo. GE/McKinsey Portfolio Matrix prioriza unidades de negocio ya consolidadas; la granularidad trabaja por debajo de ese nivel, dentro de cada una.
Aplicar
Cómo aplicarla
- 1
Definir la unidad de análisis
Comprobar que a ese nivel hay dato y que hay una decisión posible.
- 2
Construir la serie histórica de ventas por unidad
De tres a cinco años.
- 3
Estimar el crecimiento de mercado por unidad
Declarar la fuente y el grado de confianza.
- 4
Descomponer el crecimiento
Separar crecimiento de mercado, cuota y adquisiciones.
- 5
Mapear los bolsillos
Cruzar el crecimiento de cada micromercado con nuestra posición.
- 6
Contrastar los bolsillos con el reparto actual de recursos comerciales
Este contraste es el hallazgo habitual.
- 7
Reasignar y fijar objetivos por unidad
Objetivos distintos por unidad, no un porcentaje común.
- 8
Instalar el seguimiento al mismo nivel
Si no, el ejercicio se pierde en el siguiente ciclo.
Kit práctico
Cuadro de descomposición
Crecimiento de cada unidad
| Unidad (producto × mercado × canal) | Ventas año n-3 | Ventas año n | Crecimiento propio | Crecimiento del mercado (estimado y fuente) |
|---|
Cuota, recursos y acción
| Unidad (producto × mercado × canal) | Ganancia o pérdida de cuota | Recursos comerciales asignados hoy | Acción |
|---|
Preguntas de control
- ¿Qué porcentaje de nuestro crecimiento de los últimos tres años se explica por estar donde el mercado crecía?
- ¿Dónde estamos perdiendo cuota en un mercado que crece? Eso va primero.
- ¿Coincide el reparto de la fuerza comercial con el mapa de bolsillos?
- ¿Qué unidades sostenemos por inercia y consumen capacidad que haría falta en otro sitio?
- ¿Estamos fijando el mismo objetivo porcentual a unidades cuyos mercados se comportan de forma opuesta?
Errores frecuentes
| Error | Cómo evitarlo |
|---|---|
| Bajar a un nivel sin dato fiable | Elegir el nivel por disponibilidad de dato y capacidad de decisión. |
| Bajar a un nivel donde nadie decide nada | Regla: alguien debe poder responder de esa unidad. |
| Presentar crecimientos de mercado estimados como datos | Declarar fuente y confianza por unidad. |
| Confundir crecimiento con rentabilidad | Un bolsillo puede crecer y no dejar margen: cruzarlo con Profit Pools. |
| Analizar y no reasignar | El resultado que importa es el nuevo reparto de recursos. |
| Convertirlo en un ejercicio anual de hoja de cálculo | Instalar el seguimiento al mismo nivel de detalle. |
Limitaciones
- Exige datos. Necesita ventas bien estructuradas y estimaciones de mercado que en muchos sectores no existen.
- Mira hacia atrás. Explica de dónde vino el crecimiento; proyectarlo hacia delante requiere supuestos adicionales.
- No incorpora la rentabilidad. Un mapa de bolsillos sin cruce con el margen puede llevar a perseguir crecimiento que no deja dinero.
- La evidencia original procede de grandes compañías. El trabajo posterior de la propia McKinsey muestra que en empresas menores la ganancia de cuota pesa bastante más. La lógica del análisis se traslada; las conclusiones sobre el peso de cada fuente, no.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners nos inspiramos en esta herramienta cuando analizamos el crecimiento de una empresa, tanto en los planes estratégicos como en los diagnósticos de Go-to-Market de nuestro Modelo Go-to-Market GLR Partners. Es muy importante entender de dónde sale el crecimiento, porque una buena cifra puede esconder un problema.
Una empresa puede crecer un 6 % y pensar que le va bien. Pero si su mercado crece un 12 %, en realidad está perdiendo terreno: sus competidores le están quitando clientes. Esa falsa sensación de éxito retrasa decisiones que habría que tomar ya. Por eso separamos siempre qué parte del crecimiento viene del mercado, cuál de comprar empresas y cuál de ganar o perder clientes frente a la competencia. Y lo hacemos por producto, zona, canal y tipo de cliente.
La parte más difícil suele ser estimar cuánto crece el mercado. En muchos sectores, sobre todo en B2B, no hay datos fiables. Ahí hacemos un análisis a fondo: cruzamos fuentes del sector, las cuentas de los competidores y otros indicadores de actividad, y estimamos el crecimiento de cada micromercado (ver Market Sizing). Siempre separamos lo que es dato de lo que es estimación.
La inteligencia artificial ha cambiado mucho este trabajo. Nos permite reunir y cruzar en poco tiempo muchas más fuentes de inteligencia de mercado, y estimar con más detalle cuánto crece cada mercado. Así vemos de verdad qué parte del crecimiento de la empresa se debe a su propio trabajo y qué parte le llega del mercado.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Granularity of Growth suele utilizarse en el diagnóstico de un plan de crecimiento o de un plan comercial, cuando hay que saber de dónde ha venido el crecimiento y dónde poner los recursos. Trabaja por debajo de las grandes decisiones de dirección: no elige hacia dónde crecer ni dice si se gana dinero allí.
La lógica es sencilla: primero se decide la dirección del crecimiento; después se busca en qué bolsillo concreto está dentro de esa dirección; y, por último, se comprueba que en ese bolsillo se gana dinero antes de reasignar recursos.
Una secuencia habitual de trabajo puede ser esta:
- 1Ansoff Matrix
- 2Granularity of Growth
- 3Profit Pools
-
1
Da la dirección del crecimiento: producto y mercado, actuales o nuevos.
-
2
Granularity of Growth esta herramienta
Dice en qué bolsillo concreto está el crecimiento dentro de esa dirección.
-
3
Descompone el beneficio. Junto con la granularidad, evita crecer donde no se gana.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Five Forces → si un bolsillo atractivo y en crecimiento puede ser estructuralmente malo; conviene contrastarlo.
- Market Sizing → si hace falta estimar cuánto mide un micromercado.
- Customer Segmentation → si el corte por unidades puede compartirse con la segmentación de clientes.
- GE/McKinsey Portfolio Matrix → si antes hay que priorizar las unidades de negocio consolidadas dentro de las que se trabaja.
- Sales Force Effectiveness → si el resultado obliga a cambiar cómo se reparte el equipo comercial entre zonas, clientes o productos.
Profundizar
Origen y evolución
El enfoque procede de Patrick Viguerie, Sven Smit y Mehrdad Baghai, a partir de una investigación desarrollada en McKinsey & Company. Se publicó en 2007 y Wiley lo editó como libro en 2008, con el título The Granularity of Growth: How to Identify the Sources of Growth and Drive Enduring Company Performance.
El libro propone descomponer el crecimiento en tres fuentes: impulso de cartera, fusiones y adquisiciones, y ganancia de cuota.
Después, McKinsey amplió el estudio: pasó de unas 400 compañías en 2007 a más de 700, incorporando compañías menores, y desglosó los resultados por tramo de facturación.
Qué sabemos sobre su solidez
- EvidenciaEl artículo que presentó el enfoque (Baghai, Smit y Viguerie, McKinsey Quarterly, 2007) analizó el crecimiento de más de 200 grandes empresas de todo el mundo entre 1999 y 2005. Concluye que la ganancia de cuota es rara vez el motor principal del crecimiento en ese grupo: pesan más en qué segmentos se está y qué se adquiere que cuánta cuota se gana.
- EvidenciaEl hallazgo no es igual para todos los tamaños de empresa. En la ampliación posterior, al desglosar por facturación el patrón cambia. En las compañías más pequeñas, tomando como corte las de menos de unos 1.000 millones de dólares de ingresos, la ganancia de cuota aporta cerca de cuatro puntos porcentuales de crecimiento anual, frente a una contribución muy pequeña o incluso negativa en las compañías grandes.
- EvidenciaEn el artículo de 2007, la gran empresa media creció un 8,6 % al año: 5,5 puntos por el crecimiento de sus mercados, 3,0 por adquisiciones y solo 0,1 por ganar cuota.
- EvidenciaUna actualización posterior de la consultora McKinsey (Atsmon, 2017), con cientos de grandes empresas a lo largo de una década, da un reparto parecido: de 8,7 puntos de crecimiento anual, 5,4 vinieron del mercado, unos 2,5 de adquisiciones y 0,8 de ganar cuota. Solo el 13 % de las empresas logró más de un 5 % de crecimiento anual ganando cuota, y los movimientos agresivos para quitar clientes suelen provocar la reacción de los competidores.
- El consejo original —que el impulso de cartera y las adquisiciones pesan más que ganar cuota— sigue valiendo para las grandes compañías, que suelen tener cuotas significativas en mercados razonablemente maduros. No se puede trasladar sin más a una empresa menor.
La evidencia se presenta como una regularidad observada, no como una ley general, y con el desglose por tamaño de empresa que la propia McKinsey documentó después. Las cifras de contribución de cada fuente varían entre las distintas publicaciones de McKinsey según la muestra y el período; esta ficha no fija un reparto único.
Fuente original
- Viguerie, P., Smit, S. y Baghai, M. The Granularity of Growth: How to Identify the Sources of Growth and Drive Enduring Company Performance. Publicado en 2007; edición Wiley de 2008. Fuente original del enfoque y de la descomposición en impulso de cartera, adquisiciones y ganancia de cuota. Muestra del artículo de 2007 que presentó el enfoque: más de 200 grandes empresas de todo el mundo, entre 1999 y 2005. Según McKinsey (2011), la base de datos tenía unas 400 empresas en 2007.
Lecturas recomendadas
- Dora, S., Smit, S. y Viguerie, P. (2011). Drawing a new road map for growth. McKinsey & Company (McKinsey Quarterly), 1 de abril de 2011. Ampliación posterior del estudio, de unas 400 compañías en 2007 a más de 700, con desglose por tramo de facturación. Es la fuente del matiz sobre el mayor peso de la ganancia de cuota en compañías por debajo de unos 1.000 millones de dólares de ingresos.
- Baghai, M., Smit, S. y Viguerie, S. P. (2007). The granularity of growth. McKinsey & Company (McKinsey Quarterly), 1 de mayo de 2007. Presentación del estudio por la firma, con el argumento de que dónde se compite pesa más que cómo.
- Goyal, M., Hancock, M. Q. y Hatami, H. (2012). Selling into micromarkets. McKinsey & Company, julio de 2012. Cómo dividir el mercado en micromercados y repartir el equipo comercial según su potencial. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/selling-into-micromarkets
- Atsmon, Y. (2017). How growth champions thrive even in stagnating markets. McKinsey & Company, 30 de agosto de 2017. Actualización del reparto entre las tres fuentes del crecimiento. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/the-strategy-and-corporate-finance-blog/how-growth-champions-thrive-even-in-stagnating-markets
Autoría
- Autor original
- Patrick Viguerie, Sven Smit y Mehrdad Baghai, The Granularity of Growth (2008); investigación desarrollada en McKinsey & Company · 2008Atribución según las fuentes citadas
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-03-005 · v0.4 — V2 · Marco analítico · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos cuánto vale de verdad un mercadoHerramienta complementaria
- Necesitamos crecer y no sabemos de dónde vendrá el crecimientoHerramienta principal
- Tratamos a todos los clientes igual y no sabemos en qué grupos concentrarnosHerramienta complementaria
- No sabemos qué clientes o segmentos priorizarHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →