
Price Waterfall
Muestra, en cada venta, el ingreso neto real tras todos los descuentos, dentro y fuera de factura, y cuánto varía entre clientes.
¿Cuánto cobramos de verdad en cada venta, dónde se nos va el precio entre la tarifa y lo que queda en caja, y por qué clientes parecidos pagan precios tan distintos?
Desliza para explorar el gráfico.
Problema que resuelve
Price Waterfall ayuda a ver cuánto dinero queda de verdad en la empresa después de cada venta, y dónde se pierde por el camino.
En muchas empresas B2B, la tarifa dice poco de lo que se cobra. Entre el precio de lista y el dinero que queda al final hay descuentos en factura, pero también pronto pago, rappels por volumen, promociones, publicidad compartida con el distribuidor, portes pagados o plazos de cobro largos. Muchos de esos conceptos no aparecen en la factura. Se contabilizan en otras partidas y nadie los suma cliente a cliente.
La herramienta ordena todos esos conceptos en una cascada: parte del precio de lista y resta, uno a uno, cada descuento o coste ligado a la venta hasta llegar al precio de bolsillo (pocket price), lo que de verdad queda en el bolsillo de la empresa. Después compara ese precio entre clientes para ver cuánto varía y por qué.
Señales de que puede hacer falta:
- el precio medio de factura parece estable, pero el margen baja;
- nadie sabe decir cuánto se ha concedido en rappels, promociones y portes a un cliente concreto;
- los comerciales tienen margen amplio para negociar condiciones y cada uno lo usa a su manera;
- los grandes clientes se dan por rentables sin haberlo calculado;
- hay descuentos que se crearon para un fin y siguen aplicándose años después sin que nadie sepa por qué.
Cuándo aporta valor
- Diagnosticar por qué cae el margen cuando los precios de tarifa no han cambiado.
- Revisar la política de descuentos, rappels y condiciones comerciales.
- Preparar una subida de precios: antes de subir la tarifa, ver cuánto se pierde entre la tarifa y el cobro.
- Entender la rentabilidad real de clientes, canales o productos.
- Poner orden en la negociación comercial y en la discrecionalidad de la fuerza de ventas.
Cuándo no es la mejor herramienta
- Si el problema es a qué precio de lista vender según el valor que aporta la oferta. La cascada parte de la tarifa; no dice si la tarifa es la correcta. Para eso está Value-Based Pricing.
- Si lo que falta es saber cuánto está dispuesto a pagar el cliente. Hace falta investigar la disposición a pagar: Willingness to Pay.
- Si la pregunta es cómo está nuestro precio frente a la competencia en relación con el valor percibido. Para eso está Price Positioning / mapa precio–valor.
- Si lo que se quiere analizar es cuánto cuesta servir a través de cada canal. Es otra pregunta, con otra unidad de análisis: Route-to-Market / Channel Strategy.
- Si el negocio vende a precio fijo, sin descuentos ni condiciones negociadas. La cascada tiene pocos escalones y aporta poco.
Entender
Qué es
Price Waterfall es una forma de descomponer el precio de cada venta desde la tarifa hasta el dinero que queda de verdad. Michael V. Marn y Robert L. Rosiello, de McKinsey & Company, la presentaron en Harvard Business Review en 1992 junto con una segunda herramienta, la banda de precio de bolsillo.
La idea central es sencilla: el precio que importa no es el de lista ni el de factura, sino el precio de bolsillo, lo que queda en la empresa después de todo lo que se concede en cada transacción. Marn y Rosiello proponen que ese sea el precio de referencia para juzgar si un producto, un cliente o una operación son atractivos.
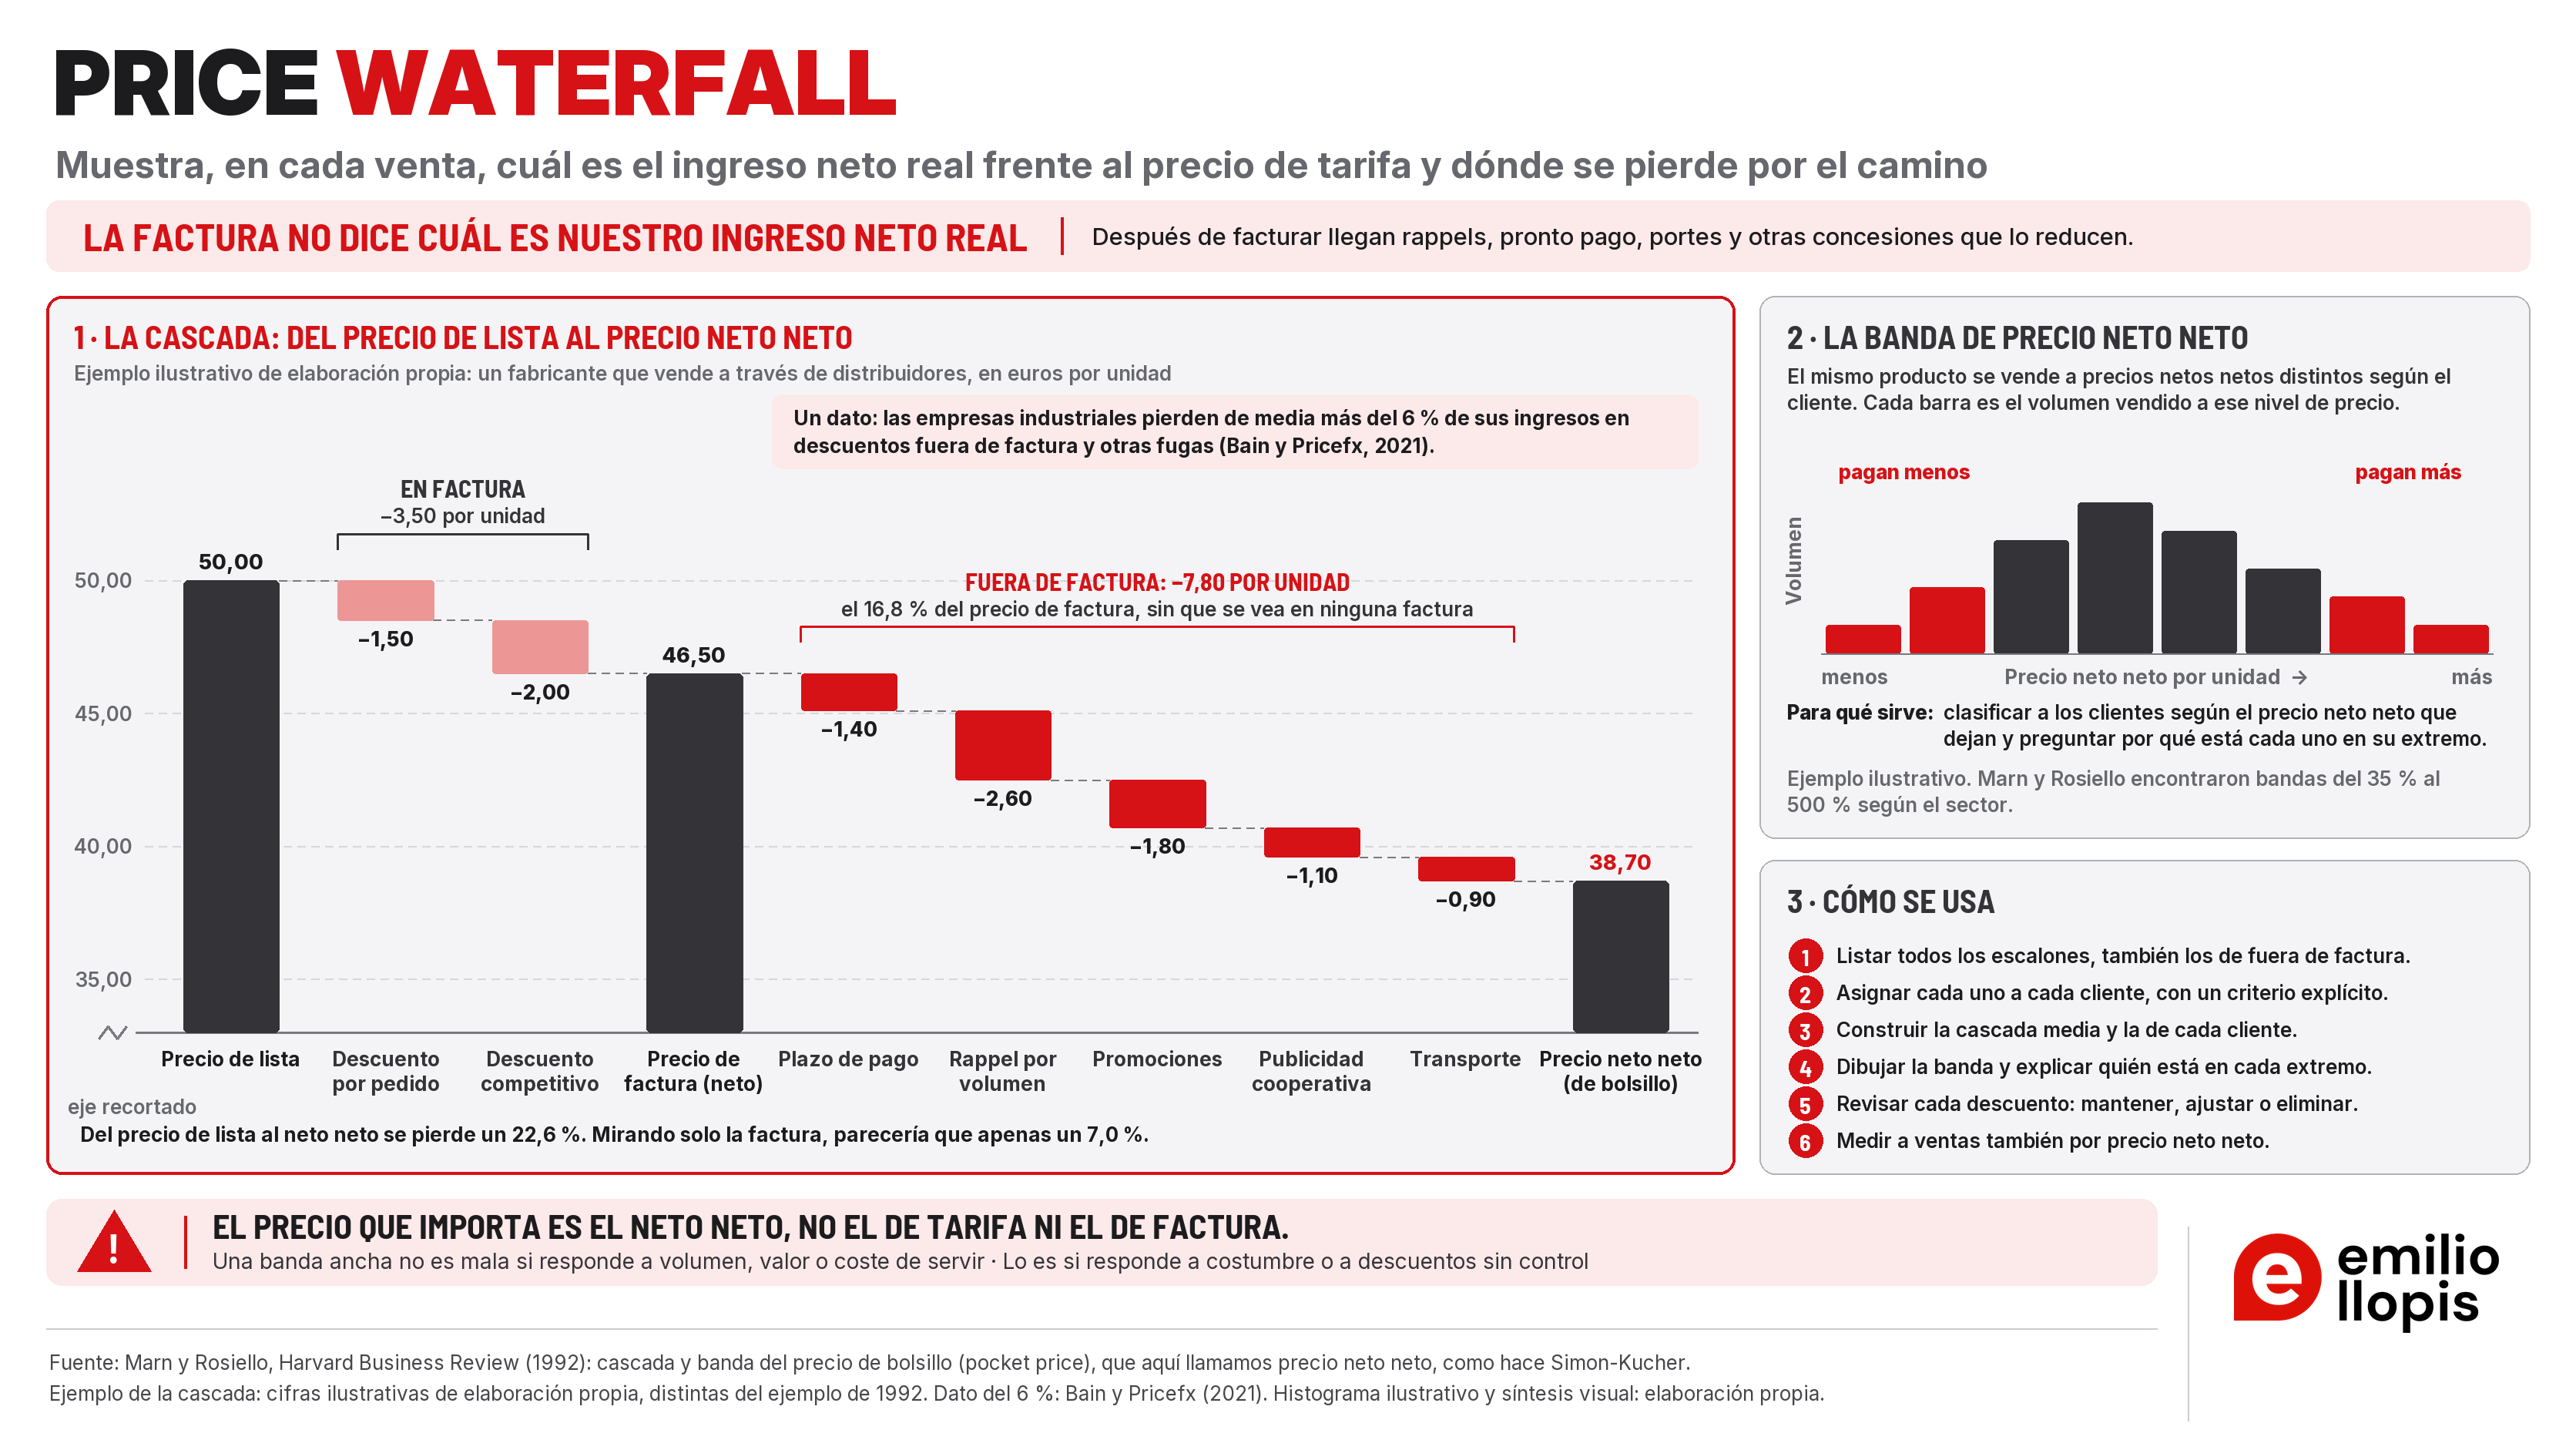
El visual resume la herramienta en tres bloques. A la izquierda (1), la cascada con un ejemplo ilustrativo de elaboración propia, con cifras distintas de las que publicaron Marn y Rosiello (1992): un fabricante que vende a través de distribuidores pasa del precio de lista (50,00 euros por unidad) al precio de factura o neto (46,50) y, tras cinco descuentos fuera de factura, al precio neto neto (38,70). Fuera de factura se pierde el 16,8 % del precio de factura sin que se vea en ninguna factura. Arriba, un dato de Bain y Pricefx (2021) sobre lo que pierden de media las empresas industriales. A la derecha, arriba (2), la banda de precio neto neto, con un histograma ilustrativo que va de los clientes que pagan menos a los que pagan más y sirve para clasificarlos; abajo (3), cómo se usa en seis pasos.
Los escalones de la cascada
La cascada tiene cinco piezas. Los conceptos concretos cambian de una empresa y de un sector a otro; los de cada pieza son los que citan las fuentes, a modo de ejemplo.
Precio de lista
Es el precio de tarifa del que parte la negociación. Puede ser un precio de catálogo, una tarifa para distribuidores o un precio base por producto.
Descuentos en factura
Son las rebajas que aparecen en la propia factura. Las fuentes citan, por ejemplo, descuentos por tamaño de pedido, descuentos competitivos para ganar o defender una operación, descuentos al distribuidor, descuentos para el cliente final y promociones aplicadas en factura.
Qué mirar: quién puede concederlos, con qué límites y si hay reglas escritas o depende de cada comercial.
Precio de factura
Es lo que resulta de restar los descuentos en factura al precio de lista. Marn y Rosiello observan que, en las empresas que siguen su precio, esta es la medida más utilizada. El problema es que se queda a mitad de camino.
Descuentos y costes fuera de factura
Son los conceptos que reducen lo que se cobra, o que suponen un coste ligado a esa venta, pero que no aparecen en la factura. Las fuentes citan, entre otros:
- descuento por pronto pago;
- coste de financiar el cobro: lo que cuesta a la empresa esperar a cobrar cuando el plazo de pago es largo;
- rappels por volumen: bonificaciones anuales según lo comprado;
- publicidad cooperativa: aportaciones a campañas del cliente o del distribuidor;
- promociones y apoyos de comercialización fuera de factura;
- transporte pagado por la empresa.
Por qué se ven mal. Marn y Rosiello lo explican así: el descuento por pronto pago acaba en gastos financieros, la publicidad cooperativa en el presupuesto general de promoción y los portes de cada cliente se mezclan con el resto del gasto de transporte. Como se contabilizan para toda la empresa, es difícil pensarlos, y más aún sumarlos, cliente a cliente u operación a operación.
Precio de bolsillo
Es lo que queda después de restar todo lo anterior: los ingresos que se quedan de verdad en la empresa como resultado de la transacción.
| Escalón | Importe (EUR) |
|---|---|
| Precio de lista para distribuidores | 50,00 |
| Descuento por tamaño de pedido | −1,50 |
| Descuento competitivo | −2,00 |
| Precio de factura | 46,50 |
| Descuento por plazo de pago | −1,40 |
| Bonificación anual por volumen | −2,60 |
| Promociones fuera de factura | −1,80 |
| Publicidad cooperativa | −1,10 |
| Transporte | −0,90 |
| Precio de bolsillo | 38,70 |
Entre la factura y el bolsillo se pierde un 16,8 % del precio de factura (7,80 euros por unidad). Nada de eso se ve si solo se mira la factura.
La banda de precio de bolsillo
La cascada describe una venta o una media. La segunda herramienta de Marn y Rosiello mira la dispersión: un mismo producto se vende a precios de bolsillo distintos a clientes distintos. El rango de esos precios, para un mismo producto, es la banda de precio de bolsillo (pocket price band). Se suele representar como un histograma: cuánto volumen se vende en cada tramo de precio de bolsillo.
Los autores describen bandas muy anchas. En 1992 citan rangos del 35 % en revestimientos de suelo, del 60 % en iluminación, del 70 % en periféricos informáticos, del 200 % en especialidades químicas y del 500 % en elementos de fijación. En 2003 describen un fabricante de iluminación que vendía unas bombillas por menos del 30 % del precio de lista y otras por el 90 % o más.
Lo interesante no es solo la anchura, sino quién está en cada extremo. Según los autores, clientes que la dirección consideraba muy rentables aparecían a menudo en la parte baja de la banda, y otros que se daban por poco rentables, en la parte alta. En uno de sus casos no encontraron relación entre el tamaño del cliente y su precio de bolsillo.
Qué mirar: la anchura de la banda, qué clientes están en cada extremo, si el precio de bolsillo tiene relación con el volumen, y qué escalones de la cascada explican las diferencias.
El margen de bolsillo
En 2003, Marn, Roegner y Zawada añaden un paso más: el margen de bolsillo (pocket margin). Se calcula restando al precio de bolsillo los costes directos del producto y los costes que se generan específicamente para servir a ese cliente concreto (por ejemplo, un servicio técnico dedicado o una logística especial). Igual que con el precio, se puede construir una banda de margen de bolsillo por clientes.
El margen de bolsillo sirve cuando el coste de servir varía mucho de un cliente a otro. Dos clientes con el mismo precio de bolsillo pueden dejar márgenes muy distintos.
Los tres niveles de gestión del precio
Marn y Rosiello sitúan la cascada dentro de una idea más amplia: el precio se gestiona en tres niveles distintos pero relacionados. Lo que se decide en uno afecta a los otros.
Nivel de sector
Es el nivel más amplio. Aquí actúan la oferta, la demanda, los costes y, según la versión de 2003, la regulación y otros factores generales que mueven el nivel de precios de todo el sector: cierres de plantas, nuevos competidores, cambios demográficos, sustitutivos, nuevas tecnologías. En 2003 los autores añaden que las empresas que lo hacen bien en este nivel evitan presiones innecesarias a la baja sobre los precios y a menudo se convierten en referentes de precio del sector.
Nivel de producto y mercado
Aquí la cuestión es el precio de un producto o servicio frente a la competencia. Exige entender cómo perciben los clientes las ofertas disponibles y qué atributos (de producto, de servicio e intangibles) deciden la compra. Con eso se fijan precios de lista que reflejen los puntos fuertes y débiles de la oferta.
Nivel de transacción
Aquí se decide el precio exacto de cada operación: de qué precio base se parte y qué condiciones, descuentos, bonificaciones, rappels e incentivos se aplican. Es el nivel de la cascada y de la banda.
Marn y Rosiello añaden que la estrategia de producto y mercado debe marcar el contexto de las decisiones de precio en cada transacción. En 2003, los autores sostienen que una empresa que quiera hacer del precio una fuente de ventaja tiene que dominar los tres niveles.
Por qué importa: el efecto del precio en el beneficio
Los autores defienden la importancia del precio con un cálculo sobre la cuenta de resultados media de un grupo amplio de empresas. Si el volumen no cambia, subir el precio un 1 % sube el beneficio operativo mucho más que mejorar en un 1 % el volumen o los costes, porque todo el aumento de precio llega directamente al beneficio.
- Marn y Rosiello (1992): con la economía media de 2.463 empresas de la base Compustat, una mejora del 1 % en el precio, sin pérdida de volumen, sube el beneficio operativo un 11,1 %. En su comparación, la misma mejora en costes variables lo sube un 7,8 %; en volumen, un 3,3 %; en costes fijos, un 2,3 %.
- Marn, Roegner y Zawada (2003): con la cuenta de resultados media de una empresa del índice S&P 1500, subir el precio un 1 %, con volúmenes estables, sube el beneficio operativo un 8 %. Es casi un 50 % más que el efecto de bajar un 1 % los costes variables y más del triple que el de subir un 1 % el volumen.
Qué no es
- No es una herramienta para fijar el precio de lista. Parte de la tarifa que existe. Si la tarifa está mal, la cascada no lo dirá: Value-Based Pricing.
- No es un análisis de precios frente a la competencia. Compara lo que cobramos a unos clientes y a otros, no nuestro precio con el de los rivales: Price Positioning / mapa precio–valor.
- No es un análisis completo de coste de servir. Incluye los costes ligados a cada cliente cuando se llega al margen de bolsillo, pero no estudia la economía de cada canal.
- No es una llamada a eliminar todos los descuentos. Muchos tienen sentido. La pregunta es si cada uno consigue lo que se buscaba al concederlo.
Tres cosas importantes para hacer bien el análisis
1Recoger todos los escalones, aunque estén en otra parte de la contabilidad
El valor de la herramienta está en sacar a la luz lo que no está en la factura. Hay que ir a buscar cada concepto a donde se registra: gastos financieros, promoción, transporte, acuerdos anuales con clientes.
2Asignar cada concepto a cada cliente o transacción
Una cascada media es útil para empezar, pero lo que permite decidir es la cascada por cliente y la banda. Muchos conceptos se pagan de forma global (un rappel anual, una campaña) y hay que repartirlos con un criterio razonable y explícito.
3Explicar la dispersión, no solo medirla
La banda dice que hay diferencias. El análisis tiene que decir de qué escalones vienen y si responden a algo que tenga sentido: volumen, valor para el cliente, coste de servir o posición estratégica.
Cómo poner orden en los descuentos
Simon-Kucher, consultora especializada en precios, propone cuatro elementos para descontar con sistema en B2B (Weill y Valentin, 2017):
- Separar el precio del producto del precio de cada cliente. El precio del producto refleja su valor; lo propio de cada cliente se trata con descuentos.
- Usar los descuentos para premiar el valor y orientar la conducta del cliente, con pocos criterios, de tres a cinco, fáciles de explicar: tamaño del cliente, forma de pago, canal.
- Medir y exigir la calidad del descuento. Comparar los descuentos reales con los recomendados, incluir la calidad del precio en los incentivos de ventas y pedir más nivel de aprobación cuanto mayor sea la desviación.
- Revisar el sistema con regularidad.
Según los autores, aplicar los cuatro elementos suele aportar entre un 1 % y un 3 % más de beneficio. Thomas Haller, también de Simon-Kucher, añade dos recomendaciones: conceder los descuentos por el valor que aporta cada cliente, no por la antigüedad de la relación, y ligar los incentivos de ventas a lo que muestra la cascada (Haller, 2015).
Aplicar
Cómo aplicarla
- 1
Elegir el perímetro del análisis
Una línea de producto, un mercado o un canal, y un periodo, normalmente un ejercicio completo, para que entren los rappels y acuerdos anuales. Empezar por un perímetro acotado y con peso en la facturación.
- 2
Hacer la lista de todos los escalones
Todo lo que separa el precio de lista del dinero que queda: descuentos en factura, condiciones de pago, rappels, promociones, aportaciones al cliente, portes, devoluciones y cualquier otro concepto propio del sector. Preguntar a ventas, finanzas y logística, porque cada uno conoce una parte.
- 3
Localizar cada escalón en los datos
Para cada concepto: dónde se registra, si se puede asignar a cada cliente o transacción y, si no, con qué criterio se reparte. Dejar escrito el criterio.
- 4
Construir la cascada media
Del precio de lista al precio de bolsillo para todo el perímetro. Da el orden de magnitud de las fugas y muestra cuánto se pierde fuera de factura.
- 5
Construir las cascadas por cliente y la banda de precio de bolsillo
Calcular el precio de bolsillo de cada cliente o transacción y ver cómo se reparte el volumen entre precios.
- 6
Explicar la banda
Cruzar el precio de bolsillo con el volumen, el tipo de cliente, el canal, el comercial responsable y los escalones de la cascada. Buscar los clientes fuera de lo razonable en los dos extremos.
- 7
Pasar al margen de bolsillo si el coste de servir varía mucho
Restar los costes directos del producto y los costes específicos de servir a cada cliente, y repetir la banda con márgenes.
- 8
Revisar cada escalón como una inversión
Para cada descuento o condición: qué objetivo tenía, qué cuesta y qué consigue. Mantener, reajustar o eliminar.
- 9
Decidir las acciones
Política de descuentos (reglas, límites y objetivos por escalón), clientes a renegociar, clientes a desarrollar y cambios en la forma de medir y remunerar a la fuerza de ventas.
- 10
Medir el precio de bolsillo de forma periódica
Sin seguimiento, las fugas vuelven. Los autores describen empresas que crearon sistemas para seguir el precio de bolsillo transacción a transacción.
Kit práctico
Plantilla de cascada
| Escalón | Tipo (en factura / fuera de factura) | Importe por unidad o % sobre lista | Dónde se registra | Criterio de asignación por cliente | Objetivo que persigue |
|---|---|---|---|---|---|
| Precio de lista | — | 100 % | |||
| Descuento 1 | En factura | ||||
| Descuento 2 | En factura | ||||
| Precio de factura | |||||
| Pronto pago | Fuera de factura | ||||
| Coste de los plazos de cobro | Fuera de factura | ||||
| Rappel por volumen | Fuera de factura | ||||
| Promociones y publicidad cooperativa | Fuera de factura | ||||
| Transporte | Fuera de factura | ||||
| Otros | Fuera de factura | ||||
| Precio de bolsillo | |||||
| Costes directos del producto (opcional) | |||||
| Costes específicos de servir a este cliente (opcional) | |||||
| Margen de bolsillo (opcional) |
Guía para leer la banda de precio de bolsillo
| Qué se observa | Qué puede significar | Pregunta que hay que hacerse |
|---|---|---|
| Banda estrecha | Política de precios homogénea, o poca diferenciación entre clientes | ¿Tratamos igual a clientes que aportan valor distinto? |
| Banda ancha, con relación clara entre volumen y precio | Descuentos por volumen coherentes | ¿Los escalones de volumen están bien calibrados? |
| Banda ancha, sin relación entre volumen y precio | Descuentos por costumbre, por negociación o sin control | ¿Qué explica que clientes parecidos paguen tan distinto? |
| Clientes grandes en la parte baja | Poder de negociación o condiciones heredadas | ¿Compensa su volumen lo que cuestan? |
| Clientes pequeños en la parte baja | Descuentos que nadie revisa | ¿Quién los concedió y con qué objetivo? |
| Diferencias concentradas en un escalón | Un escalón mal gobernado | ¿Quién decide ese escalón y con qué reglas? |
Preguntas de conclusión
- ¿Cuánto se pierde de media entre el precio de lista y el precio de bolsillo? ¿Qué parte fuera de factura?
- ¿Qué dos o tres escalones explican la mayor parte de la pérdida?
- ¿Cuánto varía el precio de bolsillo entre clientes y qué lo explica?
- ¿Qué clientes están fuera de lo razonable, en cada extremo?
- ¿Qué descuentos no consiguen el objetivo para el que se crearon?
- ¿Qué haría falta cambiar en reglas, autorizaciones, información e incentivos para que no vuelva a pasar?
Ejemplo de una buena conclusión
Una conclusión así dice dónde se pierde el precio, por qué y qué se va a cambiar. Una cascada sin acciones, no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Quedarse en el precio de factura | Se da por bueno un precio que todavía no ha descontado rappels, portes o pronto pago. | Completar la cascada hasta el precio de bolsillo. |
| Hacer solo la cascada media | Se ve cuánto se pierde, pero no quién ni por qué. | Construir las cascadas por cliente y la banda. |
| Olvidar escalones que están en otras partidas | La cascada queda incompleta y el precio de bolsillo sale más alto de lo real. | Revisar con finanzas, logística y marketing todas las partidas ligadas a clientes. |
| Suponer que los grandes clientes son los más rentables | Se protegen condiciones que no se justifican. | Comprobarlo con el precio y el margen de bolsillo. |
| Leer toda dispersión como un problema | Se castigan diferencias que responden a volumen, valor o coste de servir. | Explicar cada diferencia antes de actuar. |
| Eliminar descuentos sin mirar su efecto | Se pierden clientes o volumen que sí justificaban el descuento. | Revisar cada escalón por su objetivo y su resultado. |
| Cambiar las reglas sin cambiar los incentivos | La fuerza de ventas sigue concediendo lo que le ayuda a cumplir su objetivo de volumen. | Alinear objetivos e incentivos con el precio de bolsillo. |
Limitaciones
- Depende de datos que muchas empresas no tienen asignados por cliente. Rappels, portes o promociones se registran a menudo de forma global. Repartirlos exige supuestos que conviene hacer explícitos.
- Mira lo que se cobra, no lo que se podría cobrar. No dice si la tarifa es la adecuada ni cuánto valor percibe el cliente.
- Es una foto del pasado. Muestra lo que se concedió; no predice cómo reaccionarán los clientes a un cambio de condiciones.
- No mide por sí sola el riesgo de perder volumen. Corregir precios de bolsillo bajos puede costar clientes; hay que valorarlo caso a caso.
- La lectura de la banda necesita criterio. El mismo dato puede reflejar una política acertada o una falta de control.
- Los casos de éxito publicados proceden de la práctica de McKinsey. Son casos descritos por los propios autores, en parte con los nombres cambiados, no estudios independientes (ver Profundizar).
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners aplicamos la cascada de precios con frecuencia. Muchos de nuestros clientes tienen tarifas que se han ido inflando con el tiempo, sobre las que se aplican descuentos distintos según el tipo de cliente, las condiciones negociadas y otros acuerdos. Al final, nadie sabe con certeza cuánto se ingresa de verdad.
Por eso reconstruimos la cascada hasta llegar al precio neto neto de cada cliente: el ingreso real que deja. Con ese dato se puede hacer estrategia de clientes y de venta: decidir qué clientes desarrollar, qué condiciones revisar y cómo orientar el trabajo del equipo comercial.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Price Waterfall suele entrar en un diagnóstico de precios o de rentabilidad comercial, a menudo antes de una revisión de tarifas, de la política de descuentos o de la negociación anual con clientes. Responde a una pregunta concreta: cuánto se cobra de verdad y dónde se pierde. No decide por sí sola el precio ni la estrategia comercial.
La lógica del orden es esta: primero se ve dónde se pierde el precio en cada transacción; después se relaciona con la rentabilidad de los clientes; después se revisa si el precio de partida es el correcto; y, al final, se lleva la disciplina a la organización comercial. Empezar por la cascada tiene una ventaja práctica: usa datos propios y suele mostrar pronto dónde está el dinero.
Una secuencia habitual de trabajo puede ser esta:
- 1Price Waterfall
- 2Customer Segmentation
- 3Price Positioning / mapa precio–valor
- 4Value-Based Pricing
- 5Sales Force Effectiveness
-
1
Price Waterfall esta herramienta
Muestra el precio de bolsillo, las fugas de la cascada y la dispersión entre clientes.
-
2
Relaciona el precio y el margen de bolsillo con la rentabilidad y el valor esperado de cada cliente (CLV) y con los segmentos que la empresa quiere desarrollar.
-
3
Price Positioning / mapa precio–valor
Comprueba si la tarifa de partida refleja la posición de la oferta frente a la competencia: el segundo nivel de gestión del precio.
-
4
Si la tarifa no refleja el valor, la redefine. La cascada dice cuánto se pierde; el precio por valor dice de qué precio conviene partir.
-
5
Lleva las nuevas reglas a la fuerza de ventas: objetivos, autorizaciones e incentivos coherentes con el precio de bolsillo.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Key Account Management → si las mayores fugas están en pocas cuentas grandes y hay que replantear la relación con ellas.
- Route-to-Market / Channel Strategy → si las diferencias vienen del canal y hay que analizar cuánto cuesta servir a través de cada uno.
- Profit Pools → si queremos ver dónde se gana el dinero a lo largo de la cadena del sector, más allá de nuestras transacciones.
- Five Forces → si la presión sobre el precio viene del sector (primer nivel de gestión del precio) y no de cómo negociamos.
- KPI / Driver Tree → si queremos convertir el precio de bolsillo y sus escalones en indicadores de seguimiento.
- Revenue Bridge → si queremos ver qué parte de la variación de las ventas se debe al precio, al volumen y al mix.
Profundizar
Origen y evolución
Michael V. Marn y Robert L. Rosiello, de McKinsey & Company, presentaron la cascada de precio de bolsillo (pocket price waterfall) y la banda de precio de bolsillo (pocket price band) en «Managing Price, Gaining Profit» (Harvard Business Review, 1992). El artículo sitúa las dos herramientas en el nivel de transacción, dentro de tres niveles de gestión del precio (sector, estrategia de producto y mercado, y transacción). Lo ilustra con ejemplos sectoriales y con un caso descrito como parcialmente disfrazado, un fabricante de baterías.
En 2003, Marn, Eric V. Roegner y Craig C. Zawada volvieron sobre las mismas herramientas en «The Power of Pricing» (The McKinsey Quarterly). Aportan dos cosas útiles:
- el margen de bolsillo y su banda, que restan al precio de bolsillo los costes directos del producto y los costes de servir a cada cliente;
- una descripción de los tres niveles en la que el objetivo explícito es convertir el precio en una fuente de ventaja («price advantage»), para lo cual hay que dominar los tres.
Los mismos autores desarrollaron el enfoque en el libro The Price Advantage (2004). La segunda edición (2010) la firman Walter L. Baker, Michael V. Marn y Craig C. Zawada.
Casos publicados por los autores. En 1992, el fabricante de baterías subió su precio de bolsillo medio un 3 % en el primer año y, con el volumen estable, su beneficio operativo un 42 %. En 2003, el fabricante de iluminación subió su precio de bolsillo medio un 3,6 % y su beneficio operativo un 51 %. En los dos casos, las medidas fueron parecidas: corregir las cuentas con precios fuera de lo razonable, impulsar las ventas en las cuentas con mejor precio o margen y crear sistemas para seguir el precio de bolsillo; en el caso de 2003, además, reglas de descuento más estrictas. Son casos de la práctica de los autores, no estudios independientes; no permiten generalizar esos resultados.
Fuente original
- Marn, M. V. y Rosiello, R. L. (1992). Managing price, gaining profit. Harvard Business Review, 70(5), 84–94.
Libro de referencia
- Marn, M. V., Roegner, E. V. y Zawada, C. C. (2004). The Price Advantage. John Wiley & Sons. Desarrollo completo del enfoque de McKinsey sobre gestión de precios.
- Baker, W. L., Marn, M. V. y Zawada, C. C. (2010). The Price Advantage (2.ª ed.). John Wiley & Sons.
Lecturas ejecutivas recomendadas
- Marn, M. V., Roegner, E. V. y Zawada, C. C. (2003). The power of pricing. The McKinsey Quarterly, 2003(1). Cascada, banda, margen de bolsillo y los tres niveles de gestión del precio, con el caso del fabricante de iluminación. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/the-power-of-pricing
- Weill, A. y Valentin, P. (2017). Successful customer discounting in B2B: This is how it works. The Pricing Advisor, Professional Pricing Society (Simon-Kucher). Cuatro elementos para descontar con sistema.
- Haller, T. (2015). Der Preiswasserfall. Industriemagazin (Simon-Kucher). La cascada hasta el precio neto neto y cómo usarla.
- Davenport, C., Kermisch, R., Hamilton, N. y Harrison, K. (2021). The hidden profit killers in off-invoice discounts. Bain & Company. https://www.bain.com/insights/off-invoice-discounts/ Fugas fuera de factura en empresas industriales.
- Kermisch, R., Davenport, C. y Hamilton, N. (2021). 68 cents on the dollar: Why price increases leak away. Bain & Company. https://www.bain.com/insights/68-cents-on-the-dollar-snap-chart/ Cuánto de una subida de tarifa llega de verdad al ingreso.
El artículo de 1992 se ha cotejado a través de una copia del texto completo alojada por una universidad, no en la edición del editor; el volumen y las páginas proceden de bases bibliográficas. De The Price Advantage se han comprobado autores, editorial y año de ambas ediciones, no su contenido. Se han cotejado, además, Haller (2015), Weill y Valentin (2017) y los dos textos de Bain (2021). Las cifras de Simon-Kucher y de Bain proceden de su propia práctica y de sus paneles de datos, no de estudios independientes.
Autoría
- Autor original
- Michael V. Marn y Robert L. Rosiello (McKinsey & Company); desarrollo posterior con Eric V. Roegner, Craig C. Zawada y Walter L. Baker · 1992 (HBR) · 2003 (McKinsey Quarterly) · 2004 y 2010 (The Price Advantage)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-09-003 · v0.2 — V2 · Marco analítico · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- Vendemos mucho, pero con poca rentabilidadHerramienta principal
Playbooks breves en los que aparece
- Quiero saber dónde se me escapa el precioPaso 1 de 2
Todas las herramientas del área 04 · Go-to-Market y desarrollo comercial →