
Purpose, Mission, Vision & Values
Ayuda a distinguir y formular propósito, misión, visión y valores, y a comprobar que orientan de verdad la estrategia, la cultura y las decisiones de la empresa.
¿Tenemos claro por qué existe nuestra empresa, qué hacemos y para quién, qué queremos llegar a ser y qué principios deben orientar nuestros comportamientos?
Desliza para explorar el gráfico.
Problema que resuelve
Muchas empresas tienen escritas su misión, su visión y sus valores, y cada vez más también un propósito. Aparecen en la web, en las presentaciones, en los manuales de bienvenida y en los planes estratégicos.
Pero si preguntamos a sus directivos qué significa cada una, oímos respuestas distintas. Uno dice que la misión es lo que la empresa quiere llegar a ser; otro, que la visión son los productos que vende hoy. El propósito acaba siendo una frase grandilocuente sin relación con el negocio, y los valores, palabras como innovación, compromiso o excelencia, sin decir qué conductas exigen.
El problema no es que falten declaraciones. Es que muchas no aclaran nada ni ayudan a decidir.
Esta herramienta ayuda a distinguir los cuatro conceptos y a usarlos para dirigir la empresa. No se trata de redactar cuatro frases bonitas, sino de aclarar por qué existe la organización, qué hace y qué valor aporta, qué quiere llegar a ser y qué principios deben guiar su conducta. Y de comprobar si todo eso encaja con su estrategia y con cómo funciona de verdad.
Señales de que puede hacer falta:
- la misión y la visión parecen intercambiables;
- usamos frases genéricas que podrían ser de cualquier empresa;
- hemos cambiado de negocio y mantenemos declaraciones antiguas;
- cada directivo entiende de forma distinta nuestra razón de ser;
- queremos crecer y no sabemos qué actividades encajan con lo que somos;
- hablamos de propósito, pero no sabemos cómo influye en las decisiones;
- los valores publicados no coinciden con ciertos comportamientos;
- la estrategia y la comunicación transmiten mensajes contradictorios;
- preparamos un plan estratégico o necesitamos alinear varias empresas, divisiones o equipos.
Cuándo aporta valor
- Clarificación estratégica: cuando la empresa necesita ordenar su identidad, su actividad y su ambición.
- Planes estratégicos: antes de decidir cómo crecer.
- Transformación: cuando el negocio cambia y hay que saber qué se mantiene y qué evoluciona.
- Empresa familiar: en una sucesión o una profesionalización que exige alinear generaciones y responsables.
- Cultura y liderazgo: para hacer explícitos los principios de conducta.
- Marca: como cimiento de la identidad y la estrategia de marca.
- Integración: tras una compra o una fusión.
Cuándo no es la mejor herramienta
- Si hay que decidir dónde competir y cómo ganar. Las declaraciones orientan la estrategia, pero no la sustituyen. Es mejor Playing to Win / Strategy Choice Cascade.
- Si hay que fijar objetivos e indicadores. La visión orienta, pero hay que traducirla a planes, recursos y responsables. Puede ayudar OKR — Objectives & Key Results.
- Si queremos diagnosticar la cultura a fondo. Es mejor Organizational Culture.
- Si buscamos definir toda la estrategia de marca. Aporta los cimientos, pero no sustituye a los modelos de branding.
- Si solo queremos un eslogan. Una declaración corporativa no es un lema publicitario.
Entender
Las cuatro grandes declaraciones
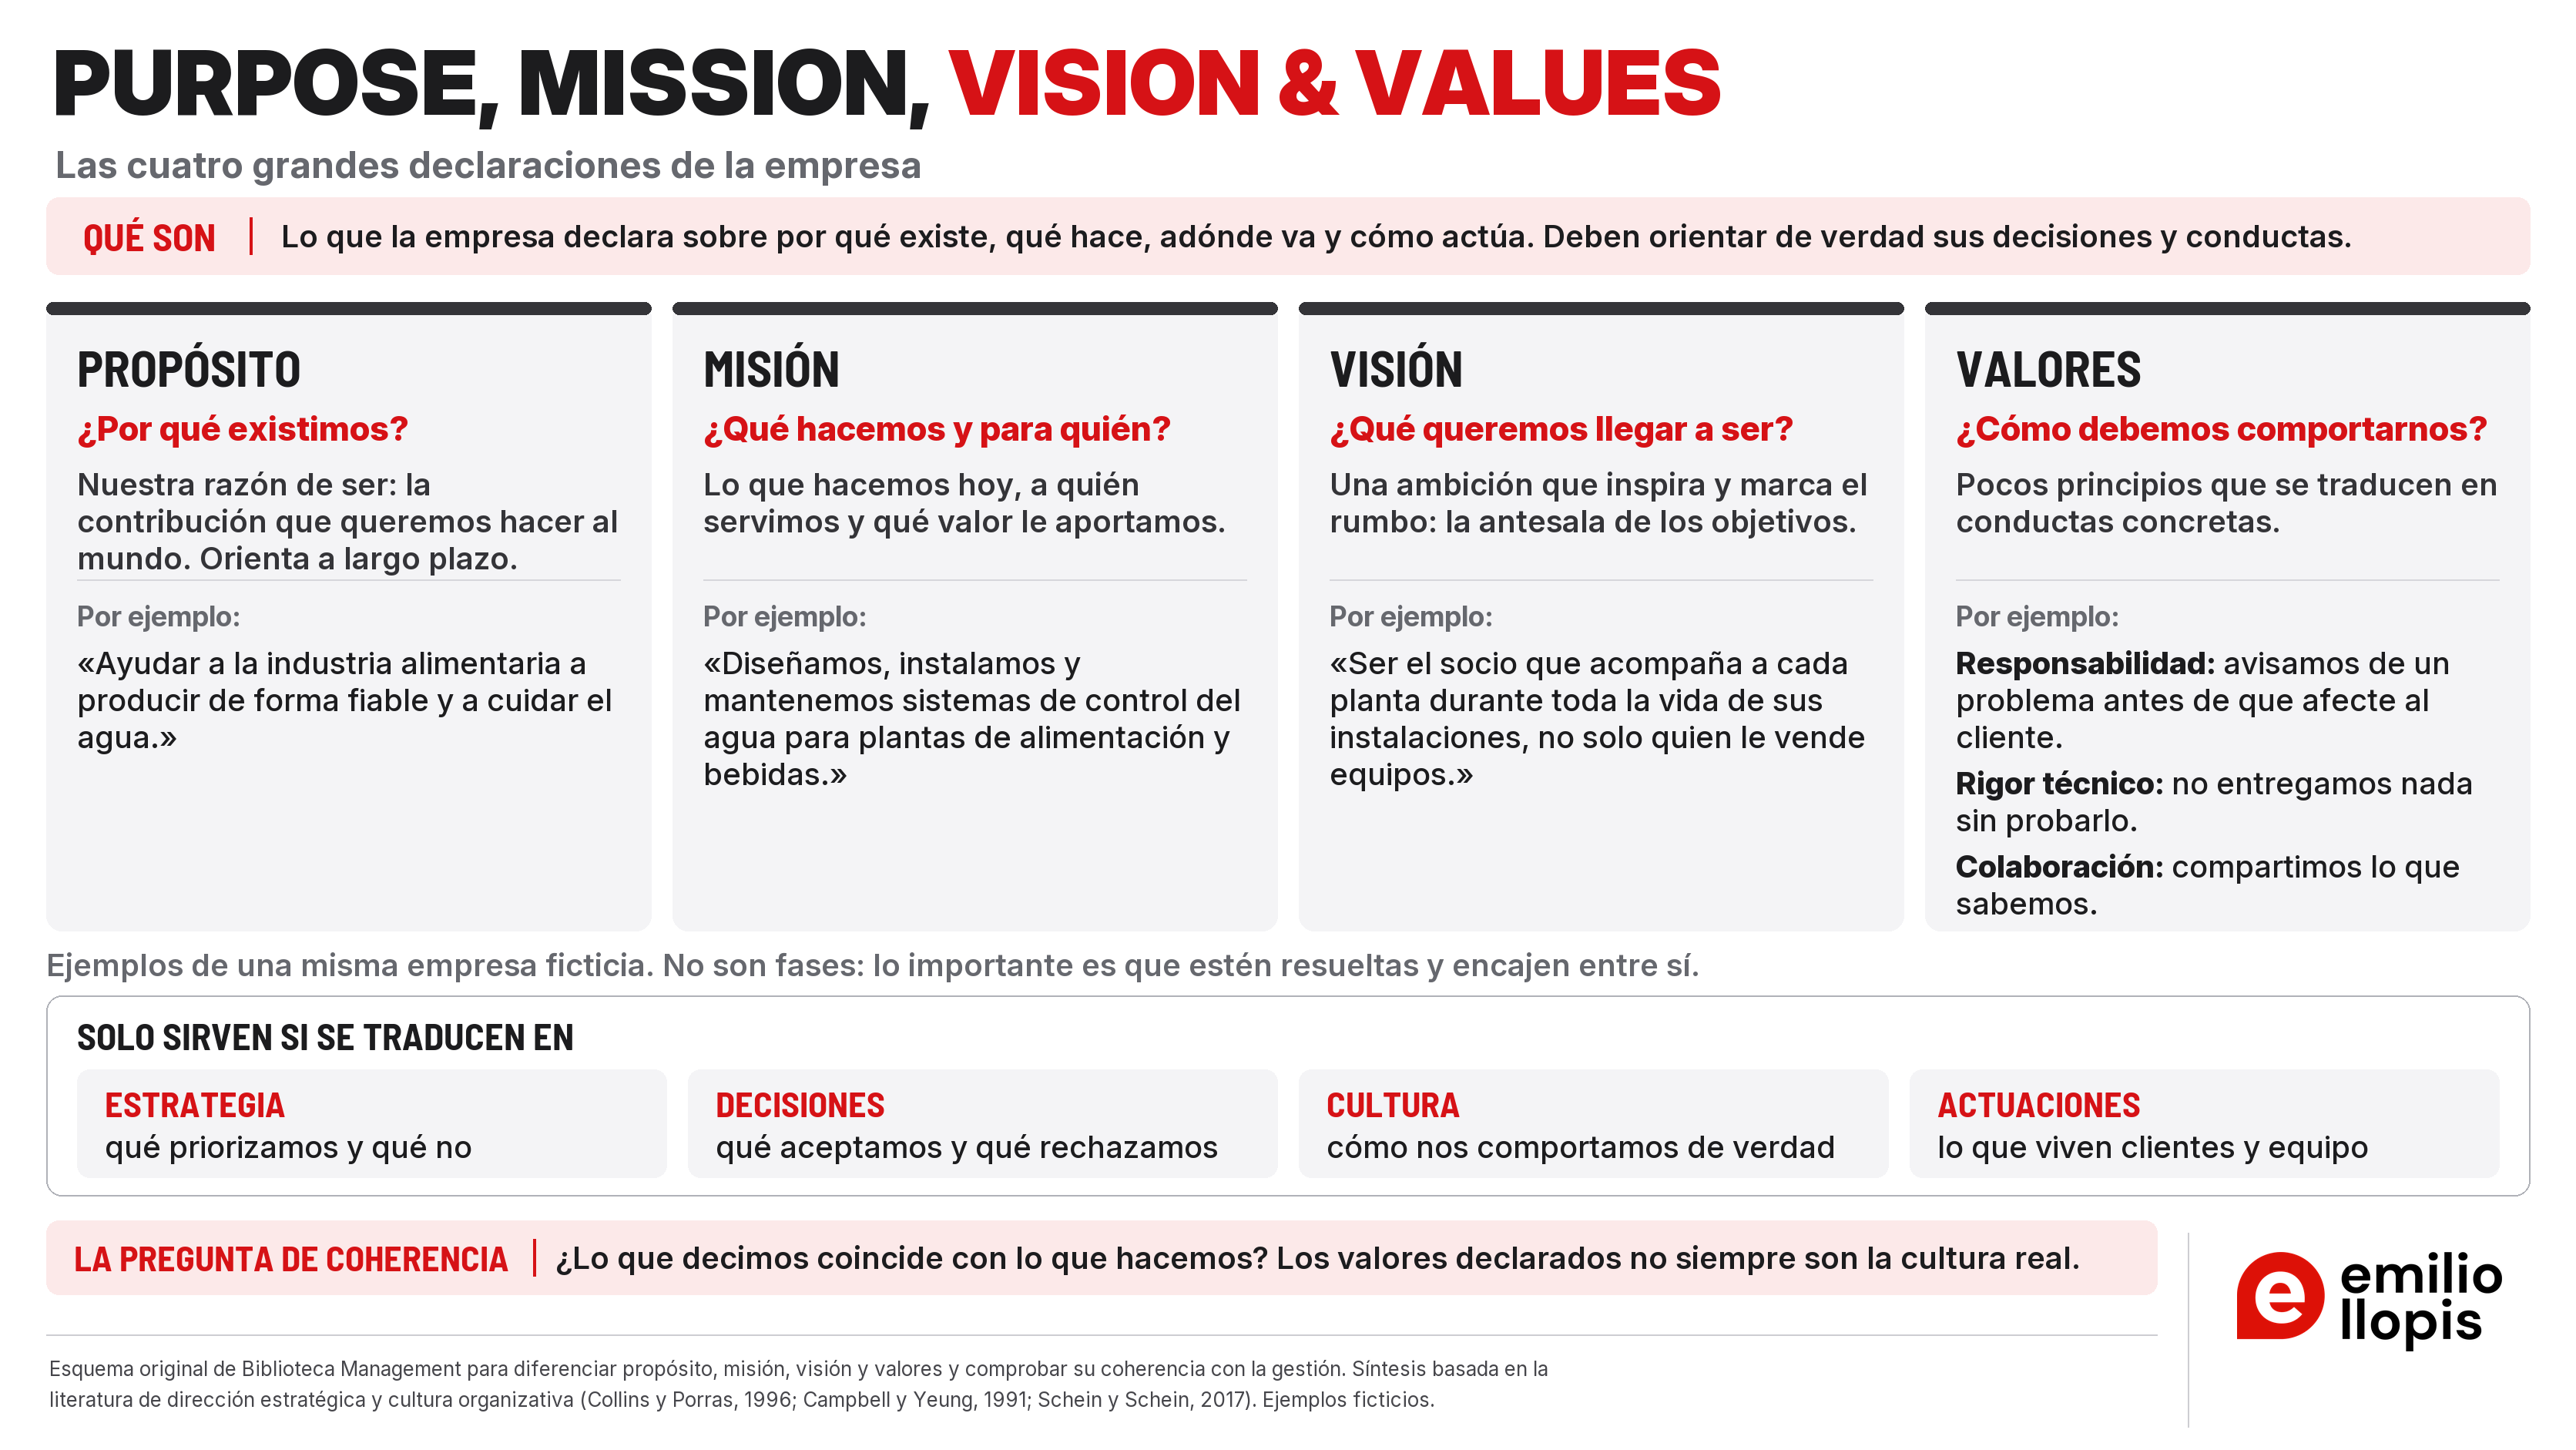
Son lo que la empresa declara sobre por qué existe, qué hace, adónde va y cómo actúa. Solo sirven si orientan de verdad sus decisiones y conductas.
| Declaración | Pregunta | Función |
|---|---|---|
| Propósito | ¿Por qué existimos? | Expresar nuestra razón de ser: la contribución que queremos hacer al mundo con lo que hacemos. Orienta a largo plazo |
| Misión | ¿Qué hacemos y para quién? | Definir lo que hacemos hoy, a quién servimos y qué valor le aportamos |
| Visión | ¿Qué queremos llegar a ser? | Fijar una ambición que inspira y marca el rumbo: la antesala de los objetivos |
| Valores | ¿Cómo debemos comportarnos? | Pocos principios que se traducen en conductas concretas |
Como muestra el gráfico, las cuatro declaraciones tienen el mismo peso y no son fases: cada una responde a una pregunta y lleva un ejemplo de la misma empresa ficticia. Debajo, en qué tienen que traducirse para servir de algo: estrategia (qué priorizamos y qué no), decisiones (qué aceptamos y qué rechazamos), cultura (cómo nos comportamos de verdad) y actuaciones (lo que viven clientes y equipo). Al final, la pregunta de coherencia entre lo que se dice y lo que se hace.
1. Propósito: por qué existimos
El propósito expresa la razón de ser de la empresa: la contribución que quiere hacer al mundo con su actividad, más allá de vender.
No describe productos o servicios. Y no tiene por qué ser una causa social o ambiental. Knowles, Hunsaker, Grove y James (Harvard Business Review, 2022) distinguen tres tipos de propósito: centrado en la función que cumple lo que hacemos (lo que llaman competence), en la forma de trabajar (cultura) o en una causa social. Una empresa industrial puede encontrar su propósito en hacer más seguros ciertos procesos; una sanitaria, en mejorar la vida de los pacientes; una tecnológica, en resolver problemas que limitan lo que pueden hacer personas y organizaciones. Lo importante es que sea auténtico, relevante y esté ligado a lo que la empresa puede aportar de verdad.
Cómo formular un propósito útil. Entender tres cosas: la necesidad (¿qué problema relevante ayudamos a resolver?), nuestra identidad y capacidades (¿por qué estamos preparados para esa contribución?) y las decisiones que debe orientar (¿qué haremos y qué dejaremos de hacer por ella?). BCG BrightHouse, la consultora especializada en propósito de Boston Consulting Group, propone buscarlo en la intersección entre quiénes somos y qué necesidad cubrimos en el mundo.
Ejemplo
| Formulación débil | Formulación útil |
|---|---|
| «Transformar el mundo mediante la innovación y la excelencia» | «Ayudar a la industria alimentaria a producir de forma fiable y a cuidar el agua» |
| No dice qué contribución hace ni cómo se demostraría | Expresa una contribución concreta, ligada a una actividad |
Dos matices. El propósito debe ser duradero, pero no inmutable: se mantiene aunque cambien productos y mercados, y una transformación profunda puede justificar revisarlo. Y es compatible con la rentabilidad: sin viabilidad económica no hay forma de sostener ninguna contribución.
Qué no es: una campaña de responsabilidad social, una declaración genérica de sostenibilidad, un objetivo financiero, un eslogan emocional sin fundamento ni una garantía de mejores resultados.
2. Misión: qué hacemos, para quién y qué valor aportamos
La misión expresa la actividad y la contribución actual de la empresa: qué hace, a quién sirve y qué valor quiere aportar. Es una definición práctica; algunos modelos usan una más amplia.
Responde a tres preguntas: ¿qué hacemos?, ¿para quién?, ¿qué valor aportamos y con qué capacidades? No debe ser una lista de productos ni una frase que valga para cualquier empresa.
Ejemplo
| Misión poco útil | Misión mejor formulada |
|---|---|
| «Ofrecer soluciones innovadoras y de máxima calidad para satisfacer las necesidades de nuestros clientes» | «Diseñamos, instalamos y mantenemos sistemas de control del agua para plantas de alimentación y bebidas, combinando ingeniería y asistencia técnica para mejorar la fiabilidad de sus procesos y ayudarles a gestionar sus recursos» |
| Podría ser de miles de empresas | Dice qué hace, para quién, con qué capacidades y qué valor aporta |
Cuatro criterios para evaluarla: claridad (¿se entiende a qué se dedica?), relevancia (¿qué necesidades satisface?), concreción (¿se distingue de los competidores?) y capacidad de evolución (¿deja crecer el negocio sin encorsetarlo?).
Errores habituales: confundir la misión con el posicionamiento, llenarla de palabras como liderazgo o excelencia, describir el futuro en lugar de la actividad actual o enumerar productos sin explicar el valor.
3. Visión: qué queremos llegar a ser
La visión expresa el futuro que la empresa aspira a construir. Es una ambición que inspira y marca el rumbo: la antesala de los objetivos.
No describe la situación actual. Tiene que permitir imaginar qué empresa queremos ser y orientar las decisiones para llegar. Debe aportar ambición (un avance significativo respecto al presente), claridad (un futuro reconocible), coherencia (con la identidad, las capacidades y el propósito) y utilidad (orientar inversiones, capacidades y prioridades).
Ejemplo
| Visión poco útil | Visión mejor formulada |
|---|---|
| «Ser una empresa líder, innovadora y de referencia internacional» | «Ser el socio que acompaña a cada planta alimentaria durante toda la vida de sus instalaciones, no solo quien le vende equipos» |
| No dice en qué quiere liderar ni qué tiene que conseguir | Describe una transformación concreta del negocio: de vender equipos a acompañar con servicios |
Visión y objetivos. La visión no es un objetivo: es la ambición de la que se derivan los objetivos. En esta biblioteca la visión no lleva año ni cifras: los plazos y los números van en los objetivos y en el plan estratégico. Otros autores sí los incluyen (Collins y Porras proponen una meta muy ambiciosa a 10–30 años). Si una empresa los pone, tienen que salir del diagnóstico y la estrategia, no inventarse para que la visión parezca más precisa.
Misión y visión. La misión aclara el presente; la visión da dirección hacia el futuro. Están relacionadas y algunas empresas las integran en una sola formulación.
4. Valores: cómo debemos comportarnos
Los valores son los principios que la empresa declara y propone como guía de sus decisiones y conductas. No deben ser una lista de palabras positivas: cada valor tiene que significar algo en la empresa y traducirse en comportamientos concretos.
Para cada valor hay que definir qué significa, qué comportamientos exige y qué comportamientos no aceptamos.
Ejemplo
| Valor poco desarrollado | Valor mejor formulado |
|---|---|
| «Responsabilidad» | «Respondemos de nuestros compromisos hasta resolver, también cuando hay dificultades». Conductas: avisamos de un problema antes de que afecte al cliente; no pasamos una incidencia a otro sin asegurar que tiene responsable; reconocemos los errores y ayudamos a resolverlos; cumplimos o avisamos a tiempo cuando no podemos |
Cómo elegirlos. Preguntarse qué principios son de verdad importantes, qué conductas hay que reforzar, qué comportamientos son incompatibles con lo que somos, qué principios defenderíamos aunque resulten incómodos y si podemos explicar nuestros valores con hechos. Mejor pocos y con consecuencias prácticas que una lista larga de atributos genéricos.
Qué evitar: confundir valores con capacidades o con resultados, usar palabras intercambiables, declarar principios que la dirección no va a cumplir y creer que comunicarlos basta para que se vivan.
Valores declarados y cultura real
Los valores declarados dicen cómo quiere comportarse la empresa. La cultura muestra cómo funciona de verdad.
Una empresa puede declarar la colaboración y recompensar el individualismo; declarar orientación al cliente y tomar decisiones que le complican la vida; declarar innovación y castigar los errores razonables.
| Valores declarados | Cultura real | |
|---|---|---|
| Qué son | Principios que la empresa propone como guía | Patrones de comportamiento, normas y supuestos compartidos |
| Cómo los conocemos | Declaraciones, documentos y políticas | Observando decisiones, relaciones y experiencias |
| Cómo se forman | Se pueden formular de forma expresa | Se construye con aprendizajes y prácticas repetidas |
| Principal riesgo | Declarar principios que no se cumplen | Normalizar comportamientos contrarios a lo que se quiere |
Edgar Schein distingue tres niveles de la cultura: los artefactos y manifestaciones visibles, las creencias y valores declarados, y los supuestos básicos compartidos. Por eso una declaración de valores no describe por sí sola la cultura de una empresa.
Los valores y la cultura no son mundos separados: los valores compartidos y practicados forman parte de la cultura. La distinción importante es entre lo que se declara y lo que se interioriza y se vive.
¿Hacen falta cuatro declaraciones separadas?
No necesariamente. Algunas empresas integran propósito y misión; otras usan una visión que expresa su razón de ser; otras agrupan sus principios con nombres propios. No están mal formuladas por eso. Lo que hay que evaluar es si las cuestiones fundamentales están resueltas, si las declaraciones son claras, si no se contradicen, si ayudan a decidir y si están respaldadas por hechos.
No hay que crear declaraciones redundantes solo para completar cuatro apartados.
Aplicar
Cómo aplicarla: seis pasos
- 1
Diagnosticar
Revisar las declaraciones actuales, preguntar a directivos y profesionales qué entienden por ellas, buscar contradicciones y ver cuánto influyen en las decisiones. Resultado: diagnóstico de claridad y coherencia.
- 2
Entender la identidad y la actividad
Historia, capacidades, clientes, necesidades que se atienden, contribución, fortalezas y evolución del negocio. Resultado: base para el propósito y la misión.
- 3
Definir el futuro
Qué empresa queremos ser, qué transformación necesitamos, qué capacidades hay que desarrollar y qué decisiones estratégicas exigirá. Resultado: visión.
- 4
Definir los principios de actuación
Elegir los valores, explicar su significado, traducirlos en conductas y fijar las conductas incompatibles. Resultado: valores operativos.
- 5
Contrastar las cuatro declaraciones
Claridad, coherencia, credibilidad, relevancia, relación con las decisiones y contradicciones con la cultura real. Resultado: declaraciones contrastadas y brechas identificadas.
- 6
Desplegar y revisar
Llevarlas a la estrategia, el liderazgo, las políticas, la gestión de personas, las decisiones, la cultura, la marca y la comunicación. Revisar cada cierto tiempo si siguen siendo relevantes y si se cumplen. Resultado: declaraciones que se usan para dirigir.
Ejemplo completo de empresa que vende a empresas (B2B)
Propósito: «Ayudar a la industria alimentaria a producir de forma fiable y a cuidar el agua». Funciona porque expresa una contribución relevante, ligada a sus capacidades técnicas, que se mantiene aunque cambien los equipos y permite evaluar decisiones. Una decisión que orienta: un cliente pide una solución rentable para el proveedor, pero con un consumo de agua injustificadamente alto. El propósito lleva a estudiar alternativas y a cuestionar esa venta; no significa ignorar la rentabilidad, sino tener en cuenta algo relevante.
Misión: «Diseñamos, instalamos y mantenemos sistemas de dosificación, medición y control del agua para plantas de alimentación y bebidas. Combinamos ingeniería de proceso y servicio técnico para ayudar a nuestros clientes a reducir incidencias, mejorar la fiabilidad de sus instalaciones y aprovechar mejor los recursos». El visual recoge la primera frase. Dice qué hace, para quién, con qué capacidades y qué valor aporta. Una decisión que orienta: surge la oportunidad de distribuir productos industriales ajenos a sus capacidades y clientes. La misión ayuda a ver si es una evolución coherente o una diversificación que exige una decisión estratégica distinta.
Visión: «Ser el socio que acompaña a cada planta alimentaria de España y Portugal durante toda la vida de sus instalaciones, no solo quien le vende equipos». Describe una transformación del modelo de negocio, de vender equipos a prestar servicios continuados. Los objetivos que se derivan de ella (ficticios y solo didácticos) concretan el avance: pasar de 30 a 120 instalaciones con servicio continuado y del 10 % al 40 % de los ingresos procedentes de servicios en 2032. Una decisión que orienta: elegir entre invertir solo en capacidad de fabricación o en monitorización y servicio. La visión obliga a preguntarse qué inversión acerca a la empresa al modelo que quiere construir.
Valores. La empresa define tres principios, cada uno con sus conductas:
| Valor | Qué significa | Conductas esperadas | Conducta contraria |
|---|---|---|---|
| Responsabilidad | Respondemos de nuestros compromisos hasta resolver | Avisamos de un problema antes de que afecte al cliente; asignamos responsable a cada incidencia; comprobamos la solución antes de cerrarla | Pasar una incidencia a otro departamento y desentenderse |
| Rigor técnico | Solo prometemos lo que podemos demostrar | No entregamos nada sin probarlo; no prometemos ahorros sin datos; explicamos los límites de nuestras estimaciones | Poner en marcha una instalación sin las comprobaciones necesarias o prometer resultados sin fundamento |
| Colaboración | Compartimos lo que sabemos para aprender juntos | Compartimos aprendizajes entre equipos; analizamos las causas de los problemas sin buscar culpables; coordinamos áreas ante el cliente | Ocultar errores o guardarse información |
Cómo encajan las cuatro:
| Situación | Declaración implicada | Decisión coherente |
|---|---|---|
| Una solución rentable desperdicia agua | Propósito | Revisar alternativas y tener en cuenta la contribución declarada |
| Aparece una oportunidad fuera del negocio habitual | Misión | Evaluar si exige una decisión de diversificación |
| Hay que elegir entre más capacidad productiva o servicios | Visión | Ver qué inversión construye el modelo futuro |
| Un comercial promete un ahorro sin validación técnica | Valores (rigor técnico) | Exigir la comprobación antes de comprometer el resultado |
¿Y si los valores no se cumplen? Supongamos que la empresa declara el rigor técnico. Pero los incentivos comerciales premian contratos sin mirar si las promesas son fiables. La dirección acepta compromisos que ingeniería no ha validado. La gente tiene miedo de comunicar errores. Y las urgencias comerciales mandan sobre las comprobaciones. La cultura real no está alineada con el valor. La solución no es comunicarlo mejor, sino cambiar los procesos, incentivos, responsabilidades y comportamientos que generan la contradicción.
Ejemplo de empresa que vende al consumidor (B2C): una cadena de clínicas veterinarias
Kit práctico: matriz de coherencia
| Declaración | Qué hay que definir | Qué pruebas necesitamos | Qué contradicciones buscar |
|---|---|---|---|
| Propósito | Por qué existimos y qué contribución hacemos | Decisiones, capacidades y actuaciones | Actividades incompatibles con esa contribución |
| Misión | Qué hacemos, para quién y qué valor aportamos | Actividad, clientes y capacidades reales | Negocios o promesas incoherentes |
| Visión | Qué queremos llegar a ser | Estrategia, inversiones y objetivos | Prioridades que nos alejan de ese futuro |
| Valores | Qué principios guían nuestra conducta | Conductas, liderazgo, políticas e incentivos | Comportamientos tolerados o premiados que los contradicen |
La última columna es la más importante: las contradicciones dicen más que las declaraciones.
Ejemplos de empresas reales
IKEA: visión, idea de negocio y valores. IKEA declara como visión crear un mejor día a día para la mayoría de las personas, y como idea de negocio ofrecer productos para el hogar funcionales, bien diseñados y asequibles. Entre sus valores están «Conciencia de costes», «Sencillez», «Unidos» y «Asumir y delegar responsabilidades». La conciencia de costes sostiene precios asequibles; la sencillez, según IKEA, significa honestidad y realismo, herencia de sus orígenes en Småland; «Unidos» orienta su forma de trabajar juntos. IKEA llama «visión» a algo cercano a lo que aquí llamamos propósito: no hay que corregir su terminología, sino entender su lógica.
Novo Nordisk: propósito, estrategia y cultura. En su informe anual de 2025, la farmacéutica distingue expresamente propósito, estrategia y cultura. Su propósito es impulsar el cambio para vencer enfermedades crónicas graves; su estrategia concreta las áreas terapéuticas en las que se concentra (obesidad y diabetes con sus enfermedades asociadas, y enfermedades raras de la sangre y endocrinas); su cultura se articula en los diez principios del Novo Nordisk Way, su forma de trabajar, entre ellos no comprometer nunca la calidad ni la ética. Tener estas declaraciones no demuestra que se cumplan siempre.
Patagonia: una misión que expresa propósito. Patagonia declara como misión: «We're in business to save our home planet» (estamos en este negocio para salvar nuestro planeta, nuestro hogar; traducción propia), y la conecta con actuaciones como alargar la vida de sus productos o destinar al menos el 1 % de sus ventas a organizaciones ambientales. Misión y propósito pueden ir en una sola frase; lo importante es comprobar la coherencia con lo que hace.
Hitachi: misión, valores y visión diferenciados. Hitachi presenta su misión (contribuir a la sociedad desarrollando tecnología y productos superiores y originales), sus valores (armonía, sinceridad y espíritu pionero) y su visión (transformar las infraestructuras sociales con tecnología digital, haciendo compatibles la sostenibilidad ambiental, el bienestar de las personas y el crecimiento económico). Explica que su misión comunica el propósito de su negocio. Una empresa industrial puede diferenciar sus declaraciones sin crear un propósito aparte.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Confundir misión y visión | Se mezclan el presente y el futuro | Separar actividad actual y futuro deseado |
| Declaraciones genéricas | Podrían ser de cualquier empresa | Incluir actividad, destinatarios, contribución y ambición real |
| Confundir propósito con responsabilidad social | El propósito queda fuera del negocio | Ligarlo a la razón de ser y a las capacidades |
| Valores como palabras sueltas | Nadie sabe qué conducta exigen | Definir significado y conductas |
| Creer que declarar valores crea cultura | La distancia entre lo dicho y lo hecho crece | Revisar comportamientos, liderazgo e incentivos |
| Visión sin consecuencias | No cambia ninguna inversión | Conectarla con objetivos y decisiones |
| Cuatro declaraciones forzadas | Redundancias que confunden | Usar solo las necesarias, coherentes entre sí |
| Propósito grandilocuente | Nadie se lo cree | Comprobar autenticidad y relevancia |
| Confundir declaraciones con estrategia | Falta decidir dónde y cómo competir | Formular las elecciones competitivas y los planes |
| Comunicar antes de contrastar | Se publica lo que no se cumple | Buscar pruebas y contradicciones antes |
Limitaciones
- No hay una clasificación académica única.
- Las declaraciones no sustituyen a la estrategia.
- Escribirlas bien no garantiza cumplirlas.
- Los valores declarados no son por sí mismos la cultura real.
- El propósito no garantiza mejores resultados financieros.
- Hay que revisarlas cuando la empresa evoluciona.
- Las empresas con varias marcas o negocios pueden necesitar distinguir el nivel corporativo del de cada marca.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners trabajamos estas declaraciones sobre todo en dos tipos de proyectos. El primero, los planes estratégicos: cuando definimos la estrategia de una empresa en su conjunto, aclarar por qué existe, qué hace, qué quiere llegar a ser y cómo debe comportarse es el punto de partida. El segundo, las estrategias de marca: el propósito, la misión, la visión y los valores son los cimientos sobre los que se construye la identidad de la marca, como recogen mis modelos Brand Core y TBA.
En los dos casos nos encontramos con algo muy habitual. La empresa tiene alguna formulación o, al menos, una idea bastante clara de lo que es y de adónde quiere ir. Pero esa idea está más en la cabeza de la propiedad o del primer nivel de dirección que escrita y compartida por toda la organización. Lo que no está escrito ni compartido no orienta las decisiones del día a día.
Por eso nuestro trabajo no consiste en inventar frases nuevas, sino en hacer explícito lo que ya existe, contrastarlo con la realidad, formularlo con claridad y conseguir que llegue a toda la empresa y se note en lo que hace.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
- 1Purpose, Mission, Vision & Values
- 2Playing to Win / Strategy Choice Cascade
- 3OKR — Objectives & Key Results
- 4Organizational Culture
-
1
Purpose, Mission, Vision & Values esta herramienta
Aclara los fundamentos: por qué existimos, qué hacemos, qué queremos ser y cómo debemos comportarnos.
-
2
Playing to Win / Strategy Choice Cascade
Decide dónde competir y cómo ganar. El propósito, la misión y la visión orientan esas elecciones, pero no las sustituyen.
-
3
OKR — Objectives & Key Results
Traduce la visión en objetivos y resultados medibles.
-
4
Comprueba qué normas y comportamientos están de verdad presentes, para cerrar la distancia con los valores declarados.
Otros complementos útiles
- Modelo de Branding / Brand Core — Emilio Llopis → incluye la misión, la visión y los valores en el alineamiento (Alignment) de sus cimientos (Brand Foundations), junto al compromiso de la dirección. Esta ficha ayuda a desarrollarlos y contrastarlos; no sustituye al proceso completo de branding.
- Modelo TBA de Branding Sostenible — Emilio Llopis → en su fase Be (Ser: lo que la marca es), la identidad de marca incluye misión, visión y propósito, cultura y valores, con la esencia de marca en el centro.
- Corporate Brand Identity Matrix / Brand Matrix → sitúa la misión y la visión en la base interna de la identidad corporativa y comprueba su coherencia con la posición de la marca.
- Balanced Scorecard + Strategy Map — Kaplan & Norton → para llevar la visión a objetivos e indicadores de toda la empresa.
Propósito corporativo y esencia de marca
El propósito expresa la razón de ser y la contribución de la empresa. La esencia de marca resume lo que una marca representa de forma fundamental y duradera. Están muy relacionados, pero no son lo mismo.
En el Modelo TBA, el propósito ocupa un lugar central en la identidad y se concreta en la esencia de marca, que debe ser coherente con la propuesta de valor, el posicionamiento y la experiencia. En una empresa con una única marca, propósito y esencia pueden estar muy cerca. En una con varias marcas, cada una puede tener su esencia, coherente con una orientación corporativa común. No hay que dar por hecho que el propósito de la empresa y la esencia de cada marca son lo mismo.
Henning y Kirchgeorg (Journal of Product & Brand Management, 2026) revisan 40 publicaciones sobre la relación entre el propósito de marca y la identidad de marca, y refuerzan la necesidad de tratar los dos conceptos con precisión. Su estudio trata del propósito y la identidad de marca; no demuestra la arquitectura del Modelo TBA.
Profundizar
Origen y evolución
Propósito, misión, visión y valores vienen de tradiciones distintas de la dirección estratégica y la organización, y sus definiciones no son uniformes. Las aportaciones principales:
- Campbell y Yeung (1991), «Creating a sense of mission». Su modelo Ashridge ve la misión como un sistema de cuatro elementos: propósito, estrategia, normas de conducta y valores. La misión es más que una descripción de la actividad.
- Collins y Porras (1996), «Building your company's vision». Distinguen la ideología central (propósito y valores fundamentales, lo que se preserva) del futuro deseado (una meta muy ambiciosa a 10–30 años y su descripción vívida, lo que impulsa el cambio). No proponen la misma clasificación en cuatro declaraciones.
- Schein, Organizational Culture and Leadership. Sus tres niveles de cultura explican por qué las declaraciones no son la cultura real.
- Knowles y otros (2022), «What is the purpose of your purpose?». Distinguen tres tipos de propósito: centrado en la función que cumple lo que hacemos, en la forma de trabajar o en una causa social.
- Brosch (2023). Revisa 138 fuentes y muestra que el concepto de propósito sigue usándose de formas muy distintas. Propone una definición académica: una razón de ser más allá de maximizar el beneficio, que contribuye al bienestar de la sociedad y del planeta, y lo distingue de misión, visión, responsabilidad social y sostenibilidad.
- BCG BrightHouse. Consultora especializada en propósito, fundada en 1995 en Atlanta y comprada por Boston Consulting Group en 2015. Propone cinco propiedades para comprobar un propósito: presencia (¿se conoce y se entiende?), fuerza (¿es relevante e inspirador?), alineamiento (¿encaja con la identidad y el liderazgo?), integración (¿influye en las decisiones?) y recomendación (¿genera lealtad y haría que empleados y clientes recomienden la empresa?). Es una metodología de consultora; no consta una validación empírica publicada.
Qué sabemos sobre su solidez
Lo que se puede afirmar:
- EvidenciaGartenberg, Prat y Serafeim (Organization Science, 2019) analizaron 456.666 respuestas de empleados de 429 empresas cotizadas de Estados Unidos. No encontraron una relación general entre su medida de propósito y los resultados. Sí encontraron mejores resultados futuros en las empresas que combinaban un propósito fuerte con claridad de la dirección sobre cómo alcanzarlo; el efecto se ve sobre todo en lo que opinan los mandos intermedios y el personal técnico, no la alta dirección. Es un estudio de observación: no prueba que el propósito cause los resultados. La enseñanza: declarar un propósito no basta si no está claro cómo llevarlo a la organización.
- EvidenciaLos valores publicados y la experiencia de los empleados a menudo no coinciden (Sull, Turconi y Sull, 2020).
Lo que no se puede afirmar:
- Que tener un propósito mejore por sí solo los resultados.
- Que haya una forma universal correcta de definir los cuatro conceptos.
- Que los ejemplos de empresas demuestren que cumplen lo que declaran.
Fuentes de origen
- Campbell, A. y Yeung, S. (1991). Creating a sense of mission. Long Range Planning, 24(4), 10–20. https://doi.org/10.1016/0024-6301(91)90002-6
- Collins, J. C. y Porras, J. I. (1996). Building your company's vision. Harvard Business Review, 74(5), 65–77. https://hbr.org/1996/09/building-your-companys-vision
Lecturas recomendadas
- Brosch, N. (2023). Corporate purpose: from a 'Tower of Babel' phenomenon towards construct clarity. Journal of Business Economics, 93(4), 567–595. https://doi.org/10.1007/s11573-023-01137-9
- Knowles, J., Hunsaker, B. T., Grove, H. y James, A. (2022). What is the purpose of your purpose? Harvard Business Review, marzo–abril de 2022. https://hbr.org/2022/03/what-is-the-purpose-of-your-purpose
- Gartenberg, C., Prat, A. y Serafeim, G. (2019). Corporate purpose and financial performance. Organization Science, 30(1), 1–18. https://doi.org/10.1287/orsc.2018.1230
- Schein, E. H. y Schein, P. A. (2017). Organizational Culture and Leadership (5.ª ed.). Wiley / Jossey-Bass. ISBN 978-1-119-21204-1.
- Sull, D., Turconi, S. y Sull, C. (2020). When it comes to culture, does your company walk the talk? MIT Sloan Management Review, julio de 2020. https://sloanreview.mit.edu/article/when-it-comes-to-culture-does-your-company-walk-the-talk/
- Carlisi, C., Hemerling, J., Kilmann, J., Meese, D. y Shipman, D. (2017). Purpose with the Power to Transform Your Organization. Boston Consulting Group, 15 de mayo de 2017. https://bcg.com/publications/2017/transformation-behavior-culture-purpose-power-transform-organization
- Henning, E. y Kirchgeorg, M. (2026). Purpose-driven brand identity: unveiling the link between brand purpose and brand identity. Journal of Product & Brand Management, 35(4), 532–547. https://doi.org/10.1108/JPBM-11-2024-5624
Fuentes de los ejemplos
- IKEA. La visión y los valores IKEA.
- Novo Nordisk (2026). Annual Report 2025: Purpose, strategy and culture. https://annualreport.novonordisk.com/2025/introducing-novo-nordisk/purpose-strategy-and-culture.html
- Patagonia. Our mission. https://patagonia.com.hk/pages/our-mission
- Hitachi. Hitachi Group Identity: Mission, Values and Vision. https://www.hitachi.com/en/about/identity/
Modelos propios relacionados
- Llopis, E. (2019). Crear la marca global. Modelo práctico de creación e internacionalización de marcas (3.ª ed.). ESIC Editorial. Ficha: BM-08-001.
- Llopis, E. (2024). Marcas buenas, buenas marcas. LID Editorial. Ficha: BM-08-002.
Las páginas de IKEA y Patagonia se citan por sus versiones de Canarias y de Hong Kong, que reproducen los textos oficiales.
Autoría
- Autor original
- Sin inventor único del conjunto. Los conceptos proceden de distintas tradiciones de dirección estratégica y organización, con definiciones que no coinciden del todo: Campbell y Yeung (1991, modelo Ashridge de misión), Collins y Porras (1996, ideología central y futuro deseado), Schein (cultura y valores declarados), Gartenberg, Prat y Serafeim (2019, propósito y resultados), Knowles y otros (2022, tipos de propósito) y Brosch (2023, revisión del concepto de propósito). La distinción práctica en cuatro declaraciones, el método de seis pasos y la matriz de coherencia son síntesis de Biblioteca Management. · Origen difuso; referencias de 1991 y 1996; revisión del propósito en 2023Sin autor único
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-01-009 · v0.3 — V2 · Modelo conceptual · Core.
Esta herramienta en la Biblioteca
Se combina con
Todas las herramientas del área 01 · Estrategia y competitividad →