
Key Account Management
Ayuda a elegir qué clientes merecen un trato estratégico propio y a gestionarlos como relaciones de largo plazo, con plan, equipo, propuesta de valor y rentabilidad por cuenta.
¿Qué clientes son de verdad estratégicos para nosotros, qué relación queremos construir con cada uno y cuánto estamos dispuestos a invertir en ella sin depender de ellos más de lo prudente?
Desliza para explorar el gráfico.
Problema que resuelve
En muchas empresas B2B, unos pocos clientes concentran una parte grande de las ventas. A esos clientes se les suele dar más descuento, más servicio y más atención de la dirección. Pero rara vez se decide de forma explícita cuáles lo merecen, qué se quiere construir con cada uno y cuánto cuesta servirlos.
Key Account Management (KAM, gestión de cuentas clave) es la forma de gestionar a los clientes estratégicos como relaciones de largo plazo, y no como una sucesión de pedidos. Obliga a tres cosas: elegir bien qué cuentas son clave, decidir qué relación se busca con cada una y organizar a la empresa para servirlas con rentabilidad.
Señales de que puede hacer falta:
- los cinco o diez primeros clientes pesan mucho en la facturación, pero nadie conoce su margen real después de descuentos, rappels y servicio;
- «cuenta clave» significa en la práctica «cliente grande», sin más criterio;
- cada gran cliente depende de un comercial, y si ese comercial se va, la relación se resiente;
- el cliente negocia con compras, logística y calidad a la vez, y en nuestra empresa cada área responde por su cuenta;
- las grandes cuentas piden cada año más condiciones y no sabemos qué obtenemos a cambio;
- se invierte en clientes que no van a crecer y se desatienden otros con más potencial.
Cuándo aporta valor
- Cuando las ventas están concentradas en pocos clientes y cada uno de ellos es un negocio en sí mismo.
- Cuando el cliente compra de forma compleja: varias personas deciden, hay homologación, contratos marco o licitaciones.
- Cuando el cliente se está concentrando o profesionalizando sus compras y exige un único interlocutor, condiciones homogéneas o servicio en varios países.
- Al revisar la política comercial y de descuentos de los grandes clientes.
- Al decidir dónde invertir recursos escasos: personas, servicio a medida, desarrollo conjunto de producto.
- Cuando se quiere pasar de vender producto a resolver problemas del cliente con una oferta más amplia.
Cuándo no es la mejor herramienta
- Si la cartera es amplia y homogénea y ningún cliente pesa de forma decisiva. Lo útil es agrupar clientes con Customer Segmentation, no gestionar cuentas una a una.
- Si el problema es cómo organizar y dimensionar toda la fuerza de ventas, y no solo las grandes cuentas. Para eso está Sales Force Effectiveness.
- Si el problema es convertir oportunidades nuevas en ventas. El seguimiento de oportunidades se trabaja con Sales Funnel & Sales Pipeline.
- Si lo que falla es el precio neto: descuentos que se escapan entre la tarifa y lo que se cobra. Primero conviene mirar Price Waterfall.
Entender
Qué es
Una cuenta clave es un cliente de un mercado B2B que la empresa proveedora identifica como de importancia estratégica (Millman y Wilson, 1995). No es lo mismo que un cliente grande. Una cuenta puede ser estratégica por su volumen, pero también por su potencial de crecimiento, por el prestigio que da como referencia o porque abre la puerta a un mercado.
Key Account Management es el enfoque con el que la empresa gestiona esas cuentas. Tiene tres rasgos:
- Selección: no todos los clientes grandes son cuentas clave. Hay que elegir.
- Relación de largo plazo: el objetivo no es el siguiente pedido, sino el valor que la relación genera con los años para las dos partes.
- Recursos dedicados y coordinados: la cuenta recibe atención, personas y oferta específicas, y la empresa se organiza para servirla como un solo proveedor.
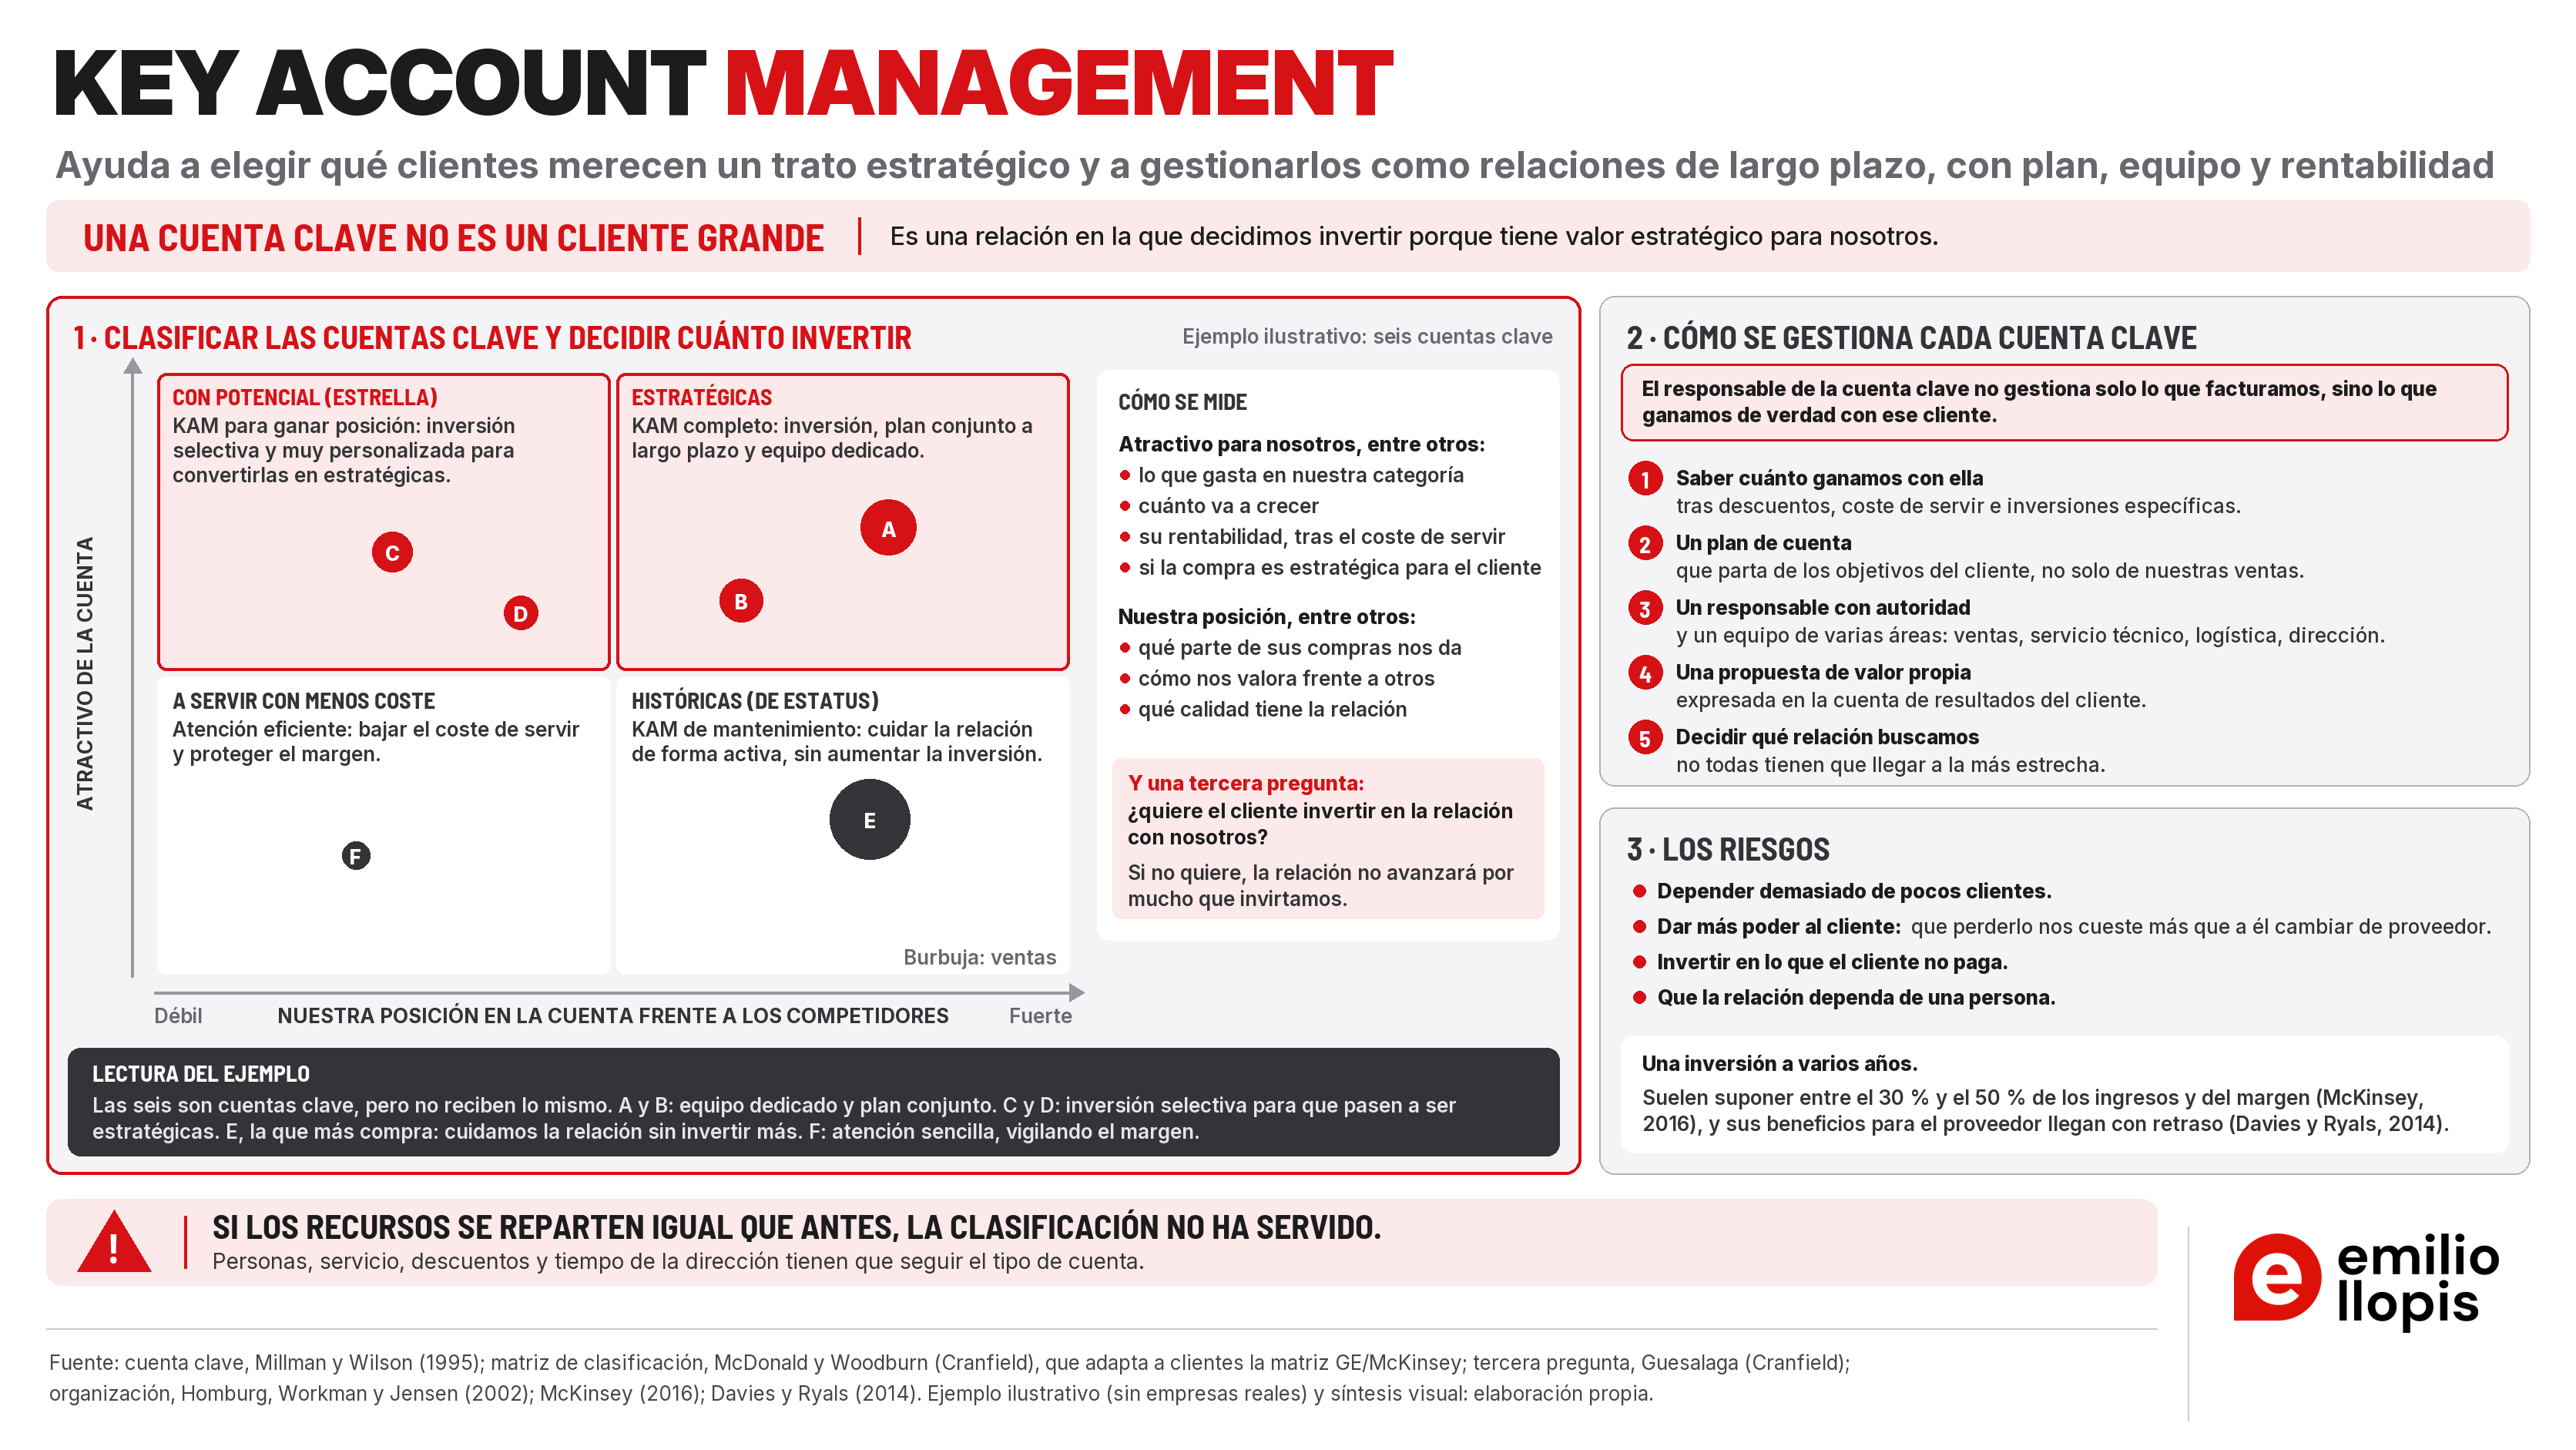
El visual resume la herramienta con un ejemplo inventado de seis cuentas clave. A la izquierda (1), la matriz de clasificación: el atractivo de la cuenta para nosotros frente a nuestra posición en ella. Es la lógica de la GE/McKinsey Portfolio Matrix aplicada a clientes. Cada cuadrante indica qué intensidad de KAM recibe la cuenta: KAM completo para las estratégicas, KAM para ganar posición en las que tienen potencial, KAM de mantenimiento en las históricas y atención eficiente en las de menos atractivo. Al lado, cómo se mide cada eje y una tercera pregunta: si el cliente quiere invertir en la relación. A la derecha, arriba (2), cómo se gestiona cada cuenta clave, empezando por saber cuánto ganamos con ella; abajo (3), los riesgos y el peso de las cuentas clave en el negocio.
Seleccionar y clasificar las cuentas
Es la primera decisión y la que más condiciona el resto. Este apartado recoge también lo que en otros contextos se llama segmentación de cuentas: clasificar cuentas concretas, con nombre, para decidir prioridad, cobertura, nivel de servicio e inversión. La segmentación de clientes en general, por grupos, se trabaja en Customer Segmentation; el diseño de la cobertura de toda la red comercial, en Sales Force Effectiveness.
La referencia más difundida para seleccionar cuentas procede de la escuela de Cranfield (McDonald y Woodburn). Cruza dos dimensiones:
- Atractivo de la cuenta para el proveedor. Cuánto vale esa cuenta para nosotros hoy y en el futuro. La propia empresa elige y pondera los criterios. En el material de Woodburn se agrupan en criterios cuantitativos (gasto del cliente en la categoría, volumen, crecimiento, contribución, precio, coste de servir) y criterios cualitativos (que la compra sea estratégica para el cliente, una estructura de decisión adecuada, una actitud favorable a la relación, disposición a pagar por el valor).
- Fuerza relativa del proveedor en la cuenta. Cómo de bien situados estamos en esa cuenta frente a nuestros competidores: cuota de sus compras, calidad de la relación, cómo nos valora frente a otras alternativas.
Del cruce salen cuatro tipos de cuenta. El orden en que se presentan no implica un ranking.
Cuentas estratégicas (atractivo alto, fuerza alta)
Son las cuentas con más valor para nosotros y en las que ya tenemos una posición sólida.
Orientación habitual: invertir en la relación y cuidar que siga siendo rentable. Son las candidatas naturales a un plan de cuenta completo y a un equipo dedicado.
Pregunta para pensar: ¿estamos ganando dinero con ella o solo volumen?
Cuentas estrella (atractivo alto, fuerza baja)
Son cuentas muy atractivas en las que todavía no tenemos una posición fuerte.
Orientación habitual: invertir de forma selectiva para ganar posición. Se puede aceptar que aún no sean rentables, siempre que haya un plan para que lo sean.
Pregunta para pensar: ¿tenemos algo que nos permita ganar posición, o solo estamos comprando cuota con descuentos?
Cuentas de estatus (atractivo bajo, fuerza alta)
Son cuentas donde estamos bien situados pero que, con nuestros criterios, tienen poco atractivo futuro. Suelen ser clientes históricos, a menudo grandes.
Orientación habitual: mantener la relación sin aumentar la inversión.
Pregunta para pensar: ¿seguimos tratándola como estratégica por costumbre?
Cuentas a racionalizar (atractivo bajo, fuerza baja)
En el material de Cranfield se llaman streamline: cuentas de poco atractivo y donde no tenemos una posición fuerte.
Orientación habitual: servirlas de forma eficiente y cuidar el margen. No justifican recursos dedicados.
Pregunta para pensar: ¿cuánto nos cuesta servirla y qué dejaríamos de hacer si la atendiéramos por un canal más sencillo?
Cartera de cuentas y asignación de recursos. La matriz se lee como una cartera: el conjunto de cuentas clave y el reparto de recursos entre ellas. La idea de gestionar a los clientes industriales como una cartera ya aparece en Fiocca (1982). Tres comprobaciones sencillas:
- Cuántas cuentas clave podemos sostener. El número no lo marca la facturación, sino las personas y los recursos que la empresa puede dedicar de verdad.
- Equilibrio. Una cartera solo con cuentas de estatus protege el presente y compromete el futuro; una cartera solo con cuentas estrella consume recursos sin retorno inmediato.
- Coherencia. Los recursos (personas, servicio, descuentos, tiempo de la dirección) deben seguir la clasificación. Si todas las cuentas reciben lo mismo, la clasificación no ha servido.
Los elementos del método
Etapas de la relación
La investigación de KAM describe cómo evolucionan las relaciones con las cuentas clave. Hay dos modelos de referencia, cercanos entre sí.
Millman y Wilson (1995) proponen seis etapas: pre-KAM (identificar cuentas con potencial), KAM inicial (explorar oportunidades y generar confianza), KAM intermedio (más contactos entre áreas y más implicación de la dirección), KAM de colaboración (el proveedor funciona como un recurso externo del cliente, con información compartida y resolución conjunta de problemas), KAM sinérgico (las dos empresas se ven como partes de algo mayor que crea valor conjunto) y desacoplamiento (la relación se deshace, a veces de forma planificada).
El modelo de Cranfield (McDonald, Millman y Rogers, 1997; desarrollado después por McDonald, Rogers y Woodburn) usa etapas parecidas: exploratoria, básica, cooperativa, interdependiente, integrada y, como posible salida, desintegración. A medida que la relación avanza, aumentan los puntos de contacto entre las dos empresas (ya no solo comercial y comprador), la información que se comparte y la dependencia mutua.
Qué mirar: cuántas personas de cada empresa se relacionan y en qué niveles, qué información se comparte, si hay proyectos o planes conjuntos, cuánto le costaría a cada parte sustituir a la otra.
Implicación práctica: no todas las cuentas deben llegar a la etapa más integrada. La etapa objetivo se decide con la clasificación de la cuenta y con lo que el cliente quiere: muchos clientes prefieren una relación básica y eficiente.
Plan de cuenta
Es el documento de trabajo de cada cuenta clave. La literatura de KAM (por ejemplo, Capon, 2001; McDonald y Woodburn) le da un papel central. Suele recoger:
- qué sabemos del cliente: su negocio, su estrategia, sus problemas y cómo compra;
- nuestra posición: cuota de sus compras, fortalezas y debilidades frente a los competidores, estado de la relación;
- objetivos para la cuenta en ventas, margen y relación;
- propuesta de valor específica para esa cuenta;
- acciones, responsables y recursos;
- indicadores para hacer seguimiento.
Pregunta para pensar: ¿el plan parte de los objetivos del cliente o solo de nuestra cifra de ventas?
Equipo y rol del key account manager
El key account manager (responsable de cuenta clave) es la persona que coordina la relación con una cuenta. Millman y Wilson (1995) señalan que su papel va más allá de vender: incluye desarrollar negocio, analizar el mercado del cliente, comparar la oferta con la competencia y gestionar la relación. Advierten también de que muchos responsables no están preparados para ese papel más amplio.
Con frecuencia, la cuenta la sirve un equipo: ventas, servicio técnico, logística, calidad, finanzas y, en las cuentas más importantes, la dirección general. Homburg, Workman y Jensen (2002) describen la organización de KAM con cuatro dimensiones:
- actividades: qué se hace de forma específica para la cuenta;
- personas: quién interviene, y a qué nivel;
- recursos: a qué medios de la empresa tiene acceso el equipo;
- formalización: cuánto está estructurado el enfoque.
Implicación práctica: el responsable de cuenta necesita autoridad para movilizar a otras áreas. Sin ella, se queda en un comercial con más clientes grandes.
Propuesta de valor por cuenta
Una cuenta clave necesita una propuesta de valor propia: qué le damos a este cliente que su siguiente mejor alternativa no le da y cuánto vale eso para él. La forma de construirla y demostrarla se explica en Customer Value Proposition; aquí se aplica a una sola cuenta.
Qué mirar: los problemas y objetivos del cliente, cómo mide el valor, quién decide en su empresa y con qué criterio.
Rentabilidad por cuenta y coste de servir
Las cuentas clave pueden ser las que más facturan y, a la vez, las menos rentables. Shapiro, Rangan, Moriarty y Ross (1987) ya advirtieron de que un gran volumen de ventas no significa un gran beneficio, y de que la rentabilidad varía mucho de un cliente a otro.
Para saber si una cuenta es rentable hay que mirar más allá del margen bruto:
- precio neto real, después de descuentos, rappels y otras condiciones (Price Waterfall);
- coste de servir: logística específica, pedidos pequeños y urgentes, stock dedicado, servicio técnico, plazos de pago, personalización, tiempo comercial y de dirección;
- inversiones específicas en la cuenta: desarrollos, homologaciones, equipos dedicados.
El material de Cranfield propone valorar la cuenta por el flujo de caja que genera a lo largo de toda la relación, no solo en un ejercicio. Esa idea coincide con el Customer Lifetime Value (CLV), que estima el valor económico futuro de la relación comercial.
Riesgos: dependencia y poder del cliente
KAM tiene riesgos propios, y conviene tenerlos a la vista desde el principio.
- Dependencia. Cuanto más se invierte en pocas cuentas, más depende la empresa de ellas. Piercy y Lane (2006) cuestionan el supuesto de que depender de grandes clientes sea un buen modelo de negocio y advierten de que puede dañar a los proveedores a largo plazo.
- Poder del cliente. Las cuentas clave suelen ser clientes con mucho poder de negociación. Invertir en ellas puede aumentar lo que nos cuesta perderlas más de lo que les cuesta a ellas cambiarnos. El análisis del poder de los compradores de Five Forces ayuda a verlo.
- Inversiones que no se recuperan. Recursos dedicados, desarrollos a medida o precios especiales que el cliente acepta, pero no paga.
- Relaciones personales en lugar de relaciones entre empresas. Si la relación descansa en una persona, se pierde cuando esa persona se va, en cualquiera de los dos lados.
Qué no es
- No es tener una lista de clientes grandes. Sin selección, plan y recursos, es solo una etiqueta.
- No es un cargo. Nombrar a alguien «key account manager» no cambia nada si la empresa no se organiza para servir la cuenta.
- No es segmentación de clientes. La segmentación agrupa clientes que se parecen (Customer Segmentation); KAM gestiona cuentas concretas, una a una.
- No es Account-Based Marketing. ABM se centra en campañas de marketing dirigidas a cuentas concretas, muchas veces para captarlas; KAM gestiona la relación completa con cuentas que ya son estratégicas.
Aplicar
Cómo aplicarla
- 1
Calcular la rentabilidad actual de los principales clientes
Precio neto, coste de servir e inversiones específicas. Es la base de todo lo demás y, con frecuencia, cambia ya la conversación.
- 2
Definir los criterios de atractivo y ponderarlos
Pocos criterios, cuantitativos y cualitativos, acordados con la dirección antes de puntuar ninguna cuenta.
- 3
Clasificar las cuentas candidatas
Situarlas según atractivo y fuerza relativa, con datos y con la visión del cliente cuando sea posible.
- 4
Elegir las cuentas clave y decidir cuántas se pueden sostener
Nombrar también las que dejan de serlo o no entran.
- 5
Asignar recursos según la clasificación
Qué recibe cada tipo de cuenta en personas, servicio, condiciones y tiempo de la dirección.
- 6
Fijar la etapa de relación objetivo de cada cuenta clave
Dónde está hoy la relación, dónde tiene sentido llevarla y qué quiere el cliente.
- 7
Elaborar el plan de cada cuenta clave
Con su propuesta de valor, objetivos, acciones, responsables e indicadores.
- 8
Organizar el equipo y dar autoridad al responsable de cuenta
Quién interviene, con qué papel y con qué implicación de la dirección.
- 9
Evaluar el riesgo de dependencia
Peso de cada cuenta en ventas y margen, y qué pasaría si se perdiera.
- 10
Revisar con regularidad
Resultados, rentabilidad y clasificación de cada cuenta. Las cuentas cambian de cuadrante y la cartera debe cambiar con ellas.
Kit práctico
Tabla de criterios de atractivo
| Criterio | Tipo | Peso (%) | Cómo se mide | Fuente del dato |
|---|---|---|---|---|
| Gasto del cliente en nuestra categoría | Cuantitativo | |||
| Crecimiento esperado del cliente | Cuantitativo | |||
| Contribución actual (después de coste de servir) | Cuantitativo | |||
| La compra es estratégica para el cliente | Cualitativo | |||
| Disposición a pagar por el valor | Cualitativo | |||
| Actitud favorable a una relación de largo plazo | Cualitativo |
Ficha de clasificación de cuentas
| Cuenta | Ventas | Contribución | Atractivo (bajo / medio / alto) | Fuerza relativa (baja / media / alta) |
|---|---|---|---|---|
| Cuenta | Tipo de cuenta | Etapa actual de la relación | Etapa objetivo | Recursos asignados |
|---|---|---|---|---|
Preguntas de control
- ¿Por qué esta cuenta es clave y no solo grande?
- ¿Conocemos su rentabilidad después de descuentos, coste de servir e inversiones?
- ¿Cómo nos ve el cliente frente a sus otras alternativas? ¿Lo hemos preguntado?
- ¿Qué relación quiere el cliente con nosotros?
- ¿Qué cuentas han dejado de ser clave? Si ninguna, ¿estamos revisando de verdad?
- ¿Reciben las cuentas estratégicas más recursos que las demás, o todas lo mismo?
- ¿Qué pasaría si perdiéramos nuestra primera cuenta mañana?
Ejemplo de una buena conclusión
Una conclusión así reparte recursos y dice a qué se renuncia. Una lista de «clientes prioritarios», no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Cuenta clave = cliente grande | Se invierte en clientes que facturan mucho pero no tienen potencial ni valoran la relación. | Clasificar por atractivo y fuerza relativa, no solo por facturación. |
| Demasiadas cuentas clave | Los recursos se diluyen y ninguna cuenta recibe un trato de verdad distinto. | Decidir cuántas se pueden sostener con los recursos reales. |
| No medir la rentabilidad por cuenta | Las cuentas que más facturan resultan ser las menos rentables, y nadie lo sabe. | Cuenta de resultados por cuenta, con coste de servir. |
| Medir nuestra posición solo con nuestra mirada | Se sobrestima la fuerza relativa. | Contrastar con el cliente. |
| Nombrar un responsable sin autoridad | El responsable no puede movilizar a logística, calidad o servicio técnico. | Dar autoridad y acceso a recursos; implicar a la dirección. |
| Forzar la relación | Se busca integración con clientes que solo quieren eficiencia. | Fijar la etapa objetivo con el cliente. |
| Ignorar la dependencia | Una cuenta crece hasta que su pérdida pone en riesgo a la empresa. | Medir el peso de cada cuenta y fijar límites razonables. |
| Clasificación fija | Las cuentas cambian y los recursos no. | Revisar la cartera con regularidad. |
Limitaciones
- Exige datos que muchas empresas no tienen: coste de servir por cliente y rentabilidad por cuenta. Sin ellos, la selección se apoya en impresiones, y hay que decirlo.
- La matriz de selección depende de los criterios y los pesos elegidos. Criterios distintos dan carteras distintas.
- Aumenta la exposición a pocos clientes. Es su riesgo estructural (Piercy y Lane, 2006).
- Requiere cambios de organización: equipos entre áreas, autoridad del responsable, tiempo de la dirección. Sin ellos, se queda en un cambio de nombre.
- Los modelos de etapas describen relaciones típicas; no predicen cómo evolucionará una relación concreta.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners usamos mucho el modelo de Key Account Management en los procesos de transformación del Go-to-Market (Go-to-Market Strategy), que entendemos como la transformación de la marca, el marketing y las ventas. Sobre todo cuando trabajamos la organización comercial, que es uno de nuestros puntos fuertes.
Para clasificar las cuentas aplicamos a los clientes la lógica de la GE/McKinsey Portfolio Matrix: el atractivo de cada cliente frente a nuestra posición en él. A partir de ahí decidimos qué trato de cuenta clave necesita cada uno, incluidas las cuentas con mucho potencial en las que todavía tenemos poca posición y queremos convertir en estratégicas. Y pedimos que el responsable de cada cuenta clave (key account manager) no gestione solo lo que facturamos, sino lo que ganamos de verdad con ese cliente.
También lo aplicamos en empresas que venden todo a través de distribuidores o agentes: diseñamos un modelo de Key Account Management para que sus principales clientes pasen a ser atendidos directamente.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Key Account Management suele entrar al diseñar o revisar el modelo comercial, cuando la empresa ya sabe qué segmentos quiere servir y tiene que decidir cómo tratar a sus clientes más importantes. Es la pieza que gestiona las relaciones con cuentas concretas. No sustituye la estrategia de salida al mercado ni la organización del conjunto de la fuerza de ventas: se apoya en ellas.
La lógica del orden es esta: primero se entiende qué grupos de clientes existen y a cuáles dirigirse; después se decide cómo se llega a ellos y cómo se organiza la venta; dentro de ese modelo, se eligen y gestionan las cuentas clave; y, por último, se cuida que el precio capture el valor que se entrega a cada una.
Una secuencia habitual de trabajo puede ser esta:
- 1Customer Segmentation
- 2Go-to-Market Strategy
- 3Sales Force Effectiveness
- 4Key Account Management
- 5Customer Value Proposition y Value-Based Pricing
-
1
Define los grupos de clientes; el Customer Lifetime Value (CLV) aporta el criterio de valor económico futuro.
-
2
Decide cómo se llega a cada segmento y qué papel tienen las grandes cuentas en el modelo comercial.
-
3
Organiza y dimensiona la fuerza de ventas, incluida la cobertura de las cuentas clave.
-
4
Key Account Management esta herramienta
Selecciona las cuentas clave, fija la relación objetivo y gestiona cada una con su plan.
-
5
Customer Value Proposition y Value-Based Pricing
Concretan qué valor se entrega a cada cuenta y cómo se traduce en precio.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Price Waterfall → si queremos saber cuánto se cobra de verdad a cada cuenta después de descuentos y condiciones.
- Five Forces → si hay que entender de dónde viene el poder de negociación de los grandes clientes.
- Sales Funnel & Sales Pipeline → si hay que seguir las oportunidades abiertas dentro de cada cuenta.
- STP → si el trabajo se enmarca en la secuencia de marketing de segmentar, elegir y posicionar, antes de bajar a cuentas concretas.
- Voice of Customer → si queremos medir cómo nos ve la cuenta frente a sus alternativas.
- Customer Success Management → si hay que asegurar que la cuenta consigue los resultados que esperaba de lo que nos compró.
- Revenue Bridge → si hay que explicar por qué suben o bajan las ventas de las cuentas clave: clientes nuevos, más compra, menos compra o cuentas perdidas.
- Modelo ABE de gestión de grandes cuentas → si, además de gestionar la cuenta, hay que desarrollar sus oportunidades con marketing y ventas coordinados: el modelo de GLR Partners trabaja cada oportunidad con su grupo de compra.
- Net Promoter System → si se quiere escuchar de forma sistemática a las cuentas y actuar sobre lo que dicen.
Profundizar
Origen y evolución
Key Account Management no tiene un autor único. Nace de la práctica de las empresas que venden a grandes clientes industriales y se sistematiza a partir de los años noventa en la investigación académica, sobre todo en Europa, en el marco del marketing de relaciones entre empresas.
- Millman y Wilson (1995) plantean el paso «de la venta a cuentas clave a la gestión de cuentas clave», definen la cuenta clave y proponen un modelo de la relación en seis etapas.
- McDonald, Millman y Rogers (1997), desde Cranfield School of Management, presentan un modelo de desarrollo de la relación basado en investigación cualitativa con proveedores y clientes.
- McDonald, Rogers y Woodburn (2000) y McDonald y Woodburn (Key Account Management: The Definitive Guide) desarrollan el enfoque completo: selección de cuentas, etapas, rentabilidad, papel del responsable y puesta en marcha. Parte de este trabajo se apoya en el club de investigación sobre KAM de Cranfield, con participación de empresas.
- Homburg, Workman y Jensen (2002) aportan la perspectiva de organización (actividades, personas, recursos y formalización).
Hay antecedentes: Fiocca (1982) propuso analizar la cartera de cuentas como base de la estrategia en mercados industriales, y Shapiro, Rangan, Moriarty y Ross (1987) llamaron la atención sobre las diferencias de rentabilidad entre clientes.
Qué sabemos sobre su solidez
- EvidenciaLa forma de organizar KAM importa. Homburg, Workman y Jensen (2002) identificaron ocho configuraciones de KAM a partir de datos de empresas de varios sectores y países, con diferencias significativas de resultados entre ellas.
- EvidenciaWorkman, Homburg y Jensen (2003), con datos de 385 empresas, identifican los factores internos asociados a la eficacia de KAM (recogidos en el elemento 3 de Entender).
- EvidenciaUna réplica posterior (Herhausen, Ivens, Spencer y Weibel, 2022), con 411 directivos, encuentra cinco configuraciones distintas de las de 2002, lo que los autores interpretan como una profesionalización de KAM. Confirma la importancia de las capacidades de KAM para su eficacia.
- EvidenciaDavies y Ryals (2014) estudiaron 209 empresas con programa de KAM. KAM mejora antes la satisfacción del cliente y la relación que los resultados del proveedor: la cuota de compras y las ventas llegan con retraso, por lo que debe tratarse como una inversión a varios años. El coste de servir fue el resultado menos predecible, así que KAM no es una herramienta para reducir costes. Contar con responsables bien formados se asoció a mejores márgenes.
- EvidenciaSegún el material de Woodburn, el 66 % de las tres primeras cuentas de los proveedores no pasa de una relación de cooperación, y los responsables de cuenta dedican a vender entre el 30 % y el 50 % de su tiempo, cuando lo recomendable sería entre el 5 % y el 10 %.
- EvidenciaSAMA señala que sus empresas socias designan como estratégicos entre el 2 % y el 20 % de sus clientes y rotan cada año entre el 10 % y el 15 % de esa lista. Según sus propios datos, los programas sólidos duplican el crecimiento de las cuentas estratégicas y mejoran su margen en torno a un 20 %. Son datos de la propia asociación.
- Críticas. Piercy y Lane (2006) sostienen que muchas estrategias de KAM descansan en supuestos cada vez más discutibles y cuestionan que institucionalizar la dependencia de grandes clientes sea un buen modelo de negocio.
Fuentes de origen
- Millman, T. y Wilson, K. (1995). From key account selling to key account management. Journal of Marketing Practice: Applied Marketing Science, 1(1), 9–21. https://doi.org/10.1108/EUM0000000003877
- McDonald, M., Millman, T. y Rogers, B. (1997). Key account management: Theory, practice and challenges. Journal of Marketing Management, 13(8), 737–757. https://doi.org/10.1080/0267257X.1997.9964509
- Homburg, C., Workman, J. P. y Jensen, O. (2002). A configurational perspective on key account management. Journal of Marketing, 66(2), 38–60. https://doi.org/10.1509/jmkg.66.2.38.18471
Libro de referencia
- Woodburn, D. y McDonald, M. Key Account Management: The Definitive Guide. Varias ediciones: 2.ª edición, Butterworth-Heinemann (firmada por McDonald y Woodburn); 3.ª edición, Wiley (2011). Desarrollo completo del enfoque de Cranfield: selección de cuentas, etapas de la relación, rentabilidad y puesta en marcha.
- McDonald, M., Rogers, B. y Woodburn, D. (2000). Key Customers: How to Manage Them Profitably. Butterworth-Heinemann.
Lecturas ejecutivas recomendadas
- Shapiro, B. P., Rangan, V. K., Moriarty, R. T. y Ross, E. B. (1987). Manage customers for profits (not just sales). Harvard Business Review, 65(5). https://hbr.org/1987/09/manage-customers-for-profits-not-just-sales
- Capon, N. (2001). Key Account Management and Planning. Free Press. Manual práctico centrado en la selección de cuentas y el plan de cuenta.
- McCrory, W., Paulowsky, R., Valdivieso de Uster, M. y Viertler, M. (2016). How to unlock growth in the largest accounts. McKinsey & Company. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/how-to-unlock-growth-in-the-largest-accounts Qué valoran de verdad los grandes compradores y cuatro prácticas.
- Davies, I. A. y Ryals, L. J. (2014). The effectiveness of key account management practices. Industrial Marketing Management. https://strathprints.strath.ac.uk/72221/1/Davies_Ryals_IMM2014_The_effectiveness_key_account_management_practices.pdf Qué prácticas de KAM funcionan, en 209 empresas.
- Ryals, L. (2006). Profitable relationships with key customers: How suppliers manage pricing and customer risk. Journal of Strategic Marketing, 14(2), 101–113. Precio, coste de servir y riesgo en la cartera de cuentas clave.
- Guesalaga, R. (2014). Top management involvement with key accounts: The concept, its dimensions, and strategic outcomes. Industrial Marketing Management, 43(7), 1146–1156. https://doi.org/10.1016/j.indmarman.2014.06.004 La implicación de la alta dirección en las cuentas clave.
- Woodburn, D. Professionalising Key Account Management. Material de la Association for Key Account Management. https://a4kam.org/wp-content/uploads/2021/01/Diana-Woodburn-KAM-Theory-slides.pdf Matriz de clasificación, tipos de responsable de cuenta y medición de KAM.
- SAMA. Quick reference to a successful SAM program. Strategic Account Management Association. https://strategicaccounts.org/wp-content/uploads/2025/10/Quick-reference-to-successful-SAM-program_020525.pdf Selección, papel del responsable e indicadores.
Extensiones y críticas
- Fiocca, R. (1982). Account portfolio analysis for strategy development. Industrial Marketing Management, 11(1), 53–62.
- Workman, J. P., Homburg, C. y Jensen, O. (2003). Intraorganizational determinants of key account management effectiveness. Journal of the Academy of Marketing Science, 31(1), 3–21. https://doi.org/10.1177/0092070302238599
- Piercy, N. y Lane, N. (2006). The underlying vulnerabilities in key account management strategies. European Management Journal, 24(2–3), 151–162. https://doi.org/10.1016/j.emj.2006.03.005
- Herhausen, D., Ivens, B., Spencer, R. y Weibel, M. (2022). Key account management configurations and their effectiveness: A quasi-replication and extension. Industrial Marketing Management, 101, 98–112.
Los artículos de 1995, 1997 y 2002 y los libros de McDonald y Woodburn no se han consultado íntegramente (acceso restringido); se han cotejado sus fichas editoriales y resúmenes. Los nombres de las etapas del modelo de Cranfield, los nombres de los cuatro tipos de cuenta y los criterios de atractivo se han tomado de material de Diana Woodburn y de fuentes secundarias, y no se han cotejado con los libros. No se ha podido fijar el año exacto de la 2.ª edición de The Definitive Guide ni los detalles de la matriz de Fiocca (1982). Ryals (2006) y Guesalaga (2014) se han consultado a través de sus resúmenes.
Autoría
- Autor original
- Sin autor único: práctica de gestión de grandes clientes en mercados B2B, sistematizada por la investigación académica. Referencias principales: Millman y Wilson (1995); McDonald, Millman y Rogers (1997) y McDonald y Woodburn (Cranfield School of Management); Homburg, Workman y Jensen (2002). · Origen difuso · 1995 (Millman y Wilson) · 1997 (McDonald, Millman y Rogers) · 2002 (Homburg, Workman y Jensen)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-06-005 · v0.2.1 — V2 · Metodología · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos qué clientes o segmentos priorizarHerramienta complementaria
- Perdemos clientes y no sabemos por quéHerramienta complementaria
- El equipo comercial no consigue los resultados esperadosHerramienta complementaria
- Unos pocos grandes clientes pesan mucho y no los gestionamos estratégicamenteHerramienta principal
- Vendemos mucho, pero con poca rentabilidadHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 04 · Go-to-Market y desarrollo comercial →