
KPI / Driver Tree
Descompone una métrica de resultado en los indicadores y palancas que la explican, para saber qué mueve de verdad el resultado, qué priorizar y quién responde de cada palanca.
¿Qué explica de verdad nuestro resultado, qué palancas lo mueven más, cuáles podemos cambiar y quién responde de cada una?
Desliza para explorar el gráfico.
Problema que resuelve
Casi todas las empresas miden mucho. Pocas saben qué explica de verdad su resultado.
Cuando el margen cae, cada área enseña sus indicadores, todos parecen razonables y nadie puede decir qué ha movido la cifra ni qué tocar primero.
Un KPI / Driver Tree (árbol de indicadores o de impulsores de valor) ordena esas métricas. Parte de un resultado que importa —ventas, margen, rentabilidad del capital— y lo descompone, rama a rama, en los indicadores que lo explican, hasta llegar a palancas concretas que alguien puede mover. Así se ve qué pesa más, dónde está el problema y quién debe responder de cada palanca.
Señales de que puede hacer falta:
- cuando el resultado se desvía, la discusión es sobre quién tiene la culpa, no sobre qué palanca ha fallado;
- las áreas persiguen métricas propias que no se conectan con la cuenta de resultados;
- los indicadores solo avisan cuando el problema ya está en el cierre del mes o del año;
- hay palancas importantes sin responsable, o responsables de indicadores que no controlan.
Cuándo aporta valor
- Entender qué explica una desviación del resultado (caída de margen, ventas por debajo del plan) y separar las causas.
- Decidir en qué palancas concentrar el esfuerzo y la inversión, por su efecto en el resultado.
- Diseñar o depurar un cuadro de mando: quedarse con los indicadores que explican y quitar los que no.
- Conectar objetivos operativos (visitas, plazos, rotación) con resultados financieros y asignar responsables y metas coherentes entre áreas.
- Elegir buenos resultados clave para un ciclo de OKR y sus guardarraíles.
Cuándo no es la mejor herramienta
- Si todavía no está decidida la estrategia. El árbol explica un resultado; no dice qué resultado perseguir ni dónde competir. Primero Playing to Win / Strategy Choice Cascade o Strategy Kernel.
- Si hay que traducir la estrategia a un sistema de objetivos estratégicos equilibrado (finanzas, clientes, procesos, aprendizaje). Para eso está Balanced Scorecard + Strategy Map.
- Si hay que elegir las pocas prioridades de un periodo y seguirlas. Eso es OKR; el árbol puede ayudar a elegirlas, pero no las gestiona.
- Si el problema no se puede expresar como una métrica. Una crisis de confianza, un conflicto entre socios o un problema de cultura no se descomponen en una fórmula. Para problemas de organización, por ejemplo, McKinsey 7S.
- Si la decisión consiste en elegir entre opciones con resultados inciertos. El árbol ayuda a construir el modelo, pero la elección se trabaja mejor con Decision Analysis.
Entender
Qué es
Un KPI / Driver Tree es una representación en forma de árbol que une un resultado (la raíz) con los indicadores y palancas que lo explican (las ramas y las hojas).
- KPI (key performance indicator, indicador clave de desempeño) es un indicador que la dirección sigue porque importa para el negocio.
- Driver (impulsor o palanca) es una variable que hace que el resultado se mueva. Koller (1994) lo define de forma amplia como cualquier variable que afecta al valor de la empresa.
El árbol responde a una pregunta muy simple, repetida en cada nivel: ¿de qué depende esto? Se baja hasta que la respuesta es algo que alguien puede decidir o cambiar.
En finanzas corporativas se habla de value driver tree (árbol de impulsores de valor), que parte del valor de la empresa o de la rentabilidad del capital. En la gestión diaria se habla de árbol de KPIs, que parte de cualquier resultado relevante: ventas, margen, coste por pedido. La lógica es la misma.
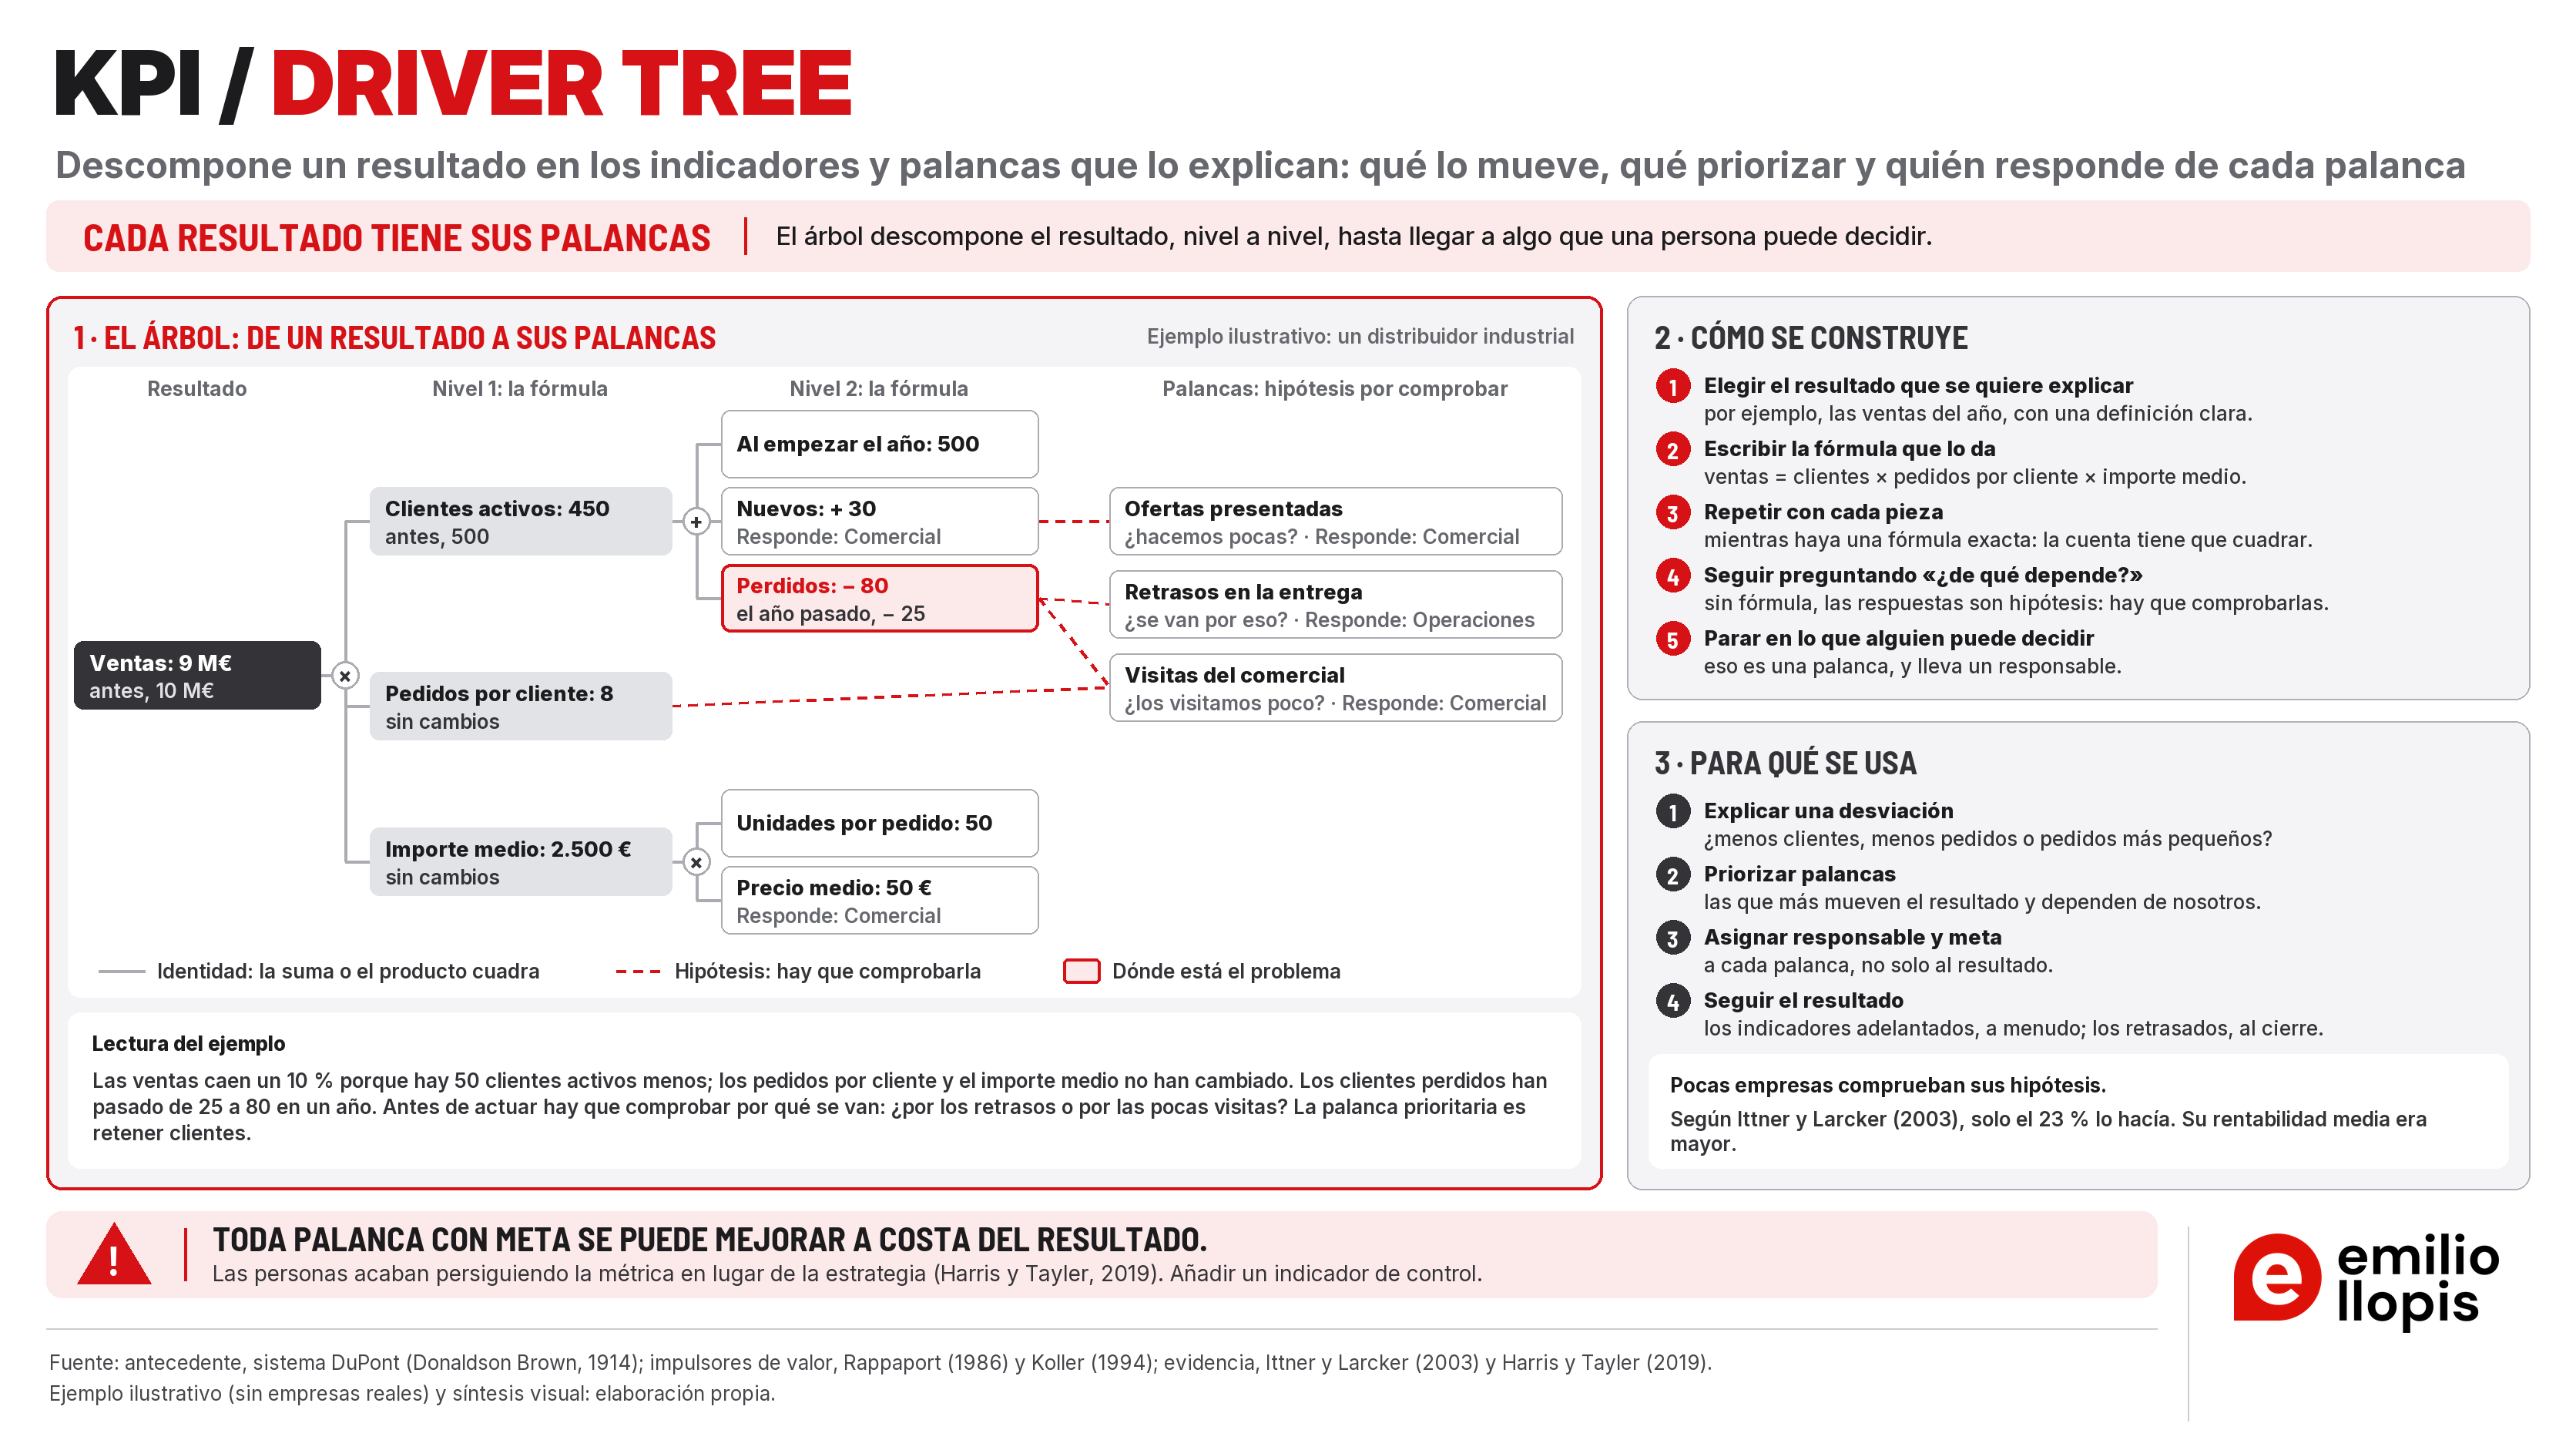
El visual resume la herramienta con un ejemplo inventado: las ventas de un distribuidor industrial, que bajan de 10 a 9 millones de euros. A la izquierda (1), el árbol, que se lee de izquierda a derecha. En el primer nivel, la fórmula: ventas = clientes activos × pedidos por cliente × importe medio (450 × 8 × 2.500 € = 9 millones). Los pedidos y el importe no han cambiado; los clientes han bajado de 500 a 450. En el segundo nivel, otra fórmula: los 500 clientes del inicio del año, más 30 nuevos, menos 80 perdidos. En rojo, los clientes perdidos, que el año pasado fueron 25: ahí está el problema. A la derecha del árbol, las palancas, unidas con líneas discontinuas porque son hipótesis que hay que comprobar (retrasos en la entrega, visitas del comercial, ofertas presentadas), cada una con su responsable. Debajo, la lectura del ejemplo. A la derecha del visual, arriba (2), cómo se construye el árbol en cinco pasos; abajo (3), para qué se usa, con el dato de Ittner y Larcker (2003) sobre las empresas que comprueban sus hipótesis.
Los elementos del árbol
Se presentan de la raíz a las hojas, en el orden de construcción, no de importancia.
Métrica raíz
Es el resultado que queremos explicar: rentabilidad del capital empleado, margen de contribución, ventas de una unidad de negocio, coste de servicio por cliente. Todo el árbol depende de elegirla bien.
Pregunta para pensar: si esta cifra mejora y todo lo demás sigue igual, ¿estaríamos mejor de verdad?
Implicación práctica: una raíz mal elegida produce un árbol impecable que empuja en la dirección equivocada. Vender más no es lo mismo que ganar más.
Ramas por identidad matemática
En los primeros niveles, la raíz se puede partir de forma exacta: la suma o el producto de las ramas da el valor de arriba. Son identidades, no opiniones.
- Ventas = número de clientes × pedidos por cliente × valor medio del pedido.
- Margen bruto = ventas − coste de lo vendido.
- Rentabilidad del capital = margen sobre ventas × rotación del capital (ventas / capital empleado).
La última es la descomposición que DuPont usaba ya en la década de 1910 (ver Profundizar).
Implicación práctica: estas ramas permiten calcular cuánto cambia el resultado si cambia una rama. Es la base para priorizar.
Ramas por relación causal
Más abajo, las relaciones dejan de ser exactas. Que la frecuencia de visita aumente el número de pedidos, o que la puntualidad en la entrega mejore la retención, es una hipótesis sobre cómo funciona el negocio. Puede ser cierta, parcial o falsa, y el efecto puede tardar en verse.
Matthies (2024) lo describe así: las ramas altas se pueden separar de forma matemática exacta; en los niveles inferiores eso es cada vez más difícil y las conexiones pasan a ser asociaciones lógicas.
Qué mirar: qué evidencia tenemos de que esa relación existe en nuestro negocio, cuánto tarda el efecto y si tiene un límite.
Implicación práctica: una rama causal no probada es una apuesta. Se puede usar, pero diciendo que lo es y comprobándola con datos (histórico, comparaciones entre zonas o clientes, pruebas acotadas). Las ramas exactas sirven para calcular y repartir desviaciones; las causales, para elegir palancas y anticipar el resultado.
Palancas accionables
Son las hojas del árbol: variables concretas que una persona o un equipo puede cambiar con sus decisiones. Koller (1994) insiste en que los impulsores deben definirse con el nivel de detalle de las decisiones que controla la línea de mando. En su ejemplo de una empresa de telecomunicaciones, el coste de atención al cliente se descompone en cinco niveles hasta llegar a palancas como el porcentaje de tiempo que los operadores están ocupados.
Pregunta para pensar: ¿quién puede mover esta variable mañana, y con qué decisión?
Implicación práctica: si al final de una rama no hay nadie que pueda actuar, el árbol no ha bajado lo suficiente, o esa rama depende del mercado y hay que vigilarla, no gestionarla.
Indicadores adelantados y retrasados
Los indicadores del árbol no avisan todos al mismo tiempo.
- Indicador retrasado (lagging): mide el resultado cuando ya ha ocurrido. Ventas, margen, rentabilidad. Dice si hemos llegado, pero tarde para corregir.
- Indicador adelantado (leading): se mueve antes que el resultado y ayuda a anticiparlo. Ofertas presentadas, oportunidades cualificadas, clientes activos, pedidos en cartera, plazo de entrega.
Koller (1994) pide identificar indicadores que den una alerta temprana, porque los financieros solo miden el pasado, cuando puede ser tarde para actuar. Kaplan y Norton (1996) proponen combinar en el cuadro de mando medidas de resultado e impulsores de esos resultados, unidos por relaciones de causa y efecto.
Para qué se usa el árbol
1Explicar una desviación
Con las ramas matemáticas se reparte la diferencia entre el plan y el real: cuánto viene del volumen, cuánto del precio, cuánto de la mezcla, cuánto del coste. Se deja de discutir la cifra total y se discute la rama que la explica.
2Priorizar palancas
Koller (1994) señala que los impulsores deben organizarse de modo que la dirección vea cuáles tienen más efecto en el valor. En la práctica se combinan tres criterios:
- sensibilidad: cuánto se mueve la raíz si la palanca mejora un poco (por ejemplo, un 1 %);
- margen de mejora: cuánto puede mejorar de verdad, comparando con el mejor dato interno, con el histórico o con referencias externas;
- control y plazo: si la palanca depende de nosotros y en cuánto tiempo se nota.
3Asignar responsables y metas
Cada palanca tiene un responsable: la persona cuyas decisiones la mueven. Las metas se fijan en las palancas, no solo en la raíz. Koller (1994) recomienda basar los objetivos en los impulsores clave e incluir metas financieras y no financieras.
4Seguir el resultado
El árbol indica qué seguir y con qué frecuencia: los adelantados, a menudo; los retrasados, al cierre.
Qué no es
- No es un sistema de objetivos. No elige las prioridades del periodo ni las revisa en ciclos, con objetivos ambiciosos y resultados clave; eso es OKR. El árbol ayuda a elegir resultados clave con palanca real.
- No es un sistema de traducción de la estrategia. El Balanced Scorecard + Strategy Map traduce la estrategia en objetivos e indicadores equilibrados, unidos en un mapa causa-efecto. El árbol descompone una métrica en sus impulsores. Se complementan: un objetivo del mapa puede tener detrás su propio árbol.
- No es un cuadro de mando. El cuadro es la lista de indicadores que se siguen; el árbol explica cómo se relacionan y cuáles importan más, y ayuda a depurarlo.
- No es un modelo de previsión. Puede alimentarla, pero las ramas causales son hipótesis.
- No es un árbol de problemas cualitativo. En consultoría se usan árboles lógicos para descomponer una pregunta («¿por qué perdemos clientes?») en causas posibles. Comparten la forma, pero el KPI / Driver Tree trabaja con métricas cuantificables.
El efecto de los indicadores sobre la conducta
En cuanto una palanca tiene meta y responsable, la gente la persigue. Si el indicador se puede mejorar sin mejorar el resultado, alguien lo hará. Harris y Tayler (2019) llaman a esto surrogation (sustitución): las personas acaban tomando la métrica por la estrategia que debía medir. Por eso muchas palancas necesitan un indicador de control que no debe empeorar (un guardarraíl, en el lenguaje de OKR).
Aplicar
Cómo aplicarla
- 1
Elegir la métrica raíz y definirla por escrito
Qué resultado, con qué definición, perímetro y periodo. Validarla con la dirección.
- 2
Descomponer los primeros niveles con identidades matemáticas
Sumas y productos que cuadren con la contabilidad, sin solapes ni huecos.
- 3
Bajar hasta las palancas con relaciones causales
Preguntar en cada nivel «¿de qué depende esto?» hasta llegar a variables que alguien puede decidir, y no más. Marcar cada conexión como identidad o hipótesis.
- 4
Poner datos en cada nodo
Valor actual, tendencia y fuente. Un nodo importante sin dato es una carencia del sistema de información, no un motivo para quitar la rama.
- 5
Comprobar las relaciones causales más importantes
Anotar la confianza en cada relación y el retraso con el que actúa.
- 6
Calcular la sensibilidad de la raíz a cada palanca
En las ramas matemáticas es un cálculo; en las causales, una estimación con su rango.
- 7
Priorizar las palancas
Cruzar sensibilidad, margen de mejora y control. Quedarse con pocas: normalmente dos o tres.
- 8
Clasificar los indicadores en adelantados y retrasados
Decidir la frecuencia de seguimiento y qué indicadores actúan como alerta.
- 9
Asignar un responsable y una meta a cada palanca prioritaria
Añadir un indicador de control cuando la palanca se pueda mejorar a costa de otra cosa.
- 10
Llevar el árbol a la gestión y revisarlo
Usarlo para explicar desviaciones y elegir prioridades de cada periodo. Koller (1994) advierte que los impulsores clave no son estáticos y deben revisarse con regularidad.
Kit práctico
Plantilla de construcción del árbol
| Nodo | Nivel | Relación con el nodo superior (fórmula o hipótesis) | Tipo y confianza (identidad / causal alta, media, baja) |
|---|---|---|---|
| Métrica raíz | 0 | — | — |
| 1 |
| Nodo | Adelantado o retrasado | Dato, tendencia y fuente | Responsable |
|---|---|---|---|
| Métrica raíz | Retrasado | ||
Tabla de priorización de palancas
| Palanca | Efecto en la raíz si mejora un 1 % | Margen de mejora realista y referencia usada | ¿Depende de nosotros? (sí / en parte / no) |
|---|---|---|---|
| Palanca | Plazo hasta notarse | Riesgo de efecto no deseado | Prioridad |
|---|---|---|---|
Checklist de calidad del árbol
- La métrica raíz está definida por escrito y validada por la dirección.
- Las ramas matemáticas cuadran con la contabilidad, sin solapes ni huecos.
- Cada conexión está marcada como identidad o hipótesis; las hipótesis importantes tienen evidencia y nivel de confianza.
- Cada rama termina en una palanca que alguien puede mover, o en una variable externa marcada para vigilar.
- Cada palanca prioritaria tiene un único responsable, una meta, un indicador adelantado y, si es manipulable, un indicador de control.
- El árbol se puede explicar al comité en una página.
Ejemplo de una buena conclusión
Una conclusión así dice dónde está el problema, qué palanca mover, quién responde y qué falta por comprobar. Un árbol con cuarenta indicadores en verde, amarillo y rojo, no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Tratar las hipótesis como identidades | Se da por hecho que mover una palanca moverá el resultado, y no lo hace. | Marcar cada conexión como identidad o hipótesis; comprobar las hipótesis importantes. |
| Bajar demasiado o demasiado poco | Un árbol inmanejable, o uno que termina en conceptos genéricos sin responsable. | Bajar hasta el nivel de las decisiones de quien puede actuar, y no más. |
| Convertir el árbol en un cuadro de mando más | Decenas de indicadores con colores y ninguna prioridad. | Terminar siempre en dos o tres palancas prioritarias con responsable. |
| Responsables sin control sobre la palanca | Se pide cuentas a quien no puede mover el indicador. | Asignar cada palanca a quien toma las decisiones que la mueven. |
| Olvidar los efectos no deseados | Se mejora el indicador a costa del resultado: stock bajo a costa del servicio, ventas a costa del margen. | Añadir indicadores de control a las palancas manipulables. |
Limitaciones
- Solo sirve para lo que se puede expresar como métrica. Deja fuera causas que no se cuantifican bien: confianza del cliente, calidad del equipo, cultura.
- Da una apariencia de precisión que solo tienen las ramas matemáticas.
- Supone que las palancas actúan por separado. En la realidad interactúan: bajar el precio cambia el volumen; ampliar la gama cambia el stock y el coste.
- Depende de la calidad de los datos, que en muchas empresas medianas no existe al nivel de detalle necesario.
- No existe una forma estándar de construirlo, lo que dificulta comparar y mantener los árboles (Matthies, 2024).
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
El KPI / Driver Tree se usa sobre todo en la ejecución y el seguimiento, y también en el diagnóstico de desviaciones. No define la estrategia ni sustituye al sistema de objetivos: conecta los objetivos con las palancas que los mueven.
La lógica del orden es esta: primero se decide la estrategia; después se ordena en objetivos estratégicos; luego se descompone cada resultado importante en sus palancas; y, con eso, se eligen las prioridades de cada periodo y se siguen.
Una secuencia habitual de trabajo puede ser esta:
- 1Playing to Win / Strategy Choice Cascade / Strategy Kernel
- 2Balanced Scorecard + Strategy Map
- 3KPI / Driver Tree
- 4OKR
-
1
Playing to Win / Strategy Choice Cascade / Strategy Kernel
Deciden la estrategia y, con ella, qué resultados importan.
-
2
Balanced Scorecard + Strategy Map
Traduce la estrategia en objetivos estratégicos y sus indicadores.
-
3
KPI / Driver Tree esta herramienta
Descompone cada resultado importante en las palancas que lo explican, las prioriza y les pone responsable.
-
4
Elige qué palancas mover en cada ciclo, con resultados clave, iniciativas y revisiones.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Price Waterfall → si la rama del precio pesa mucho y hay que ver dónde se pierde el precio real.
- Sales Funnel & Sales Pipeline → si la rama de ventas depende de entradas, conversión, valor y ciclo de las oportunidades.
- Sales Force Effectiveness → si las palancas prioritarias están en la red comercial.
- Decision Analysis → si hay que elegir entre palancas o inversiones con resultados inciertos.
- Operating Model → si asignar responsables choca con una organización donde no está claro quién decide qué.
- Revenue Bridge → si antes hay que explicar de dónde viene la variación de las ventas entre dos periodos.
- Hoshin Kanri → si las prioridades y sus indicadores deben desplegarse en objetivos del año y actuaciones acordadas, con revisión mensual.
Profundizar
Origen y evolución
El KPI / Driver Tree no tiene un autor único ni una fuente original. Es una práctica consolidada que procede de tres tradiciones distintas.
1El antecedente: DuPont y la rentabilidad sobre la inversión (1914)
F. Donaldson Brown, entonces en la tesorería de DuPont, desarrolló en 1914 una fórmula que combinaba beneficios, circulante e inversión en instalaciones en una sola medida, la rentabilidad sobre la inversión (Hagley Museum and Library; Flesher y Previts, 2013). La fórmula, conocida después como fórmula DuPont, descompone esa rentabilidad en margen sobre ventas y rotación de la inversión, y DuPont la convirtió en su principal medida de desempeño para los departamentos operativos. Según Alfred P. Sloan, Brown presentaba al comité ejecutivo gráficos sobre la eficiencia de cada división (citado por Hounshell, 1998). Brown pasó a General Motors en 1921. Chandler (1977) y Johnson y Kaplan (1987) estudian este sistema en sus historias de la dirección y de la contabilidad de gestión. No consta que DuPont lo llamara «árbol», pero es el antecedente directo de la idea de descomponer un resultado en sus componentes.
2La gestión basada en el valor: los value drivers
Rappaport (1986) difundió la noción de impulsores de valor (value drivers): unas pocas variables financieras que determinan el valor para el accionista. Koller (1994), en un texto de McKinsey tomado de la segunda edición de Valuation, define el impulsor de valor como cualquier variable que afecta al valor de la empresa y propone organizarlos en niveles —genéricos, propios de cada negocio y operativos— hasta llegar a variables que controla la línea de mando, identificar cuáles tienen más efecto y basar en ellos los objetivos. Sus ejemplos ya son descomposiciones jerárquicas en forma de árbol. Según la presentación de McKinsey, la 7.ª edición de Valuation (Koller, Goedhart y Wessels, 2020) trata el value driver tree como método para unir los impulsores de un negocio con sus métricas financieras y su valor.
3La práctica de consultoría y de gestión
En consultoría se usan también árboles lógicos o de problemas, que descomponen una pregunta en partes que no se solapan ni dejan huecos (por ejemplo, Chevallier, 2016): una familia cualitativa, próxima pero distinta. En paralelo, Kaplan y Norton (1996) unieron en el cuadro de mando medidas de resultado e impulsores (ver Entender).
Qué sabemos sobre su solidez
- EvidenciaMuchas empresas no comprueban las relaciones que suponen. Ittner y Larcker (2003) estudiaron más de sesenta empresas y encuestaron a directivos. Solo un 23 % construía y comprobaba de forma sistemática modelos de causa y efecto entre sus indicadores no financieros y sus resultados, y esas empresas obtenían de media una rentabilidad sobre activos y sobre fondos propios más alta. Es una asociación observada, no una prueba de causa.
- EvidenciaLas relaciones reales pueden no ser lineales. En esos casos, algunas relaciones dadas por hechas tenían un límite (satisfacción y gasto, ver Entender) y otras palancas importaban más de lo que se creía (en una cadena de comida rápida, la rotación de los encargados más que la de la plantilla) (Ittner y Larcker, 2003).
- EvidenciaLas métricas cambian la conducta. Harris y Tayler (2019) describen cómo las personas sustituyen la estrategia por la métrica que la representa, con ejemplos de consecuencias graves cuando se liga la métrica a incentivos.
- EvidenciaComprobar las hipótesis se asocia a mejores resultados. En el estudio de Ittner y Larcker (2003), las empresas que construían y comprobaban sus modelos de causa y efecto tenían de media una rentabilidad sobre activos superior en un 2,95 % y una rentabilidad sobre fondos propios superior en un 5,14 %. Una de las empresas estudiadas seguía casi 300 indicadores. El artículo da dos cifras para la proporción de empresas que comprobaban sus modelos: el 21 % y el 23 %.
- EvidenciaSe mide mucho más de lo que se usa. En un análisis de McKinsey de 2023 sobre 18 empresas, solo se usaba para decidir el 29 % de los indicadores que se definían y seguían (Schmitz, Espel y Wehking, 2026). Es un análisis de la propia firma.
Fuentes de origen
- Hagley Museum and Library. The Father of ROI: Donaldson Brown.
- Flesher, D. L. y Previts, G. J. (2013). Donaldson Brown (1885–1965): The power of an individual and his ideas over time. Accounting Historians Journal, 40(1).
- Rappaport, A. (1986). Creating Shareholder Value: The New Standard for Business Performance. Free Press.
- Koller, T. (1994). What is value-based management? The McKinsey Quarterly, 1994(3), 87–101. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/what-is-value-based-management
Libro de referencia
- Koller, T., Goedhart, M. y Wessels, D. (2020). Valuation: Measuring and Managing the Value of Companies (7.ª ed.). McKinsey & Company / Wiley. Obra de referencia sobre gestión basada en el valor.
Lecturas ejecutivas recomendadas
- Ittner, C. D. y Larcker, D. F. (2003). Coming up short on nonfinancial performance measurement. Harvard Business Review, noviembre de 2003. https://hbr.org/2003/11/coming-up-short-on-nonfinancial-performance-measurement
- Harris, M. y Tayler, B. (2019). Don't let metrics undermine your business. Harvard Business Review, septiembre–octubre de 2019. https://hbr.org/2019/09/dont-let-metrics-undermine-your-business
- Kaplan, R. S. y Norton, D. P. (1996). Linking the balanced scorecard to strategy. California Management Review, 39(1). https://cmr.berkeley.edu/1996/11/39-1-linking-the-balanced-scorecard-to-strategy
- Schmitz, C., Espel, P. y Wehking, M. (2026). Selecting P&L-linked KPIs for industrial transformations. McKinsey & Company, 27 de febrero de 2026. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/selecting-p-and-l-linked-kpis-for-industrial-transformations El árbol de la rentabilidad del capital y cómo elegir indicadores ligados a la cuenta de resultados.
Extensiones y críticas
- Matthies, B. (2024). Toward a notation for modeling value driver trees: Classification development and research agenda. Journal of Corporate Accounting & Finance. https://doi.org/10.1002/jcaf.22715 Revisión de cómo se modelan los árboles de impulsores.
- Chevallier, A. (2016). Strategic Thinking in Complex Problem Solving. Oxford University Press. Árboles de problemas: la familia cualitativa del árbol de indicadores.
- Chandler, A. D. (1977). The Visible Hand: The Managerial Revolution in American Business. Belknap Press / Harvard University Press. Contexto histórico del sistema de DuPont.
- Johnson, H. T. y Kaplan, R. S. (1987). Relevance Lost: The Rise and Fall of Management Accounting. Harvard Business School Press. Capítulo sobre el control en DuPont hasta 1914.
- Hounshell, D. A. (1998). Measuring the return on investment in R&D: Voices from the past, visions of the future. En National Research Council, Assessing the Value of Research in the Chemical Sciences. National Academies Press.
Chandler (1977), Johnson y Kaplan (1987), Rappaport (1986) y la 7.ª edición de Valuation no se han consultado en su texto original; su contenido se ha contrastado a través de las fuentes secundarias citadas (Hounshell, 1998; Flesher y Previts, 2013; Matthies, 2024) y de la ficha editorial de McKinsey. La cita de Sloan procede de Hounshell (1998). Ittner y Larcker (2003) y Harris y Tayler (2019) se han cotejado a través de resúmenes académicos y divulgativos; el artículo de McKinsey (2026) se ha consultado en su página.
Autoría
- Autor original
- Sin autor único: práctica consolidada de finanzas corporativas, gestión basada en el valor y consultoría. Antecedente: descomposición de la rentabilidad sobre la inversión en DuPont (F. Donaldson Brown, 1914). Sistematización en la literatura de gestión basada en el valor: Rappaport (1986); Koller (1994, McKinsey Quarterly, extracto de Valuation). · 1914 (antecedente DuPont) · 1986 (value drivers, Rappaport) · 1994 (impulsores de valor en niveles, Koller)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-15-004 · v0.2 — V2 · Marco analítico · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos si llegaremos a la cifra de ventasHerramienta complementaria
- No sabemos qué medir ni qué mueve de verdad el resultadoHerramienta principal
Playbooks breves en los que aparece
Todas las herramientas del área 08 · Ejecución, resultados y decisiones →