
Make-Buy-Partner
Ayuda a decidir si una capacidad que falta se desarrolla dentro, se obtiene por contrato o alianza o se compra, y a filtrar con criterio qué adquisiciones encajan.
Para conseguir lo que nos falta, ¿nos conviene desarrollarlo, contratarlo, aliarnos o comprar una empresa, y qué tendría que cumplir una adquisición para merecer la pena?
Desliza para explorar el gráfico.
Problema que resuelve
Cuando una empresa decide crecer, casi siempre le falta algo: una tecnología, un producto, acceso a unos clientes, presencia en un país, un equipo con cierta experiencia. Hay varias formas de conseguirlo:
- desarrollarlo dentro, con medios propios;
- obtenerlo de otro mediante un contrato: una licencia, un acuerdo de fabricación o de distribución;
- aliarse con otra empresa para trabajar juntos;
- comprar una empresa que ya lo tiene.
Make-Buy-Partner sirve para elegir entre esas vías con criterio, recurso a recurso, en lugar de hacerlo por costumbre. Y, cuando la respuesta es comprar, ayuda a filtrar qué adquisiciones encajan con la estrategia y cuáles no.
El problema que resuelve es muy frecuente: muchas empresas usan siempre la misma vía. Unas lo quieren hacer todo dentro, aunque tarden años. Otras compran por impulso cuando aparece una oportunidad. Y casi todas infravaloran los contratos sencillos.
Señales de que puede hacer falta:
- el comité discute «comprar o no comprar» una empresa concreta sin haber comparado otras formas de conseguir lo mismo;
- la empresa lleva años intentando desarrollar una capacidad dentro sin conseguirlo;
- llegan oportunidades de compra de bancos o intermediarios y se analizan una a una, sin criterios previos;
- se compra una empresa y, un tiempo después, lo que se quería (clientes, personas, tecnología) se ha perdido;
- se justifica una compra por su precio atractivo, no por lo que aporta a la estrategia.
Cuándo aporta valor
- Después de decidir hacia dónde crecer, para decidir cómo conseguir lo que falta.
- Cuando un diagnóstico de capacidades muestra carencias críticas que hay que cubrir.
- Antes de lanzar una búsqueda de adquisiciones, para fijar qué se busca y con qué criterios.
- Cuando aparece una oportunidad de compra y hay que decidir si merece un análisis serio.
- Al revisar alianzas, licencias o acuerdos que no dan lo esperado.
Cuándo no es la mejor herramienta
- Si todavía no está claro hacia dónde crecer. Primero hay que decidir la dirección: más de lo mismo, productos nuevos, mercados nuevos o diversificación. Para eso está Ansoff Matrix. Make-Buy-Partner decide el modo, no la dirección.
- Si la decisión es una compra rutinaria de un bien o servicio estándar. Comprar material de oficina o subcontratar la limpieza no exige esta herramienta: basta comparar coste total y calidad.
- Si ya se ha decidido la alianza y lo que falta es diseñarla y gestionarla. Eso está en Strategic Alliances / Partnerships.
- Si ya hay una empresa concreta en proceso de compra y hay que comprobar su mercado y su plan de negocio. Eso es Commercial Due Diligence.
- Si la compra está hecha y el reto es integrarla. Eso es Post-Merger Integration.
- Si la pregunta es qué aporta el grupo a un negocio que ya tiene o que se plantea tener. Eso es Parenting Advantage.
- Si el recurso depende de una red de socios que se necesitan entre sí, no de uno solo. El diseño de esa red es Ecosystem Strategy.
Entender
Qué es
Make-Buy-Partner es una forma ordenada de decidir cómo obtener un recurso o una capacidad que la empresa no tiene. No es un modelo de un solo autor. Es una práctica de dirección con una base teórica antigua y varias sistematizaciones recientes.
- La base teórica es la economía de los costes de transacción (Coase, 1937; Williamson, 1975, 1985). Usar el mercado tiene costes: buscar, negociar, contratar, vigilar. Cuanto más específica e incierta es una relación, más riesgo hay de que una parte se aproveche de la otra, y más sentido tiene organizarla dentro de la empresa. Entre el mercado y la empresa quedan formas intermedias, como los contratos a largo plazo y las alianzas.
- Las sistematizaciones prácticas convierten esa idea en preguntas que un comité puede responder. Dyer, Kale y Singh (2004) plantearon cuándo aliarse y cuándo comprar. Capron y Mitchell (2010, 2012) propusieron un recorrido de cuatro preguntas para elegir entre desarrollar, tomar prestado (contrato o alianza) y comprar. Es la referencia más completa y la que sigue esta ficha.
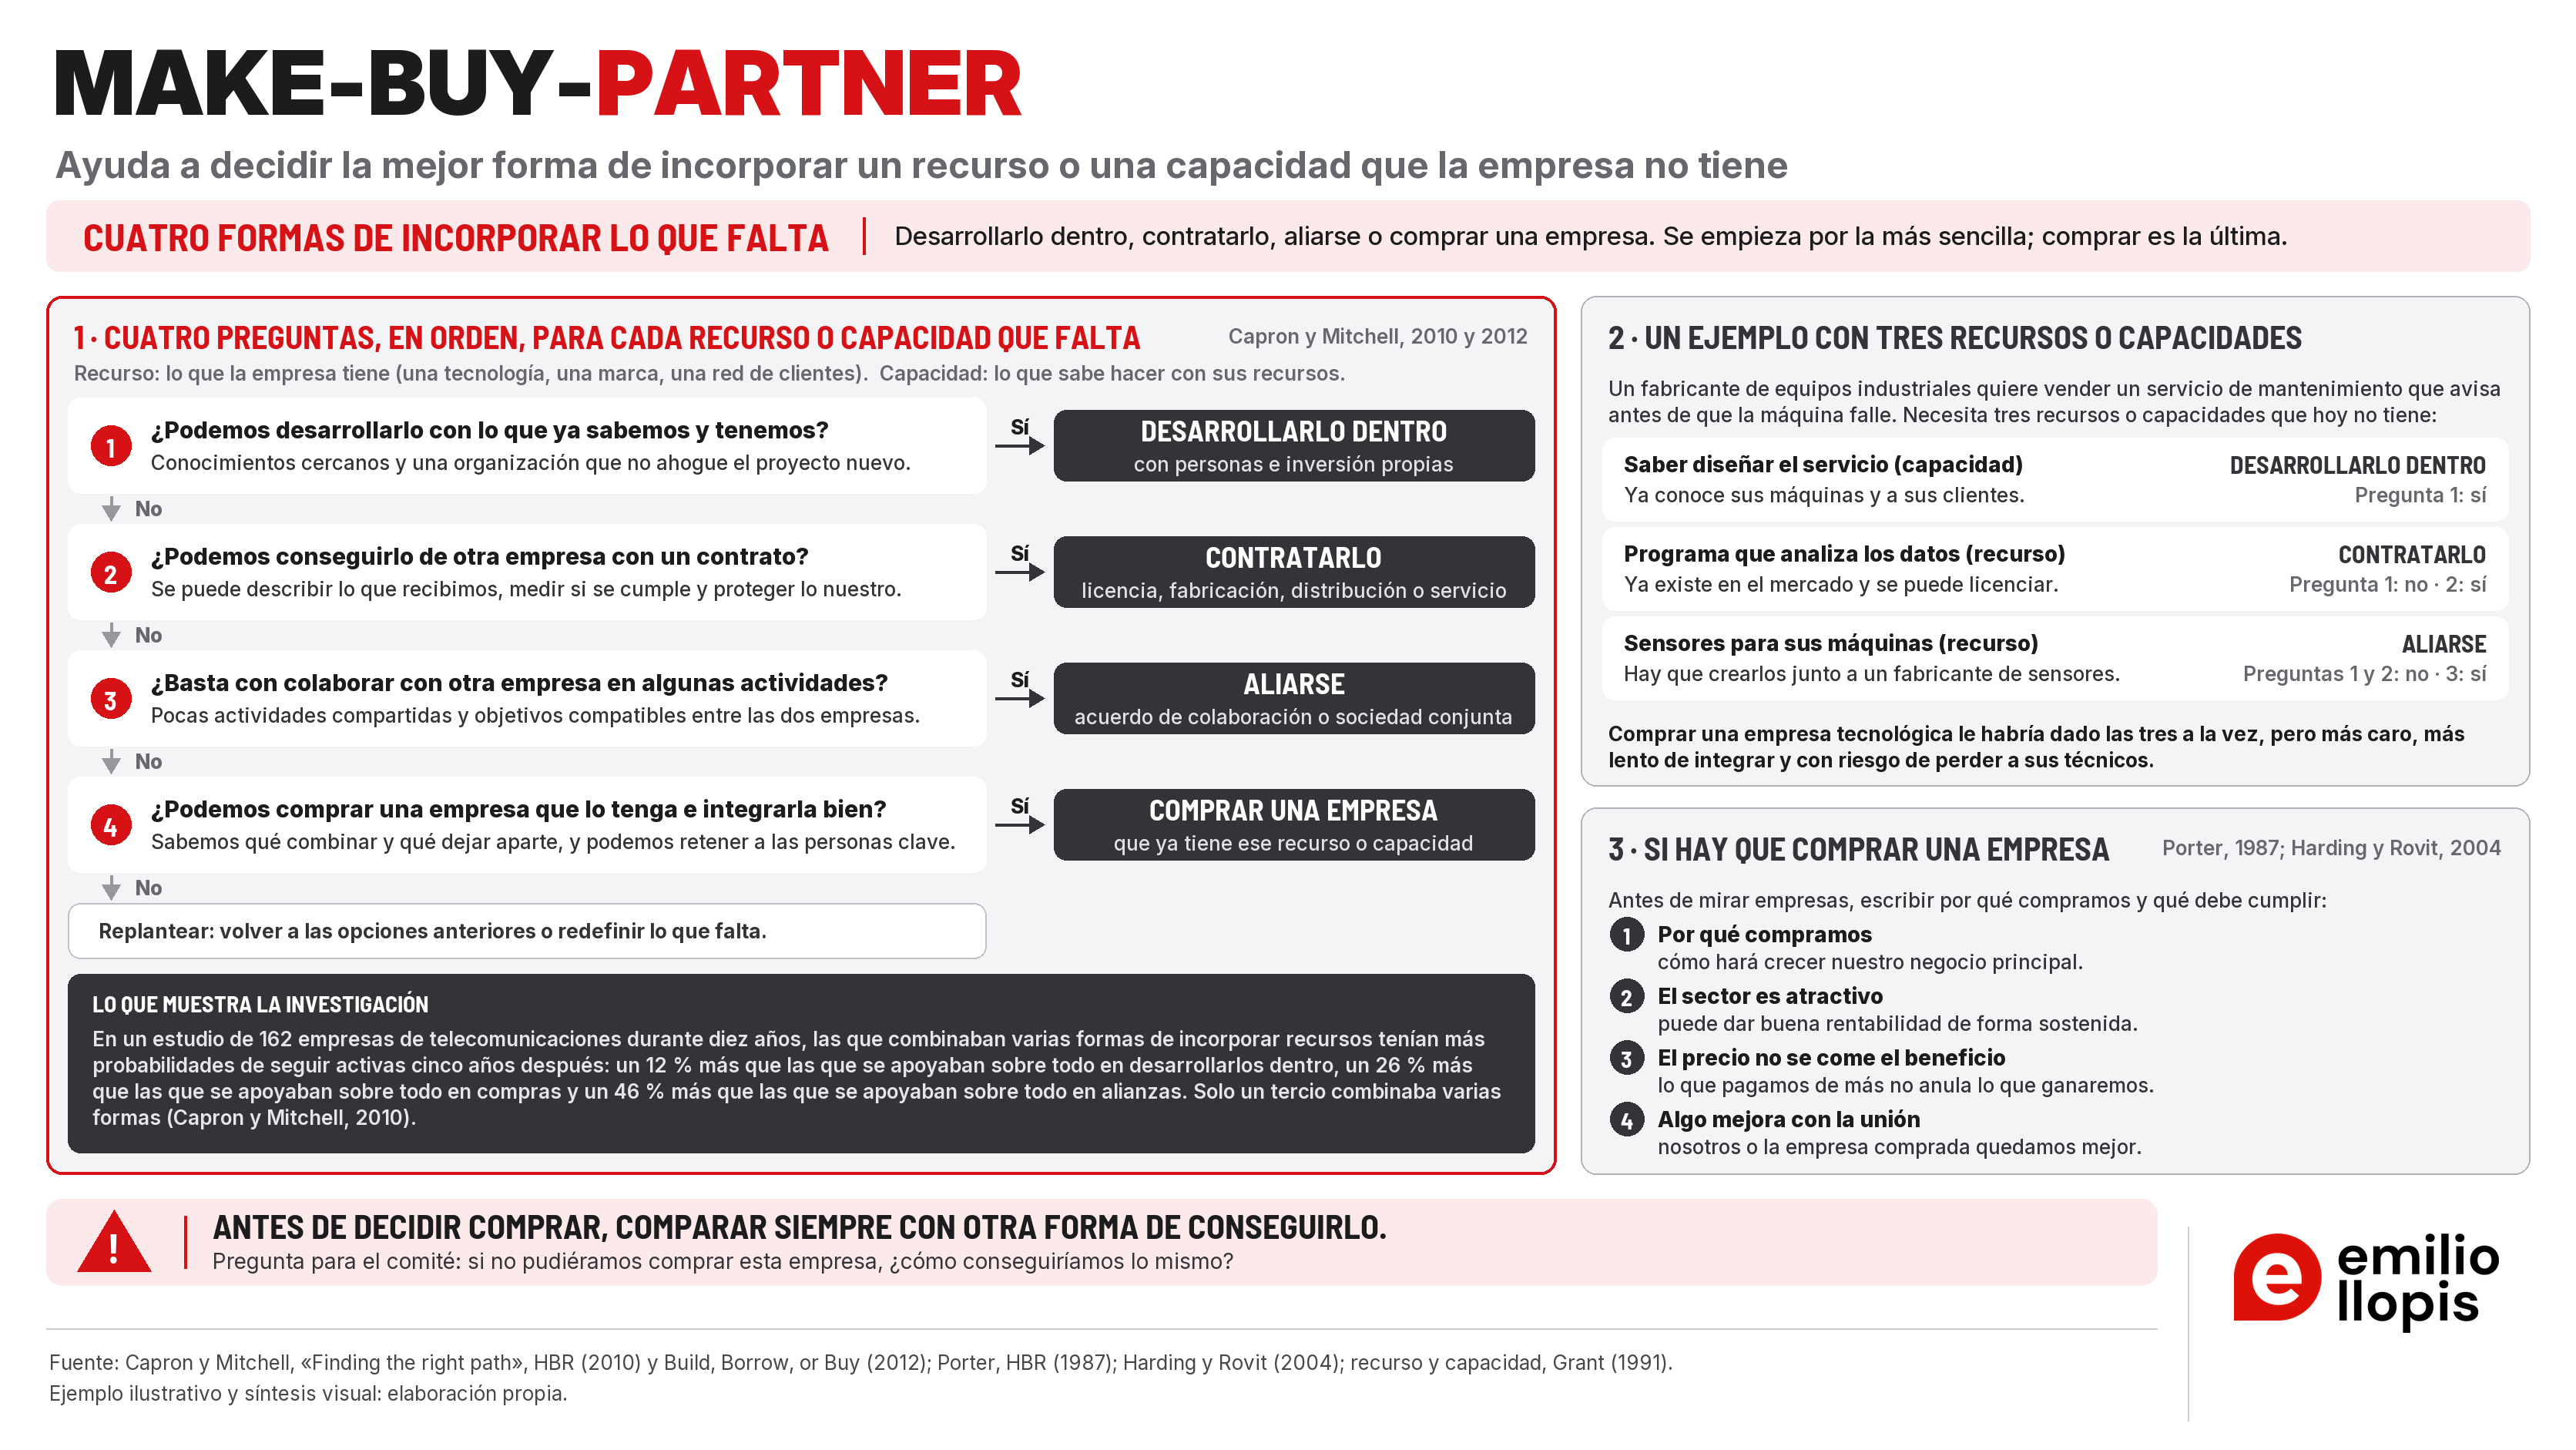
El visual resume la herramienta. A la izquierda (1), las cuatro preguntas de Capron y Mitchell, que se responden en orden para cada recurso o capacidad que falta: cada «sí» lleva a una forma de incorporarlo (desarrollarlo dentro, contratarlo, aliarse o comprar una empresa) y cada «no» lleva a la pregunta siguiente. Debajo, lo que muestra su estudio sobre las empresas que combinan varias formas. A la derecha, arriba (2), un ejemplo inventado con tres recursos o capacidades que se incorporan de forma distinta; abajo (3), lo que hay que comprobar si la respuesta es comprar una empresa.
Las cuatro vías
Capron y Mitchell distinguen tres familias y, dentro de «tomar prestado», dos vías distintas. La explicación de cada una es de Biblioteca Management.
| Vía | Qué es | Qué se gana | Qué se paga |
|---|---|---|---|
| Desarrollar dentro | Crear la capacidad con personas, inversión y aprendizaje propios. | Control total; la capacidad encaja con la organización. | Tiempo; riesgo de no conseguirlo si la empresa no sabe hacerlo. |
| Contrato | Obtener el recurso de otro con un acuerdo acotado: licencia, fabricación, distribución, servicio. | Rapidez, poco compromiso, fácil de deshacer. | Poco control; dependencia del proveedor. |
| Alianza | Colaborar con otra empresa con objetivos compartidos: acuerdo de colaboración, desarrollo conjunto, sociedad conjunta (joint venture). | Acceso a recursos que no se venden; riesgo y coste compartidos. | Coordinación, objetivos que pueden divergir, aprendizaje que puede ir en una sola dirección. |
| Comprar | Adquirir una empresa, o una parte de ella, que tiene el recurso. | Control y rapidez. | Precio, riesgo de integración y pérdida de personas o clientes. |
Las cuatro preguntas
Capron y Mitchell ordenan la decisión en cuatro preguntas. Se responden en orden. Cada respuesta descarta o apunta a una vía. Los criterios de cada pregunta son de los autores; las indicaciones «Qué mirar» e «Implicación práctica» son de Biblioteca Management.
¿Son relevantes nuestros recursos internos?
Pregunta si lo que la empresa ya sabe hacer sirve para conseguir el nuevo recurso. Los autores miran dos cosas:
- Encaje de conocimiento: si los conocimientos y la tecnología que tenemos están cerca de lo que hace falta.
- Encaje organizativo: si nuestros sistemas, incentivos y cultura permitirían desarrollarlo sin ahogarlo.
Si la respuesta es sí, la vía natural es desarrollar dentro. Si es no, hay que mirar fuera.
Qué mirar: proyectos anteriores parecidos y cómo acabaron; personas con la experiencia necesaria; si el nuevo negocio necesitaría otra forma de vender, fijar precios, contratar o medir.
Implicación práctica: el error habitual es mirar solo el encaje de conocimiento. Una empresa puede saber de la tecnología y aun así fracasar porque su organización trata el proyecto nuevo con las reglas del negocio de siempre.
¿Se puede obtener el recurso mediante un contrato?
Pregunta si el recurso se puede «comerciar»: si se puede definir y proteger en un contrato. Los autores miran dos cosas:
- Claridad del recurso: si ambas partes entienden qué es, cuánto vale y cómo se trabajará juntos.
- Protección del valor: si el contrato puede evitar que el socio se aproveche o que el conocimiento se escape.
Si el recurso es claro y protegible, basta un contrato: una licencia, un acuerdo de fabricación, de distribución o de servicio. Si no, hace falta una relación más estrecha.
Qué mirar: si existen contratos parecidos en el sector; si se puede describir lo que se entrega y medir si se cumple; qué pasaría si el socio usara lo aprendido para competir con nosotros.
Implicación práctica: es la pregunta que más se salta. Los autores advierten que muchas empresas descartan los contratos sencillos por obsesión con el control.
¿Cuánto tenemos que acercarnos al socio?
Si el contrato no basta, hay que decidir la intensidad de la relación. Los autores miran dos cosas:
- Alcance de la colaboración: cuántas actividades hay que compartir y cuánta coordinación exigen.
- Compatibilidad de objetivos: si los objetivos estratégicos de las dos empresas son compatibles, si compiten entre sí, si las aportaciones están equilibradas y si ambas aprenderán por igual.
Si basta una colaboración acotada y los objetivos son compatibles, la vía es una alianza. Si hace falta una relación muy profunda o los objetivos chocan, se apunta a la compra.
Qué mirar: qué actividades habría que hacer juntos; si el socio es o puede ser competidor; quién aprende más de quién.
Implicación práctica: una alianza con objetivos incompatibles suele acabar en conflicto o en que una parte aprende y la otra no. Si hace falta tanto control que la alianza exigiría gestionarlo todo juntos, probablemente la alianza no es la vía.
¿Podemos integrar la empresa que compraríamos?
Solo se llega aquí si todo apunta a comprar. La pregunta es si seremos capaces de integrar lo comprado sin destruir lo que queríamos. Los autores miran dos cosas:
- Un mapa claro de integración: qué se combina, qué se mantiene separado, qué se vende y en qué plazo.
- La motivación de las personas: quiénes son las personas clave, cómo se retienen y si la empresa tiene experiencia en integrar compras.
Si la integración es viable, la vía es comprar. Si no lo es, comprar deja de ser buena idea aunque el resto apunte a ello.
Qué mirar: si el valor está en personas que pueden irse; si la empresa objetivo es mucho más pequeña o de otra cultura; si tenemos experiencia y equipo para integrar.
Implicación práctica: muchas compras de capacidades fracasan porque lo que se quería estaba en unas pocas personas que se van. El plan detallado de integración se trata en Post-Merger Integration; aquí basta con saber si es viable.
Cuando la respuesta es comprar: encaje estratégico y cribado de adquisiciones
Este apartado recoge el encaje estratégico y el cribado de adquisiciones. No tiene un autor único: es práctica profesional con varias referencias verificadas. Su objetivo es sencillo: decidir antes de ver oportunidades qué tendría que cumplir una empresa para merecer la pena comprarla, y usar esos criterios como filtro.
Tres pruebas de Porter. Michael E. Porter (1987) propuso tres pruebas que toda diversificación, incluida la compra de una empresa, debería superar:
- Prueba del atractivo: el sector de la empresa que se compra debe tener una estructura atractiva, capaz de dar buena rentabilidad de forma sostenida. Five Forces ayuda a comprobarlo.
- Prueba del coste de entrada: lo que cuesta entrar (en una compra, la prima que se paga sobre el valor) no debe comerse los beneficios futuros. Un sector atractivo suele ser caro.
- Prueba de la mejora: el comprador o la empresa comprada deben quedar mejor gracias a la unión. Si nada mejora, el accionista podría haber invertido él mismo. Esta pregunta la desarrolla Parenting Advantage.
Una tesis de inversión antes de buscar. Harding y Rovit (2004), de Bain & Company, sitúan la primera decisión crítica en invertir con una tesis sólida: una explicación clara de cómo la compra hará crecer el negocio principal. Las otras tres decisiones que proponen (preguntas clave en la due diligence, integración rápida donde importa y planes para lo inesperado) pertenecen a fases posteriores: Commercial Due Diligence y Post-Merger Integration. Los autores observan además que muchos compradores con éxito hacen una serie de compras más pequeñas y de menor riesgo, con las que van aprendiendo.
Criterios previos y filtro de decisión. En su encuesta a ejecutivos sobre compradores que hacen adquisiciones de forma continuada, McKinsey (McCurdy, Rudnicki, Stout y West, 2019) recoge como buenas prácticas alinear la estrategia de adquisiciones con la estrategia corporativa, tener criterios claros para seguir adelante o parar y estimar las sinergias pronto, ya en la fase de cribado.
Qué no es
- No elige hacia dónde crecer. Parte de una dirección ya decidida (Ansoff Matrix) y de una carencia concreta.
- No es una fórmula. Las preguntas ordenan el criterio; no dan un resultado automático.
- No es una decisión para toda la empresa. Se toma recurso a recurso. Una misma empresa puede desarrollar una capacidad, licenciar otra y comprar una tercera.
- No es una due diligence. El cribado decide qué empresas merecen un análisis; la due diligence comprueba en detalle la que se va a comprar.
- No es una decisión para siempre. Capron y Mitchell insisten en revisar con el tiempo la cartera de recursos: aumentar el control, reducirlo o salir.
Tres cosas importantes para hacerlo bien
1Definir con precisión qué recurso falta
«Crecer en Alemania» no es un recurso. «Acceso a los cien mayores distribuidores industriales alemanes» sí lo es. Cuanto más concreto, más fácil responder las cuatro preguntas.
2Comparar siempre más de una vía
Capron y Mitchell advierten del sesgo a comprar por prisa o por deseo de construir un imperio, y del sesgo contrario a desarrollarlo todo dentro. Una prueba sencilla para el comité: «si no pudiéramos comprar esta empresa, ¿cómo conseguiríamos lo mismo?».
3Saber cuándo cambiar de vía
Los autores llaman «trampa de la implementación» a insistir en una vía equivocada porque ya se ha elegido. Conviene fijar de antemano qué señales harían cambiar de vía.
Aplicar
Cómo aplicarla
- 1
Partir de la dirección de crecimiento ya decidida
Recordar qué se quiere conseguir, en qué mercado y con qué objetivo. Si no está claro, volver a la estrategia antes de seguir.
- 2
Identificar y describir los recursos que faltan
Hacer la lista de carencias críticas y describir cada una con precisión: qué es, para qué hace falta y para cuándo. Un diagnóstico de capacidades como VRIO / Resource-Based View ayuda a que la lista sea honesta.
- 3
Responder las cuatro preguntas para cada recurso
En orden y con datos: relevancia de lo propio, posibilidad de contrato, cercanía necesaria con el socio y viabilidad de integración. Anotar qué vía resulta y por qué.
- 4
Comparar la vía resultante con al menos otra alternativa
Coste total, plazo hasta disponer del recurso, control, riesgos, facilidad para deshacerla y qué exige de la organización. El objetivo es comprobar que la conclusión aguanta frente a otra opción real y dejar escrito por qué supera a la segunda mejor.
- 5
Si la vía es comprar, fijar la tesis y los criterios de cribado
Escribir la tesis de inversión en pocas frases y fijar los criterios eliminatorios y de preferencia antes de mirar empresas.
- 6
Filtrar las empresas posibles
Aplicar primero los criterios eliminatorios a la lista larga y después ordenar las que pasan con los de preferencia. Las pocas que quedan pasan al análisis detallado (Commercial Due Diligence).
- 7
Si la vía es una alianza o un contrato, definir qué tiene que aportar el socio
Qué recurso, con qué protección y con qué señales de éxito. El diseño y la gestión de la alianza siguen en Strategic Alliances / Partnerships.
- 8
Decidir, fijar señales de cambio y revisar
Escribir la decisión, la razón y qué señales harían cambiar de vía. Revisar la cartera de recursos cuando cambie la estrategia o el mercado.
Kit práctico
Ficha de la carencia
Rellenar una por cada recurso que falta:
- Recurso que falta: descrito en una frase concreta.
- Para qué hace falta: qué parte de la estrategia depende de él.
- Para cuándo: plazo en el que tiene que estar disponible.
- Qué pasa si no lo conseguimos: consecuencia para el negocio.
- Quién lo tiene hoy: empresas, proveedores o personas que ya lo dominan.
Guía de las cuatro preguntas
| Pregunta | Qué hay que comprobar | Señales de «sí» | Si es «sí» | Si es «no» |
|---|---|---|---|---|
| 1. ¿Son relevantes nuestros recursos internos? | Encaje de conocimiento y encaje organizativo | Proyectos parecidos que salieron bien; el nuevo negocio puede funcionar con nuestras reglas | Desarrollar dentro | Pasar a la pregunta 2 |
| 2. ¿Se puede obtener el recurso mediante un contrato? | Claridad del recurso y protección de su valor | Contratos parecidos habituales en el sector; entrega definible y medible; poco riesgo de fuga | Contrato | Pasar a la pregunta 3 |
| 3. ¿Cuánto tenemos que acercarnos al socio? | Alcance de la colaboración y compatibilidad de objetivos | Colaboración acotada; objetivos compatibles; aprendizaje equilibrado | Alianza (si basta una relación acotada) | Pasar a la pregunta 4 (si hace falta una relación muy profunda) |
| 4. ¿Podemos integrar la empresa que compraríamos? | Mapa de integración y motivación de las personas clave | Personas clave identificadas y retenibles; experiencia en integrar | Comprar | Replantear: volver a las vías anteriores o redefinir la necesidad |
La lógica de la tabla es de Capron y Mitchell. La columna «Si es no» de la pregunta 4 es una recomendación de Biblioteca Management.
Plantilla de cribado de adquisiciones
Tesis de inversión (en tres frases como máximo): qué recurso compramos, cómo hará crecer el negocio principal y por qué nosotros somos buenos dueños de esa empresa.
| Criterio | Tipo (eliminatorio / preferencia) | Cómo se comprueba | Empresa A | Empresa B | Empresa C |
|---|---|---|---|---|---|
| Aporta el recurso que falta | Eliminatorio | ||||
| Sector con estructura atractiva | Eliminatorio | ||||
| Tamaño que podemos pagar e integrar | Eliminatorio | ||||
| Qué mejora con la unión y para quién | Eliminatorio | ||||
| Calidad y concentración de clientes | Preferencia | ||||
| Personas clave y riesgo de salida | Preferencia | ||||
| Facilidad de integración | Preferencia | ||||
| Riesgos visibles | Preferencia |
Los criterios de la tabla son ilustrativos. Cada empresa debe fijar los suyos a partir de su tesis. Los tres últimos criterios eliminatorios recogen las pruebas de Porter (atractivo y mejora) y la pregunta 4 de Capron y Mitchell.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Usar siempre la misma vía | Se compra, se alía o se desarrolla por costumbre, no porque sea lo mejor. | Responder las cuatro preguntas para cada recurso. |
| Empezar por la empresa en venta | La oportunidad que llega define la estrategia, y no al revés. | Fijar tesis y criterios antes de mirar empresas. |
| Aliarse con quien tiene otros objetivos | Conflictos, bloqueo o un socio que aprende y se va. | Comprobar compatibilidad de objetivos y equilibrio de aportaciones. |
| Comprar sin saber cómo integrar | Se van las personas o los clientes que justificaban la compra. | Responder la pregunta 4 antes de negociar. |
| Ajustar los criterios a la empresa que ya gusta | El cribado deja de filtrar. | Escribir los criterios antes y no cambiarlos sin decirlo. |
Limitaciones
- Depende de juicios difíciles de medir. Relevancia de lo propio, compatibilidad de objetivos o viabilidad de integración se valoran con criterio, no con una fórmula.
- La secuencia simplifica. En la realidad las vías se combinan: una alianza que termina en compra, una licencia mientras se desarrolla algo propio.
- No calcula el valor. Ayuda a elegir la vía, pero no dice cuánto pagar ni cuánto vale cada opción. Si la incertidumbre es alta, Decision Analysis ayuda a comparar opciones con probabilidades.
- En empresas medianas, las opciones pueden ser pocas. Puede no haber empresas que comprar ni socios dispuestos. Entonces la herramienta sirve sobre todo para no forzar una vía inadecuada.
- La evidencia disponible es limitada y procede sobre todo de estudios de los propios autores (ver Profundizar).
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners usamos Make-Buy-Partner sobre todo en los procesos de planificación estratégica de las compañías. Cuando el análisis muestra que falta un recurso o una capacidad necesarios para la estrategia (VRIO / Resource-Based View), nos ayuda a reflexionar sobre cuál es la mejor manera de incorporarlo: desarrollarlo dentro, contratarlo, aliarse con otra empresa (Strategic Alliances / Partnerships) o comprar una empresa que lo tenga.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Make-Buy-Partner suele utilizarse en un plan estratégico o de crecimiento, después de decidir hacia dónde crecer y antes de buscar socios o empresas que comprar. Traduce la estrategia en decisiones concretas sobre cómo conseguir lo que falta. No elige la estrategia ni sustituye el análisis de una operación concreta.
La lógica es sencilla: primero se decide hacia dónde crecer; después se ve qué capacidades faltan; después se decide cómo conseguir cada una; y, por último, se desarrolla la vía elegida: el análisis de la empresa que se compra o el diseño de la alianza.
Una secuencia habitual de trabajo puede ser esta:
- 1Ansoff Matrix
- 2VRIO / Resource-Based View
- 3Make-Buy-Partner
- 4Commercial Due Diligence o Strategic Alliances / Partnerships
- 5Post-Merger Integration
-
1
Decide la dirección de crecimiento: más de lo mismo, productos nuevos, mercados nuevos o diversificación.
-
2
Muestra qué recursos y capacidades tenemos y cuáles faltan para esa dirección.
-
3
Make-Buy-Partner esta herramienta
Decide, para cada carencia, si se desarrolla, se contrata, se obtiene con un aliado o se compra, y filtra las posibles compras.
-
4
Commercial Due Diligence o Strategic Alliances / Partnerships
Según la vía elegida: comprobar en detalle la empresa que se compra, o diseñar y gestionar la alianza.
-
5
Si se compra, asegura que la integración conserva lo que justificó la compra.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Parenting Advantage → si queremos comprobar en profundidad qué aporta el grupo al negocio que se compra (la «prueba de la mejora»).
- Operating Model → si la vía elegida es desarrollar dentro y hay que ver cómo encaja el nuevo negocio en la organización.
- Decision Analysis → si hay mucha incertidumbre y conviene comparar las vías con probabilidades y valores esperados.
Profundizar
Origen y evolución
La decisión entre hacer y comprar no tiene un autor único. Conviene distinguir cuatro capas:
- Fundamento teórico. Coase (1937) explicó que las empresas existen porque usar el mercado tiene costes; Williamson (1975, 1985) desarrolló la economía de los costes de transacción. Es el fundamento de la decisión, no el origen de la herramienta.
- Sistematizaciones para directivos. Dyer, Kale y Singh (2004) plantearon en HBR que alianzas y adquisiciones son alternativas que las empresas no suelen comparar, y propusieron tres grupos de factores para elegir: los recursos y sinergias que se buscan, las características del mercado y la competencia de la empresa para colaborar. Capron y Mitchell publicaron su recorrido de preguntas en HBR (2010) y lo desarrollaron en Build, Borrow, or Buy (2012).
- Práctica profesional de cribado de adquisiciones. Las pruebas de Porter (1987), la tesis de inversión de Harding y Rovit (2004) y las buenas prácticas de McKinsey (2019) descritas en Entender.
- Interpretación de Biblioteca Management. El nombre «Make-Buy-Partner», la secuencia de ocho pasos, el kit práctico y la integración del cribado de adquisiciones en la misma ficha.
Qué sabemos sobre su solidez
- EvidenciaCapron y Mitchell (2010) analizaron 162 empresas de telecomunicaciones durante diez años. Las que usaban varias vías para obtener recursos obtenían mejores resultados que las que dependían de una sola. Es un estudio de un solo sector, hecho por los propios autores del modelo.
- EvidenciaEn ese estudio, las empresas que combinaban varias vías tenían más probabilidades de seguir activas cinco años después: un 12 % más que las que se apoyaban sobre todo en el desarrollo interno, un 26 % más que las que se apoyaban sobre todo en compras y un 46 % más que las que se apoyaban sobre todo en alianzas. Solo un tercio de las empresas combinaba varias vías de forma activa, y cerca del 40 % dependía mucho de una sola (INSEAD Knowledge, 2010 y 2012).
- EvidenciaKale, Dyer y Singh (2002) encontraron que las empresas con un equipo dedicado a coordinar sus alianzas declaraban que el 63 % de sus alianzas tenía éxito, frente al 50 % de las que no lo tenían. Además, el mercado de valores reaccionaba mejor al anuncio de sus alianzas.
- EvidenciaSegún McKinsey (Henry y Van Oostende, 2024), entre las 2.000 mayores empresas cotizadas del mundo, las que hicieron más de dos compras pequeñas o medianas al año entre 2012 y 2022 superaron a las que siguieron otras estrategias de compra, con un exceso de rentabilidad para el accionista del 2,3 % en mediana. Bain (Harding, Stafford y Kumar, 2024) estima que las empresas que hacen al menos una compra al año obtienen alrededor de un 130 % más de rentabilidad para el accionista que las que no compran. (Son datos de consultoras con actividad en fusiones y adquisiciones. Comparan programas de compras, no la elección de vía para cada recurso o capacidad, y pueden reflejar que compran más las empresas a las que ya les va bien.)
- Límites. No se ha localizado una validación independiente del recorrido de cuatro preguntas como procedimiento. Su valor está en ordenar el criterio del comité, no en predecir resultados.
Fuentes de origen
- Coase, R. H. (1937). The nature of the firm. Economica, 4(16), 386–405. https://doi.org/10.1111/j.1468-0335.1937.tb00002.x (fundamento teórico)
- Williamson, O. E. (1975). Markets and Hierarchies: Analysis and Antitrust Implications. Free Press. (fundamento teórico)
- Williamson, O. E. (1985). The Economic Institutions of Capitalism: Firms, Markets, Relational Contracting. Free Press. (fundamento teórico)
- Dyer, J. H., Kale, P. y Singh, H. (2004). When to ally and when to acquire. Harvard Business Review, julio-agosto. https://hbr.org/2004/07/when-to-ally-and-when-to-acquire
- Capron, L. y Mitchell, W. (2010). Finding the right path. Harvard Business Review, julio-agosto. https://hbr.org/2010/07/finding-the-right-path
Libro de referencia
- Capron, L. y Mitchell, W. (2012). Build, Borrow, or Buy: Solving the Growth Dilemma. Harvard Business Review Press. Desarrollo completo del recorrido de cuatro preguntas y de la revisión de la cartera de recursos.
Lecturas ejecutivas recomendadas
- Porter, M. E. (1987). From competitive advantage to corporate strategy. Harvard Business Review, mayo-junio. Las tres pruebas de la diversificación y los conceptos de estrategia corporativa. https://hbr.org/1987/05/from-competitive-advantage-to-corporate-strategy
- Harding, D. y Rovit, S. (2004). Mastering the Merger: Four Critical Decisions That Make or Break the Deal. Harvard Business School Press. La tesis de inversión como primera decisión crítica. https://www.bain.com/insights/books/mastering-the-merger/
- McCurdy, P., Rudnicki, J., Stout, B. y West, A. (2019). Practice makes perfect: What sets programmatic acquirers apart. McKinsey & Company. Buenas prácticas de los compradores habituales, incluidos los criterios de seguir o parar. https://www.mckinsey.com/capabilities/m-and-a/our-insights/practice-makes-perfect-what-sets-programmatic-acquirers-apart
- Favaro, K. (2013). Sourcing growth. strategy+business, 70. https://www.strategy-business.com/article/00138 Reseña del libro de Capron y Mitchell, con las cuatro preguntas en orden.
- Henry, J. y Van Oostende, M. (2024). Top M&A trends in 2024: Blueprint for success in the next wave of deals. McKinsey & Company. https://www.mckinsey.com/capabilities/m-and-a/our-insights/top-m-and-a-trends-in-2024-blueprint-for-success-in-the-next-wave-of-deals Resultados de los compradores que hacen varias compras pequeñas al año.
- Harding, D., Stafford, D. y Kumar, S. (2024). How companies got so good at M&A. Bain & Company. https://www.bain.com/insights/how-companies-got-so-good-at-m-and-a/ Evolución de los resultados de las compras en veinte años.
- Quinn, J. B. y Hilmer, F. G. (1994). Strategic outsourcing. Sloan Management Review, 35(4), 43–55. Concentrarse en pocas capacidades propias y subcontratar lo que no es estratégico.
Extensiones y críticas
- Innovación abierta. El uso sistemático de ideas y tecnologías externas para innovar (Open Innovation) comparte la lógica de «tomar prestado», aplicada a la innovación. Es otra corriente, con autoría propia.
- Kale, P., Dyer, J. H. y Singh, H. (2002). Alliance capability, stock market response, and long-term alliance success: The role of the alliance function. Strategic Management Journal, 23(8), 747–767. El equipo dedicado a las alianzas y su éxito a largo plazo.
- Grant, R. M. (1991). The resource-based theory of competitive advantage: Implications for strategy formulation. California Management Review, 33(3), 114–135. Distinción entre recursos y capacidades.
Las cuatro preguntas de Capron y Mitchell y sus criterios se han cotejado con la ficha editorial de HBR (2010) y con un resumen editorial del libro de 2012; el libro no se ha consultado íntegramente. Los artículos de HBR de 1987 y 2004 se han cotejado en su resumen y en fuentes secundarias fiables; volumen y páginas no se indican por no haberse comprobado. Las obras de Coase y Williamson se citan como fundamento teórico, con su idea central resumida; no se han cotejado página a página. Se han consultado la ficha editorial de HBR (2010) y la del libro, los resúmenes de INSEAD Knowledge (2010 y 2012), la reseña de Favaro (2013), un resumen detallado de Dyer, Kale y Singh publicado en la revista ICADE (n.º 64, 2005), que da su referencia completa (Harvard Business Review, 82(7-8), 109–115), el resumen de Kale, Dyer y Singh (2002) y los informes de McKinsey (2024) y Bain (2024). Quinn y Hilmer (1994) y Grant (1991) se han consultado a través de resúmenes.
Autoría
- Autor original
- Sin autor único. Fundamento teórico: economía de los costes de transacción (Ronald H. Coase, 1937; Oliver E. Williamson, 1975 y 1985). Sistematizaciones de referencia: Jeffrey H. Dyer, Prashant Kale y Harbir Singh (2004); Laurence Capron y Will Mitchell (2010, 2012). Encaje y cribado de adquisiciones: práctica profesional (Porter, 1987; Harding y Rovit / Bain, 2004; McKinsey, 2019) · 1937 (fundamento teórico) · 2004 · 2010 · 2012 (sistematizaciones)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-16-006 · v0.2 — V2 · Técnica de decisión · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- Necesitamos crecer y no sabemos de dónde vendrá el crecimientoHerramienta complementaria
- Necesitamos crecer en nuevos mercados o paísesHerramienta complementaria
- Nos falta una capacidad: ¿la desarrollamos, nos aliamos o compramos?Herramienta principal
- Queremos crecer con socios o dentro de un ecosistemaHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →