
Commercial Due Diligence
Comprueba, antes de comprar o vender una empresa, si su mercado, posición competitiva, clientes, precios, márgenes y plan de negocio sostienen el precio de la operación.
¿Sostienen el mercado, los clientes, la posición competitiva y los márgenes de esta empresa el plan de negocio y el precio de la operación, y qué nos haría cambiar el precio, las condiciones o la decisión?
Desliza para explorar el gráfico.
Problema que resuelve
Quien compra una empresa paga por lo que ganará en el futuro: sus ventas y, sobre todo, sus márgenes. Pero el plan de negocio que presenta el vendedor está hecho para vender: suele suponer un mercado que crece, clientes fieles, precios que se mantienen y una posición competitiva sólida. Si esos supuestos fallan, el precio pagado no se recupera.
Commercial Due Diligence (CDD, due diligence comercial) es la revisión previa a la compraventa de una empresa que comprueba, con información independiente, si su mercado, su posición competitiva, sus clientes, sus precios y márgenes y su plan de negocio sostienen el precio de la operación. «Due diligence» significa, en este contexto, la diligencia debida: el examen que se hace antes de comprometerse. Lo habitual es que la encargue el comprador, pero también puede encargarla el vendedor antes de poner la empresa a la venta (ver «Quién la encarga» en Entender).
La revisión financiera comprueba si los números del pasado son ciertos. La comercial comprueba si los números del futuro son creíbles.
Señales de que puede hacer falta:
- el precio depende de un crecimiento de ventas que la empresa no ha logrado antes;
- toda la información sobre el mercado procede del vendedor o de su asesor;
- nadie del lado comprador ha hablado con clientes del objetivo;
- las sinergias que justifican la prima se han estimado en una hoja de cálculo, sin comprobarlas con el mercado;
- el comité ya está convencido de la operación y busca confirmación, no prueba.
Cuándo aporta valor
- Antes de presentar una oferta vinculante por una empresa o una unidad de negocio.
- En inversiones de capital riesgo, donde la tesis de inversión descansa sobre el crecimiento futuro.
- Cuando el valor de la operación depende de sinergias de ingresos: venta cruzada, nuevos canales, nuevas geografías.
- Cuando el consejo, un banco o un coinversor exigen una opinión independiente sobre el plan de negocio.
Cuándo no es la mejor herramienta
- Si todavía no está decidido si comprar es la mejor vía para crecer. Primero hay que elegir entre crecer con medios propios, comprar o aliarse, y fijar qué tipo de empresa encaja: Make-Buy-Partner.
- Si solo se quiere saber cuánto vale un mercado para entrar en él. Eso es Market Sizing; la due diligence comercial lo usa como una pieza, en el contexto de una compra concreta.
- Si la pregunta es cuánto vale la marca del objetivo como activo. Para eso está Brand Valuation, que puede alimentar la due diligence, pero no la sustituye.
- Si la operación ya está cerrada y el problema es lograr las sinergias. Eso corresponde a Post-Merger Integration.
- Si lo que se quiere revisar es la eficiencia interna: compras, producción, logística o estructura. Eso es la due diligence operativa. Esta ficha comprueba los márgenes que dependen del mercado, del precio y del cliente, no los ahorros de costes internos.
Entender
Qué es
Commercial Due Diligence es un análisis acotado en el tiempo que responde a una pregunta clave para quien compra y para quien vende: ¿se cumplirá el plan de negocio en el que se basa el precio?
Para responderla revisa el mercado, la posición competitiva del objetivo, la relación con sus clientes y los supuestos del plan. Firmas como L.E.K. Consulting y Bain & Company describen el alcance de su trabajo de due diligence comercial con esos mismos elementos: dinámica y perspectivas del mercado, posición competitiva, perspectiva del cliente, revisión del plan de negocio y sinergias.
No tiene un autor original. Es una práctica profesional consolidada en consultoría estratégica, banca de inversión y capital riesgo, y los manuales académicos de fusiones y adquisiciones la tratan dentro de la due diligence general (ver Profundizar).
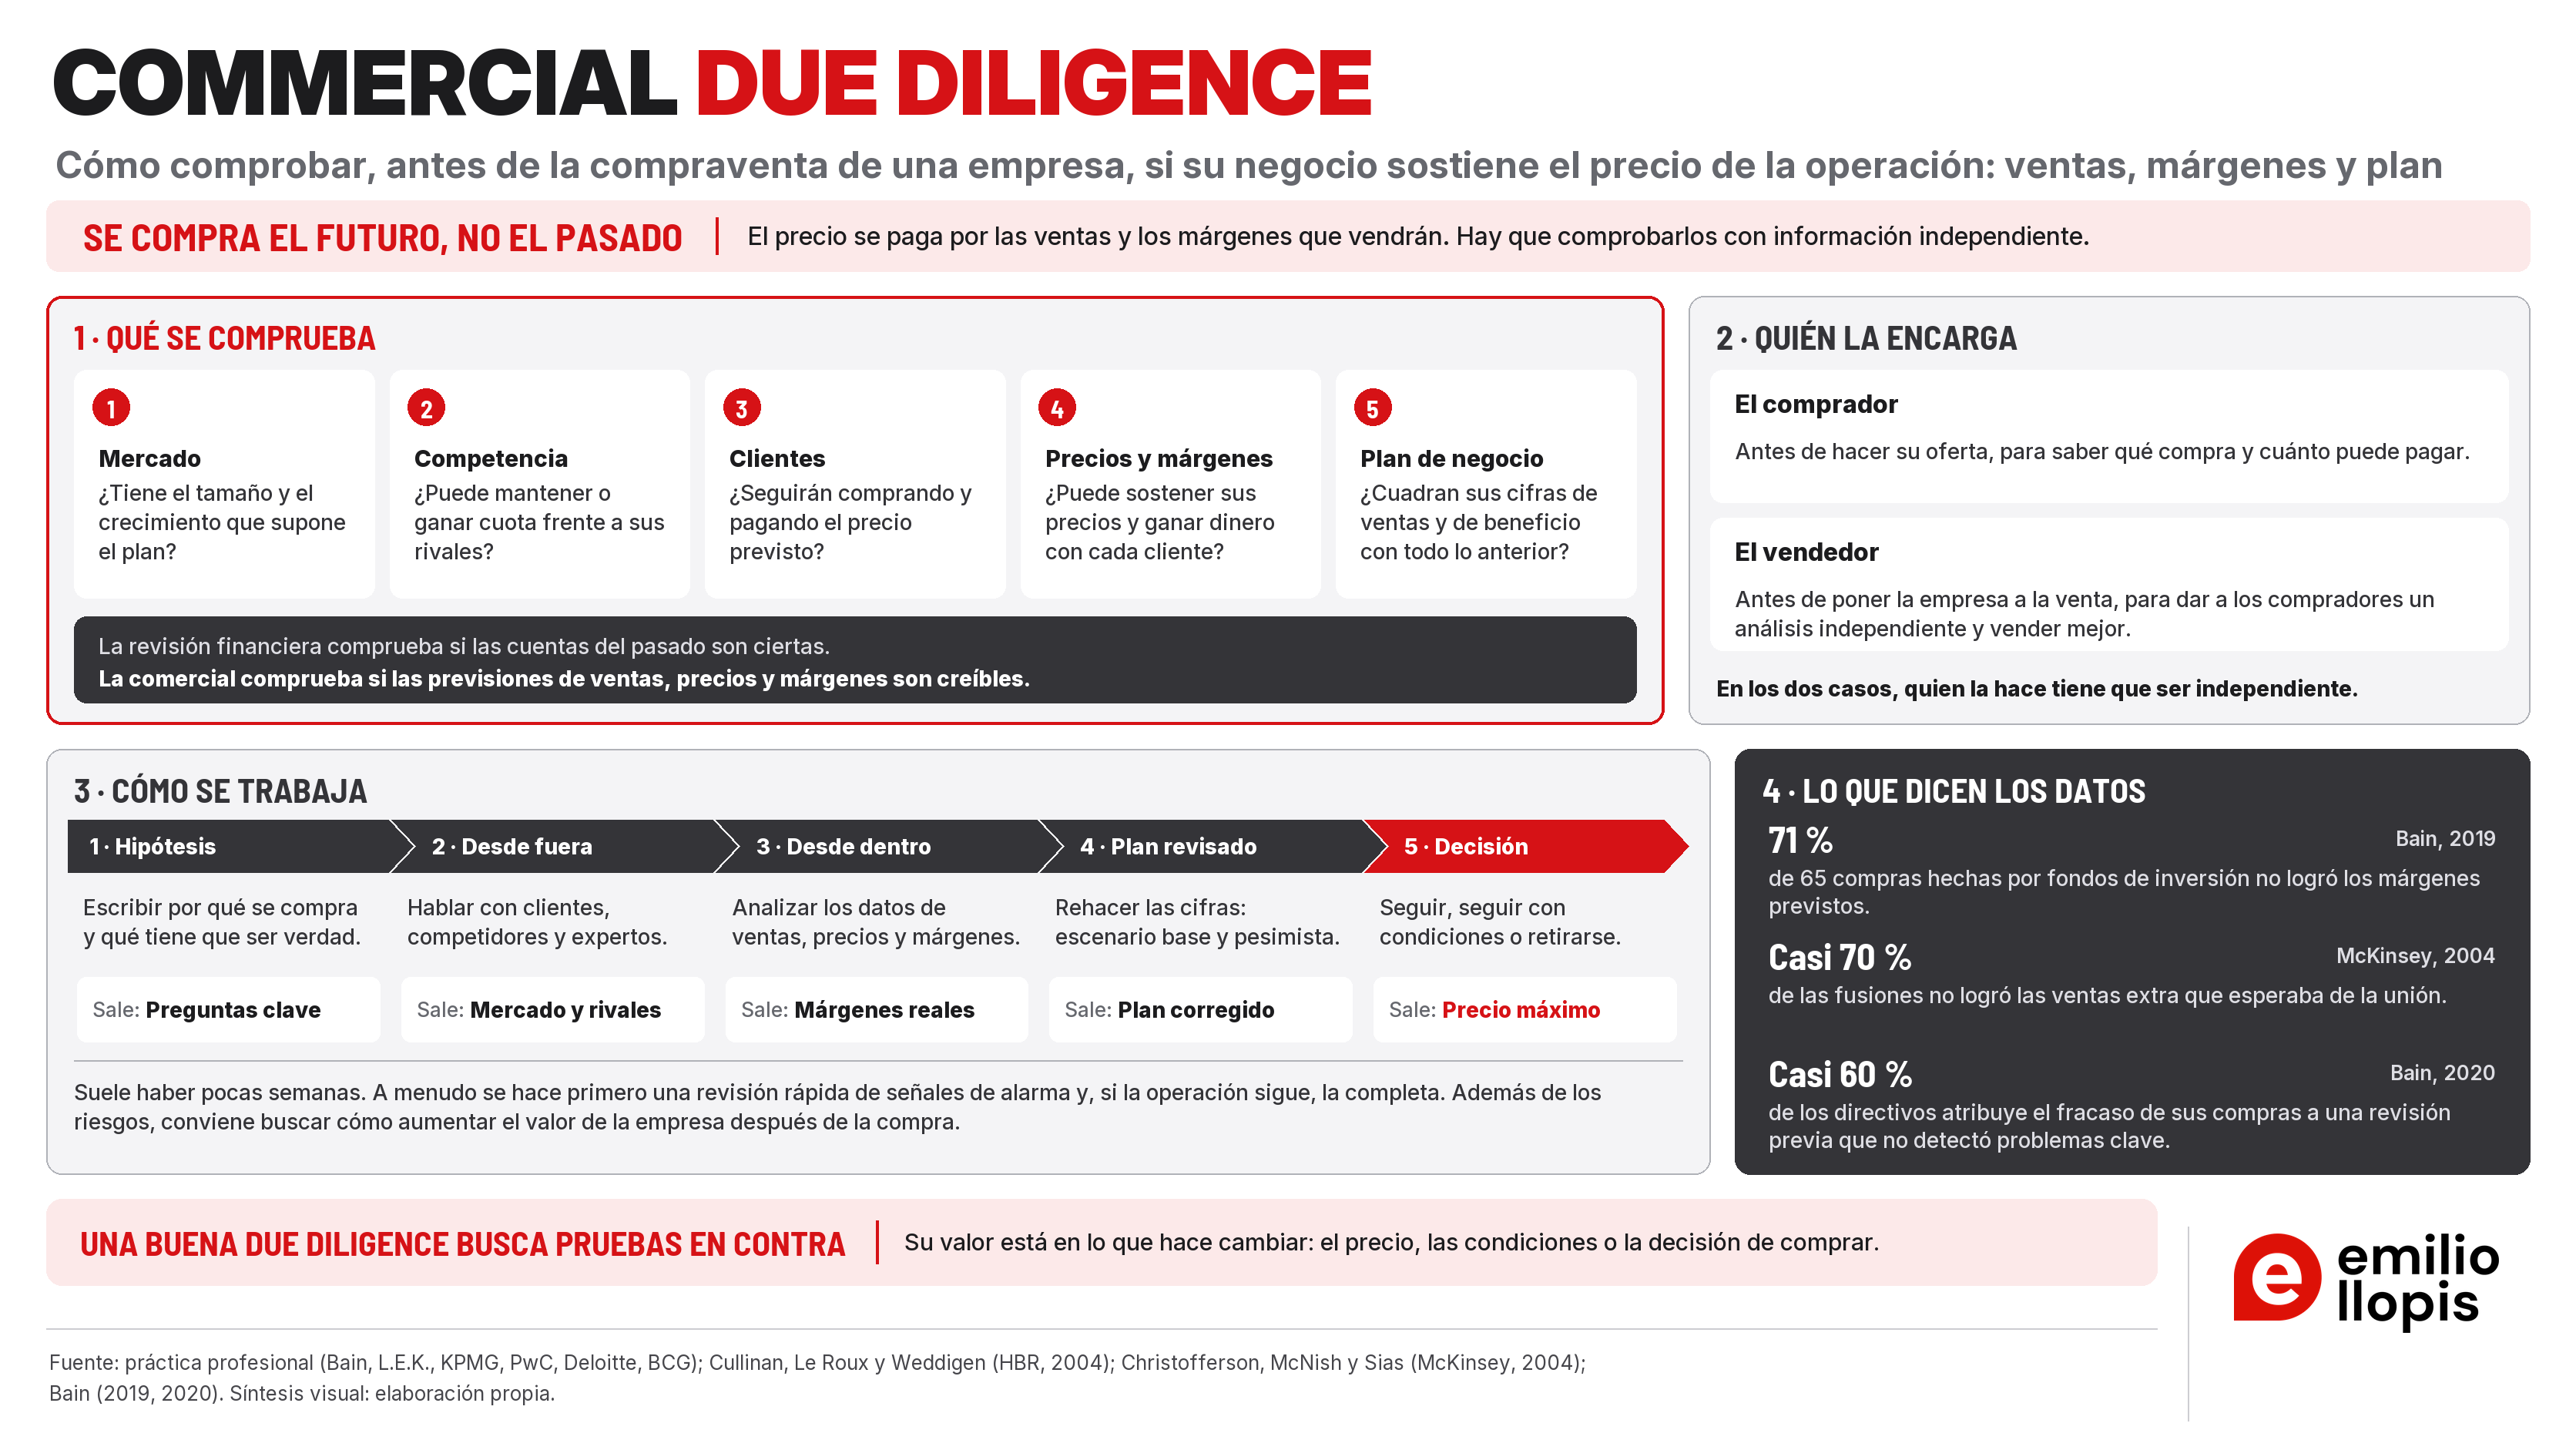
El visual resume la ficha. Arriba a la izquierda (1), las cinco áreas que se comprueban: mercado, competencia, clientes, precios y márgenes, y plan de negocio. A la derecha (2), quién la encarga: el comprador o el vendedor. Abajo a la izquierda (3), los cinco pasos de trabajo y lo que sale de cada uno. A la derecha (4), lo que dicen los datos.
Las cuatro preguntas del comprador
Geoffrey Cullinan, Jean-Marc Le Roux y Rolf-Magnus Weddigen, de Bain & Company, propusieron en Harvard Business Review (2004) cuatro preguntas para toda due diligence de adquisición:
- ¿Qué estamos comprando en realidad?
- ¿Cuánto vale el objetivo por sí solo?
- ¿Dónde están las sinergias y dónde los problemas ocultos?
- ¿Cuál es nuestro precio máximo para retirarnos?
Los autores advierten que la due diligence se convierte con demasiada frecuencia en un ejercicio de comprobar los estados financieros del objetivo, en lugar de poner a prueba la lógica estratégica de la operación.
Qué la distingue de otras due diligence
Una compra suele exigir varias revisiones en paralelo. La literatura sobre la fase de due diligence recoge muchas áreas: legal, contable, fiscal, tecnológica, medioambiental, de mercado y ventas, de operaciones, de personas y cultura, entre otras (Bhagwani, Grobbelaar y Bam, 2018). Cada una responde a una pregunta distinta:
| Tipo de due diligence | Pregunta principal | Mira sobre todo |
|---|---|---|
| Comercial | ¿Es creíble el plan de negocio? | Mercado, competencia, clientes, supuestos de ventas y márgenes |
| Financiera | ¿Son ciertos y sostenibles los resultados del pasado? | Calidad del beneficio, capital circulante, deuda |
| Legal | ¿Qué obligaciones y riesgos jurídicos compramos? | Contratos, litigios, propiedad, licencias |
| Fiscal | ¿Qué riesgos fiscales heredamos? | Contingencias y estructura fiscal |
| Operativa | ¿Puede la empresa producir y servir lo que promete el plan, y a qué coste? | Capacidad, procesos, costes, cadena de suministro |
| Tecnológica | ¿Sostiene la tecnología el negocio y su crecimiento? | Sistemas, producto digital, deuda técnica, seguridad |
| ESG | ¿Qué riesgos ambientales, sociales y de gobierno compramos? | Cumplimiento, exposición regulatoria y reputacional |
Quién la encarga
La due diligence comercial la puede encargar quien compra o quien vende. El análisis es parecido; cambian el momento, el uso y a quién se debe el informe.
| Encarga el comprador | Encarga el vendedor (vendor due diligence) | |
|---|---|---|
| Cuándo | Antes de la oferta vinculante; a veces se completa cuando el comprador ya negocia en exclusiva | Antes de poner la empresa a la venta |
| Para qué | Saber qué compra, cuánto vale la empresa por sí sola y cuál es su precio máximo | Dar a todos los compradores una visión independiente del negocio, acelerar el proceso y defender el precio |
| A quién se debe el informe | Al comprador y, en su caso, a quien financia la compra | Lo paga el vendedor, pero se hace de forma independiente; el comprador final suele poder apoyarse en él |
| Riesgo principal | Llegar tarde y con poca información | Que los compradores lo vean como un documento de venta |
Qué gana el vendedor. Conoce antes que nadie los puntos débiles de su empresa y puede corregirlos o explicarlos. Todos los compradores parten de la misma información, el proceso es más rápido y hay menos margen para rebajar el precio con dudas de última hora. La consultora L.E.K. destaca que permite detectar a tiempo los problemas que podrían romper la operación.
Independencia. El informe del vendedor solo sirve si quien lo hace es independiente. Es habitual que, antes de firmar, el comprador final reciba una carta (en inglés, reliance letter) por la que el autor del informe responde también ante él, normalmente con un límite de responsabilidad ligado a sus honorarios (PwC Legal Bélgica, 2023). Aun así, el comprador no queda dispensado de hacer sus propias comprobaciones (CMS Bélgica, 2013).
Revisión rápida o completa. Muchas veces se empieza por una revisión rápida de señales de alarma (red flag), que solo informa de lo que podría cambiar la decisión. Según KPMG (Irlanda, 2022), cuesta entre el 20 % y el 50 % de una revisión completa. Si la operación avanza y el comprador pasa a negociar en exclusiva, se completa.
Las cinco áreas de análisis
La práctica profesional organiza el trabajo en cuatro grandes áreas: mercado, posición competitiva, clientes y plan de negocio. Esta ficha separa además los precios y márgenes como quinta área, porque una parte importante de la rentabilidad depende de ellos. El orden es solo expositivo: qué área pesa más depende de la operación. Cada área termina con una lista de comprobaciones.
Mercado
Si el mercado en el que compite el objetivo tiene el tamaño, el crecimiento y la rentabilidad que supone el plan.
Qué mirar: perímetro real del mercado del objetivo, tamaño y crecimiento por segmento, motores de la demanda, tendencias que pueden cambiarlo (regulación, tecnología, sustitutivos) y rentabilidad estructural del sector.
Pregunta para pensar: ¿crecería esta empresa al ritmo del plan si simplemente acompañara al mercado, o el plan exige ganar cuota?
Cómo se trabaja: con las herramientas de la biblioteca que ya lo desarrollan. El tamaño y el crecimiento, con Market Sizing; el atractivo del sector, con Five Forces; dónde se concentra el beneficio en la cadena, con Profit Pools.
Lista de comprobaciones:
- Definir el mercado real de la empresa: qué productos, qué clientes, qué zonas y qué canales. No el sector entero.
- Calcular su tamaño y su crecimiento de los últimos tres a cinco años, por segmento.
- Separar lo que crece por volumen de lo que crece por precio.
- Identificar qué mueve la demanda y comprobar que el plan lo tiene en cuenta.
- Listar los cambios que pueden alterar el mercado: regulación, tecnología, productos sustitutivos, inteligencia artificial.
- Comparar el crecimiento del plan con el del mercado. Si el plan crece más, apuntar de dónde dice que sale la diferencia.
- Contrastar las cifras del vendedor con al menos dos fuentes independientes.
Posición competitiva
Si el objetivo tiene una posición que le permita mantener o ganar cuota y margen frente a sus rivales.
Qué mirar: cuota y su evolución por segmento, competidores relevantes y sus movimientos, fuentes reales de diferenciación, posición de precios, riesgos de entrada de nuevos rivales, dependencia de canales o prescriptores.
Pregunta para pensar: ¿por qué eligen los clientes a esta empresa y no a otra, y seguirá siendo así en tres años?
Cómo se trabaja: el perfil y la reacción probable de los rivales, con Competitor Analysis.
Lista de comprobaciones:
- Hacer la lista de los competidores que de verdad encuentran los clientes, incluidos los pequeños y los nuevos.
- Estimar la cuota de la empresa por segmento y cómo ha cambiado en los últimos años.
- Situarla entre los grupos de competidores que siguen estrategias parecidas, y comprobar si su rentabilidad es coherente con su grupo (Strategic Groups).
- Comprobar en qué se diferencia según los clientes, no según el vendedor.
- Comparar sus precios con los de los rivales en productos parecidos.
- Ver cómo han reaccionado los competidores cuando la empresa les ha quitado clientes o ha bajado precios.
- Revisar la dependencia de distribuidores, prescriptores o plataformas que podrían cambiar de bando.
- Anotar qué competidor o nuevo entrante podría romper el plan.
Clientes
Si los clientes seguirán comprando, comprarán más y pagarán el precio previsto.
Qué mirar: concentración de ventas en pocos clientes, retención y bajas, criterios de compra y cómo puntúa el objetivo en ellos, satisfacción, intención de seguir comprando, riesgos de cambio de proveedor tras la operación.
Pregunta para pensar: si preguntáramos a los diez mayores clientes, ¿cuántos dirían que el objetivo es difícil de sustituir?
Cómo se trabaja: con entrevistas y encuestas a clientes actuales, perdidos y potenciales. La lógica de escuchar al cliente de forma ordenada está en Voice of Customer; aquí se aplica con un fin concreto y en poco tiempo.
Lista de comprobaciones:
- Medir la concentración: qué parte de las ventas hacen el primer cliente, los cinco primeros y los diez primeros.
- Calcular cuántos clientes se quedan cada año y cuánto compran los que se quedan, por grupos según el año en que empezaron a comprar.
- Analizar las bajas: quién se ha ido, cuándo y por qué.
- Entrevistar a clientes actuales, perdidos y potenciales, también a los que no propone el vendedor.
- Conocer sus criterios de compra y cómo puntúa la empresa en cada uno frente a sus rivales.
- Revisar los contratos principales: duración, renovación y cláusulas de cambio de propietario.
- Preguntar qué pasaría con su compra si cambiara la propiedad.
- En venta a particulares: revisar la repetición de compra, las opiniones publicadas de los clientes y la evolución de la marca.
Precios y márgenes
Si la empresa puede mantener sus precios y si gana dinero con sus clientes, productos y canales. Es la parte de la rentabilidad que depende del mercado, del precio y del cliente.
Qué mirar: evolución de precios y descuentos; diferencia entre el precio de lista y el precio que se cobra de verdad; margen por cliente, producto y canal; capacidad para trasladar a precios las subidas de costes; peso de los clientes o productos que no dan dinero.
Pregunta para pensar: si la empresa subiera mañana sus precios un 5 %, ¿cuántos clientes perdería?
Cómo se trabaja: la diferencia entre el precio de lista y el precio que se cobra de verdad se analiza con Price Waterfall; lo que el cliente está dispuesto a pagar, con Willingness to Pay.
Lista de comprobaciones:
- Reconstruir la evolución de los precios de los últimos años, separada del volumen.
- Comparar el precio de lista con el precio real cobrado, después de descuentos, rappels y condiciones de pago.
- Calcular el margen por cliente, por producto y por canal.
- Identificar los clientes y productos que no dan dinero, y qué parte de las ventas suponen.
- Comprobar si la empresa ha podido trasladar a precios las subidas de costes.
- Comparar sus márgenes con los del sector. Si son más altos, encontrar la ventaja que lo explica.
- Probar con clientes cuánto margen hay para subir precios y qué pasaría.
- Separar la mejora de márgenes que depende del precio y de los clientes de la que depende de ahorros internos, que corresponde a la due diligence operativa.
Plan de negocio del vendedor
Si las cifras del plan son coherentes con lo que dicen el mercado, la competencia y los clientes.
Qué mirar: qué parte del crecimiento viene del mercado, de ganar cuota, de subir precios y de nuevos productos o geografías; si el crecimiento previsto rompe con el histórico; si los márgenes previstos son coherentes con los del sector; qué inversiones exige el plan y si están incluidas.
Pregunta para pensar: ¿qué tres supuestos del plan, si fallan, cambian el precio que tiene sentido pagar?
Lista de comprobaciones:
- Descomponer el crecimiento previsto: cuánto viene del mercado, de ganar cuota, de subir precios y de productos o zonas nuevas.
- Comparar cada parte con lo que la empresa ha logrado en el pasado.
- Contrastar cada supuesto con lo que dicen el mercado, la competencia y los clientes.
- Revisar si los márgenes previstos son coherentes con el análisis de precios y márgenes.
- Comprobar si el plan incluye las inversiones que necesita: equipo comercial, marketing, capacidad y sistemas.
- Contrastar las ventas del primer año con la cartera de pedidos y las oportunidades comerciales abiertas.
- Construir un escenario base del comprador y otro pesimista, y ver cómo cambia el valor.
- Identificar los tres supuestos que más mueven el precio.
Mirar desde fuera y mirar desde dentro
La práctica distingue dos enfoques que se combinan. Bain describe su due diligence como un enfoque outside-in, es decir, construido desde fuera de la empresa.
| Enfoque | Qué es | Para qué sirve | Riesgo |
|---|---|---|---|
| Desde fuera (outside-in) | Se construye la visión del mercado y del objetivo con fuentes independientes del vendedor | Contrastar el relato del vendedor; es posible incluso antes de tener acceso a datos internos | Visión menos precisa sobre el detalle interno |
| Desde dentro (inside-out) | Se parte de la información del objetivo: sala de datos (el repositorio de documentos que abre el vendedor) y entrevistas con su dirección | Descomponer el plan y comprobar su base histórica | Hereda el sesgo de quien prepara la información |
Fuentes de información
L.E.K. y OC&C describen como base de su trabajo las entrevistas en profundidad con clientes y otros participantes del mercado, y la investigación primaria y secundaria, incluidas entrevistas a expertos del sector. En la práctica, las fuentes habituales son:
- Clientes del objetivo: actuales, perdidos y potenciales; entrevistas y, si hay volumen, encuestas.
- Otros participantes del mercado: competidores, distribuidores, proveedores, prescriptores, antiguos directivos y expertos.
- Datos públicos y sectoriales: estadísticas, cuentas depositadas, licitaciones, prensa especializada.
- Datos internos del objetivo: ventas por cliente, producto y canal; precios; bajas; cartera de pedidos.
Señales de alerta
Una señal de alerta (en inglés, red flag) es un hallazgo que puede cambiar el precio, las condiciones o la decisión. Las más habituales en el terreno comercial:
- Concentración: pocos clientes, un distribuidor o un contrato explican una parte grande de las ventas.
- Clientes en riesgo: clientes que dicen que cambiarían de proveedor tras la operación o que ya están probando alternativas.
- Crecimiento sin motor: el plan crece más que el mercado sin una explicación concreta de dónde sale la cuota.
- Márgenes fuera de rango: márgenes previstos por encima de los del sector sin una ventaja que los explique.
- Cambio en el mercado: regulación, tecnología o un sustitutivo que el plan no contempla.
- Dependencia de personas: relaciones con clientes que dependen de uno o dos directivos que pueden irse.
Tiempo e información: los dos límites
El calendario lo marca la operación, no el análisis, y el acceso a la información lo controla el vendedor. Bruner (2004) trata en su capítulo sobre due diligence el calendario, el equipo y los entregables, y la presión de la sala de datos.
Dos consecuencias prácticas:
- Se trabaja por hipótesis. Se identifican pronto los pocos supuestos que mueven el valor y se concentra el esfuerzo en ellos.
- Se trabaja por fases. Es frecuente una primera revisión rápida, centrada en encontrar señales de alerta, antes de una revisión completa cuando la operación avanza.
Cómo está cambiando la práctica
- De buscar riesgos a buscar potencial. Las grandes firmas ya no se limitan a comprobar el plan del vendedor. La consultora Bain describe su trabajo como una evaluación del potencial completo de la empresa, que sirve de base para un primer plan de creación de valor. La consultora McKinsey une la due diligence comercial con la de creación de valor y con los planes de los primeros 100 días tras el cierre.
- Menos tiempo. Según una encuesta de West Monroe (2022), los periodos de negociación en exclusiva en el capital riesgo han bajado de 30–45 días a unas dos semanas.
- La inteligencia artificial como herramienta. El 45 % de los directivos de fusiones y adquisiciones encuestados por Bain usó herramientas de IA en 2025, más del doble que el año anterior (Bain, 2026). McKinsey (2025) explica que el análisis desde fuera, que antes exigía semanas de trabajo manual, puede hacerse en días con IA generativa.
- La inteligencia artificial como riesgo de la empresa que se compra. Bain (2025) propone preguntarse si la IA puede romper el modelo de negocio, afectar a los volúmenes y a los precios o cambiar la forma de competir, y clasifica cada empresa según ese impacto: revolución, transformación o aumento.
- Criterios ambientales, sociales y de gobierno (ESG). Según PwC (2023), el 53 % de los inversores de capital riesgo encuestados había descartado al menos una operación en el último año por estos motivos.
En España. El capital privado invirtió en 2025 la cifra récord de 7.015 M€. El segmento medio, con operaciones de 10 a 100 M€, sumó 3.039 M€ en 118 operaciones, un 37 % más que el año anterior (SpainCap, datos preliminares). A finales de 2024, el 92 % de las empresas en cartera de estos fondos eran pymes (SpainCap). En el conjunto del mercado español se cerraron 3.336 fusiones y adquisiciones en 2025, por 103.085 M€ (TTR Data). Bain (2026) recomienda a los fondos en España una due diligence de potencial completo, que construya la tesis de inversión sobre todo lo que puede dar la empresa y no solo sobre las hipótesis del vendedor.
Estimar las sinergias antes de la operación
Una sinergia es el valor adicional que se obtiene al combinar dos empresas y que ninguna de las dos lograría por separado. Desde la perspectiva del comprador, las sinergias son a menudo lo que justifica pagar una prima sobre el valor del objetivo por sí solo. Por eso deben estimarse y comprobarse antes de fijar el precio.
Bruner (2004) dedica un capítulo propio a valorar sinergias y sostiene que su estimación debe estar en el centro del análisis de una adquisición. Mark Sirower (1997) advirtió del riesgo contrario: la prima pagada exige mejoras de resultados que van más allá de lo que las empresas ya lograrían por su cuenta, y esas mejoras a menudo no son realistas.
Este apartado trata la estimación previa. La captura de las sinergias después de la compra se trata en Post-Merger Integration.
Valor del objetivo por sí solo
Antes de sumar sinergias, se valora el objetivo tal como es, con el plan revisado por la due diligence. Es la segunda pregunta de Cullinan, Le Roux y Weddigen (2004): el precio debe reflejar el objetivo tal como es, no como podría llegar a ser una vez comprado.
Sinergias de costes
Ahorros por eliminar duplicidades o ganar escala: estructura, compras, logística, producción, red comercial solapada.
Qué mirar: qué costes se pueden eliminar de verdad, cuándo y con qué coste de ejecución; qué ahorros dependen de decisiones difíciles (cierres, salidas de personas, cambio de proveedor).
Sinergias de ingresos
Ventas adicionales por vender los productos de uno a los clientes del otro, entrar en nuevos canales o geografías, o mejorar precios.
Qué mirar: si los clientes quieren de verdad comprar el conjunto, si la red comercial podrá venderlo, cómo reaccionarán los competidores, y si el crecimiento previsto es coherente con el crecimiento del mercado.
Desinergias y costes de lograr las sinergias
Una operación también destruye valor: clientes que se van porque no quieren depender de un solo proveedor, competidores que aprovechan la integración, personas clave que salen. Y lograr las sinergias cuesta dinero y tiempo.
Qué mirar: clientes comunes que podrían repartir su compra con otro proveedor, contratos con cláusulas de cambio de control, costes de integración y plazo razonable para que cada sinergia se materialice.
Sinergias frente a prima pagada
La cuenta final compara el valor de las sinergias netas (descontados sus costes, sus plazos y las desinergias) con la prima que se paga sobre el valor por sí solo.
Qué no es
- No es un estudio de mercado genérico. Todo el análisis se orienta a la tesis de inversión y al precio.
- No es la valoración. La alimenta con un plan revisado y unas sinergias comprobadas; la valoración y la negociación son otros pasos.
- No es el plan de integración. Identifica sinergias y riesgos; capturarlas es trabajo posterior.
Aplicar
Cómo aplicarla
- 1
Escribir la tesis de inversión en pocas frases
Por qué se quiere comprar, qué se espera del mercado, del objetivo y de las sinergias. Es la referencia contra la que se contrasta todo.
- 2
Convertir la tesis y el plan del vendedor en hipótesis que se puedan comprobar
Cada supuesto relevante del plan se convierte en una afirmación concreta con la prueba que la confirmaría o la desmentiría.
- 3
Priorizar las hipótesis que mueven el valor
Normalmente unas pocas explican la mayor parte del precio. Se concentra ahí el tiempo disponible.
- 4
Construir la visión desde fuera
Mercado, competencia y percepción de los clientes con fuentes independientes del vendedor.
- 5
Contrastarla con la información desde dentro
Datos de ventas, clientes, precios y márgenes del objetivo; entrevistas con su dirección.
- 6
Hablar con los clientes
Actuales, perdidos y potenciales, con un guion común, para comprobar fidelidad, criterios de compra, posición frente a rivales e interés por la oferta combinada.
- 7
Revisar el plan de negocio motor a motor
Mercado, cuota, precio, nuevos productos y geografías; construir un caso revisado del comprador y un caso con los supuestos a la baja.
- 8
Estimar las sinergias y las desinergias
Primero el valor por sí solo; después costes, ingresos, desinergias y costes de integración, con su plazo y su grado de confianza.
- 9
Clasificar los hallazgos por su efecto en la decisión
Qué cambia el precio, qué debe cubrirse en el contrato, qué debe vigilarse en la integración y qué obliga a retirarse.
- 10
Llevar una recomendación clara al comité
Seguir, seguir con condiciones o retirarse, con el precio máximo que justifica el caso revisado.
Lista de tareas de las cinco fases
Los diez pasos se agrupan en las cinco fases del visual: hipótesis (pasos 1 a 3), desde fuera (pasos 4 y 6), desde dentro (paso 5), plan revisado (pasos 7 y 8) y decisión (pasos 9 y 10). Si encarga el vendedor, la secuencia es la misma, pero la última fase prepara el informe para los compradores en lugar de una decisión de compra.
1Hipótesis
Sale: las preguntas clave.
- Escribir en media página por qué se compra o, si encarga el vendedor, por qué alguien querría comprar.
- Pasar el plan del vendedor a una lista de supuestos: mercado, cuota, precios, clientes, márgenes e inversiones.
- Convertir cada supuesto en una afirmación que se pueda confirmar o desmentir.
- Elegir las cinco a diez que más mueven el valor.
- Fijar el calendario, el equipo y la información que se pedirá al vendedor.
- Acordar con los asesores legales qué se puede preguntar y a quién.
2Desde fuera
Sale: una visión independiente del mercado y de los rivales.
- Reunir datos públicos: estadísticas, cuentas depositadas de los competidores, licitaciones y prensa del sector.
- Entrevistar a clientes actuales, perdidos y potenciales con un guion común.
- Entrevistar a competidores, distribuidores, proveedores y expertos del sector.
- Usar datos digitales cuando ayuden: precios publicados, opiniones de clientes, ofertas de empleo o visitas a tiendas.
- Estimar el tamaño y el crecimiento del mercado y la cuota de la empresa.
3Desde dentro
Sale: los márgenes reales.
- Pedir las ventas por cliente, producto, canal y mes de al menos tres años.
- Analizar la concentración, la permanencia y las bajas de clientes.
- Reconstruir los precios reales y los márgenes por cliente, producto y canal.
- Revisar la cartera de pedidos, las oportunidades abiertas y los contratos principales.
- Entrevistar a la dirección comercial y contrastar su relato con lo visto desde fuera.
- Anotar las diferencias entre la visión desde fuera y la de dentro: son las que hay que investigar.
4Plan revisado
Sale: el plan corregido.
- Rehacer el plan parte por parte: mercado, cuota, precio, productos y zonas nuevas.
- Construir un escenario base y otro pesimista; si encarga el vendedor, también el potencial máximo.
- Estimar las sinergias, las desinergias y lo que cuesta lograrlas, si compra una empresa del mismo sector.
- Calcular el efecto de cada hallazgo en las ventas, el margen y el valor.
- Apuntar las oportunidades para crear valor después de la compra.
5Decisión
Sale: el precio máximo y las condiciones.
- Clasificar los hallazgos: cambian el precio, van al contrato, se vigilan en la integración u obligan a retirarse.
- Fijar el precio máximo con el plan corregido.
- Proponer condiciones: pagos aplazados según resultados, garantías o permanencia de personas clave.
- Llevar al comité una recomendación clara: seguir, seguir con condiciones o retirarse.
- Pasar al equipo de integración la lista de clientes en riesgo y de oportunidades.
Kit práctico
Mapa de hipótesis
| Hipótesis del plan | Por qué importa (efecto en el valor) | Prueba que la confirmaría | Fuente | Veredicto (confirmada / matizada / desmentida) | Efecto en precio o condiciones |
|---|---|---|---|---|---|
Cómo usarlo: una fila por supuesto relevante. Las filas con veredicto «desmentida» o «matizada» y efecto alto son las que se llevan al comité.
Guion base de entrevista a clientes
- ¿Qué compra a esta empresa y desde cuándo?
- ¿Cómo la eligió? ¿Qué alternativas valoró la última vez?
- ¿Qué haría falta para que cambiara de proveedor? ¿Lo ha pensado alguna vez?
- ¿Cómo la compara con sus competidores en lo que más le importa?
- ¿Cómo espera que evolucione su compra en los próximos años y por qué?
- Si esta empresa ofreciera también [producto o servicio del comprador], ¿le interesaría comprarlo junto? ¿En qué condiciones?
Hoja de sinergias
| Sinergia | Tipo (costes / ingresos / desinergia) | Importe anual | Coste de lograrla | Plazo | Confianza | Evidencia |
|---|---|---|---|---|---|---|
Síntesis: valor de las sinergias netas frente a la prima que se paga sobre el valor por sí solo. Qué parte de la prima depende de sinergias de ingresos de confianza baja.
Preguntas de control para el comité
- ¿Qué parte del plan viene del mercado, qué parte de ganar cuota y qué parte de precio?
- ¿Hemos hablado con clientes que no ha elegido el vendedor?
- ¿Qué señales de alerta hemos encontrado y cómo cambian el precio o el contrato?
- ¿Qué parte de la prima depende de sinergias de ingresos?
- ¿Cuál es nuestro precio máximo y qué nos haría retirarnos?
- ¿Qué no hemos podido comprobar y con qué confianza decidimos?
Índice del informe final
- Resumen: recomendación, precio o rango que sostiene el plan y señales de alarma.
- Mercado: tamaño, crecimiento y tendencias.
- Posición competitiva.
- Clientes: concentración, permanencia y opinión.
- Precios y márgenes.
- Plan de negocio revisado: escenario base y escenario pesimista.
- Sinergias y desinergias, si se aplican.
- Oportunidades para crear valor después de la compra.
- Qué no se ha podido comprobar y con qué confianza se concluye.
Anexos: fuentes, entrevistas realizadas y datos.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Trabajar para confirmar la operación | El análisis busca argumentos a favor y pasa por alto las señales de alerta. | Formular hipótesis que se puedan desmentir y buscar activamente pruebas en contra. |
| Depender de la información del vendedor | Se valida un relato preparado para vender. | Construir siempre una visión desde fuera y compararla. |
| Hablar solo con los clientes que propone el vendedor | La muestra sale sesgada a favor. | Incluir clientes perdidos, de competidores y potenciales. |
| Sumar sinergias antes de valorar el objetivo por sí solo | Las sinergias acaban justificando un precio que el negocio no sostiene. | Valorar primero el objetivo tal como es. |
| Tratar igual las sinergias de ingresos y las de costes, y olvidar las desinergias | El valor neto se sobrestima. | Exigir prueba de mercado a las de ingresos e incluir desinergias y costes de integración. |
| Comprobar las ventas y olvidar los márgenes | Se aceptan unas ventas creíbles con unos márgenes que la empresa no puede sostener. | Analizar el precio real y el margen por cliente, producto y canal. |
| Tratar la vendor due diligence como un trámite | El vendedor entrega un informe complaciente o el comprador se apoya en él sin contrastarlo. | Exigir independencia y contrastar las conclusiones clave con entrevistas propias. |
Limitaciones
- Depende del acceso. El vendedor controla la información interna y el calendario; parte de las conclusiones serán necesariamente provisionales.
- Mira el futuro, que no se puede comprobar del todo. Reduce la incertidumbre, no la elimina.
- Las entrevistas tienen límites: muestras pequeñas, clientes que no revelan sus planes y restricciones de confidencialidad.
- No protege contra los sesgos del propio comprador si el comité ya ha decidido antes de conocer los hallazgos.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners participamos a menudo en operaciones corporativas. Muchos de nuestros clientes ven la venta total o parcial de su empresa como una opción real, y nos piden ayuda para prepararla.
Nuestro trabajo empieza antes de que aparezca un comprador. Ayudamos a poner en valor la empresa en todos sus aspectos, con un mapa amplio: el planteamiento estratégico, la organización (Operating Model), las operaciones y los sistemas de información, el Go-To-Market (Modelo Go-to-Market GLR Partners) y la marca. Una empresa con una estrategia clara, una organización sólida, unas ventas que se pueden explicar y una marca bien gestionada se vende mejor y a mejor precio.
Por eso hacemos due diligence comercial desde los dos lados. Para quien vende, revisamos el negocio como lo haría un comprador, detectamos lo que le resta valor y lo corregimos antes de poner la empresa a la venta. Para quien compra, comprobamos si las ventas, los precios y los márgenes del plan son creíbles, y qué se puede hacer después de la compra para que crezcan.
La marca tiene un papel propio en este trabajo, porque influye mucho en el valor de una empresa. Medimos su valor con Brand Valuation, decidimos su encaje en la empresa resultante con Brand Architecture y la gestionamos antes, durante y después de la operación, como explico en el artículo «Cómo maximizar valor de marca en M&A».
Cuando la operación se cierra, lo habitual es que sigamos acompañando la integración (Post-Merger Integration) y el plan de crecimiento.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Commercial Due Diligence entra cuando ya hay un objetivo concreto y una operación en marcha. Su papel es comprobar que el plan de negocio y las sinergias sostienen el precio antes de comprometerse. No decide si comprar es la mejor vía para crecer, ni sustituye a la valoración ni a la integración: es la pieza de comprobación comercial entre las dos.
La lógica del orden es esta: primero se decide que comprar tiene sentido y qué tipo de empresa encaja; después se comprueba si este objetivo concreto cumple lo que promete; luego se convierte lo aprendido en una decisión de precio bajo incertidumbre; y, si la operación se cierra, se capturan las sinergias estimadas.
Una secuencia habitual de trabajo puede ser esta:
- 1Make-Buy-Partner
- 2Commercial Due Diligence
- 3Decision Analysis
- 4Post-Merger Integration
-
1
Decide si comprar es mejor que crecer con medios propios o con un aliado, y qué encaje estratégico debe tener el objetivo.
-
2
Commercial Due Diligence esta herramienta
Comprueba si el mercado, la posición competitiva, los clientes y el plan del objetivo sostienen el precio y las sinergias.
-
3
Convierte los casos del comprador, sus probabilidades y el precio máximo en una decisión explícita de seguir, poner condiciones o retirarse.
-
4
Si la operación se cierra, captura las sinergias estimadas y protege a los clientes en riesgo.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Parenting Advantage → si hay que justificar qué aporta el comprador al objetivo que otro propietario no aportaría.
- KPI / Driver Tree → para descomponer el plan de negocio en sus motores y seguir después las sinergias.
- Brand Valuation → si la marca es una parte importante del valor de la empresa que se compra o se vende.
Profundizar
Origen y evolución
Commercial Due Diligence no tiene un autor único ni una fuente original. Es una práctica profesional que se consolidó en consultoría estratégica, banca de inversión y capital riesgo, a medida que los compradores necesitaban comprobar, además de las cuentas, los supuestos comerciales del plan de negocio.
Tres tipos de fuente permiten situarla:
- Manuales académicos de fusiones y adquisiciones: Bruner (2004) y DePamphilis la tratan como una fase del proceso de adquisición.
- Publicaciones de consultoras para directivos: las cuatro preguntas del comprador (Cullinan, Le Roux y Weddigen, 2004) y la precisión de las estimaciones de sinergias (Christofferson, McNish y Sias, 2004), descritas en Entender.
- Práctica actual de las firmas especializadas: Bain, L.E.K. y OC&C, entre otras, describen públicamente su alcance y distinguen el encargo del comprador del encargo del vendedor.
La estructura en cinco áreas y la distinción entre mirar desde fuera y desde dentro que usa esta ficha son una sistematización de esa práctica, no un modelo con autor.
Qué sabemos sobre su solidez
- EvidenciaLas estimaciones de sinergias de ingresos son las menos fiables y las de costes, más fiables aunque no exentas de sobrestimación (Christofferson, McNish y Sias, 2004; cifras en Entender).
- EvidenciaEn una encuesta de Bain recogida en Harvard Business Review, solo el 30 % de los directivos consultados estaba satisfecho con el rigor de su due diligence, y un tercio admitió no haberse retirado de operaciones sobre las que tenía dudas (Cullinan, Le Roux y Weddigen, 2004).
- EvidenciaCasi el 60 % de los directivos encuestados por Bain atribuyó el fracaso de sus operaciones a una due diligence deficiente que no detectó problemas clave (Bain, 2020; encuesta de la década anterior, sin muestra publicada).
- EvidenciaLa consultora KPMG (2025) analizó más de 3.000 operaciones entre empresas cotizadas de más de 100 millones de dólares (2012–2022): el 57,2 % de los compradores destruyó valor. Señala como causas sobrestimar las sinergias, y por tanto pagar de más, e infravalorar la integración.
- EvidenciaWangerin (Contemporary Accounting Research, 2019) mide la intensidad de la due diligence por el tiempo dedicado a negociar y cerrar la operación: menos due diligence se asocia con menor rentabilidad tras la compra y con más deterioros del fondo de comercio.
- EvidenciaUmashankar, Bahadir y Bharadwaj (Journal of Marketing, 2021): un año después de la operación, la satisfacción de los clientes es de media un 1,14 % menor y el valor de la empresa un 2,43 % menor. Las empresas que prestaron más atención al cliente redujeron esa pérdida de valor en un 45 %.
- EvidenciaLas sinergias de ingresos son las más difíciles. Según McKinsey (2018), la mayoría de las empresas no alcanza su objetivo, con una brecha media del 23 %, y tardan unos cinco años en lograrse, frente a unos dos las de costes. Bain (2022) encontró que sobrestimarlas es la razón más citada de las operaciones fallidas.
- EvidenciaEn una encuesta de Accenture (2024), el 90 % de los responsables de capital riesgo cree que una due diligence de más calidad mejora el plan de creación de valor. Las firmas gastan en due diligence en torno al 1 % del valor de la operación.
- Sesgos del comprador. Lovallo, Viguerie, Uhlaner y Horn (2007) describen cómo el sesgo de confirmación y el exceso de confianza en las sinergias afectan a la due diligence, y proponen corregirlos de forma deliberada.
- Límite de la evidencia. No se ha localizado investigación que mida por separado el efecto de la due diligence comercial sobre el éxito de las adquisiciones. La evidencia disponible se refiere a la precisión de las estimaciones y al comportamiento de los compradores.
Fuentes de origen
- Bruner, R. F. (2004). Applied Mergers and Acquisitions. John Wiley & Sons. Capítulo 8, «Due Diligence», y capítulo 11, «Valuing Synergies».
- Cullinan, G., Le Roux, J.-M. y Weddigen, R.-M. (2004). When to walk away from a deal. Harvard Business Review, abril de 2004. https://hbr.org/2004/04/when-to-walk-away-from-a-deal
Libro de referencia
- DePamphilis, D. M. Mergers, Acquisitions, and Other Restructuring Activities: An Integrated Approach to Process, Tools, Cases, and Solutions. Elsevier / Academic Press. Duodécima edición, 2025.
- Howson, P. (2006). Commercial Due Diligence: The Key to Understanding Value in an Acquisition. Gower (reedición de Routledge, 2016). Manual dedicado solo a la due diligence comercial.
Lecturas ejecutivas recomendadas
- Christofferson, S. A., McNish, R. S. y Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, mayo de 2004. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/where-mergers-go-wrong
- Lovallo, D., Viguerie, P., Uhlaner, R. y Horn, J. (2007). Deals without delusions. Harvard Business Review, diciembre de 2007. https://hbr.org/2007/12/deals-without-delusions
- Harding, D. y Rovit, S. (2004). Mastering the Merger: Four Critical Decisions That Make or Break the Deal. Harvard Business School Press. Incluye cuándo cerrar una operación y cuándo retirarse.
- Elton, G. y Weddigen, R.-M. (2006). Top tips to make the best acquisition (or not). Bain & Company / Financial Times, 27 de noviembre de 2006. Las cuatro «C» y la importancia del trabajo de campo. https://www.bain.com/it/insights/top-tips-to-make-best-acquisition-or-not/
- Brown, C. (2022). What is commercial due diligence? KPMG Irlanda, 26 de julio de 2022. Encargo del comprador y del vendedor, revisión rápida de señales de alarma y su coste. https://kpmg.com/ie/en/insights/strategy/what-is-commerical-due-diligence-cdd-strategy.html
- L.E.K. Consulting. Vendor due diligence. Módulos del informe del vendedor y detección temprana de problemas. https://www.lek.com/industries/private-equity-pe/vendor-due-diligence-vdd
- Bain & Company (2019). Nota de prensa sobre la due diligence integrada en el capital riesgo y las 65 compras de fondos que no alcanzaron los márgenes previstos. https://bain.com/about/media-center/press-releases/2019/integrated-due-diligence-in-pe
- Bain & Company (2025). New diligence challenge: uncovering AI risks and opportunities. 27 de octubre de 2025. Cinco preguntas sobre el impacto de la IA en la empresa que se compra. https://www.bain.com/insights/new-diligence-challenge-uncovering-ai-risks-and-opportunities/
- McKinsey & Company (2025). From potential to performance: using gen AI to conduct outside-in diligence. 5 de septiembre de 2025.
- Marn, M. V., Roegner, E. V. y Zawada, C. C. (2003). The power of pricing. McKinsey Quarterly, febrero de 2003. https://www.mckinsey.com/Business%20Functions/Marketing%20and%20Sales/Our%20Insights/The%20power%20of%20pricing
Extensiones y críticas
- Sirower, M. L. (1997). The Synergy Trap: How Companies Lose the Acquisition Game. Free Press. Crítica de la prima de adquisición: las sinergias deben superar lo que las empresas ya lograrían por separado.
- Bhagwani, V., Grobbelaar, S. S. y Bam, W. G. (2018). A systematic review of the due diligence stage of mergers and acquisitions: Towards a conceptual framework. South African Journal of Industrial Engineering, 29(3). Revisión de las áreas que cubre la due diligence.
- Wangerin, D. (2019). M&A due diligence, post-acquisition performance, and financial reporting for business combinations. Contemporary Accounting Research, 36(4). https://ideas.repec.org/a/wly/coacre/v36y2019i4p2344-2378.html
- Umashankar, N., Bahadir, S. C. y Bharadwaj, S. (2021). Despite efficiencies, mergers and acquisitions reduce firm value by hurting customer satisfaction. Journal of Marketing. Resumen de la American Marketing Association: https://ama.org/2021/08/02/before-undertaking-an-ma-read-this-study-on-how-to-preserve-firm-value
- KPMG (2025). The M&A dance. Análisis de más de 3.000 operaciones entre cotizadas (2012–2022). https://kpmg.com/cn/en/insights/2025/09/the-m-and-a-dance.html
No se han consultado íntegramente los libros de Bruner, DePamphilis, Harding y Rovit, y Sirower (se han cotejado índices y fichas editoriales), ni el texto completo de los artículos de HBR (acceso restringido; se han cotejado sus resúmenes). Las cifras de McKinsey se han cotejado en el artículo publicado.
Se han comprobado en las páginas públicas de cada firma el alcance que describen Bain, McKinsey, BCG, L.E.K., KPMG, PwC, Deloitte y EY-Parthenon; el encargo del vendedor y la revisión rápida (KPMG Irlanda, L.E.K., PwC Legal Bélgica, CMS Bélgica, Deloitte Países Bajos); las cifras de Bain (2019, 2020, 2022, 2025 y 2026), McKinsey (2003, 2018 y 2025), KPMG (2025), Accenture (2024), PwC (2023) y West Monroe (2022); y los dos estudios académicos, en sus resúmenes publicados. Los datos de España proceden de SpainCap y TTR Data, a través de la prensa económica (El Referente, Bolsamanía y Forbes), y la recomendación de Bain para España, de su nota de prensa de 2026. El libro de Howson se ha cotejado solo en su ficha bibliográfica. No se ha encontrado una duración típica de la due diligence comercial en fuentes de primer nivel, por eso la ficha no la da.
Autoría
- Autor original
- Sin autor único: práctica profesional consolidada en consultoría estratégica, banca de inversión y capital riesgo, recogida en manuales académicos de fusiones y adquisiciones (Bruner, 2004; DePamphilis) · Origen difuso
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-16-002 · v0.2 — V2 · Metodología · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- Nos falta una capacidad: ¿la desarrollamos, nos aliamos o compramos?Herramienta complementaria
- Vamos a comprar una empresa y queremos comprobar que el plan sostiene el precioHerramienta principal
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →