
Portfolio of Initiatives
Ayuda a repartir los recursos entre varias iniciativas: poco al principio, más cuando hay pruebas, y cerrar las que no funcionan.
¿Qué iniciativas mantenemos abiertas a la vez, cuántos recursos damos ahora a cada una y qué tiene que ocurrir para darle más, corregirla o cerrarla?
Desliza para explorar el gráfico.
Problema que resuelve
Portfolio of Initiatives ayuda a decidir bajo incertidumbre sin apostarlo todo a un único plan.
El problema directivo es este: hay que decidir en un entorno que no se puede prever con fiabilidad, y solo se manejan dos opciones. O comprometerse a fondo con un plan, o esperar. Apostar todo a un plan único es una forma cara de equivocarse. No hacer nada, también.
Señales de que puede hacer falta:
- el plan estratégico es un único escenario con un único camino;
- las iniciativas se aprueban una vez, con su presupuesto completo, y se revisan al cabo de un año;
- nada se cierra: las iniciativas fallidas se arrastran porque cerrarlas sería admitir un error;
- las apuestas grandes se hacen donde la empresa sabe menos, empujadas por la moda del sector;
- se decide sobre iniciativas de naturaleza muy distinta con el mismo criterio de retorno.
Cuándo aporta valor
- En entornos de incertidumbre alta y estructural: cambio regulatorio, tecnológico o de demanda.
- Al diseñar el gobierno de la inversión en crecimiento y transformación.
- Cuando varias iniciativas de crecimiento o transformación compiten por recursos, o conviven sin un criterio común de continuidad.
- Cuando la organización necesita una regla común para seguir o cerrar iniciativas.
- Como complemento del trabajo con escenarios (Scenario Planning), para pasar de futuros posibles a apuestas concretas.
Cuándo no es la mejor herramienta
- Si el camino es razonablemente previsible. Entonces la decisión es de ejecución, no de apuesta.
- Si la empresa solo tiene capacidad para una iniciativa. El problema es de elección, no de cartera.
- Si la dirección no está dispuesta a cerrar nada. En ese caso el marco solo añade formalismo.
Entender
Qué es
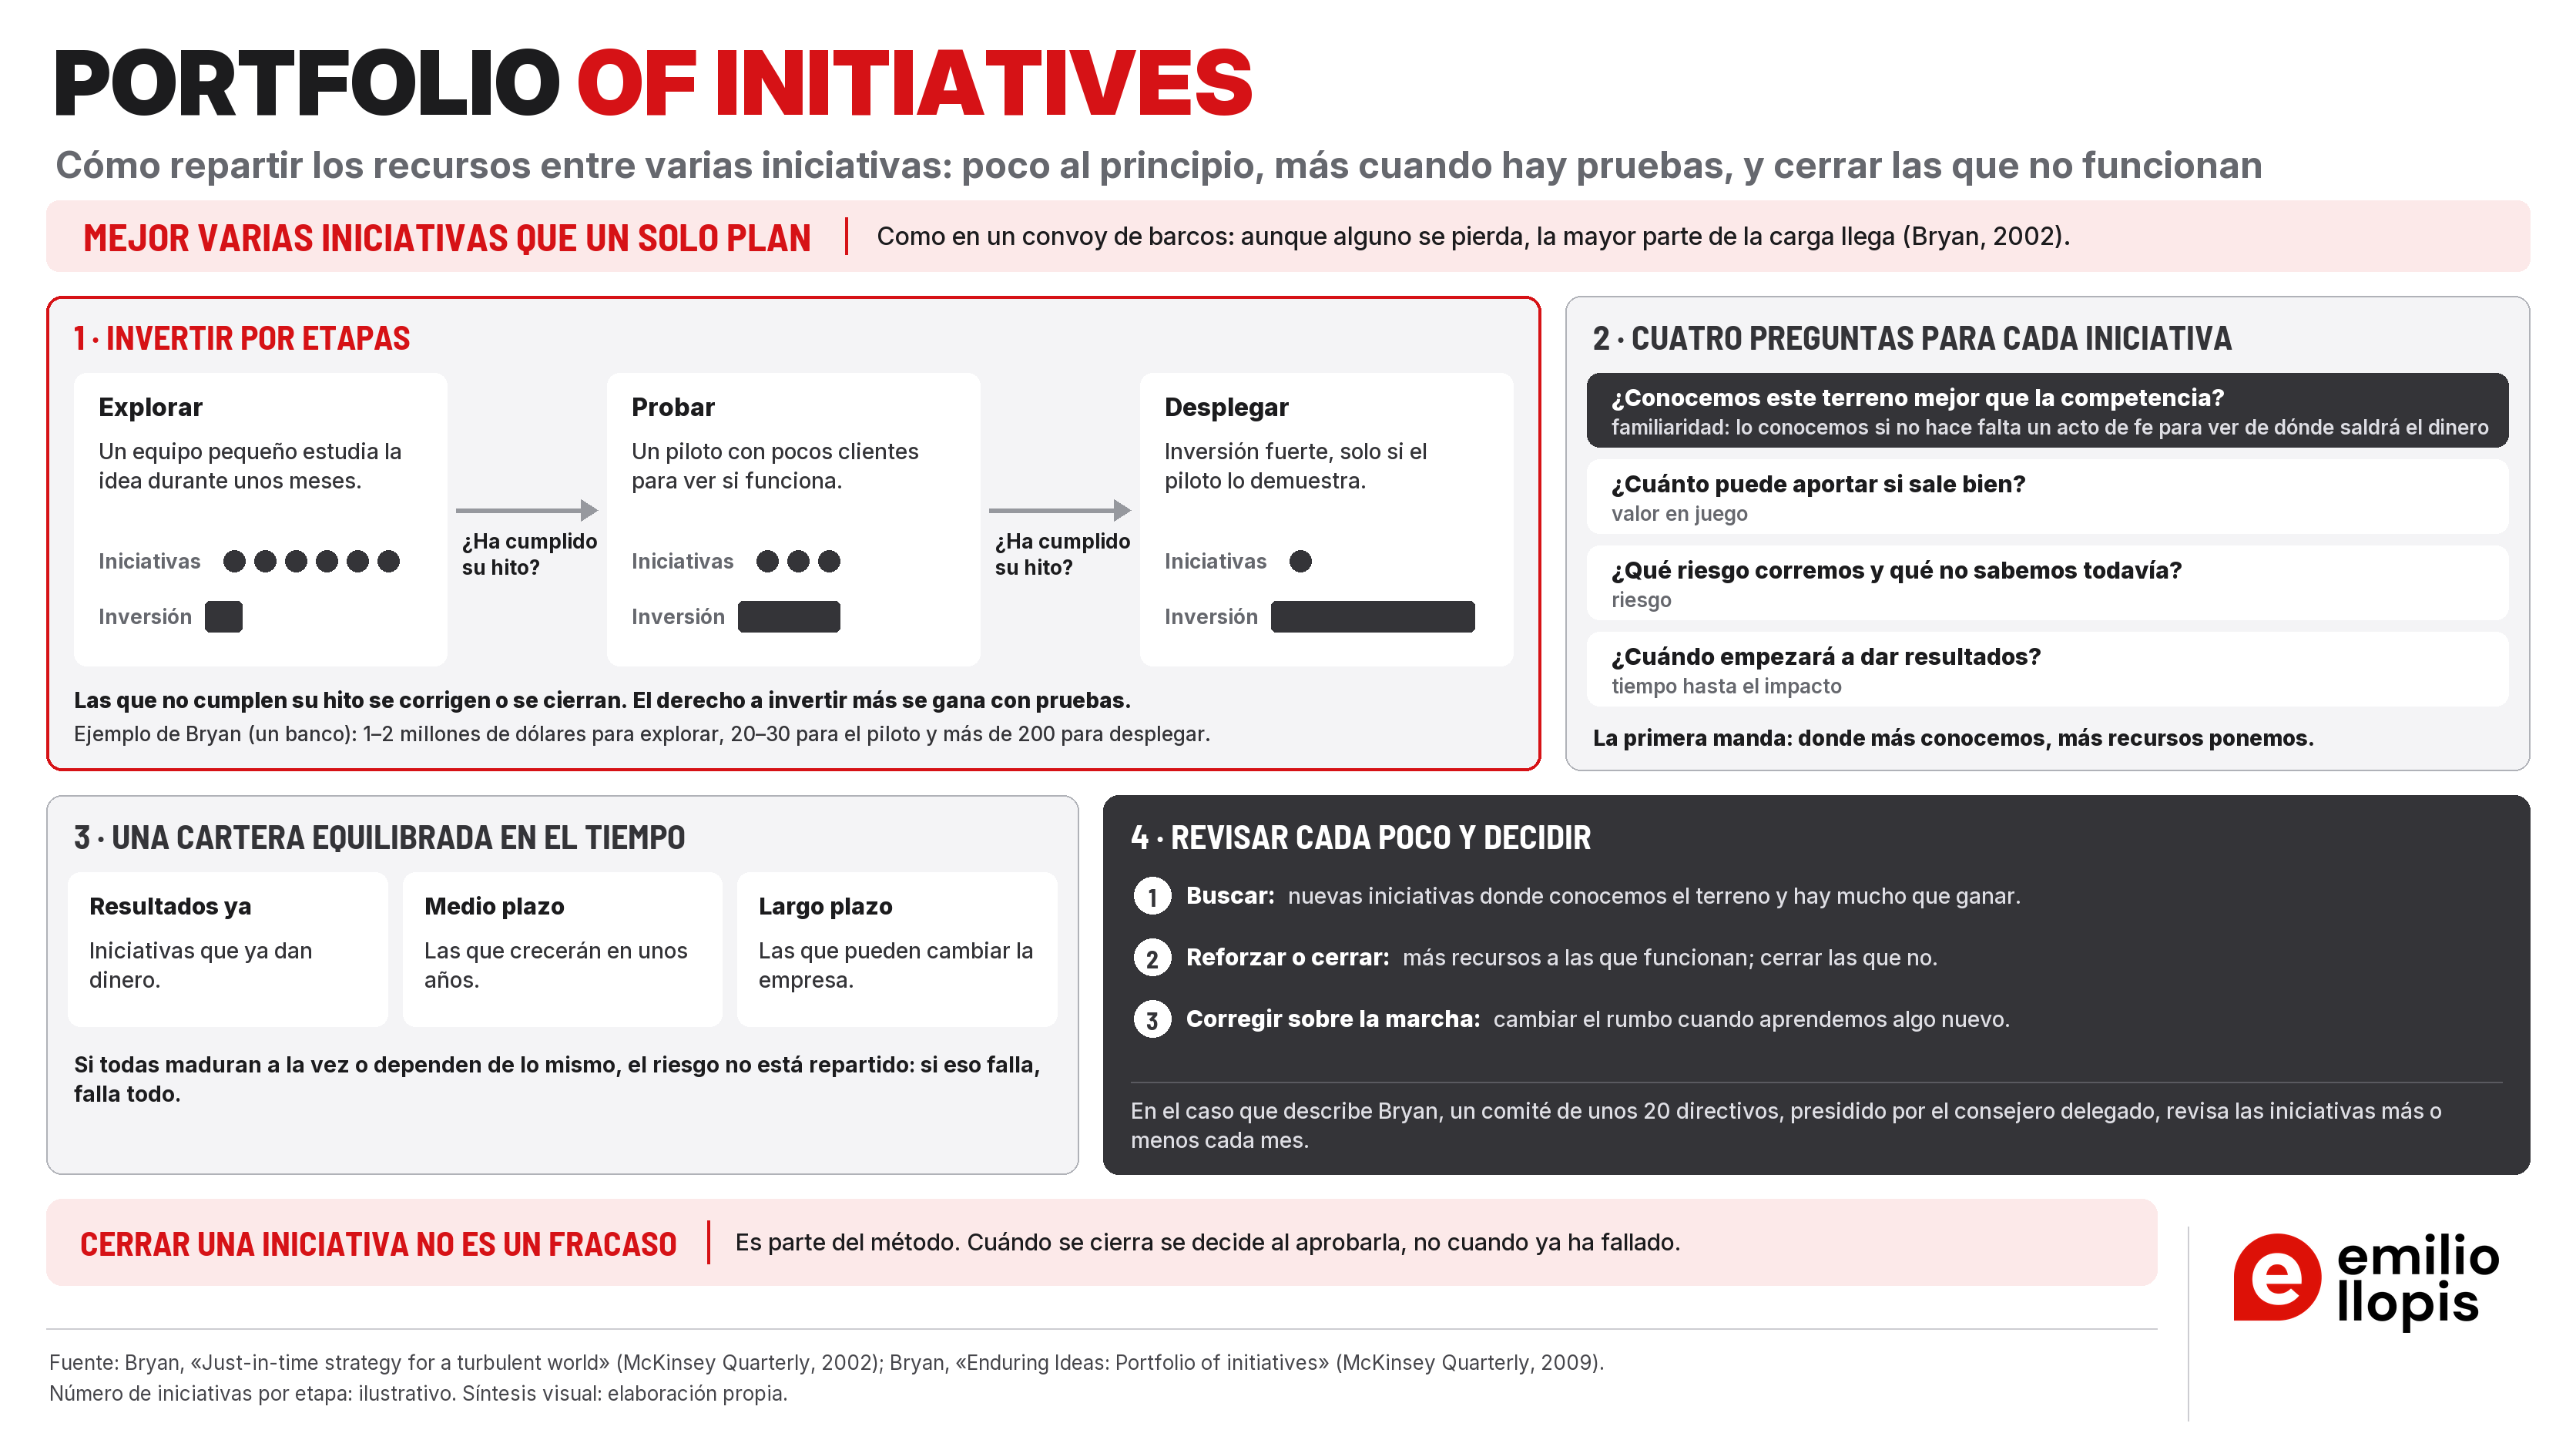
Un enfoque que trata la estrategia no como un camino único fijado de antemano, sino como una cartera de iniciativas. La cartera se financia por etapas, se revisa con frecuencia y se reajusta según lo que se va aprendiendo.
La alternativa al plan único es mantener varias iniciativas a la vez, distintas entre sí a propósito en riesgo, retorno y plazo. Y gestionar la cartera de forma activa: reforzar lo que funciona, cerrar lo que no y conservar la capacidad de corregir a mitad de camino.
El visual resume la ficha. Arriba a la izquierda (1), cómo se invierte por etapas: explorar, probar y desplegar; solo pasan a la siguiente etapa las iniciativas que cumplen su hito. A la derecha (2), las cuatro preguntas que se hacen a cada iniciativa; la primera, si conocemos el terreno mejor que la competencia, es la que manda. Abajo a la izquierda (3), cómo equilibrar la cartera entre resultados de hoy y de medio y largo plazo. A la derecha (4), las tres acciones para revisar y decidir: buscar, reforzar o cerrar, y corregir sobre la marcha.
Cómo se representa la cartera
La cartera se representa considerando, sobre todo, cuatro dimensiones de cada iniciativa: su familiaridad (el conocimiento distintivo que la empresa puede desplegar en ella, lo que sabe y los demás no), su riesgo o incertidumbre, el tiempo hasta el impacto o el retorno y la magnitud del valor en juego.
Bryan (2002) usa una representación de la cartera que hace visibles la economía en juego, el riesgo y el tiempo hasta la maduración de cada iniciativa. La retrospectiva de McKinsey (2009) destaca dos aspectos del enfoque: la familiaridad y el tiempo.
| Elemento | Pregunta | Para qué sirve |
|---|---|---|
| Familiaridad | ¿Desplegamos aquí conocimiento distintivo que otros no tienen? | Principio rector: orienta dónde comprometer más |
| Valor en juego | ¿Cuánto valor puede aportar esta iniciativa si sale bien? | Evita llenar la cartera de apuestas irrelevantes |
| Riesgo o incertidumbre | ¿Cuánta exposición e incertidumbre asumimos? | Impide concentrar el riesgo en un único punto |
| Tiempo hasta el impacto | ¿Cuándo madura y empieza a dar retorno? | Evita que todo el retorno llegue en la misma fecha |
La lógica de inversión por etapas
La cartera no se financia de una vez:
- se empieza con apuestas exploratorias pequeñas;
- las que superan sus hitos pasan a pilotos de mayor tamaño;
- solo lo que acumula evidencia suficiente recibe una inversión de despliegue.
Gestionar la cartera de forma dinámica
El objetivo no es clasificar las iniciativas una vez, sino gestionar la cartera en el tiempo: iniciar, experimentar, vigilar, aumentar la inversión en lo que funciona, corregir y abandonar lo que no funciona. McKinsey lo resume en tres acciones:
Buscar con disciplina
Buscar de forma disciplinada iniciativas que ofrezcan una recompensa alta para el riesgo que se asume. La búsqueda se orienta hacia donde la empresa tiene conocimiento distintivo y donde el valor en juego es relevante. No es hacer una lista de lo que ya estaba en marcha.
Vigilar y reasignar
Seguir la cartera con rigor: reinvertir en las iniciativas que funcionan y cerrar las que fracasan. Cada iniciativa recibe un compromiso proporcionado a su madurez y a la evidencia acumulada, no a su ambición. Es el movimiento que casi nunca se ejecuta y el que da sentido a los otros dos.
Corregir sobre la marcha
Mantener un enfoque flexible y evolutivo que permita corregir el rumbo a mitad de camino, a medida que se aprende.
Equilibrar la cartera en el tiempo
La cartera debe incluir iniciativas suficientes para asegurar retornos actuales importantes y, a la vez, apuestas que puedan hacer crecer la empresa a medio y a largo plazo. En la práctica, conviven tres tipos de iniciativa:
- iniciativas con retornos actuales;
- apuestas de medio plazo;
- apuestas de largo plazo.
Qué no es
- No es una cartera de proyectos con su seguimiento de hitos, aunque lo incluya.
- No es gestión del riesgo financiero.
- No es una clasificación estable ni una matriz de cuadrantes. La cartera se reordena continuamente, que es justo lo contrario de un marco de clasificación.
- No es lo mismo que Three Horizons. Son próximos (McKinsey señala que el enfoque se apoya en la idea de los tres horizontes), pero usan criterios distintos. Three Horizons clasifica por madurez del negocio y da a cada clase una lógica de gestión: responde «qué tipo de negocio es esto». Portfolio of Initiatives ordena por economía, riesgo, horizonte y familiaridad, y pone el énfasis en reasignar recursos de forma continua y en cerrar: responde «cuánto comprometo aquí ahora y bajo qué condición sigo».
Aplicar
Cómo aplicarla
- 1
Inventariar las iniciativas vivas
Cada una con el compromiso de recursos que tiene de verdad.
- 2
Caracterizar cada iniciativa
Según su familiaridad, su riesgo, su tiempo hasta el impacto y la magnitud del valor en juego, sin forzarla en una casilla.
- 3
Revisar el perfil de la cartera en su conjunto
Mirar el equilibrio entre retornos actuales y apuestas de medio y largo plazo, y la concentración de riesgo, de plazo y de supuestos.
- 4
Redimensionar los compromisos
Según madurez y evidencia, no según quién defiende cada iniciativa.
- 5
Fijar hitos y criterios de continuidad o cierre
Para cada iniciativa.
- 6
Establecer la cadencia de revisión y quién decide
Dejarlo acordado antes de empezar.
- 7
Ejecutar la primera ronda de reasignación
Aumentar la inversión en lo que funciona, corregir lo que lo necesita y cerrar lo que no funciona. Sin cierres, el resto es cosmética.
- Criterio de cierre escrito en el momento de aprobar, no después.
- Cadencia de revisión propia, separada del comité de resultados. Una iniciativa exploratoria evaluada junto a la cuenta de explotación pierde siempre.
Kit práctico
Hoja de cartera
Qué es cada iniciativa
| Iniciativa | Valor en juego | Riesgo | Tiempo hasta el impacto (actual / medio / largo plazo) | Familiaridad (¿qué sabemos que otros no?) |
|---|---|---|---|---|
Compromiso y seguimiento
| Iniciativa | Compromiso actual | Próximo hito y fecha | Criterio de cierre | Decide |
|---|---|---|---|---|
Preguntas de control
- ¿En cuáles de estas iniciativas tenemos un conocimiento que un competidor no tendría? Si en ninguna, ¿por qué somos nosotros quienes las hacemos?
- ¿Qué pasaría con la cartera entera si el supuesto principal fallara? ¿Cuántas iniciativas caerían a la vez?
- ¿Qué hemos cerrado en los últimos doce meses?
- ¿Cuánto hemos comprometido en iniciativas que todavía no han superado ningún hito?
- ¿Quién decide el cierre, y lo sabe de antemano?
Errores frecuentes
| Error | Cómo evitarlo |
|---|---|
| Convertirlo en un inventario de proyectos | La diferencia está en la gestión activa: reinvertir y cerrar. |
| Forzar la cartera en cuadrantes | Las fuentes no documentan cuadrantes ni umbrales: representar las dimensiones y equilibrar el conjunto. |
| Llenar la cartera solo de retornos actuales, o solo de apuestas | Equilibrar retornos actuales con apuestas de medio y largo plazo. |
| Aprobar sin criterio de cierre | Escribirlo al aprobar, no al fracasar. |
| Comprometer mucho en terreno poco familiar | Usar la familiaridad como criterio para dimensionar. |
| Cartera con un único supuesto de fondo | Comprobar si las iniciativas dependen unas de otras o del mismo supuesto. |
| Revisarlo en el comité de resultados | Cadencia y guion propios. |
| Tratar como regla las cifras de inversión ilustrativas | No hay bandas estándar: se dimensiona según la evidencia. |
| Confundirlo con Three Horizons | Son criterios distintos: ver «Qué no es». |
Limitaciones
- Exige una madurez de gobierno que no todas las organizaciones tienen.
- Consume atención directiva de forma continua, no por ciclos.
- La valoración de la familiaridad es un juicio y puede ser complaciente: casi toda empresa cree tener conocimiento distintivo.
- No dice dónde competir. Ordena apuestas, no las genera.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Portfolio of Initiatives se usa en las fases de decisión y de gobierno: cuando ya hay opciones sobre la mesa y hay que decidir cuánto comprometer en cada una y bajo qué condiciones seguir. Da la disciplina de inversión. No genera las apuestas ni dice dónde competir: necesita que otras herramientas aporten los candidatos.
La lógica del orden es esta: primero se captan señales del entorno; después se construyen futuros posibles y se ve qué decisiones son robustas y cuáles dependen del futuro que llegue; después se da estructura a las iniciativas según su madurez; y, por último, la cartera convierte las decisiones contingentes en apuestas dimensionadas, con hitos y criterios de cierre.
Una secuencia habitual de trabajo puede ser esta:
- 1Strategic Foresight
- 2Scenario Planning
- 3Three Horizons
- 4Portfolio of Initiatives
-
1
Alimenta la búsqueda de candidatos con señales del entorno.
-
2
Identifica qué decisiones son robustas y cuáles contingentes, es decir, cuáles solo tienen sentido en algunos futuros.
-
3
Da la estructura: ordena las iniciativas por madurez del negocio, en la que se apoya el equilibrio entre retornos actuales y apuestas de medio y largo plazo.
-
4
Portfolio of Initiatives esta herramienta
Da la disciplina de inversión: convierte las decisiones contingentes en apuestas dimensionadas y decide cuánto comprometer en cada una y bajo qué condición sigue.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- GE/McKinsey Portfolio Matrix → si hay que priorizar negocios ya establecidos; esta cartera gestiona apuestas que todavía no lo son.
- Balanced Scorecard + Strategy Map → si se necesita un marco de seguimiento, siempre que no imponga indicadores de negocio maduro a iniciativas exploratorias.
- Kotter 8 Steps → si desplegar la cartera exige liderar un cambio en la organización.
- Product Portfolio Management → si se quiere aplicar la misma lógica de cartera al producto.
- Stage-Gate® → si la lógica de invertir por etapas se aplica al desarrollo de nuevos productos, con puertas de decisión en cada fase.
- Lean Startup → si una iniciativa que se está explorando necesita probar sus hipótesis con clientes reales y poco gasto antes de pedir más recursos.
- BCG Growth-Share Matrix → si hay que ver qué negocios generan la caja que financia las iniciativas nuevas.
- Cynefin → si antes hay que comprobar que la situación es de verdad incierta; cuando el camino es claro, basta con un plan.
- AI Opportunity Portfolio → si las iniciativas son usos de la inteligencia artificial; añade criterios propios de la IA (datos, fiabilidad, uso real, coste recurrente y riesgos) y una matriz de valor y viabilidad.
Profundizar
Origen y evolución
El enfoque lo formuló Lowell L. Bryan, director de McKinsey & Company, en «Just-in-time strategy for a turbulent world» (McKinsey Quarterly, 2002).
- El artículo presenta una representación de la cartera que hace visibles la economía en juego, el riesgo y el horizonte hasta la maduración de cada iniciativa, la lógica de inversión por etapas decidida «justo a tiempo», a medida que los pilotos aportan información, y la disposición a cerrar las iniciativas que no llevan a ninguna parte.
- McKinsey recoge después el marco en su retrospectiva Enduring Ideas (2009), firmada por el propio Bryan. Destaca dos aspectos, la familiaridad y el tiempo; resume la gestión en tres acciones (búsqueda disciplinada, seguimiento riguroso reinvirtiendo en los éxitos y cerrando los fracasos, y corrección sobre la marcha); pide equilibrar retornos actuales con apuestas de medio y largo plazo, y señala que el enfoque se apoya en ideas como los tres horizontes de crecimiento.
- La retrospectiva menciona también los niveles de incertidumbre de Hugh Courtney, desarrollados con Jane Kirkland y Patrick Viguerie en «Strategy under uncertainty» (McKinsey Quarterly, 2000). Su ámbito es universal. Su utilidad crece con el grado de incertidumbre del entorno.
Fuentes de origen
- Bryan, L. L. (2002). Just-in-time strategy for a turbulent world. McKinsey Quarterly, junio de 2002. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/just-in-time-strategy-for-a-turbulent-world — Formulación del enfoque: representación de la cartera según economía en juego, riesgo y tiempo hasta la maduración; inversión por etapas; cierre de iniciativas sin recorrido.
- Bryan, L. L. (2009). Enduring Ideas: Portfolio of initiatives. McKinsey Quarterly, octubre de 2009. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/enduring-ideas-portfolio-of-initiatives — Retrospectiva de la firma: familiaridad y tiempo como aspectos del marco; tres acciones de gestión; equilibrio entre retornos actuales y apuestas de medio y largo plazo; relación con los tres horizontes de crecimiento.
La atribución procede del artículo original y de la retrospectiva de la propia firma, que identifica expresamente a Lowell L. Bryan y sitúa el desarrollo a comienzos de los años dos mil. Las cifras de inversión que aparecen en el artículo original son ilustrativas del caso descrito y no se recogen aquí como bandas de referencia.
Autoría
- Autor original
- Lowell L. Bryan (McKinsey & Company), 'Just-in-time strategy for a turbulent world', McKinsey Quarterly, 2002. Atribución cerrada: McKinsey identifica expresamente a Bryan y sitúa el desarrollo a comienzos de los años dos mil. · 2002
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-03-006 · v0.5 — V2 · Matriz · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- El futuro es muy incierto y planificamos sobre un único escenarioHerramienta complementaria
- El negocio de hoy absorbe todo y no preparamos el de mañanaHerramienta principal
- No queremos apostarlo todo a un único planHerramienta principal
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →