
Revenue Bridge
Explica, componente a componente, por qué suben o bajan las ventas entre dos periodos: clientes, precio, volumen, mix, compras de empresas y divisas, sin dejar nada sin explicar.
¿Por qué suben o bajan nuestras ventas y en qué palancas debemos actuar para crecer lo previsto?
Desliza para explorar el gráfico.
Problema que resuelve
Una empresa cierra el año con unas ventas un 12 % superiores. La dirección celebra el crecimiento. Pero quedan preguntas sin responder:
- ¿Cuánto viene de clientes nuevos y cuánto de vender más a los que ya teníamos?
- ¿Cuánto se explica por subidas de precio?
- ¿Hemos perdido clientes o vendido menos en alguna parte del negocio?
- ¿Hemos vendido más unidades o productos más caros?
- ¿Viene de la compra de otra empresa?
- ¿Podemos mantenerlo?
Con las ventas que caen pasa lo mismo: saber que han bajado un 5 % no dice si se han ido clientes, si los que siguen compran menos o si hemos bajado precios.
Revenue Bridge (puente de ventas) explica cómo se pasa de las ventas de un periodo a las del siguiente. Separa lo que suma y lo que resta, y convierte una cifra global en información para decidir.
Señales de que puede hacer falta:
- la empresa crece, pero no sabe exactamente por qué;
- no se cumple el presupuesto de ventas y las explicaciones son demasiado generales;
- se atribuye el crecimiento al equipo comercial sin separar el efecto del precio;
- se habla de retener clientes sin cuantificar las ventas perdidas;
- las ventas suben, pero se venden menos unidades;
- la compra de otras empresas oculta problemas en el negocio que ya había;
- los cambios en el peso de cada producto alteran las ventas y la rentabilidad;
- dirección comercial y finanzas manejan cifras distintas;
- las previsiones se hacen con porcentajes globales, sin saber qué palancas las sostienen.
Cuándo aporta valor
- Explicar el cierre del mes o del año.
- Analizar la diferencia entre presupuesto y realidad.
- Separar el crecimiento por clientes nuevos del de clientes actuales.
- Entender el papel del precio, del volumen y del peso de cada producto.
- Comparar países, canales o líneas de negocio.
- Preparar un plan comercial basado en palancas concretas y apoyar las decisiones Go-to-Market (marca, ventas y marketing).
- Separar el crecimiento propio del que llega por comprar empresas.
Cuándo no es la mejor herramienta
- Si hay que decidir dónde competir y cómo crecer. Primero hay que formular la estrategia; el puente explica resultados, no los diseña.
- Si queremos entender de qué variables depende un resultado. Es mejor KPI / Driver Tree.
- Si queremos saber si el negocio gana más. El puente explica ventas, no márgenes. Hace falta información de costes.
Entender
Qué es
Revenue Bridge parte de las ventas de un periodo, suma lo que aporta cada componente, resta lo que quita y llega a las ventas del periodo siguiente. Se suele dibujar como un gráfico en cascada: cada barra muestra cuánto suma o resta un componente.
Su regla es sencilla:
Ventas finales = ventas iniciales + lo que suma cada componente − lo que resta cada componente
La suma tiene que coincidir con el dato real. Si no coincide, queda una diferencia que hay que investigar.
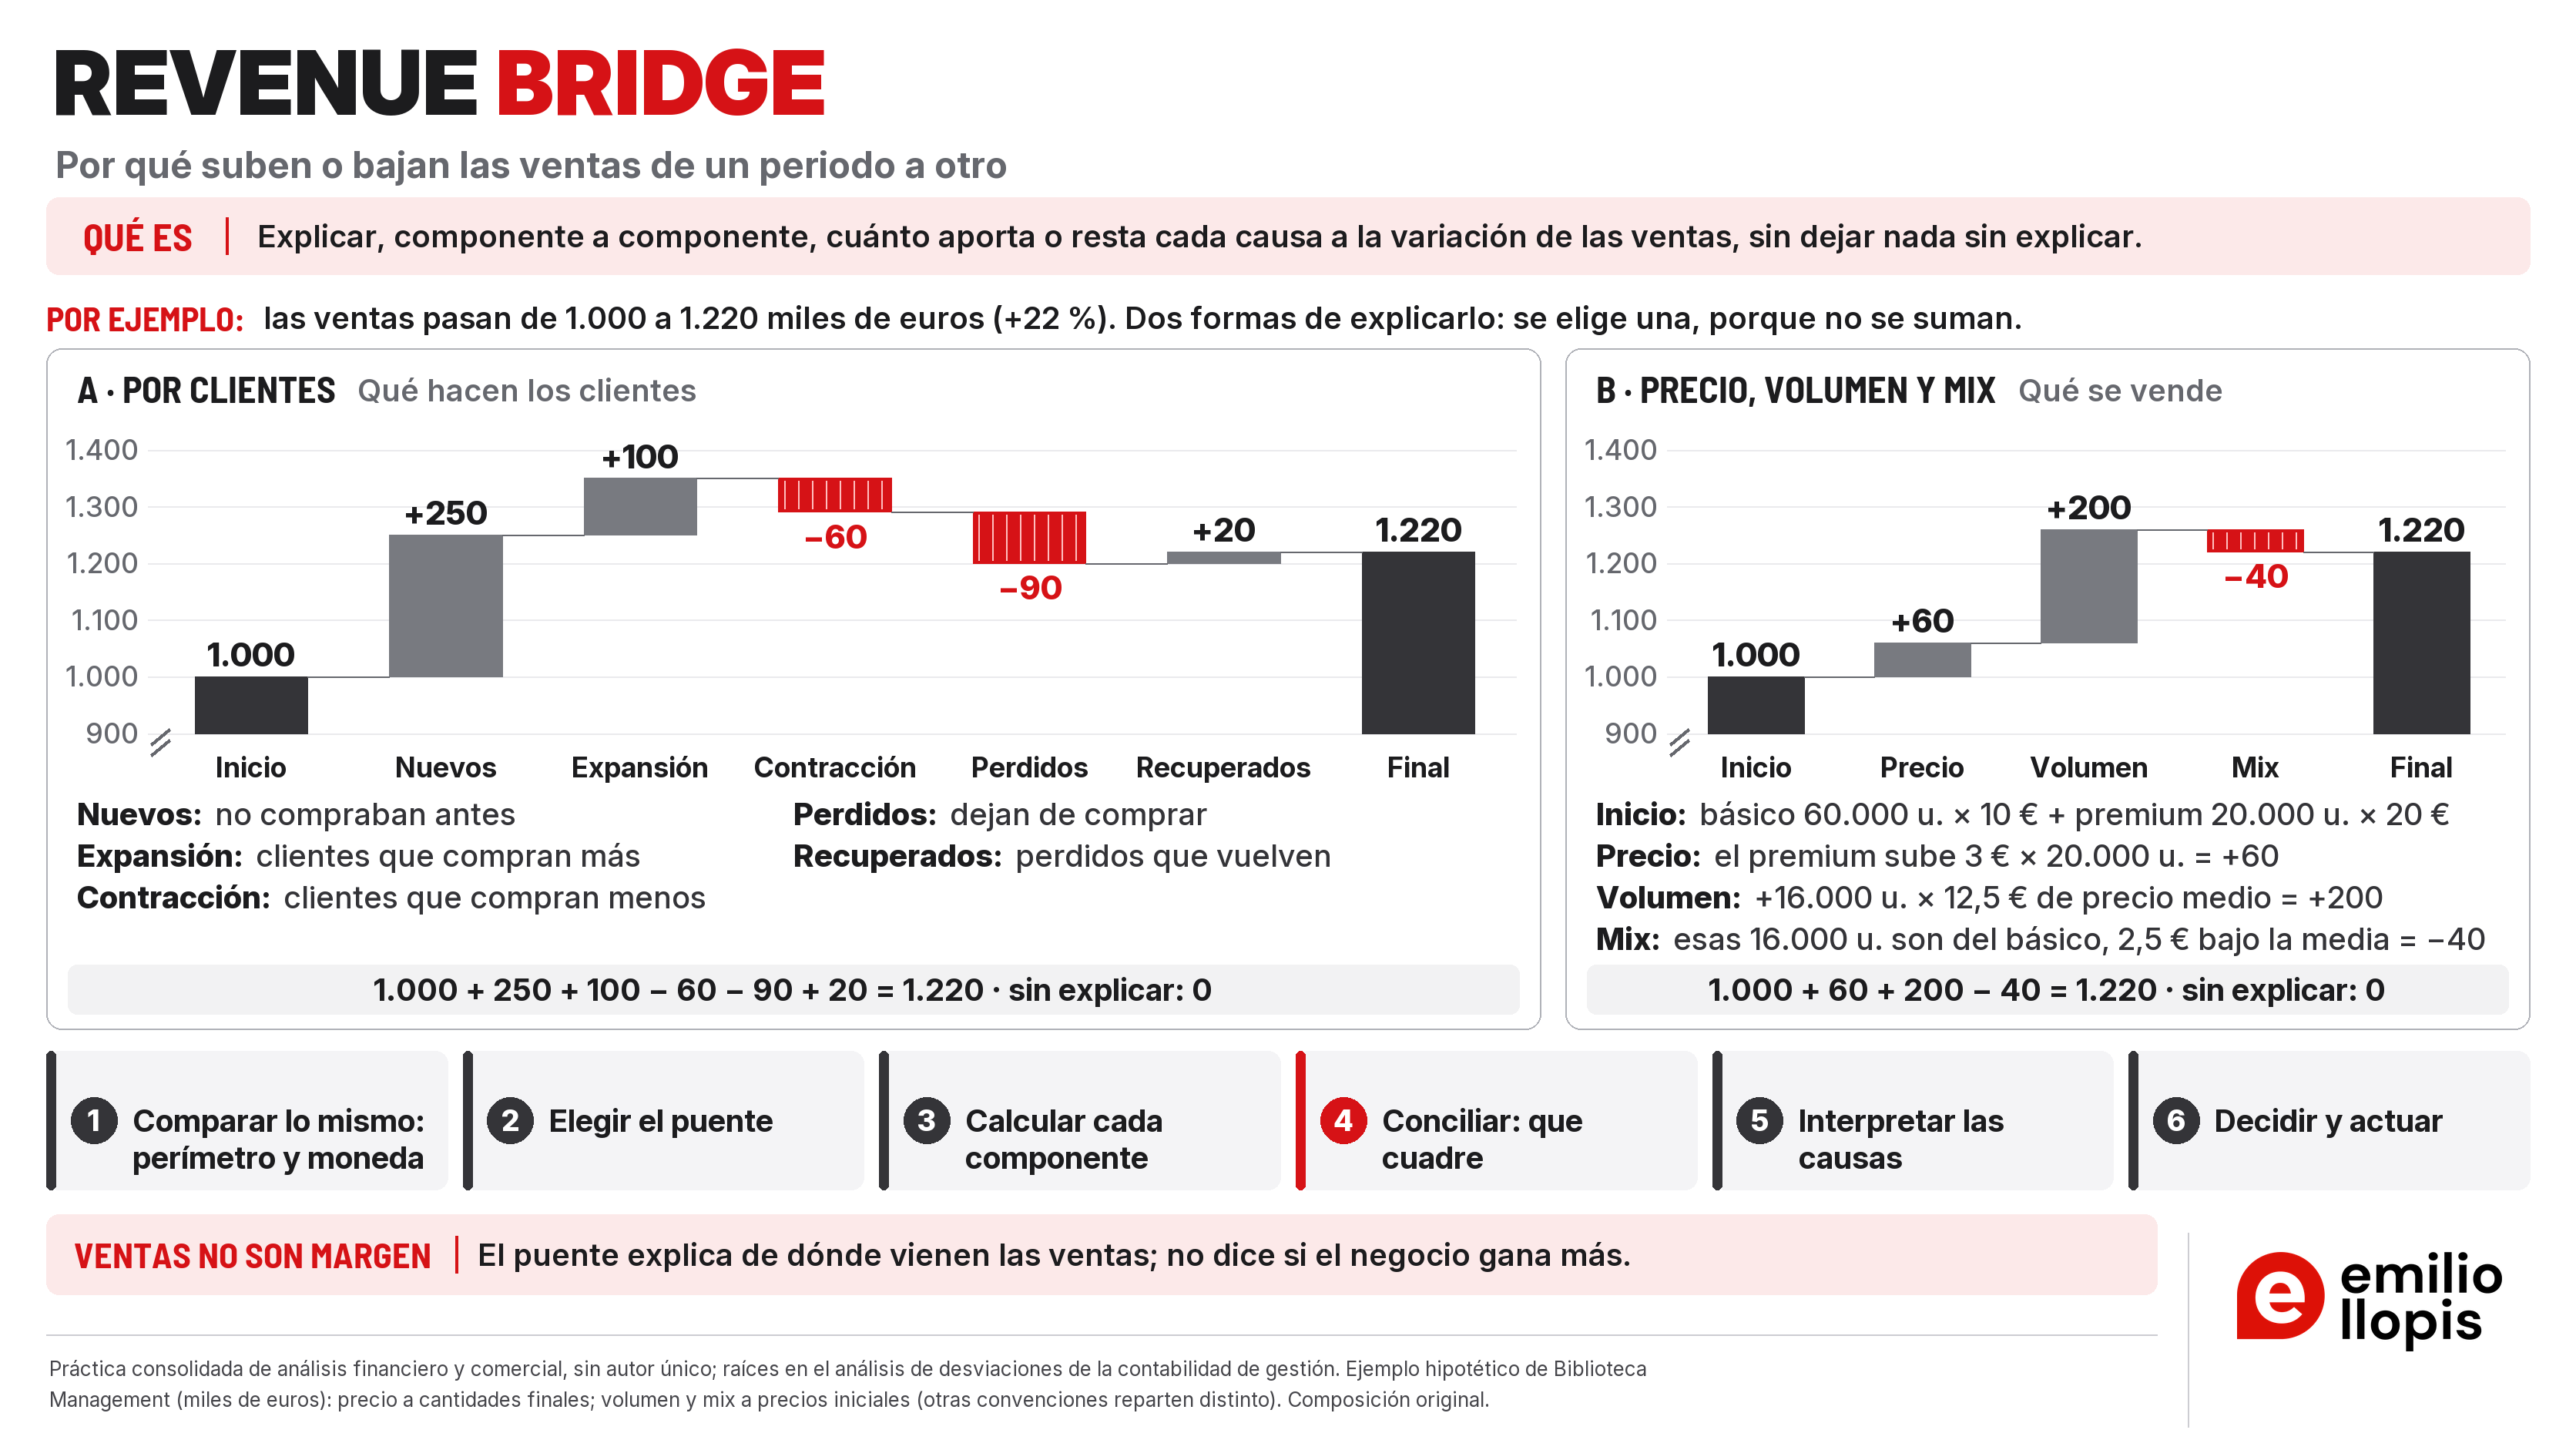
Como muestra el gráfico, una misma variación de ventas, de 1.000 a 1.220 miles de euros, se puede explicar de dos formas: por lo que hacen los clientes (A) o por lo que se vende (B). Cada componente lleva su definición y su importe (en el puente B, también su cálculo), y las dos cuadran sin diferencia. Debajo, los seis pasos y una advertencia: ventas no son margen.
Antes de calcular: qué comparamos
El puente necesita comparar lo mismo en los dos periodos. Estas magnitudes no son equivalentes:
| Magnitud | Qué es |
|---|---|
| Ventas (importe neto de la cifra de negocios) | Lo vendido en el periodo según la contabilidad, descontadas devoluciones y descuentos. Es la magnitud habitual |
| Facturación | Lo facturado. Puede no coincidir con las ventas del periodo: anticipos, contratos facturados por adelantado, abonos |
| Pedidos | Lo que los clientes han encargado. Todavía puede no ser venta |
| Ingreso recurrente (mensual, MRR, o anual, ARR) | En negocios de suscripción, lo que los contratos activos suponen al mes o al año |
Tampoco hay que mezclar periodos, monedas o perímetros (qué empresas o negocios se incluyen) sin ajustarlos. En esta ficha hablamos de ventas.
Dos formas de construirlo
A. Por clientes: qué hacen los clientes.
| Componente | Qué es |
|---|---|
| Nuevos | Clientes que no compraban en el periodo anterior |
| Expansión | Clientes que ya teníamos y compran más |
| Contracción | Clientes que siguen, pero compran menos |
| Perdidos | Clientes que dejan de comprar del todo |
| Recuperados | Clientes que habíamos perdido y vuelven a comprar |
Cada empresa tiene que fijar cuándo da a un cliente por perdido, y hacerlo según la frecuencia con que compra. En distribución industrial, un cliente que pide cada seis meses no está perdido porque lleve dos meses sin pedir.
B. Por precio, volumen y mix: qué se vende.
| Componente | Qué es |
|---|---|
| Precio | Cuánto cambia el precio de cada producto |
| Volumen | Cuántas unidades más o menos se venden en total |
| Mix | Cómo cambia el peso de cada producto en lo que se vende |
Esta forma es especialmente útil en industria y distribución, con muchos productos.
Aparte: perímetro y tipo de cambio. En las dos formas conviene separar antes lo que llega por comprar o vender empresas (perímetro) y lo que cambia al convertir monedas (tipo de cambio). Una empresa puede crecer porque compra otra, o porque el dólar ha subido, sin vender más.
Los dos puentes no se suman
Se elige la forma que responde a la pregunta que tenemos. También se pueden combinar por niveles, sin sumar nunca la misma venta dos veces: por ejemplo, separar primero nuevos, perdidos y recuperados, y descomponer después en precio, volumen y mix solo las ventas de los clientes que repiten.
Crecer comprando no es crecer vendiendo
El crecimiento orgánico es el del negocio que ya se tenía, comparado en las mismas condiciones. El inorgánico llega por compras de empresas u operaciones corporativas. Los dos suman en la cifra publicada, pero dicen cosas distintas sobre la salud del negocio.
Ventas no son margen
El puente explica ventas. No demuestra que el negocio gane más. El crecimiento puede venir de productos de menor margen, de descuentos o de compras de empresas con costes elevados. Un mix negativo, por sí solo, tampoco prueba que caiga el margen: para saberlo hacen falta los costes de cada producto. Por eso conviene acompañar el puente con un análisis de margen.
Qué no es
- No es una estrategia comercial.
- No es un presupuesto.
- No es un árbol de indicadores clave (KPI Tree).
- No es una previsión.
- No explica por sí solo las causas de fondo.
- No mide la rentabilidad.
Aplicar
Cómo aplicarla: seis pasos
- 1
Comparar lo mismo
Fijar los dos periodos, la magnitud (ventas, pedidos, ingreso recurrente), la moneda, las unidades, el perímetro y los segmentos. Preguntas: ¿qué queremos explicar?, ¿tenemos datos comparables?, ¿hay compras de empresas?, ¿hay ventas en otras monedas? Resultado: base de comparación por escrito.
- 2
Elegir el puente
Por clientes, si queremos entender qué hace la base de clientes. Por precio, volumen y mix, si queremos entender qué se vende y a qué precio. Separar perímetro y tipo de cambio cuando existan. No mezclar los dos puentes. Resultado: lista de componentes.
- 3
Calcular cada componente
Con reglas escritas y la fuente de cada dato. Si algo es una estimación, decirlo. Resultado: tabla de variaciones.
- 4
Conciliar: que cuadre
Ventas iniciales + componentes = ventas finales. La diferencia debe ser cero. Si no lo es, revisar duplicados, descuentos, devoluciones, productos nuevos, tipo de cambio, perímetro y errores de clasificación. Resultado: puente conciliado.
- 5
Interpretar las causas
¿Qué componentes explican la mayor parte del cambio?, ¿cuáles empeoran?, ¿qué es estructural y qué puede ser pasajero?, ¿qué depende de nuestras decisiones y qué del mercado? Separar hechos de hipótesis. Resultado: diagnóstico.
- 6
Decidir y actuar
Para cada componente relevante, una actuación con responsable, plazo e indicador. Resultado: plan sobre las palancas.
| Si el puente muestra… | Qué revisar |
|---|---|
| Pocos clientes nuevos | Segmentos, propuesta de valor, canales y captación |
| Poca expansión en clientes actuales | Desarrollo de cuentas, venta de mayor valor (upselling) y venta cruzada (cross-selling) |
| Muchos clientes perdidos o contracción | Motivos, segmentos afectados y acompañamiento del cliente |
| Caída del precio | Descuentos, condiciones y defensa del valor |
| Mix desfavorable | Cartera de productos, posicionamiento y hacia dónde se dirige el esfuerzo comercial |
| Menos volumen | Demanda, competencia y capacidad |
Cómo se calcula
Puente por clientes
| Componente | Importe |
|---|---|
| Ventas del año anterior | 1.000 |
| Nuevos | +250 |
| Expansión | +100 |
| Contracción | −60 |
| Perdidos | −90 |
| Recuperados | +20 |
| Ventas de este año | 1.220 |
Comprobación: 1.000 + 250 + 100 − 60 − 90 + 20 = 1.220. Diferencia sin explicar: 0. Crecimiento: +22 %.
Qué dice. La captación aporta 250, pero entre los que compran menos y los que se van se pierden 150. Los clientes actuales que compran más aportan 100. El crecimiento depende de componentes muy distintos, y la dirección tiene que mirar tanto la captación como las pérdidas.
Relación con la retención de ingresos. Con los mismos datos se calculan dos indicadores habituales en negocios recurrentes:
| Indicador | Cálculo | Resultado |
|---|---|---|
| Retención neta (NRR, net revenue retention): lo que conservamos y desarrollamos de los clientes del año anterior | (1.000 + 100 − 60 − 90) / 1.000 | 95 % |
| Retención bruta (GRR, gross revenue retention): lo que conservamos, sin contar lo que crecen | (1.000 − 60 − 90) / 1.000 | 85 % |
Ni los nuevos ni los recuperados entran en estas fórmulas, porque no eran clientes al inicio. La empresa crece un 22 % y, sin embargo, sus clientes del año anterior compran un 5 % menos: sin los nuevos y los recuperados, las ventas habrían bajado de 1.000 a 950. Ver Customer Success Management.
En ventas industriales no recurrentes, estos indicadores se aplican con cuidado: hay que adaptar a cada negocio qué es un cliente activo y qué es una pérdida.
Puente por precio, volumen y mix
| Año anterior | Este año | |
|---|---|---|
| Producto básico | 60.000 unidades × 10 € = 600.000 € | 76.000 unidades × 10 € = 760.000 € |
| Producto premium | 20.000 unidades × 20 € = 400.000 € | 20.000 unidades × 23 € = 460.000 € |
| Total | 80.000 unidades · 1.000.000 € | 96.000 unidades · 1.220.000 € |
Precio medio del año anterior: 1.000.000 € / 80.000 unidades = 12,5 €.
| Componente | Cálculo | Importe (miles de €) |
|---|---|---|
| Precio | Cambio de precio de cada producto × unidades de este año: (10 − 10) × 76.000 + (23 − 20) × 20.000 = 60.000 € | +60 |
| Volumen | Unidades de más × precio medio del año anterior: 16.000 × 12,5 € = 200.000 € | +200 |
| Mix | Unidades de más de cada producto × su precio del año anterior, menos el efecto volumen: (16.000 × 10 € + 0 × 20 €) − 200.000 € = −40.000 € | −40 |
| Total | 60 + 200 − 40 | +220 |
Comprobación: 1.000 + 60 + 200 − 40 = 1.220. Diferencia sin explicar: 0.
Qué dice. El precio aporta 60, todo por el producto premium. Se venden 16.000 unidades más, que al precio medio valdrían 200. Pero todas son del producto básico, 2,5 € por debajo de la media: el mix resta 40. Volumen y mix juntos suman 160, que es lo que valen de verdad las 16.000 unidades de más a 10 €. Las ventas crecen sobre todo por volumen, y lo que se vende de más es lo más barato. Para saber si eso es bueno o malo, hay que mirar los márgenes de cada producto.
Tres precauciones.
- Trabajar con el detalle de producto. Si se agrupa en familias, los cambios de peso dentro de cada familia aparecen como precio.
- No mezclar unidades distintas. No se pueden sumar toneladas y máquinas como si fueran unidades iguales. En ese caso se calcula por grupos de productos comparables.
- Separar productos nuevos y retirados. Un producto nuevo no tiene precio ni unidades el año anterior. Es más claro ponerlo en una barra propia («productos nuevos» y «productos retirados»).
Particularidades en la empresa mediana
Empezar por el puente por clientes. Con los datos del sistema de gestión (ERP) por cliente y año se construye en una hoja de cálculo. Es el más fácil de entender para el equipo comercial.
Fijar las reglas antes de calcular. Qué es un cliente nuevo, cuándo se da por perdido, qué es un recuperado. Por escrito y sin cambiarlas de un año a otro.
Hacerlo también contra el presupuesto. El mismo puente sirve para explicar la diferencia entre lo presupuestado y lo real.
Si hay distribuidores, decidir si el cliente es el distribuidor o el cliente final. Cambia por completo el puente por clientes.
Ejemplo B2B: el fabricante industrial del gráfico
Qué decide la dirección:
- investigar por qué unos clientes antiguos se van y otros compran menos (por ejemplo, con Win-Loss Analysis y conversaciones con clientes);
- dar a las cuentas actuales un plan de desarrollo que incluya la gama premium;
- revisar el margen de la gama básica antes de seguir empujando su volumen;
- repetir el puente cada trimestre con las mismas reglas.
Ejemplo de venta al consumidor (B2C): una cadena de tiendas
| Componente | Cálculo | Millones de euros |
|---|---|---|
| Ventas del año anterior | 50,00 | |
| Tiendas comparables: menos tickets | 60.000 tickets menos × 15 € | −0,90 |
| Tiendas comparables: ticket medio más alto | 1 € más × 2.940.000 tickets | +2,94 |
| Tiendas cerradas | 1,50 vendidos este año antes de cerrar − 5,00 el año anterior | −3,50 |
| Tiendas nuevas | +3,00 | |
| Ventas de este año | 51,54 |
Comprobación: 50,00 − 0,90 + 2,94 − 3,50 + 3,00 = 51,54. Crecimiento total: +3,1 %. Crecimiento en tiendas comparables: 2,04 / 45,00 = +4,5 %.
Qué dice. En las tiendas comparables entran un 2 % menos de clientes (de 3.000.000 a 2.940.000 tickets), pero cada uno gasta más (de 15 € a 16 €). Hay que saber si el ticket medio sube por precio o por lo que compra cada cliente, y por qué entran menos.
Kit práctico
Plantilla del puente
| Campo | Qué anotar |
|---|---|
| Periodos | Inicial y final |
| Magnitud y moneda | Ventas netas, pedidos o ingreso recurrente; moneda |
| Perímetro | Empresas y negocios incluidos; compras y ventas de empresas |
| Fuente de datos | Sistema y fecha de extracción |
| Reglas | Qué es nuevo, perdido, recuperado; convención de precio, volumen y mix |
| Ventas iniciales | |
| Componentes | Uno por fila, con su importe |
| Ventas finales calculadas y reales | Deben coincidir |
| Diferencia sin explicar | Debe ser cero |
| Hallazgos principales | Tres como máximo |
| Hipótesis por comprobar | Qué no sabemos todavía |
| Actuaciones | Con responsable, plazo e indicador |
| Fecha de revisión |
Preguntas de control
- ¿Comparamos la misma magnitud, moneda y perímetro en los dos periodos?
- ¿Las reglas de clasificación están por escrito?
- ¿El puente cuadra sin diferencia?
- ¿Hemos separado compras de empresas y tipo de cambio?
- ¿Sabemos qué parte del crecimiento viene de captar y qué parte de los clientes actuales?
- ¿Sabemos si crecemos por vender más o por cobrar más?
- ¿Hemos mirado el margen, además de las ventas?
- ¿Cada hallazgo importante ha acabado en una actuación con responsable?
Qué debe quedar por escrito
La base de comparación; las reglas de clasificación y la convención de cálculo; la tabla de variaciones conciliada; los hallazgos y las hipótesis; y el plan de actuación con su fecha de revisión.
Dos casos reales documentados
Magnera: crecer comprando. Magnera Corporation es un proveedor global de materiales especiales (entre ellos no tejidos y films) para toallitas, higiene, salud, filtración y otros usos; cotiza en la Bolsa de Nueva York. En su informe anual del ejercicio 2025:
- Las ventas pasan de 2.187 a 3.204 millones de dólares: +1.017 millones, un 47 % más.
- 1.145 millones corresponden al negocio de Glatfelter, incorporado tras la operación corporativa cerrada en noviembre de 2024.
- Los precios restan 45 millones, sobre todo porque trasladan a los clientes el abaratamiento de las materias primas.
- El tipo de cambio resta 32 millones.
- El volumen del negocio que ya tenían cae un 2 %, por la debilidad del mercado europeo y las importaciones en Sudamérica.
Las tres partidas publicadas en dólares dan, en neto, +1.068 millones, más que la variación total (+1.017). Los 51 millones de diferencia no se pueden asignar con lo publicado: la caída del volumen se da en porcentaje, no en dólares. Por eso no se puede cerrar el puente.
La misma empresa publica ventas proforma no auditadas, como si la operación se hubiera hecho al inicio de cada año: 3.496 millones en 2024 y 3.316 en 2025, un 5,1 % menos.
Qué enseña. Unas ventas que crecen un 47 % pueden esconder un negocio que, en términos comparables, cae. Hay que separar la evolución del negocio de los cambios de perímetro.
Danone: lo contrario. En 2025, las ventas publicadas de Danone bajan un 0,3 %. Sus ventas comparables crecen un 4,5 % (2,7 puntos porcentuales por volumen y mix, y 1,8 por precio). El tipo de cambio y otros efectos restan 5,0 puntos, la contribución de los países con hiperinflación suma 0,6 y el perímetro resta 0,4. Comprobación: 4,5 − 5,0 + 0,6 − 0,4 = −0,3. Las ventas publicadas caen, pero el negocio comparable crece.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Comparar magnitudes distintas | Se mezclan pedidos, facturación y ventas. | Usar la misma magnitud en los dos periodos. |
| Contar dos veces | Se suman la expansión y el precio, el volumen y el mix. | Componentes que no se solapan. |
| Atribuir todo a la captación | Se premia al equipo comercial por una subida de precios. | Separar clientes, precio, volumen y otros efectos. |
| Confundir precio medio y precio | Se cree que se ha subido el precio cuando ha cambiado el mix. | Calcular el mix aparte. |
| Mezclar unidades distintas | Se suman toneladas y máquinas. | Calcular por grupos comparables. |
| Ignorar compras de empresas y tipo de cambio | El negocio parece crecer cuando no lo hace. | Separar perímetro y moneda. |
| Dejar una diferencia sin explicar | La partida «otros» esconde errores. | Conciliar contra el dato final. |
| Tomar crecimiento por rentabilidad | Se celebra crecer vendiendo lo que menos margen deja. | Acompañar con el análisis de margen. |
| Aplicar definiciones de suscripción a la industria | Se dan por perdidos clientes que compran cada seis meses. | Adaptar las reglas a la frecuencia de compra. |
| Tomar el puente como prueba de causas | Se confunde la cuenta con la explicación. | Separar el cálculo de la interpretación. |
Limitaciones
- La calidad depende de los datos.
- Cuando cambian muchas cosas a la vez, cuesta separar los efectos.
- El cálculo de precio, volumen y mix depende de la convención elegida.
- Los cambios de perímetro reducen la comparabilidad.
- No explica por sí solo las causas de fondo ni mide la rentabilidad.
- No debe usarse para repartir culpas sin investigar el contexto.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners usamos el puente de ventas en los proyectos de transformación Go-to-Market y, de forma continuada, con los clientes a los que acompañamos en su desarrollo comercial. Analizar en todo momento cómo varían las ventas, y qué factores hay detrás, es la base para poder actuar sobre ellos.
El puente nos dice qué ha pasado. Pero lo que más valor aporta es lo que viene después: qué palancas hay que trabajar para que las ventas crezcan. Y son muchas. Si el problema es que entran pocos clientes nuevos, el foco está en la captación: a qué segmentos vamos, con qué propuesta de valor y por qué canales. Si los clientes actuales compran menos de lo que podrían, toca desarrollar cuentas con venta de mayor valor (upselling) y venta cruzada (cross-selling). Si se van clientes o compran menos, hay que entender por qué y trabajar la retención. Si el precio neto cae, hay que revisar descuentos y condiciones y cómo defendemos el valor. Y si el mix empeora, hay que revisar la cartera de productos y hacia dónde dirigimos el esfuerzo comercial.
Cada palanca lleva a una estrategia distinta. Por eso, antes de pedir «vender más», conviene saber de dónde tiene que venir ese crecimiento. En el Modelo Go-to-Market GLR Partners, este análisis alimenta el diagnóstico y el seguimiento de la ejecución.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
- 1KPI / Driver Tree
- 2Revenue Bridge
- 3Customer Segmentation
- 4Key Account Management
- 5Price Waterfall
-
1
Muestra de qué variables depende un resultado. El puente cuantifica cuánto ha aportado cada componente a un cambio ya ocurrido. El árbol ayuda a investigar las palancas que hay detrás de cada barra.
-
2
Revenue Bridge esta herramienta
Explica la variación de las ventas.
-
3
El puente se puede construir por segmento, canal, producto o país para ver qué clientes y mercados están detrás del cambio.
-
4
Muestra qué cuentas crecen, se contraen o desaparecen, y alimenta los planes de cuenta.
-
5
Si el componente de precio preocupa, la cascada de precios muestra dónde se pierde el precio neto: descuentos, condiciones, rappels.
Otros complementos útiles
- Customer Success Management → el puente muestra la evolución económica de cuentas y renovaciones; las ventas del proveedor no sustituyen a medir el valor que obtiene el cliente.
- Customer Lifetime Value (CLV) → estima el valor de la relación con cada cliente a lo largo del tiempo; el puente explica lo que pasó entre dos periodos.
- Win-Loss Analysis → para entender por qué se ganan o se pierden los clientes que aparecen en las barras de nuevos y perdidos.
- Revenue Operations (RevOps) → para que marketing, ventas y finanzas usen los mismos datos y las mismas reglas al construir el puente.
- Modelo Go-to-Market GLR Partners → el puente mide algunas de las fuentes de crecimiento del sistema comercial.
Profundizar
Origen y evolución
- Sin autor único. No hay un autor ni un origen documentado del término ni del gráfico en cascada.
- Raíces contables. Viene del análisis de desviaciones de la contabilidad de costes estándar, que se extiende en las primeras décadas del siglo XX. La literatura contable analiza la variación del beneficio desde finales de los años veinte (Rand, 1927; Kerrigan, 1937). Las desviaciones de mix y de precio, volumen y mix de las ventas aparecen de forma explícita en los años cincuenta y sesenta (Rawcliffe, 1957; Hobbs, 1964) y se siguen discutiendo en The Accounting Review hasta los ochenta (por ejemplo, Shank y Churchill, 1977). Manuales como Horngren's Cost Accounting (Datar y Rajan) recogen el análisis de desviaciones de mix y cantidad de ventas.
- El problema del reparto. La literatura contable discute desde los años sesenta cómo repartir la parte de la variación que se debe a la vez al precio y a la cantidad. No hay una respuesta única.
- Empresas cotizadas. Hoy es habitual en las presentaciones de resultados: las empresas separan el crecimiento orgánico del perímetro y del tipo de cambio, y dentro del orgánico, el volumen del precio. Siemens, por ejemplo, usa el crecimiento comparable como su principal indicador para gestionar los ingresos.
- Reguladores. ESMA pide que el crecimiento orgánico publicado cuadre con la variación total. La SEC, el regulador bursátil de Estados Unidos, pide explicar cómo se calculan el crecimiento a tipo de cambio constante y los indicadores clave como el ingreso recurrente anualizado (ARR). Las propias empresas reconocen que el ARR no tiene una definición estándar.
Qué sabemos sobre su solidez
Lo que se puede afirmar:
- NotaEl puente es una identidad matemática: si está bien construido, cuadra siempre. Su valor está en ordenar la conversación.
- EvidenciaSeparar el crecimiento según su origen cambia la lectura. Baghai, Smit y Viguerie (McKinsey Quarterly, 2007), con más de 200 grandes empresas entre 1999 y 2005, descompusieron el crecimiento en tres fuentes: el crecimiento de los mercados en los que está la empresa, las compras de empresas y la ganancia de cuota. Las dos primeras explicaban la mayor parte de las diferencias de crecimiento entre empresas (43 % y 35 %); la ganancia de cuota, el 22 %.
- EvidenciaEn empresas de software por suscripción, McKinsey (Miller, Vonwiller y Weed, 2016), con 75 empresas, encontró que las que más crecían retenían mejor los ingresos de sus clientes, y que la mayor parte de la ventaja venía de perder menos.
Lo que no se puede afirmar:
- Que el puente cuadre no demuestra que la interpretación de las causas sea correcta.
- No hay estudios que demuestren que usar el puente mejore por sí solo las ventas o la rentabilidad.
- Los importes de precio, volumen y mix dependen de la convención elegida.
Qué puede concluir un directivo. Es una herramienta de análisis, no una teoría. Su valor depende de comparar lo mismo, fijar reglas claras, cuadrar sin diferencias y, sobre todo, convertir lo que muestra en decisiones.
Fuentes de origen
No hay una fuente original única. Referencias de base:
- Datar, S. M. y Rajan, M. V. (2021). Horngren's Cost Accounting: A Managerial Emphasis (17.ª ed., Global Edition). Pearson. Cap. 15, «Cost Allocation, Customer-Profitability Analysis, and Sales-Variance Analysis» (en la 14.ª ed., de Horngren, Datar y Rajan, cap. 14).
- Shank, J. K. y Churchill, N. C. (1977). Variance analysis: a management-oriented approach. The Accounting Review, 52(4), 950–957.
- FTI Consulting (2024). A Quantifiable Approach To Price Volume Mix Analysis, 3 de mayo de 2024.
- Martin, J. R. (s. f.). Profit Analysis Bibliography y Variance Analysis Bibliography. Management and Accounting Web (fuente de Rand 1927, Kerrigan 1937, Rawcliffe 1957, Hobbs 1964 y del debate sobre la desviación conjunta). https://maaw.info/ProfitAnalysisArticles.htm · https://maaw.info/VarianceAnalysisArticles.htm
Lecturas recomendadas
- ESMA (2022). Questions and answers on the ESMA Guidelines on Alternative Performance Measures (APMs), ESMA32-51-370, pregunta 15.
- Baghai, M., Smit, S. y Viguerie, P. (2007). The granularity of growth. McKinsey Quarterly, mayo de 2007. https://www.mckinsey.com/featured-insights/employment-and-growth/the-granularity-of-growth
- Miller, A., Vonwiller, B. y Weed, P. (2016). Grow fast or die slow: focusing on customer success to drive growth. McKinsey & Company, 26 de octubre de 2016. https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/grow-fast-or-die-slow-focusing-on-customer-success-to-drive-growth
- Smith, T. J. (2022). Understanding revenue changes. The Pricing Advisor, Professional Pricing Society, 28 de febrero de 2022.
- Stripe. Monthly recurring revenue (MRR) explained. https://stripe.com/resources/more/what-is-monthly-recurring-revenue
- Stripe. Net revenue retention (NRR) for SaaS businesses. https://stripe.com/gb/resources/more/net-revenue-retention
- SEC (2010). Non-GAAP Financial Measures, Compliance and Disclosure Interpretations, pregunta 104.06 (tipo de cambio constante), vía Deloitte DART.
- i3 Verticals (2025, 21 de marzo). Carta de respuesta a la SEC sobre el ARR.
Casos citados
- Magnera Corporation (2025). Annual Report on Form 10-K, ejercicio cerrado el 27 de septiembre de 2025. SEC.
- Magnera Corporation (2026). Annual Report to Shareholders FY2025, nota 2 (ventas proforma). SEC.
- Magnera Corporation (2025, 19 de noviembre). Magnera Reports Fourth Quarter and Fiscal Year Results (Form 8-K, anexo 99.1; ventas comparables).
- Danone (2026). 2025: Another year of strong delivery. Nota de prensa, 20 de febrero de 2026.
- Siemens (2024). Annual Financial Report FY2024. https://assets.new.siemens.com/siemens/assets/api/uuid:ae46683e-14dd-4455-a882-09d4184457c7/Annual-Financial-Report-FY2024.pdf
- DIA (2018). Resultados de los nueve primeros meses de 2018 (nota de prensa reproducida por la Asociación Española de Franquiciadores). https://www.aefranquicia.es/ndp-grupo-dia_resultados9m-_2018
Los informes de pago y los libros se citan por su ficha o su resumen.
Autoría
- Autor original
- Sin autor único documentado ni para el término ni para el gráfico en cascada. Sus raíces están en el análisis de desviaciones de la contabilidad de gestión: la literatura contable analiza la variación del beneficio desde finales de los años veinte (Rand, 1927; Kerrigan, 1937), y las desviaciones de mix y de precio, volumen y mix de las ventas aparecen de forma explícita en los años cincuenta y sesenta (Rawcliffe, 1957; Hobbs, 1964), con debate en The Accounting Review hasta los ochenta (Shank y Churchill, 1977). Lo recogen manuales como Horngren's Cost Accounting (Datar y Rajan). Hoy lo usan el control de gestión, la planificación financiera y la dirección comercial, y las empresas cotizadas en sus presentaciones de resultados. Las dos formas de construirlo, la secuencia de seis pasos y los ejemplos son síntesis de Biblioteca Management. · Origen difuso; análisis de la variación del beneficio desde 1927; desviaciones de mix de ventas desde los años cincuenta y sesenta
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-15-010 · v0.2.1 — V2 · Marco analítico · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos si llegaremos a la cifra de ventasHerramienta complementaria
Todas las herramientas del área 08 · Ejecución, resultados y decisiones →