
Value Chain — Porter
Divide la empresa en las actividades que realiza para ver dónde se generan de verdad su coste y lo que el cliente valora y paga.
¿Qué actividades concretas explican nuestro coste y nuestra diferenciación, cuáles son realmente críticas para el cliente y cuáles podríamos hacer distinto, mejor o dejar de hacer?
Desliza para explorar el gráfico.
Problema que resuelve
La cadena de valor ayuda a ver en qué actividades concretas se genera el coste de una empresa y en cuáles se genera lo que el cliente valora y paga.
Muchas empresas saben que ganan o pierden dinero, pero no saben dónde ni por qué.
Señales de que puede hacer falta:
- se recorta coste de forma lineal, sin distinguir qué actividades sostienen la diferenciación;
- se afirma que la empresa está diferenciada sin poder señalar qué actividad produce esa diferencia;
- se externaliza o internaliza por precio, sin evaluar el efecto sobre el resto de la cadena;
- se compite en un sector donde el coste relevante está en otro eslabón;
- se duplica esfuerzo entre áreas que no coordinan actividades relacionadas.
Cuándo aporta valor
- Explicar de dónde vienen el coste o la diferenciación de la empresa.
- Programas de mejora de margen que deben distinguir entre el coste que puede recortarse y el coste que sostiene el valor.
- Definir o revisar la propuesta de valor y su sustento operativo, para apoyarla en algo más que un discurso.
- Decisiones de integración vertical, externalización o cambio de modelo de entrega.
- Revisar o diseñar el modelo operativo (Operating Model) a partir de la estrategia elegida.
- Due diligence operativa y comercial: entender de dónde sale el margen de una compañía.
Cuándo no es la mejor herramienta
- Si el problema es la estructura del sector: si el mercado es atractivo y quién se queda con el valor. Para eso está Five Forces.
- Si el problema es elegir la estrategia: dónde jugar y cómo ganar. Para eso están Playing to Win / Strategy Choice Cascade y Strategy Kernel.
- Si la pregunta es qué recursos son difíciles de imitar. Para eso está VRIO / Resource-Based View.
- Si la empresa es muy pequeña y sus actividades son evidentes para todos.
Entender
Qué es
La cadena de valor divide la empresa en las actividades concretas que realiza para diseñar, producir, vender, entregar y dar soporte a su producto.
La idea de Michael E. Porter es que la ventaja competitiva no está en la empresa como un todo, sino en actividades concretas: en cómo se hacen, cuánto cuestan y qué valor crean para el comprador.
Porter distingue:
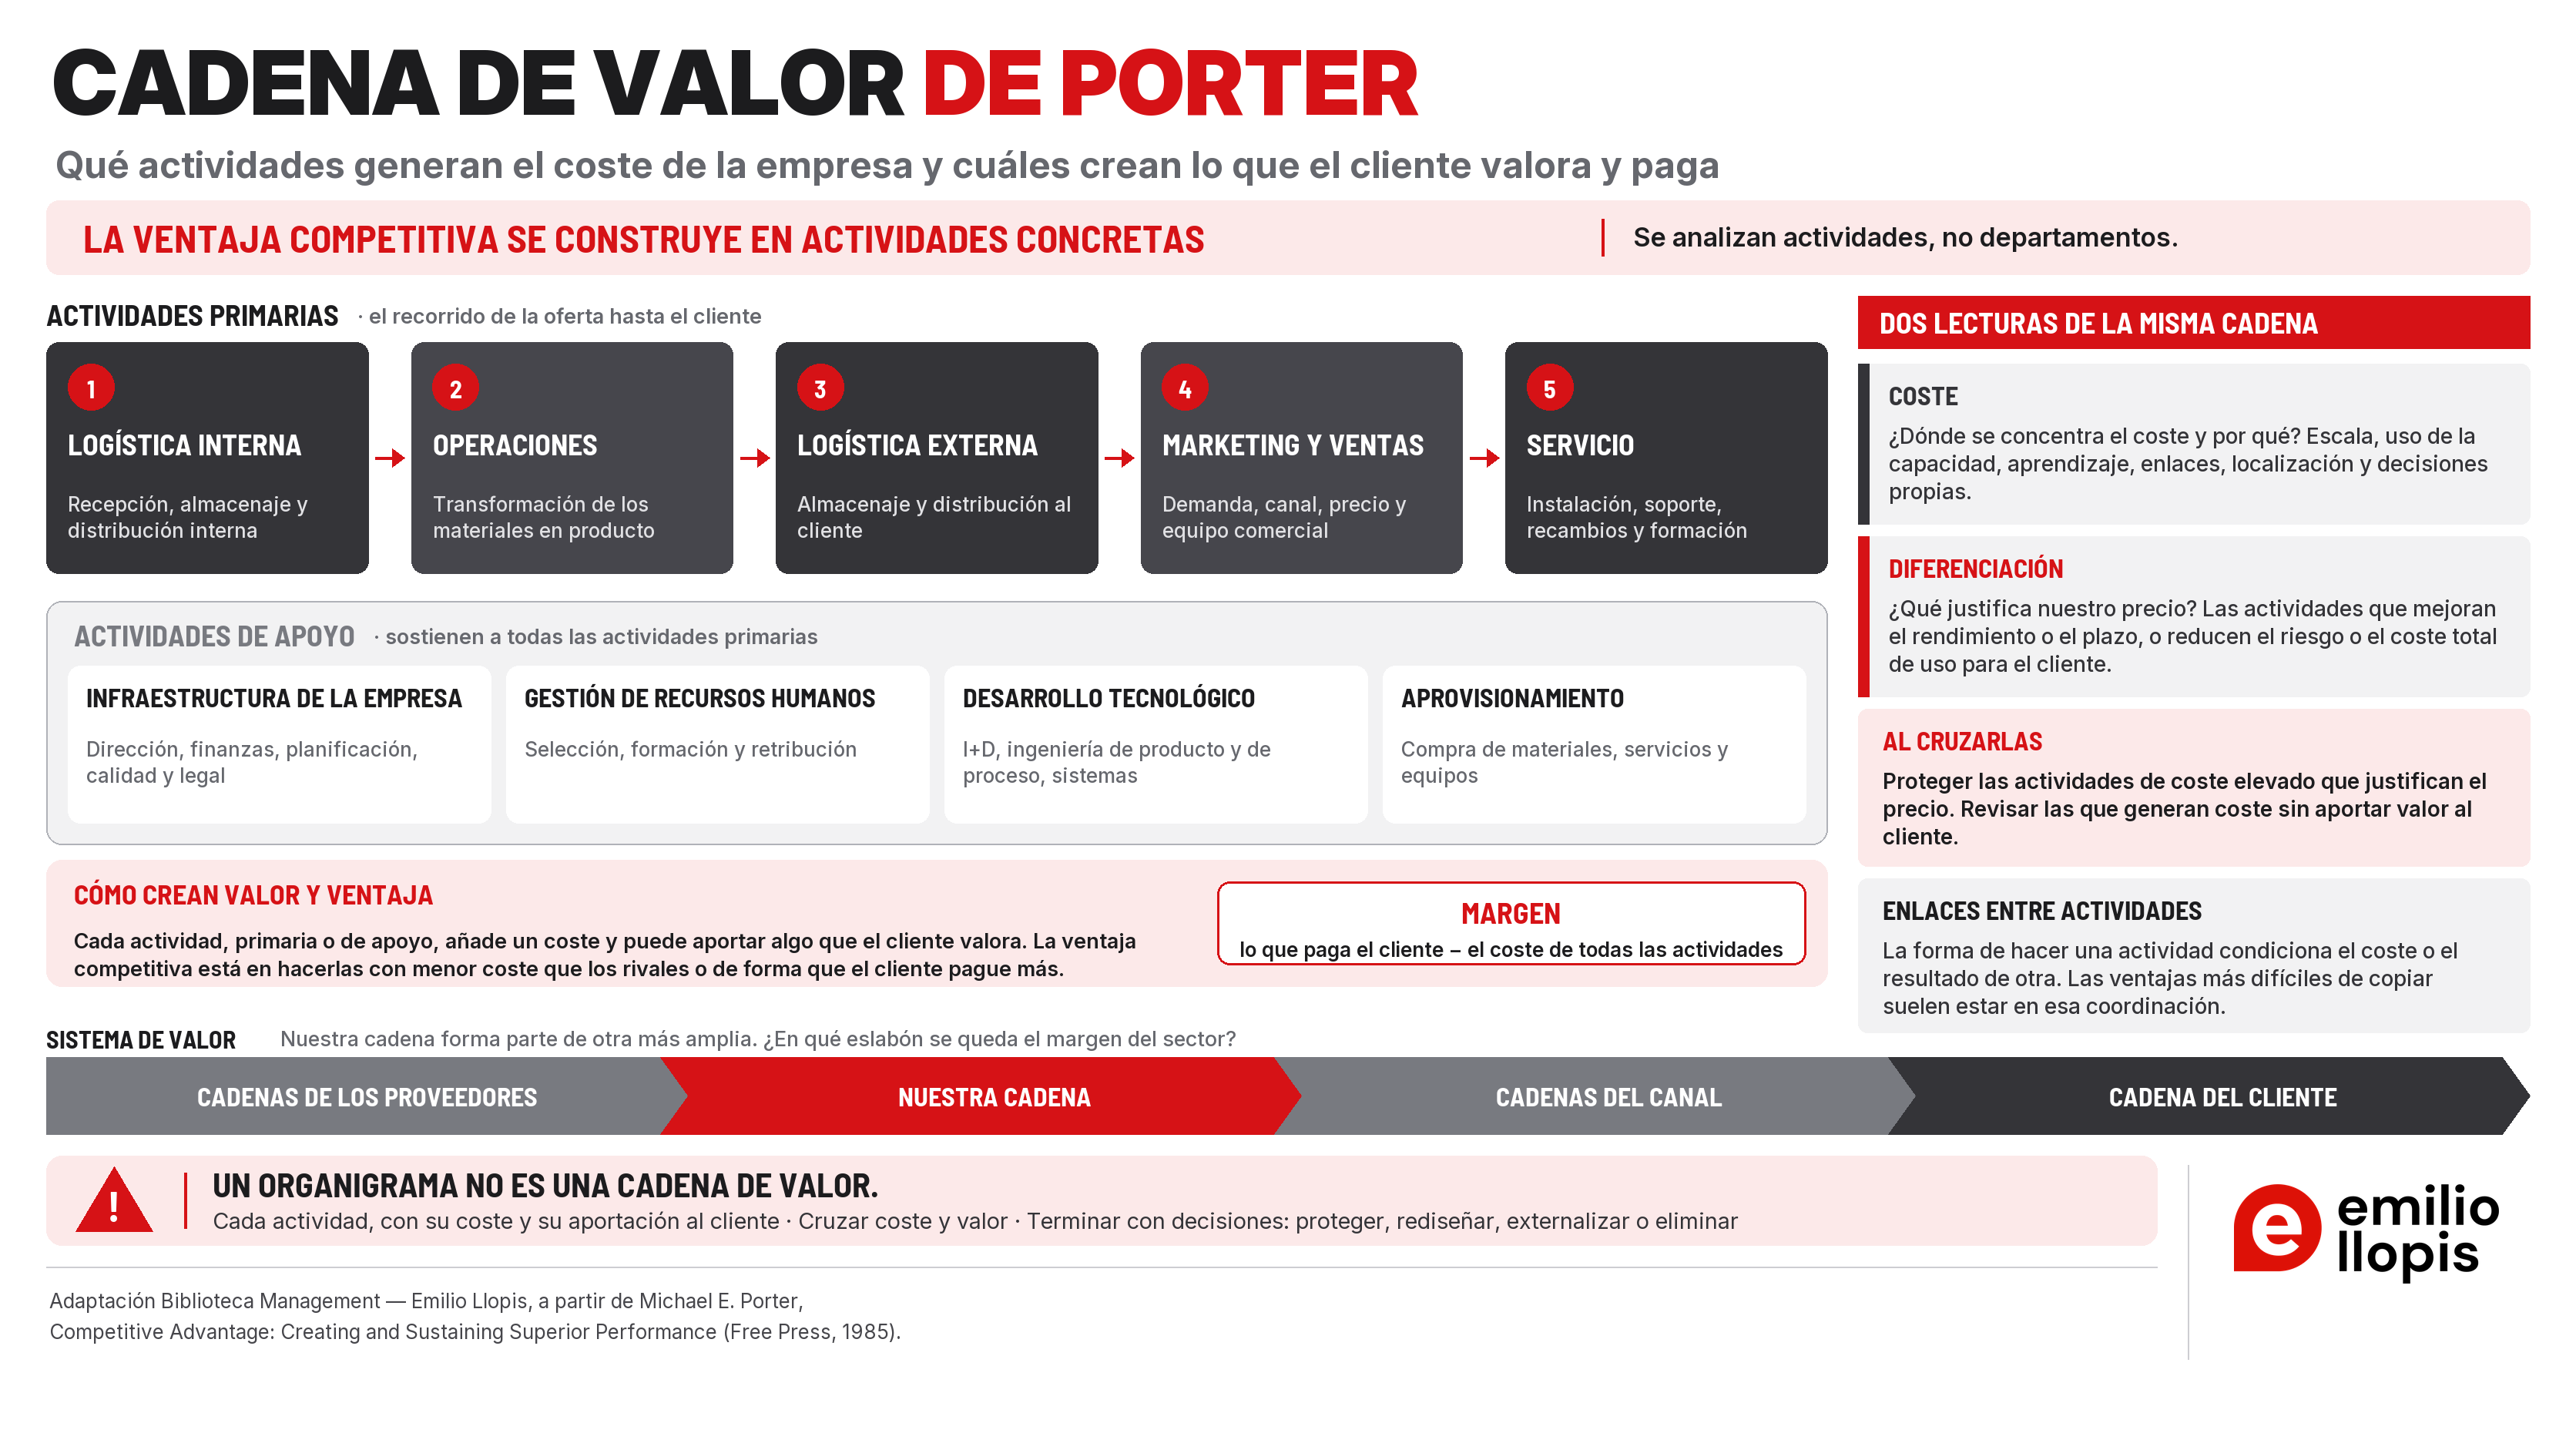
- Actividades primarias: cinco, que se explican una a una más abajo.
- Actividades de apoyo: cuatro, que también se explican más abajo.
- Margen: la diferencia entre lo que los compradores pagan de verdad a la empresa por lo que les vende (sus ingresos) y el coste total de realizar todas las actividades.
Dos conceptos más hacen que el marco sea útil y no un simple organigrama: los enlaces entre actividades y el sistema de valor, que se explican más abajo.
El visual muestra la cadena completa: las cinco actividades primarias en secuencia, la banda de las cuatro actividades de apoyo y cómo crean valor y ventaja, con el margen. A la derecha, cómo leerla: dónde se concentra el coste, qué justifica el precio y qué hacer al cruzar las dos lecturas. Abajo, el sistema de valor del que forma parte.
Actividades primarias
Logística interna
Qué incluye: recepción, almacenaje y distribución interna de los materiales y componentes que entran.
Dónde suele estar la palanca: coste de inventario y fiabilidad del suministro.
Operaciones
Qué incluye: transformación de los materiales en el producto final.
Dónde suele estar la palanca: coste unitario, calidad, flexibilidad y plazo.
Logística externa
Qué incluye: almacenaje y distribución al cliente.
Dónde suele estar la palanca: plazo y fiabilidad de entrega, coste de transporte.
Marketing y ventas
Qué incluye: generación de demanda, canal, precio y fuerza comercial.
Dónde suele estar la palanca: precio realmente cobrado, coste de conseguir clientes y mezcla de productos vendidos.
Servicio
Qué incluye: instalación, soporte, recambios y formación.
Dónde suele estar la palanca: retención de clientes, precio que se puede sostener y coste de garantía.
Actividades de apoyo
Infraestructura de la empresa
Qué incluye: dirección, finanzas, planificación, calidad y legal.
Dónde suele estar la palanca: coste de estructura y velocidad de decisión.
Gestión de recursos humanos
Qué incluye: selección, formación y retribución.
Dónde suele estar la palanca: productividad, rotación y capacidades críticas.
Desarrollo tecnológico
Qué incluye: I+D, ingeniería de producto y de proceso, y sistemas.
Dónde suele estar la palanca: coste de proceso y diferenciación de producto.
Aprovisionamiento
Qué incluye: la compra de materiales, servicios y equipos.
Dónde suele estar la palanca: coste de materiales y servicios, y calidad de los proveedores.
Coste y diferenciación: dos lecturas de la misma cadena
Lectura de coste. Se asigna a cada actividad su coste (personal, activos, consumos) y se identifica qué lo determina. Porter señala diez factores: escala, aprendizaje, uso de la capacidad, enlaces con otras actividades, actividades compartidas con otros negocios del grupo, cuánto se hace dentro y cuánto se compra fuera, el momento en que se entra o se invierte, políticas de la propia empresa, localización y factores externos, como la regulación o los sindicatos. Responde a la pregunta: ¿dónde somos caros y por qué?
Lectura de diferenciación. Se identifica qué actividades afectan a lo que el comprador valora (rendimiento, plazo, riesgo, coste total de uso, facilidad de compra) y cuánto está dispuesto a pagar por ello. Responde a la pregunta: ¿qué sostiene nuestro precio?
Enlaces entre actividades
Las actividades no son independientes. La forma de hacer una condiciona el coste o la eficacia de otra. Porter llama a estas relaciones enlaces (linkages). Muchas ventajas nacen de la coordinación entre actividades, no de una actividad aislada.
Trabajar los enlaces suele dar más recorrido que mejorar cada actividad por separado. También explica por qué ciertas ventajas son difíciles de copiar: no están en una actividad, sino en la coordinación entre varias.
Tres niveles de encaje. Porter (1996) distingue tres formas en que las actividades encajan entre sí. La primera es la coherencia: cada actividad está alineada con la estrategia. La segunda es el refuerzo: unas actividades hacen más eficaces a otras. La tercera es la coordinación para no duplicar esfuerzo ni malgastarlo. Cuanto más alto es el nivel de encaje, más difícil es copiar la ventaja, porque el competidor tendría que imitar todo el sistema y no una actividad suelta.
Sistema de valor
La cadena de la empresa forma parte de una cadena mayor: proveedores → empresa → canal → cliente final. Porter la llama sistema de valor. Parte de la ventaja procede de cómo encaja la propia cadena con las de fuera.
Dos preguntas útiles:
- ¿Qué actividades podrían hacerse mejor en otro punto de la cadena (o eliminarse) sin perder valor?
- ¿Dónde se acumula el margen del sector? Si hay datos, conviene cuantificarlo con Profit Pools.
Tres extensiones posteriores
Información. Porter y Millar (1985) mostraron que cada actividad tiene una parte física y otra de manejo de información. La tecnología de la información cambia las dos: cómo se hace cada actividad y cómo se coordinan entre sí. Por eso la cadena sirve para ver dónde la digitalización puede bajar el coste o mejorar la diferenciación.
Impacto social y ambiental. Porter y Kramer (2006 y 2011) usaron la cadena para localizar dónde las actividades de la empresa afectan a la sociedad y al medio ambiente: consumo de energía y agua, condiciones de trabajo, proveedores, logística. Su idea es que muchos de esos problemas son también costes para la empresa, y que resolverlos puede mejorar a la vez el resultado económico y el social. Lo llamaron valor compartido.
Qué hacer dentro y qué fuera. Quinn y Hilmer (1994) propusieron decidir qué externalizar con dos preguntas: cuánta ventaja competitiva puede dar esa actividad y qué riesgo corre la empresa si la compra fuera y el proveedor falla. Lo que da ventaja y es arriesgado comprar se hace dentro; lo que no da ventaja y es fácil de contratar se puede comprar. Para esta decisión está Make-Buy-Partner.
Qué no es
- No es un organigrama ni un mapa de procesos. Agrupa actividades por lo que aportan al valor y al coste, no por departamentos.
- No es un análisis del sector. Eso es Five Forces: la cadena mira hacia dentro; las fuerzas, hacia fuera.
- No explica por sí sola qué recursos son difíciles de imitar. Esa pregunta es de VRIO / Resource-Based View.
Aplicar
Cómo aplicarla
- 1
Definir el negocio que se analiza
Una cadena por unidad de negocio o por línea con una economía distinta. Mezclar negocios distintos produce medias sin sentido.
- 2
Dibujar la cadena real, no la teórica
Listar las actividades tal como se hacen, con sus responsables. Conviene trabajar con un número manejable de actividades: el detalle suficiente para ver dónde se genera el coste y dónde la diferenciación, sin agrupar demasiado ni bajar a microprocesos. Como orientación, en una empresa mediana suele bastar con una decena de actividades o algo más; no es una regla.
- 3
Asignar costes
Repartir la cuenta de resultados y los activos empleados entre las actividades. No hace falta una contabilidad analítica perfecta: sirven estimaciones razonadas, dichas como tales.
- 4
Identificar qué determina el coste de las actividades más pesadas
Escala, uso de la capacidad, aprendizaje, complejidad de la gama, localización y decisiones de política propia.
- 5
Mapear el valor para el cliente
Qué actividades afectan a lo que el cliente valora y cómo lo percibe. Contrastarlo con clientes, no solo con el equipo interno.
- 6
Analizar los enlaces
Los internos y los que hay con proveedores, canal y clientes.
- 7
Comparar con los competidores en las actividades decisivas
Con la información disponible: precios, plazos, gama, estructura declarada y conversaciones con clientes.
- 8
Concluir
Dónde tenemos ventaja real, dónde tenemos coste sin valor, qué actividades hay que proteger, cuáles rediseñar y cuáles externalizar o eliminar.
- 9
Traducir las conclusiones a decisiones
Cambios en operaciones, gama, canal, precios, inversiones y, cuando corresponde, en el modelo operativo (Operating Model).
Kit práctico
Plantilla de análisis por actividad
Ejemplo con el fabricante de mobiliario de oficina que aparece más abajo:
Coste de cada actividad
| Actividad | Coste anual estimado | % del coste total | Qué determina principalmente su coste |
|---|---|---|---|
| Operaciones (fabricación y acabados) | 4,2 M€ | 38 % | El número de acabados distintos y el tamaño de los lotes |
| Logística externa (entregas y montaje) | 2,1 M€ | 19 % | Las entregas urgentes y las rutas con poca carga |
| Proyecto y diseño del espacio | 0,9 M€ | 8 % | Las horas de diseñador por proyecto |
Valor y decisión
| Actividad | ¿Afecta a lo que el cliente valora? | ¿Somos mejores, iguales o peores que los competidores? | Decisión propuesta |
|---|---|---|---|
| Operaciones (fabricación y acabados) | Poco: el cliente no distingue la mayoría de los acabados | Iguales | Simplificar: reducir los acabados a los que de verdad se venden |
| Logística externa (entregas y montaje) | Sí: quiere un montaje que no interrumpa su trabajo | Mejores en montaje; peores en plazo, por las urgencias | Rediseñar: acordar con ventas plazos que se puedan cumplir |
| Proyecto y diseño del espacio | Mucho: es lo que justifica el precio | Mejores | Proteger e invertir |
Decisiones posibles: proteger e invertir · rediseñar · simplificar · externalizar · eliminar · trasladar a otro eslabón.
Preguntas de diagnóstico
- ¿Qué tres actividades concentran la mayor parte del coste? ¿Qué determina ese coste?
- ¿Qué actividad explica que un cliente nos elija frente a la alternativa más barata?
- ¿Qué actividades hacemos porque siempre se han hecho así?
- ¿Qué enlace entre dos áreas está generando un coste evitable?
- ¿Qué hace el mejor competidor de forma distinta en la actividad decisiva?
- Si tuviéramos que recortar un 10 % del coste sin tocar lo que el cliente valora, ¿de dónde saldría?
Preguntas para clientes
Las respuestas de los clientes son las que validan la lectura de diferenciación. Conviene preguntarles:
- qué le resuelve nuestro producto;
- qué alternativa evaluó;
- qué parte del servicio pesó en la decisión;
- qué le costaría cambiar de proveedor;
- qué le hace perder tiempo o dinero al trabajar con nosotros.
Dos ejemplos de conclusión
Una conclusión así cambia la forma de trabajar de la empresa. Un reparto de costes por departamentos, no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Convertirla en un organigrama con otro nombre | Se reparte el coste por departamentos y no se ve qué actividades crean valor. | Listar actividades, no áreas. Una actividad puede repartirse entre varios departamentos. |
| Analizar solo el coste | Se recortan actividades que sostienen el precio que paga el cliente. | Añadir siempre la lectura de valor para el cliente. |
| Buscar un reparto de costes perfecto | El análisis se eterniza y llega tarde a las decisiones. | Usar estimaciones razonadas, dichas como tales, y concentrar el esfuerzo en las actividades más relevantes en lo económico o en lo estratégico. |
| Ignorar los enlaces | Se ahorra en una actividad y el coste reaparece en otra. | Preguntar de forma explícita qué actividad encarece o facilita a otra. |
| Copiar el esquema de 1985 sin adaptarlo | La cadena no describe cómo funciona de verdad el negocio. | En servicios, negocios digitales o distribución, nombrar las actividades como son en ese negocio. |
| Quedarse en el diagnóstico | El análisis queda bien, pero no cambia ninguna decisión. | Cerrar con decisiones: proteger, rediseñar, externalizar, eliminar. |
Limitaciones
- Es una herramienta de análisis interno. No dice si el sector es atractivo ni qué elección estratégica tomar.
- Refleja la empresa tal como funciona hoy. Puede reforzar la lógica existente si no se contrasta con modelos alternativos.
- Exige datos de coste que en las empresas medianas a menudo hay que construir.
- Encaja mal en servicios profesionales y en negocios que conectan clientes. Ahí funcionan mejor el taller de valor y la red de valor (Stabell y Fjeldstad, 1998), explicados más arriba.
- No sirve para analizar plataformas. La cadena supone que el valor avanza en línea, de proveedores a clientes. En una plataforma, el valor nace de las interacciones entre sus usuarios y de los efectos de red (Van Alstyne, Parker y Choudary, 2016). Para estos casos está Platform Strategy & Network Effects.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Value Chain suele utilizarse en el diagnóstico interno y en el diseño que le sigue: explica cómo compite la empresa dentro de su mercado y dónde crea valor y con qué coste. No elige la estrategia ni sustituye al plan: es una de sus piezas.
La lógica es sencilla: primero se entiende cómo funciona el mercado; después se mira dentro, actividad por actividad; después se valora qué parte de lo que hacemos sostiene una ventaja duradera; se comprueba que la posición elegida se refleja en la cadena; y, por último, se traduce todo al modelo operativo.
Una secuencia habitual de trabajo puede ser esta:
- 1Five Forces
- 2Value Chain
- 3VRIO / Resource-Based View
- 4Generic Strategies
- 5Operating Model
-
1
Análisis externo: cómo funciona el mercado en el que competimos.
-
2
Value Chain esta herramienta
Cómo competimos dentro de esa estructura: qué actividades explican nuestro coste y nuestra diferenciación.
-
3
La cadena identifica actividades; VRIO valora cuáles sostienen una ventaja duradera.
-
4
La posición elegida (coste, diferenciación o foco) debe verse reflejada en la forma de la cadena.
-
5
Traduce la cadena en estructura, procesos, gobierno y capacidades.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Profit Pools → si queremos cuantificar dónde se acumula el beneficio a lo largo del sistema de valor.
Profundizar
Origen y evolución
Michael E. Porter presentó la cadena de valor en Competitive Advantage (Free Press, 1985). Allí formula las actividades primarias y de apoyo, el margen, los enlaces entre actividades y el sistema de valor.
En «What is strategy?» (Harvard Business Review, 1996) Porter desarrolla la idea de encaje entre actividades (fit) como fuente de una ventaja difícil de imitar. Es útil para no leer la cadena como una lista de actividades independientes.
Su ámbito es universal: su aplicación es más inmediata en industria y distribución, y se puede adaptar a servicios.
Qué sabemos sobre su solidez
- Es un marco para ordenar el análisis, no una teoría probada con datos. No se han encontrado estudios sólidos que midan si las empresas que la usan obtienen mejores resultados.
- La idea de partida tiene apoyo. Los estudios que separan cuánto pesan el sector y la propia empresa en la rentabilidad encuentran que la empresa pesa más (ver Five Forces). Eso apoya mirar dentro de la empresa, aunque no prueba que la cadena de valor sea la mejor forma de hacerlo.
- Límites señalados por la crítica. Stabell y Fjeldstad (1998) muestran que no encaja en servicios profesionales ni en redes. Normann y Ramírez (1993) sostienen que el valor no se añade en secuencia, eslabón a eslabón, sino que lo crean juntos proveedores, socios y clientes. Van Alstyne, Parker y Choudary (2016) explican por qué no sirve para las plataformas.
Fuente original
- Porter, M. E. (1985). Competitive Advantage: Creating and Sustaining Superior Performance. Free Press. Fuente original de la cadena de valor, los enlaces y el sistema de valor.
Lecturas recomendadas
- Porter, M. E. (1996). What is strategy? Harvard Business Review, 74(6), 61–78. Encaje entre actividades (fit) como fuente de ventaja difícil de imitar; útil para no leer la cadena como una lista de actividades independientes.
- Porter, M. E. y Millar, V. E. (1985). How information gives you competitive advantage. Harvard Business Review, julio-agosto de 1985. La información en cada actividad de la cadena. https://hbr.org/1985/07/how-information-gives-you-competitive-advantage
- Porter, M. E. y Kramer, M. R. (2006). Strategy and society: the link between competitive advantage and corporate social responsibility. Harvard Business Review, 84(12), 78–92. La cadena como mapa del impacto social de la empresa.
- Porter, M. E. y Kramer, M. R. (2011). Creating shared value. Harvard Business Review, 89(1-2), 62–77. Valor compartido. https://www.hbs.edu/faculty/Pages/item.aspx?num=39071
- Quinn, J. B. y Hilmer, F. G. (1994). Strategic outsourcing. Sloan Management Review, 35(4), 43–55. Qué actividades hacer dentro y cuáles comprar fuera.
Extensiones y críticas
- Stabell, C. B. y Fjeldstad, Ø. D. (1998). Configuring value for competitive advantage: on chains, shops, and networks. Strategic Management Journal, 19(5), 413–437. Propone el taller de valor y la red de valor como alternativas a la cadena para servicios profesionales y para negocios que conectan clientes.
- Normann, R. y Ramírez, R. (1993). From value chain to value constellation: designing interactive strategy. Harvard Business Review, 71(4), 65–77. El valor lo crean juntos proveedores, socios y clientes, no eslabón a eslabón.
- Van Alstyne, M. W., Parker, G. G. y Choudary, S. P. (2016). Pipelines, platforms, and the new rules of strategy. Harvard Business Review, 94(4), 54–62. Por qué la lógica de la cadena no sirve para las plataformas. https://hbr.org/2016/04/pipelines-platforms-and-the-new-rules-of-strategy
Autoría
- Autor original
- Michael E. Porter · 1985 (Competitive Advantage)Atribución según las fuentes citadas
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-01-002 · v0.5 — V2 (plantilla) · Marco analítico · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos si nuestra ventaja es real y difícil de copiarHerramienta principal
- No tenemos claro cómo gana dinero nuestro negocio en su conjuntoHerramienta complementaria
- Vendemos mucho, pero con poca rentabilidadHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 01 · Estrategia y competitividad →