
Mental & Physical Availability — familia Ehrenberg-Bass
Propone, a partir de regularidades empíricas de compra, que las marcas crecen ganando compradores y siendo fáciles de recordar y de encontrar al comprar.
¿Nos recuerdan y nos encuentran fácilmente todos los compradores de la categoría en las situaciones en que compran, y qué hacemos para que ocurra más?
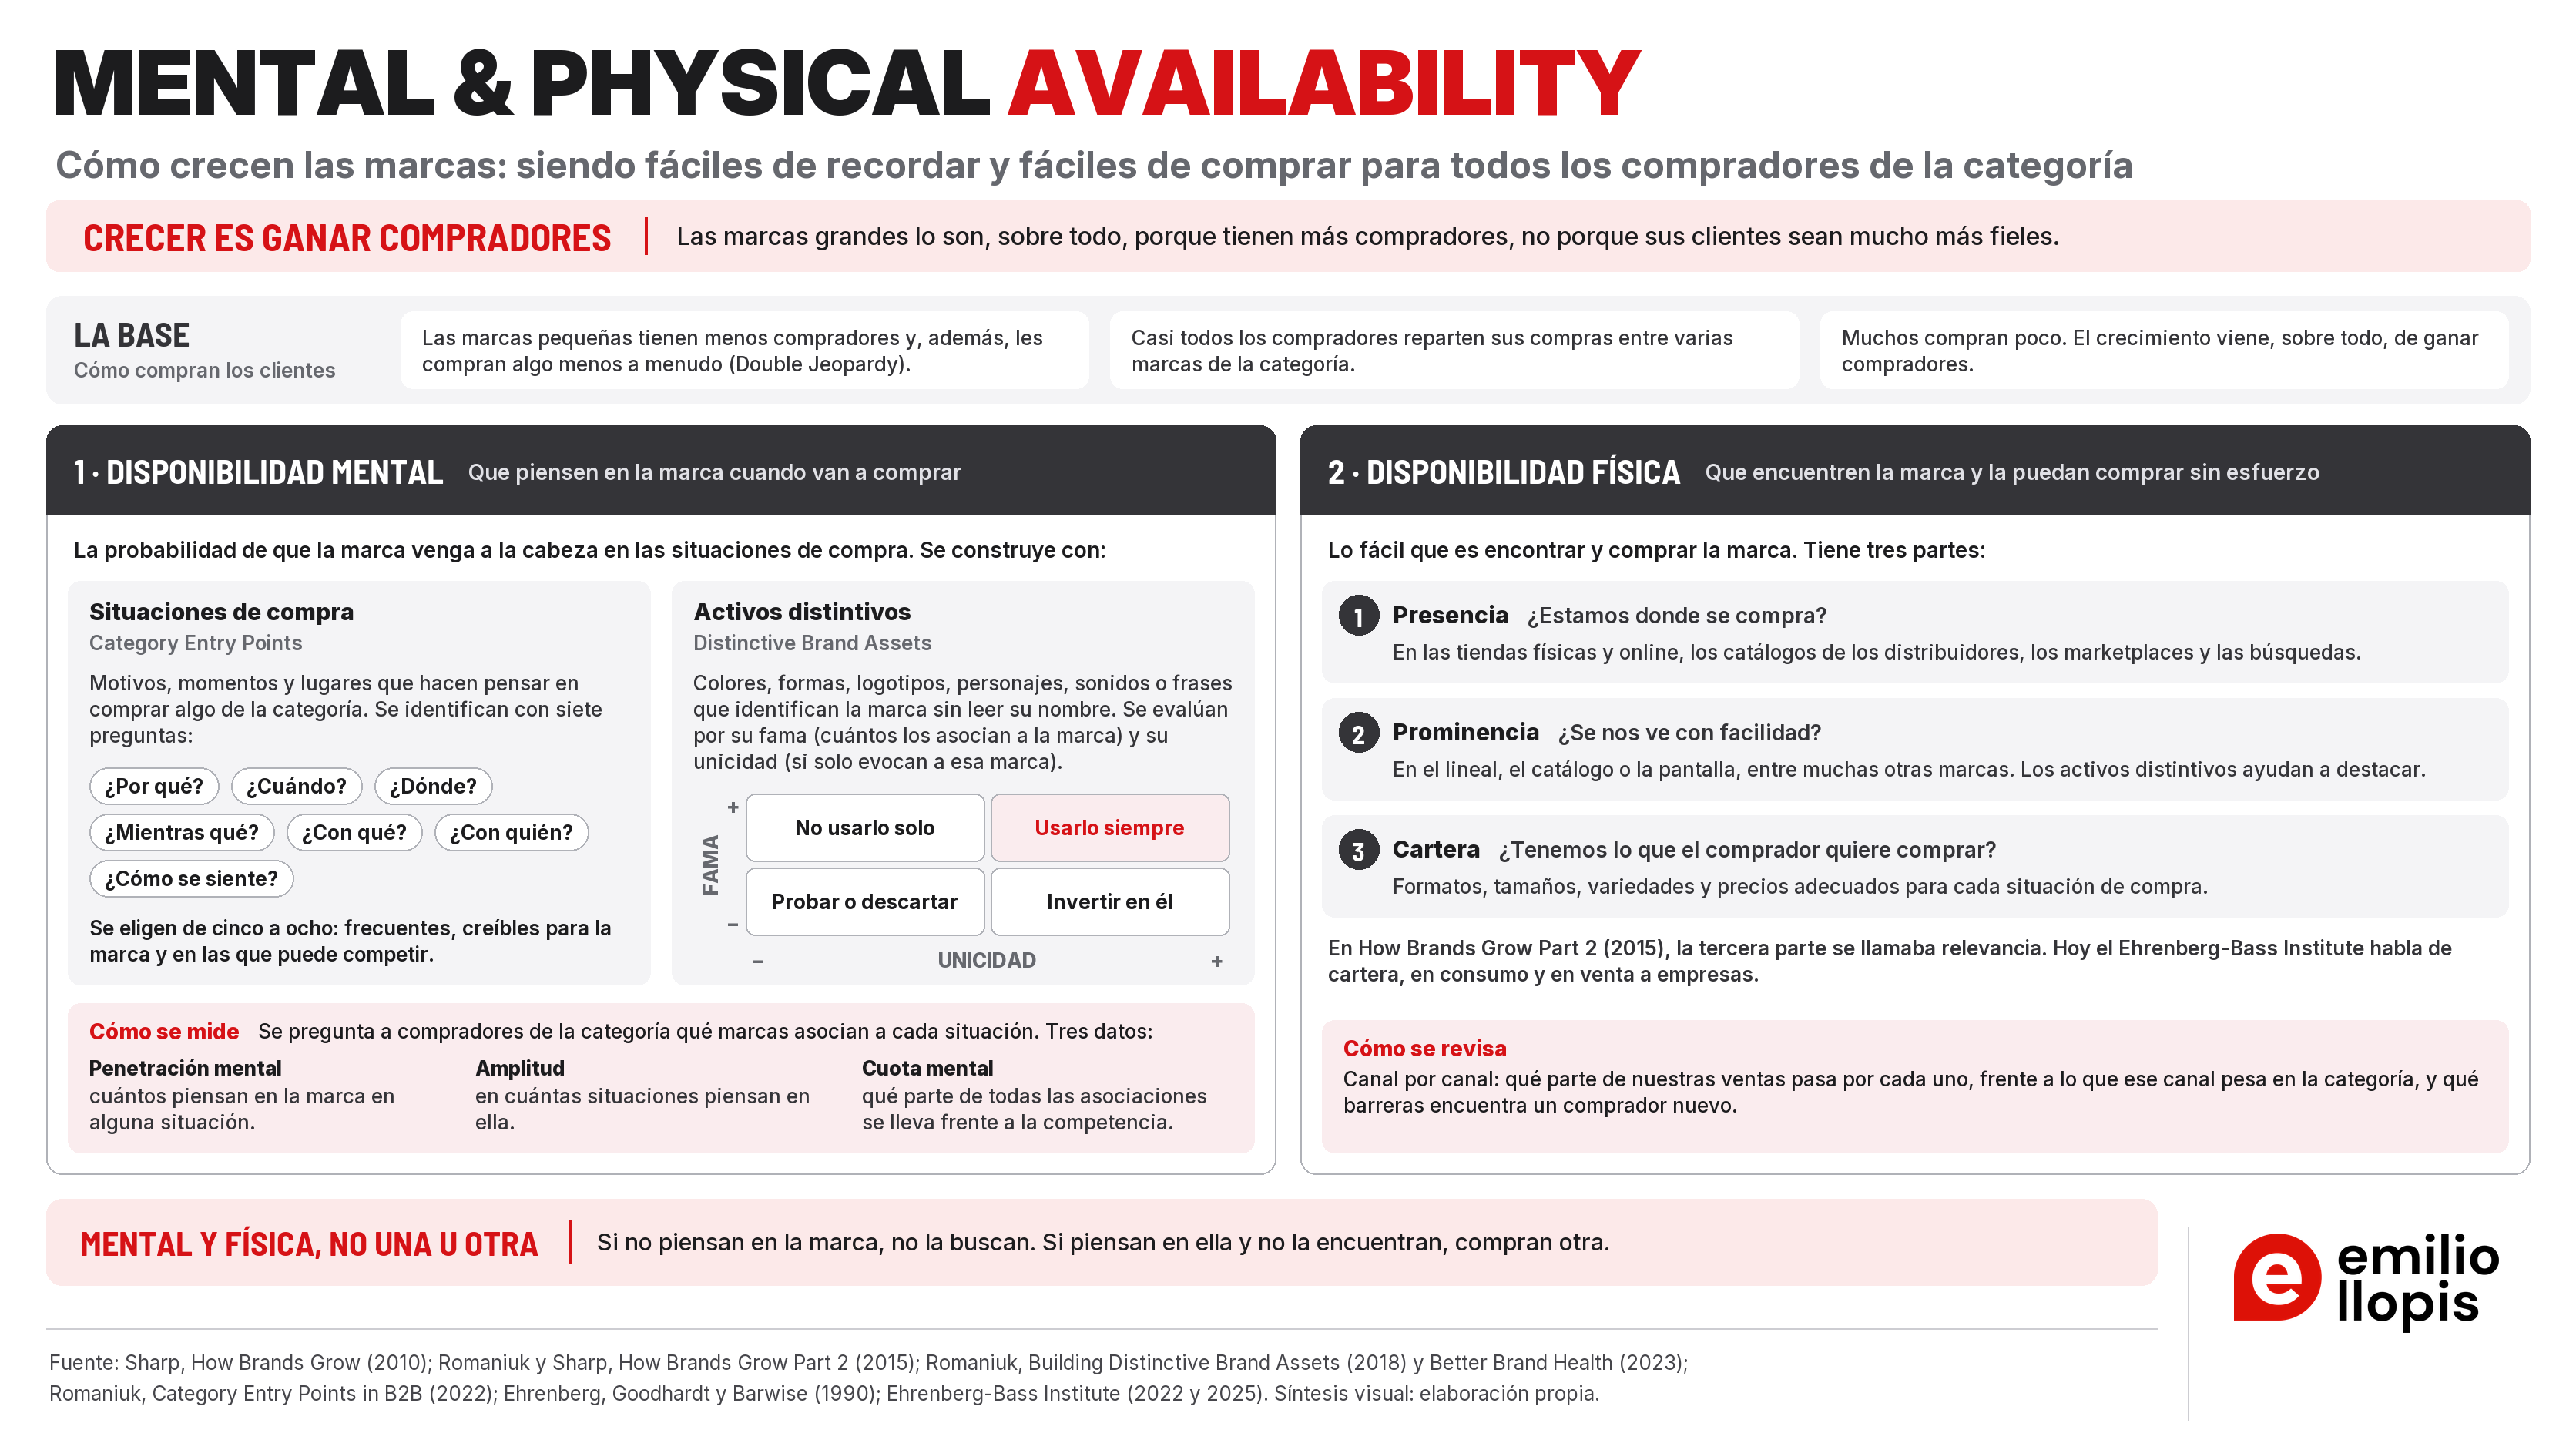
Desliza para explorar el gráfico.
Problema que resuelve
Esta familia de ideas responde a una pregunta concreta: ¿cómo crecen las marcas?
La respuesta de Byron Sharp y del Ehrenberg-Bass Institute se apoya en regularidades observadas en datos de compra. Según esta escuela, las marcas grandes lo son, sobre todo, porque tienen más compradores, no porque sus compradores sean mucho más fieles. Y los compradores eligen, en gran medida, las marcas que les resultan fáciles de recordar en el momento de comprar (disponibilidad mental) y fáciles de encontrar y de comprar (disponibilidad física).
De ahí salen dos herramientas prácticas, desarrolladas por Jenni Romaniuk, que esta ficha integra:
- Distinctive Brand Assets (activos distintivos de marca): los colores, formas, logotipos, personajes o sonidos que hacen que la marca se reconozca sin leer su nombre.
- Category Entry Points (situaciones de entrada en la categoría): las necesidades, momentos y contextos en los que alguien empieza a pensar en comprar algo de la categoría.
Señales de que puede hacer falta:
- queremos crecer y todo el esfuerzo va a fidelizar a los clientes actuales, mientras la base de compradores no aumenta;
- la marca es conocida, pero no aparece en la cabeza del cliente cuando surge la necesidad;
- cambiamos logotipo, colores o mensaje con cada campaña;
- el cliente no nos encuentra en el canal, en el catálogo del distribuidor o en la búsqueda.
Cuándo aporta valor
- Diagnosticar por qué una marca no crece o pierde cuota: ¿falta de compradores, de presencia en la mente o de presencia en el punto de compra?
- Revisar un plan de marketing para comprobar que trabaja para ganar compradores nuevos y no solo para retener.
- Decidir qué elementos de marca hay que proteger en un rediseño o una fusión de marcas.
- Orientar la comunicación hacia las situaciones de compra reales de la categoría.
Cuándo no es la mejor herramienta
- Si hay que definir qué queremos que la marca signifique y frente a quién. Eso es posicionamiento: Brand Positioning.
- Si hay que construir la identidad de la marca (qué es, qué valores tiene, cómo se expresa). Para eso están Aaker Brand Identity y Kapferer Brand Identity Prism.
- Si queremos medir el valor de la marca en la mente del cliente con los modelos clásicos. Se trata en Brand Equity; su valor en dinero, en Brand Valuation.
- Si la venta depende de muy pocas cuentas que se negocian una a una, la disponibilidad mental ayuda poco frente a la gestión de cada cliente: Key Account Management.
Entender
Qué es
Es un modelo conceptual sobre cómo crecen las marcas. Parte de regularidades observadas durante décadas en datos de compra reales y propone una conclusión práctica: para crecer, una marca tiene que ser fácil de recordar y fácil de comprar para el mayor número posible de compradores de su categoría.
El visual resume el modelo. Arriba, la base: cómo compran los clientes. Debajo, las dos palancas del crecimiento. A la izquierda (1), la disponibilidad mental: las situaciones de compra, con las siete preguntas para identificarlas; los activos distintivos, con su rejilla de fama y unicidad; y cómo se mide. A la derecha (2), la disponibilidad física: presencia, prominencia y cartera, y cómo se revisa. Abajo, la idea que las une: hacen falta las dos.
La base empírica: cómo compran los clientes
El modelo se apoya en regularidades de compra que la escuela de Andrew Ehrenberg describió antes que Sharp. Las más citadas son tres:
- Double Jeopardy («doble castigo»): las marcas pequeñas tienen muchos menos compradores y, además, esos compradores les compran algo menos a menudo que los de las marcas grandes (Ehrenberg, Goodhardt y Barwise, 1990).
- Duplicación de compra: los compradores de una marca también compran otras marcas de la categoría, y comparten clientes con cada competidor aproximadamente en proporción al tamaño de ese competidor (Ehrenberg y Goodhardt, 1970).
- El modelo Dirichlet: un modelo estadístico que reproduce con pocos datos de partida cómo se reparten las compras entre marcas en una categoría (Goodhardt, Ehrenberg y Chatfield, 1984).
La lectura que hace Sharp: la mayoría de los compradores reparten sus compras entre varias marcas, muchos compran poco, y la diferencia entre marcas grandes y pequeñas está sobre todo en cuántos compradores tienen. Por eso el crecimiento viene principalmente de ganar compradores, incluidos los que compran poco.
Los dos pilares
Disponibilidad mental
Es la probabilidad de que la marca se note o venga a la cabeza en situaciones de compra. Romaniuk y Sharp (2004) la definen así al hablar de «saliencia» de marca, y la distinguen del simple recuerdo espontáneo («top of mind»): lo que importa no es solo si la marca se recuerda, sino en cuántas situaciones de compra y con qué fuerza.
Qué la construye: llegar a muchos compradores de la categoría, no solo a los actuales; asociar la marca a las situaciones de compra relevantes (Category Entry Points); y usar de forma constante activos que la hagan reconocible (Distinctive Brand Assets).
Disponibilidad física
Es lo fácil que resulta encontrar y comprar la marca. El Ehrenberg-Bass Institute la descompone hoy en tres elementos: presencia (¿estamos donde se compra: tiendas físicas y online, catálogos de los distribuidores, marketplaces, búsquedas?), prominencia (¿se nos ve con facilidad entre muchas otras marcas?) y cartera (¿tenemos los formatos, tamaños, variedades y precios que el comprador quiere?). En How Brands Grow Part 2 (2015), Romaniuk y Sharp llamaban relevancia a este tercer elemento: que lo que se ofrece sea adecuado para esa situación de compra.
Implicación práctica: si el cliente que piensa en nosotros no nos encuentra, la inversión en marca se pierde en buena parte. Los canales se diseñan en Route-to-Market / Channel Strategy.
Distinctive Brand Assets — Jenni Romaniuk
Autoría: Jenni Romaniuk, Building Distinctive Brand Assets (Oxford University Press, 2018), que amplía un capítulo de How Brands Grow Part 2.
Qué son. Elementos distintos del nombre de la marca que, al verlos u oírlos, hacen pensar en ella: un color, una forma, un logotipo, un personaje, un sonido, una frase. Su función es que la marca se reconozca rápido y que cada contacto se atribuya a la marca correcta.
Cómo se evalúan. Romaniuk propone dos criterios, medidos entre compradores de la categoría:
- Fama: qué proporción de compradores asocia el elemento a nuestra marca.
- Unicidad: qué proporción de quienes asocian el elemento a alguna marca piensa en la nuestra y no en otras.
Con ellos se ordena cada elemento en una rejilla de cuatro zonas:
| Unicidad baja | Unicidad alta | |
|---|---|---|
| Fama alta | Evitar su uso en solitario: se conoce, pero también evoca a otras marcas. | Usarlo o perderlo: es un activo; hay que usarlo siempre. |
| Fama baja | Ignorar o probar: todavía no es un activo. | Potencial de inversión: puede llegar a ser un activo si se usa con constancia. |
Category Entry Points — Jenni Romaniuk
Autoría: Jenni Romaniuk. El concepto se presenta en How Brands Grow Part 2 (Romaniuk y Sharp) y se desarrolla, con su medición, en Better Brand Health (Romaniuk, Oxford University Press, 2023), capítulos «Mental Availability and Category Entry Points» y «Mental Availability: Measurement and Metrics».
Qué son. Las situaciones en las que alguien «entra mentalmente» en una categoría: la necesidad, el momento, el lugar o el contexto que le hacen pensar en comprar. Funcionan como pistas que activan el recuerdo de unas marcas y no de otras.
Cómo se identifican. Romaniuk y Sharp proponen preguntar por qué, cuándo, dónde, con quién y con qué se compra o se usa la categoría.
En su informe para la venta a empresas (Category Entry Points in a Business-to-Business (B2B) world, B2B Institute de LinkedIn, 2022), Romaniuk amplía la lista a siete preguntas: por qué, cuándo, dónde, mientras qué (qué otra actividad se está haciendo), con qué (con qué otros productos o sistemas tiene que funcionar), con quién o para quién, y cómo se siente el comprador antes, durante y después de la compra. Distingue señales internas (motivos, emociones) y externas (lugar, momento). En la venta a empresas, cada pregunta se hace desde dos puntos de vista: el de la empresa y el de la persona que compra.
Cómo se eligen. Romaniuk propone quedarse con una lista corta de cinco a ocho situaciones, con tres criterios: que sean frecuentes en la categoría, que la marca resulte creíble en ellas y que pueda competir.
Cómo se usan. Se mide la fuerza con que cada marca está asociada a cada situación importante. Cuantas más situaciones relevantes tenga asociadas una marca, y cuanto más fuerte sea esa asociación frente a los competidores, mayor es su disponibilidad mental. Romaniuk habla de cuota mental (mental market share): la parte de las asociaciones entre marcas y situaciones de compra que se lleva nuestra marca.
Cómo se mide la disponibilidad mental. Se pregunta a compradores de la categoría qué marcas asocian a cada situación de compra. Con esas respuestas se calculan tres medidas (Romaniuk, 2022 y 2023):
- Cuota mental: la parte de todas las asociaciones entre marcas y situaciones de la categoría que se lleva la marca.
- Penetración mental: el porcentaje de compradores de la categoría que asocia la marca al menos a una situación.
- Amplitud (network size): entre quienes la asocian a alguna situación, a cuántas situaciones la asocian de media.
Qué no es
- No es una teoría del posicionamiento. No responde a qué debe significar la marca. Sí cuestiona cuánto peso darle a la diferenciación percibida (ver Profundizar).
- No es un modelo de identidad. Los activos distintivos no dicen qué significa la marca ni qué valores tiene; miden si sus elementos funcionan como señales de reconocimiento.
- No dice «no diferencies el producto». Sharp distingue entre diferenciación (ser percibido como distinto y mejor) y distintividad (ser reconocible). Su tesis es que la segunda se descuida y la primera se sobrevalora como explicación del crecimiento, no que el producto dé igual.
Aplicar
Cómo aplicarla
- 1
Definir la categoría y a sus compradores
Qué necesidad cubre, qué marcas compiten y quién compra la categoría, incluidos quienes compran poco o no nos compran.
- 2
Diagnosticar de dónde viene el volumen
Cuántos compradores tenemos frente a los competidores y con qué frecuencia compran. Si nuestra lealtad es algo menor que la de marcas más grandes, es lo esperable (Double Jeopardy); si es mucho menor o mucho mayor, merece una explicación.
- 3
Mapear las situaciones de entrada en la categoría
Con entrevistas a compradores y a quienes les venden, preguntando por qué, cuándo, dónde, con quién y con qué. Quedarse con las situaciones que pesan de verdad.
- 4
Medir la asociación de cada marca con cada situación
Una encuesta a compradores de la categoría que pregunte qué marcas asocian a cada situación. Resultado: en qué situaciones estamos presentes, dónde estamos ausentes y quién domina cada una.
- 5
Auditar los activos distintivos
Mostrar cada elemento sin el nombre de la marca y preguntar a qué marca lo asocian. Situar cada uno en la rejilla de fama y unicidad.
- 6
Auditar la disponibilidad física
Presencia, prominencia y cartera en cada canal por el que se compra: catálogos y listas de proveedores, condiciones de pedido, facilidad para un cliente nuevo, cobertura de compradores pequeños.
- 7
Decidir prioridades
Qué situaciones de compra reforzar o conquistar, qué activos usar siempre y cuáles proteger o abandonar, qué barreras de compra eliminar y cómo llegar a más compradores de la categoría.
- 8
Mantener y medir en el tiempo
Repetir la medición con la misma metodología. Romaniuk (2023) propone cómo llevar estas medidas al seguimiento de marca; el seguimiento en general se trata en Brand Equity.
Kit práctico
Mapa de situaciones de entrada en la categoría
| Pregunta | Situación identificada | Peso en la categoría (alto / medio / bajo) | Marca más asociada | Nuestra asociación (fuerte / débil / nula) | Decisión |
|---|---|---|---|---|---|
| ¿Por qué se compra? | |||||
| ¿Cuándo? | |||||
| ¿Dónde? | |||||
| ¿Con quién o para quién? | |||||
| ¿Con qué otros productos o servicios? | |||||
| ¿Mientras qué otra actividad? | |||||
| ¿Cómo se siente el comprador? |
Síntesis: ¿en qué dos o tres situaciones importantes estamos ausentes y podemos competir?
Auditoría de activos distintivos
| Elemento | Tipo (color, forma, logotipo, personaje, sonido, frase) | Fama | Unicidad | Zona de la rejilla | Decisión (usar siempre / invertir / no usar solo / probar o descartar) |
|---|---|---|---|---|---|
Auditoría de disponibilidad física
| Elemento | Pregunta | Qué revisar |
|---|---|---|
| Presencia | ¿Estamos donde se compra? | Canales físicos y online, catálogos de los distribuidores, marketplaces y búsquedas; qué parte de nuestras ventas pasa por cada canal, frente a lo que ese canal pesa en la categoría |
| Prominencia | ¿Se nos ve con facilidad? | Espacio en el lineal o en la pantalla; uso de los activos distintivos en envases, fichas de producto y catálogos |
| Cartera | ¿Tenemos lo que el comprador quiere comprar? | Formatos, tamaños, variedades y precios para cada situación de compra; productos que no aportan |
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Confundir notoriedad con disponibilidad mental | La marca es conocida, pero no aparece en las situaciones de compra. | Medir la asociación con situaciones, no solo el conocimiento de la marca. |
| Cambiar activos por gusto o por moda | Se pierde reconocimiento acumulado. | Auditar fama y unicidad antes de cualquier rediseño. |
| Convertir el modelo en «solo marca» | Se olvida el acceso al producto. | Revisar siempre la disponibilidad física junto a la mental. |
| Usarlo como argumento contra cualquier diferenciación | Se descuida la calidad o la propuesta; ser más fácil de recordar no compensa una oferta peor. | Tratar distintividad y diferenciación como preguntas distintas (ver Profundizar). |
| Fiarlo todo a la visibilidad pagada | La marca solo se ve mientras se paga por destacar. | Construir una prominencia propia con activos distintivos que se reconozcan siempre. |
Limitaciones
- La base empírica es sobre todo de bienes de consumo de compra repetida. Hay trabajos en servicios, bienes duraderos y B2B, pero con menos evidencia, sobre todo en B2B y en categorías nuevas o en ruptura (ver Profundizar).
- Exige datos de compradores de la categoría, que muchas empresas medianas deben obtener con encuestas.
- Dice poco sobre qué debe significar la marca ni sobre el precio.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners utilizamos mucho este modelo en los proyectos de Go-to-Market, que trabajamos con nuestro Modelo Go-to-Market GLR Partners, sobre todo cuando abordamos el despliegue de la marca y la experiencia de marca.
Nos da una guía muy clara para toda la comunicación y para la presencia de la marca en los canales, tanto físicos como digitales: en qué situaciones de compra queremos que piensen en ella, con qué elementos se tiene que reconocer siempre y dónde tiene que estar para que la encuentren y la puedan comprar. También nos ayuda a pensar la categoría: quién la compra, por qué y en qué momentos, antes de decidir qué tiene que hacer la marca.
Lo aplicamos tanto en empresas que venden al consumidor como en las que venden a otras empresas, y muy especialmente en productos de gran consumo.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Este modelo suele entrar en el diagnóstico, dentro de un plan de marketing o de una revisión de marca. Aporta una pregunta que otras herramientas no hacen: si la marca es fácil de recordar y de comprar. No sustituye al posicionamiento ni a la identidad.
La lógica del orden: primero se delimita la categoría y a sus compradores; después se diagnostica la disponibilidad; después se decide qué representa la marca y qué comunica, protegiendo los activos que funcionan; por último, se lleva al plan y a los canales y se mide.
Una secuencia habitual de trabajo puede ser esta:
- 1Market Sizing
- 2Mental & Physical Availability
- 3Aaker Brand Identity o Kapferer Brand Identity Prism
- 4Brand Positioning
- 5Marketing Planning + Route-to-Market / Channel Strategy
- 6Brand Equity
-
1
Delimita la categoría y cuántos compradores tiene.
-
2
Mental & Physical Availability esta herramienta
Diagnóstico de compradores, situaciones de compra, activos y acceso.
-
3
Aaker Brand Identity o Kapferer Brand Identity Prism
Concretan la identidad y su expresión, incorporando los activos distintivos que hay que proteger.
-
4
Decide qué parte de la identidad se comunica, a la luz de las situaciones de compra que se quieren trabajar.
-
5
Marketing Planning + Route-to-Market / Channel Strategy
Llevan las decisiones a alcance de comunicación y a presencia en los canales.
-
6
Define cómo seguir en el tiempo la salud y el valor de la marca.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- STP → si hay que decidir a qué segmentos dirigir la oferta (ver en Profundizar la tensión con llegar a toda la categoría).
- Customer Journey Map → si queremos ver qué ocurre después de que el cliente piense en nosotros.
- Marketing Mix → si la disponibilidad física exige cambios de producto, formato o precio.
Profundizar
Origen y evolución
- Leyes empíricas de compra (años sesenta a noventa). Andrew Ehrenberg, Gerald Goodhardt y colaboradores estudian la compra repetida con paneles de consumidores: Repeat Buying (Ehrenberg, 1972), duplicación de compra (1970), modelo Dirichlet (1984) y Double Jeopardy (1990, que revisa un fenómeno observado antes).
- El modelo (2004–2010). Tras definir la saliencia de marca (Romaniuk y Sharp, 2004), Sharp, director del Ehrenberg-Bass Institute (University of South Australia), publica How Brands Grow (2010).
- Ampliaciones. How Brands Grow Part 2 (Romaniuk y Sharp, 2015, citado a menudo como 2016; revisada en 2021 con un capítulo B2B); Building Distinctive Brand Assets (Romaniuk, 2018); Better Brand Health (Romaniuk, 2023), que propone un seguimiento de marca basado en estas ideas, con la medición mediante Category Entry Points.
- B2B (2023). El Ehrenberg-Bass Institute y el B2B Institute de LinkedIn publican la serie How B2B Brands Grow (Romaniuk, Sharp, Dawes y Faghidno).
- Disponibilidad física, hoy (2022–2025). El Ehrenberg-Bass Institute pasa a describirla como presencia, prominencia y cartera, en la venta online (Romaniuk y Dunstone, 2022) y en la venta a empresas (Easy to Find, Nenycz-Thiel y Romaniuk, 2025).
Qué sabemos sobre su solidez
- EvidenciaDouble Jeopardy es un patrón muy extendido; sus autores documentan también excepciones (Ehrenberg, Goodhardt y Barwise, 1990). La duplicación de compra y el modelo Dirichlet describen bien el reparto de compras entre marcas en muchas categorías de consumo (Ehrenberg y Goodhardt, 1970; Goodhardt, Ehrenberg y Chatfield, 1984).
- EvidenciaEn varias categorías y dos países, la diferenciación percibida entre marcas competidoras es baja (Romaniuk, Sharp y Ehrenberg, 2007).
Ámbito. La mayor parte de la evidencia procede de bienes de consumo de compra frecuente, con datos de panel. Las regularidades describen cómo se comportan los mercados; que la disponibilidad mental y física sea la causa del crecimiento es la interpretación que proponen los autores, no una ley.
Qué se sabe menos en B2B. Hay menos datos, compras menos frecuentes y varios decisores. La serie How B2B Brands Grow (2023) presenta análisis de Double Jeopardy, duplicación de compra y rechazo de marca en B2B, en forma de informes para la industria. La conocida regla del 95-5 (en un momento dado, la mayoría de compradores B2B no está comprando) es, según su autor, John Dawes, un heurístico para explicar la idea, no una cifra medida.
El debate con la escuela de diferenciación, posicionamiento e identidad
Hay dos grandes formas de pensar la marca. Ninguna es «la correcta»; responden a preguntas en parte distintas y discrepan en cuánto pesa cada factor.
La escuela de diferenciación, posicionamiento e identidad. Ries y Trout (Positioning: The Battle for Your Mind, 1981) plantean ocupar un lugar distinto en la mente del cliente. Aaker (Building Strong Brands, Free Press, 1996) y Kapferer (The New Strategic Brand Management, Kogan Page, varias ediciones) trabajan la identidad de marca como base de la estrategia. Keller (1993) define el valor de marca desde el conocimiento del cliente: notoriedad e imagen, con asociaciones valoradas por su fuerza, su favorabilidad y su unicidad. Para esta escuela, una marca fuerte ofrece al cliente razones para preferirla.
La posición de Ehrenberg-Bass. Las marcas compiten sobre todo por ser recordadas y encontradas. La diferenciación percibida pesa menos de lo que se supone en la elección, y la distintividad (ser reconocible) se descuida. El crecimiento viene de ganar compradores en toda la categoría, más que de segmentos elegidos o de la fidelidad.
Posiciones intermedias.
- Binet y Field (IPA). En The Long and the Short of It (2013) sostienen que la construcción de marca a largo plazo y la activación de ventas a corto plazo cumplen funciones distintas y hay que equilibrarlas (orientación general: en torno a 60 % marca y 40 % activación). En The 5 Principles of Growth in B2B Marketing (2019), con casos B2B del IPA, incluyen ampliar la base de clientes, maximizar la disponibilidad mental y usar la emoción, con un equilibrio en torno a 50/50 en B2B.
- Mark Ritson (prensa profesional, Marketing Week). Defiende combinar distintividad y una diferenciación relativa (ser mejor en pocos atributos que importan). Romaniuk ha respondido públicamente discrepando de cómo describe el trabajo de Sharp.
Cómo distinguir evidencia, interpretación y controversia:
| Plano | Qué hay |
|---|---|
| Evidencia | Las regularidades de compra (Double Jeopardy, duplicación, Dirichlet) están muy documentadas en consumo de compra repetida; la baja diferenciación percibida, en las categorías y países estudiados. La otra escuela se apoya en la investigación sobre valor de marca basado en el cliente (Brand Equity). |
| Interpretación | Para Ehrenberg-Bass, que el crecimiento dependa sobre todo de la disponibilidad mental y física y que la diferenciación pese poco en la elección. Para la otra escuela, que las asociaciones propias y valoradas sean fuente principal de preferencia y de precio. |
| Controversia | Cuánto pesa la diferenciación frente a la distintividad; si conviene elegir segmentos o llegar a toda la categoría; cuánto se trasladan estas conclusiones a B2B, a lujo o a categorías nuevas. |
Fuentes de origen
El modelo y las herramientas integradas:
- Sharp, B. (2010). How Brands Grow: What Marketers Don't Know. Oxford University Press. Capítulos 8 («Differentiation versus Distinctiveness») y 12 («Mental and Physical Availability»).
- Romaniuk, J. y Sharp, B. (2015). How Brands Grow Part 2: Emerging Markets, Services, Durables, New and Luxury Brands. Oxford University Press. Edición revisada (2021): How Brands Grow Part 2 Revised: Including Emerging Markets, Services, Durables, B2B and Luxury Brands.
- Romaniuk, J. (2018). Building Distinctive Brand Assets. Oxford University Press.
- Romaniuk, J. (2023). Better Brand Health: Measures and Metrics for a How Brands Grow World. Oxford University Press.
Base empírica:
- Ehrenberg, A. S. C. y Goodhardt, G. J. (1970). A model of multi-brand buying. Journal of Marketing Research, 7(1), 77–84. https://doi.org/10.1177/002224377000700109
- Ehrenberg, A. S. C. (1972). Repeat Buying: Theory and Applications.
- Goodhardt, G. J., Ehrenberg, A. S. C. y Chatfield, C. (1984). The Dirichlet: A comprehensive model of buying behaviour. Journal of the Royal Statistical Society, Series A, 147(5), 621–643. https://doi.org/10.2307/2981696
- Ehrenberg, A. S. C., Goodhardt, G. J. y Barwise, T. P. (1990). Double jeopardy revisited. Journal of Marketing, 54(3), 82–91. https://doi.org/10.1177/002224299005400307
- Romaniuk, J. y Sharp, B. (2004). Conceptualizing and measuring brand salience. Marketing Theory, 4(4), 327–342. https://doi.org/10.1177/1470593104047643
- Romaniuk, J., Sharp, B. y Ehrenberg, A. (2007). Evidence concerning the importance of perceived brand differentiation. Australasian Marketing Journal, 15(2), 42–54.
- Ward, E., Yang, S., Romaniuk, J. y Beal, V. (2020). Building a unique brand identity: measuring the relative ownership potential of brand identity element types. Journal of Brand Management, 27(4).
Lecturas ejecutivas recomendadas
- Romaniuk, J., Sharp, B., Dawes, J. y Faghidno, S. (2023). How B2B Brands Grow. Ehrenberg-Bass Institute y B2B Institute de LinkedIn.
- Binet, L. y Field, P. (2019). The 5 Principles of Growth in B2B Marketing. B2B Institute de LinkedIn.
- Romaniuk, J. (2022). Category Entry Points in a Business-to-Business (B2B) world. Ehrenberg-Bass Institute y B2B Institute de LinkedIn. Cómo identificar, elegir y medir las situaciones de compra, con las tres medidas de disponibilidad mental.
- Nenycz-Thiel, M. y Romaniuk, J. (2025). Easy to Find: Being Where B2B Buying Happens. Ehrenberg-Bass Institute y B2B Institute de LinkedIn. Disponibilidad física en venta a empresas: presencia, prominencia y cartera. https://marketingscience.info/news-and-insights/easy-to-find-being-where-b2b-buying-happens
- Romaniuk, J. y Dunstone, L. (2022). Sink or soar? Standing out in the e-commerce world. Ehrenberg-Bass Institute (publicado en WARC). https://marketingscience.info/news-and-insights/sink-or-soar-standing-out-in-the-e-commerce-world
Extensiones y críticas
- Binet, L. y Field, P. (2013). The Long and the Short of It: Balancing Short and Long-Term Marketing Strategies. IPA.
- Keller, K. L. (1993). Conceptualizing, measuring, and managing customer-based brand equity. Journal of Marketing, 57(1), 1–22. https://doi.org/10.1177/002224299305700101
- Dawes, J. (2021). Advertising effectiveness and the 95-5 rule: most B2B buyers are not in the market right now. Ehrenberg-Bass Institute. https://marketingscience.info/news-and-insights/advertising-effectiveness-and-the-95-5-rule-most-b2b-buyers-are-not-in-the-market-right-now
- Stephenson, J. (31 de julio de 2023). Ritson: Differentiation is not about uniqueness. Marketing Week. Recoge la posición de Ritson y la respuesta de Romaniuk. https://www.marketingweek.com/ritson-differentiation-uniqueness/
Los libros de Sharp y Romaniuk se han cotejado por sus fichas editoriales de Oxford University Press (autoría, fecha, índice y descripción), no en su texto íntegro. La primera edición de How Brands Grow Part 2 figura en 2015 (OUP Australia & New Zealand) y la propia editorial la cita también como 2016. Las etiquetas de la rejilla de activos distintivos proceden de resúmenes secundarios; las preguntas para identificar Category Entry Points se han comprobado en el informe de Romaniuk para el B2B Institute de LinkedIn (2022). Los datos editoriales de Repeat Buying, Positioning y The Long and the Short of It no se han cotejado en su edición original.
Autoría
- Autor original
- Byron Sharp (How Brands Grow, 2010) y Jenni Romaniuk (Distinctive Brand Assets, 2018; Category Entry Points), Ehrenberg-Bass Institute, University of South Australia, sobre las leyes empíricas de compra de Andrew Ehrenberg, Gerald Goodhardt y colaboradores · 2010 (How Brands Grow) · 2015 (How Brands Grow Part 2, citado a menudo como 2016; ed. revisada 2021) · 2018 (Building Distinctive Brand Assets) · 2023 (Better Brand Health)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-08-019 · v0.2 — V2 · Modelo conceptual · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos cuánto vale nuestra marcaHerramienta complementaria
- No nos recuerdan ni nos encuentran cuando compranHerramienta principal