
Brand Valuation
Estima cuánto dinero vale una marca como activo, con un método reconocido, una finalidad declarada y los supuestos a la vista para poder discutirlos.
¿Cuánto vale nuestra marca en dinero, para qué necesitamos saberlo y cuánto de esa cifra depende de supuestos discutibles?
Desliza para explorar el gráfico.
Problema que resuelve
Muchas empresas dicen que su marca es su principal activo. Pero cuando hay que ponerle una cifra —para una compra, una licencia o para justificar una inversión— nadie sabe de dónde saldría ese número.
Brand Valuation es el trabajo de estimar el valor en dinero de una marca. No mide cuánto gusta o cuánto se conoce: traduce el efecto de la marca en flujos de caja y los convierte en un valor de hoy. Lo hace con métodos reconocidos, recogidos en la norma ISO 10668, y siempre para una finalidad concreta.
Señales de que puede hacer falta:
- hay una compra, una venta o una fusión en la que la marca es una parte relevante del precio;
- se va a licenciar la marca a terceros o a otras sociedades del grupo y hay que fijar un canon;
- el comité quiere saber si la inversión en marca crea valor o solo gasto;
- se discute si mantener, fusionar o retirar marcas y falta un criterio económico;
- se cita el valor de la marca en un ranking sin saber cómo se ha calculado.
Cuándo aporta valor
- Operaciones corporativas: compra, venta, fusión o entrada de un inversor.
- Licencias y cesión de uso de marca, incluidas las operaciones dentro de un grupo.
- Financiación o garantías en las que la marca se aporta como activo.
- Decisiones de cartera de marcas que necesitan una base económica.
- Justificar ante el consejo el retorno de la inversión en marca.
Cuándo no es la mejor herramienta
- Si la pregunta es qué piensan los clientes de la marca y por qué. La valoración monetaria usa ese análisis, pero no lo sustituye. Para eso está Brand Equity.
- Si hay que decidir cuántas marcas tener y cómo se relacionan. Es una decisión de Brand Architecture; la valoración puede aportar un dato, no la decisión.
- Si se analiza el mercado y la posición comercial de una empresa que se va a comprar. Eso es Commercial Due Diligence; la valoración de marca puede ser una pieza, no el análisis completo.
- Si lo que se necesita es valorar la empresa entera. La marca es un activo dentro de la empresa. La valoración de la empresa es otro trabajo (no tiene ficha propia en esta biblioteca).
- Si solo se quiere seguir la marca año a año para gestionarla. Un seguimiento de marca (Brand Equity), conectado con los indicadores de negocio (KPI / Driver Tree), suele ser más útil y más barato que repetir una valoración monetaria.
Entender
Qué es
Brand Valuation es un procedimiento para estimar el valor monetario de una marca en una fecha dada y para una finalidad concreta.
La referencia internacional es la norma ISO 10668:2010 (valoración de marca, requisitos para la valoración monetaria), vigente y en proceso de revisión por ISO. La norma no impone un único método. Fija qué debe hacer cualquier valoración para ser defendible: declarar la finalidad, combinar un análisis legal, de comportamiento del cliente y financiero, y usar uno o varios enfoques de valoración reconocidos.
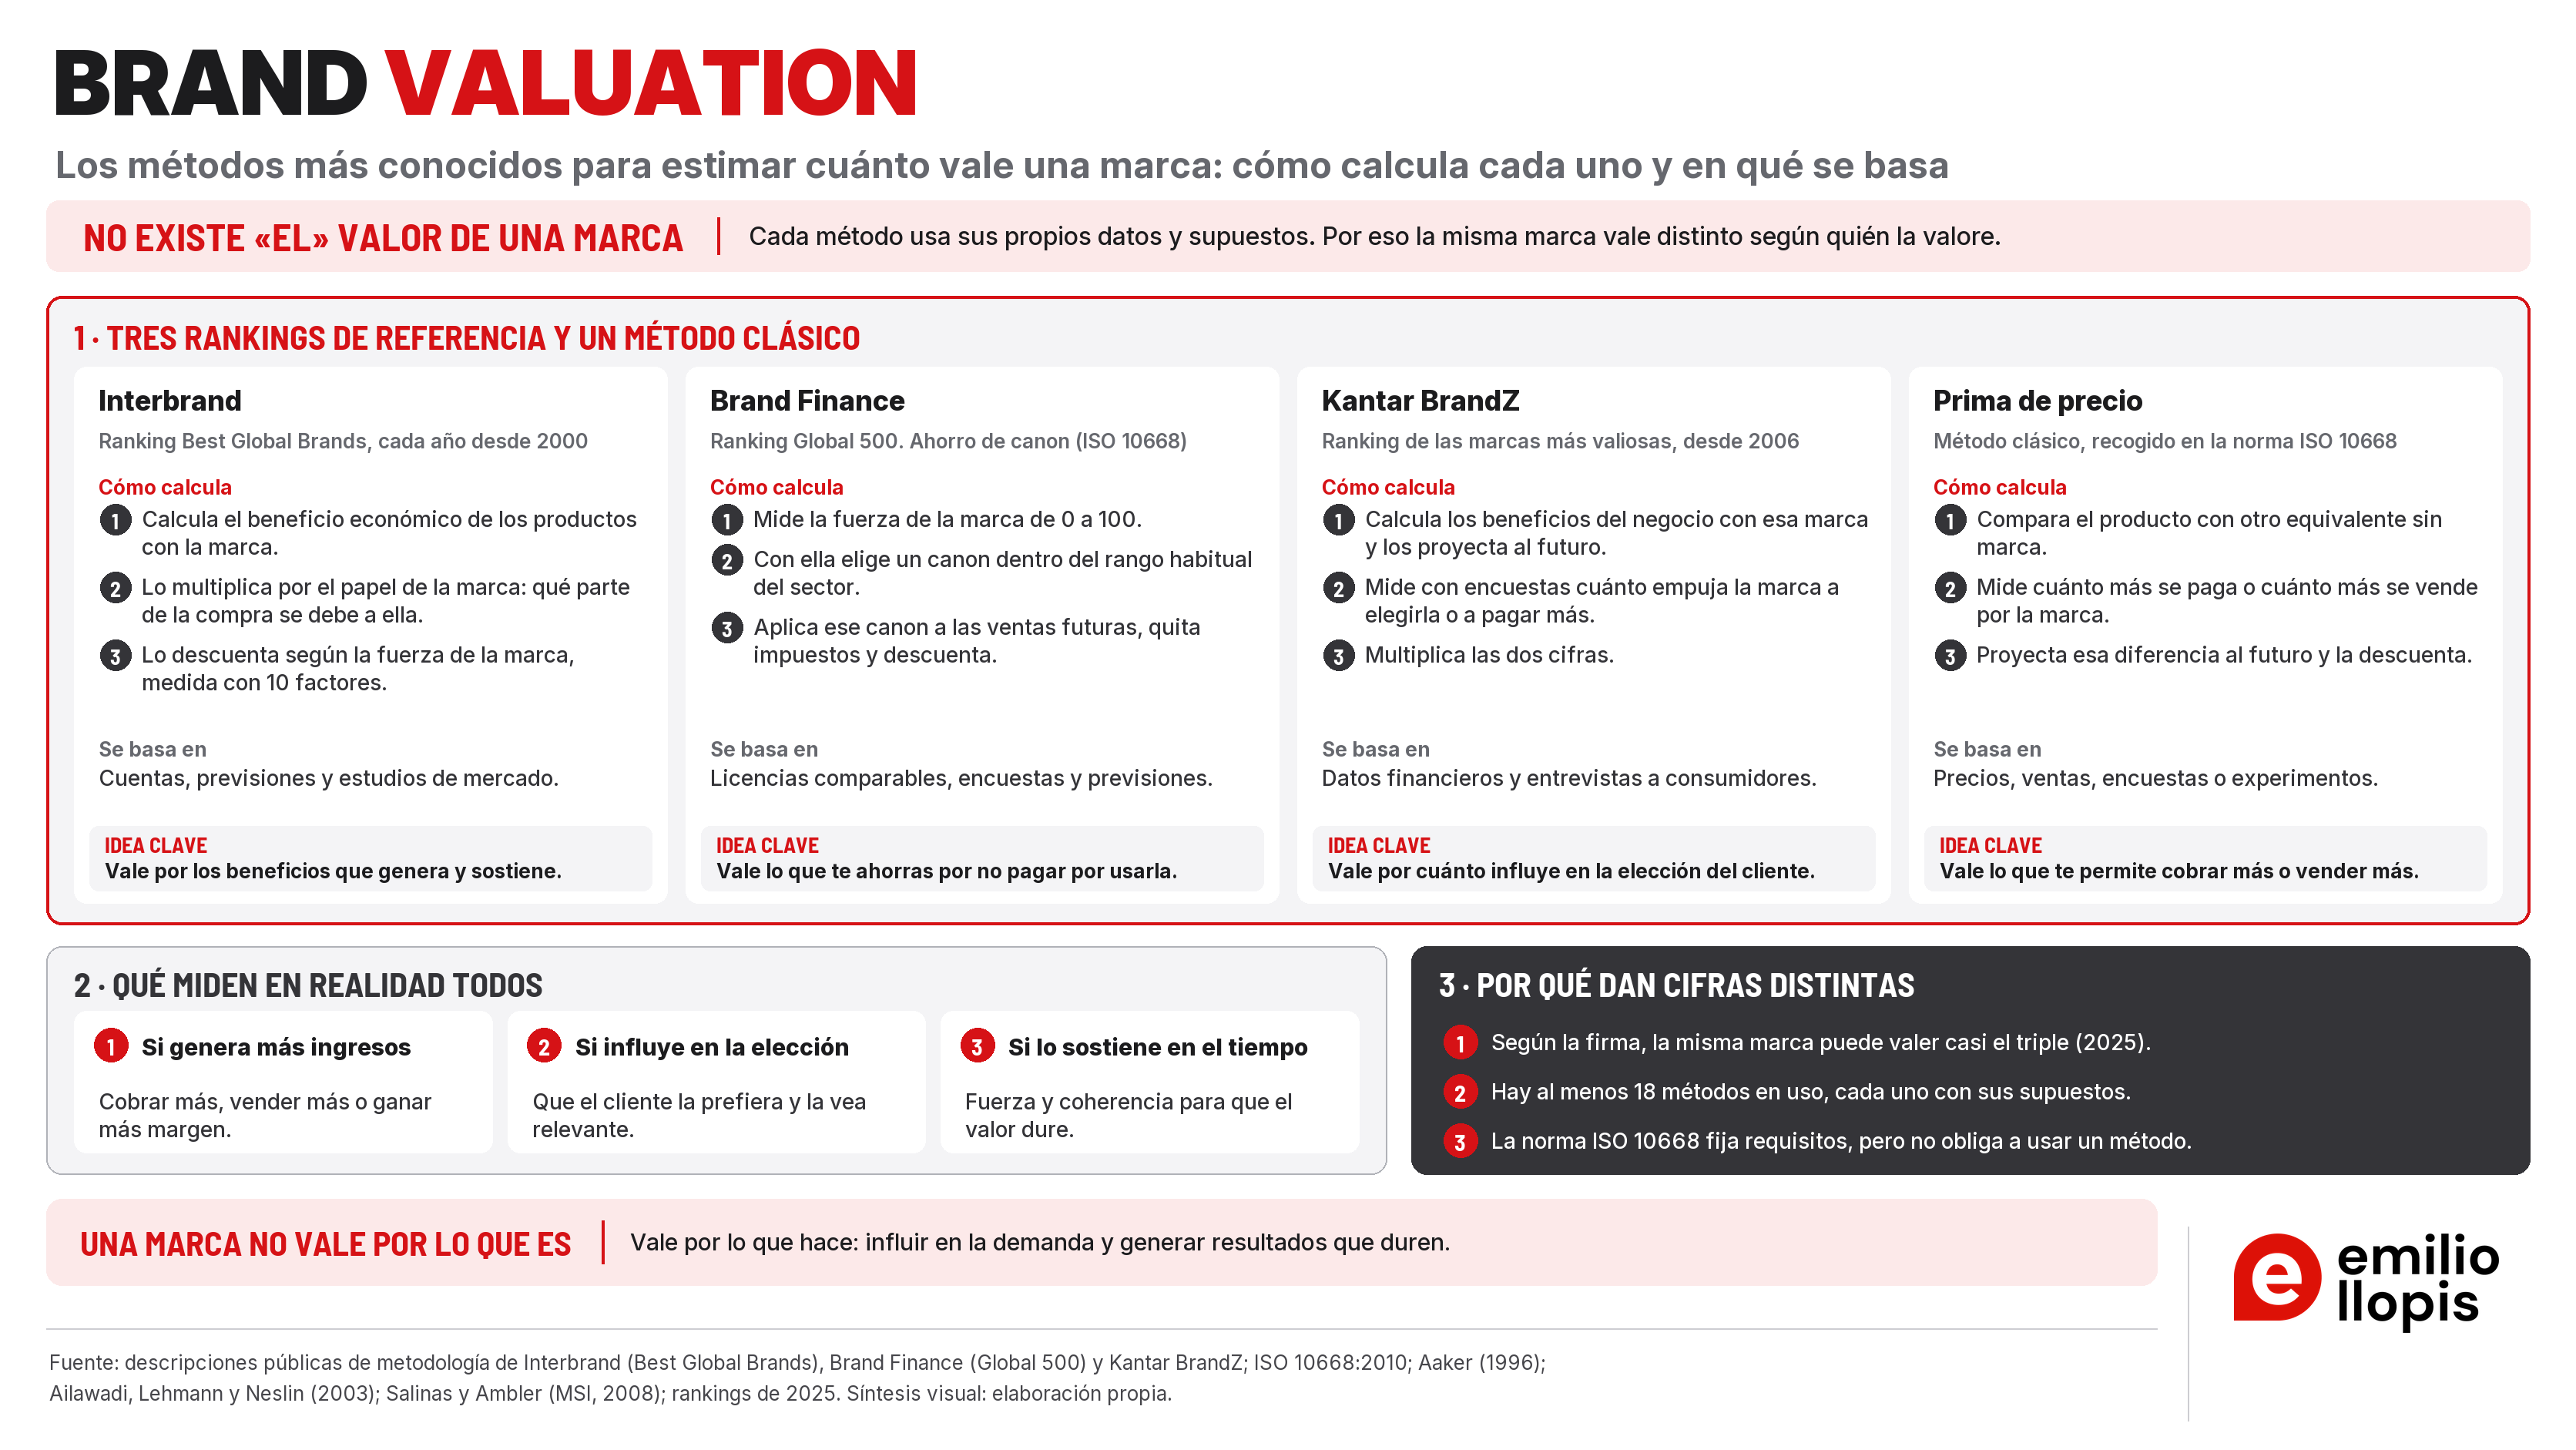
El visual resume la ficha. Arriba (1), los tres rankings de referencia y un método clásico: cómo calcula cada uno, en qué datos se basa y su idea clave. Abajo a la izquierda (2), lo que miden en realidad todos: si la marca genera más ingresos, si influye en la elección del cliente y si puede sostenerlo en el tiempo. A la derecha (3), por qué dan cifras distintas. Cada método se explica en «Los métodos más conocidos».
Valor monetario y evaluación de fortaleza: dos cosas distintas
Conviene separar tres preguntas que se confunden:
| Pregunta | Qué se obtiene | Dónde se trata |
|---|---|---|
| ¿Cuánto vale la marca en dinero? | Un valor monetario | Esta ficha (ISO 10668) |
| ¿Cómo de fuerte es la marca, con qué indicadores? | Una evaluación, no necesariamente en dinero | ISO 20671-1 (evaluación de marca, 2021) |
| ¿Qué saben y sienten los clientes de la marca? | Conocimiento, asociaciones, preferencia, lealtad | Brand Equity |
Los elementos del método
La norma exige que toda valoración se apoye en tres análisis, además de una finalidad y un perímetro claros. El orden en que se presentan es expositivo.
Finalidad y premisa de valor
Para qué se valora (operación corporativa, licencia, información financiera, litigio, gestión interna) y bajo qué supuesto de uso de la marca (por ejemplo, que la empresa sigue usándola tal como hoy o que la usaría otro propietario).
Por qué importa: la finalidad determina el método adecuado, el nivel de detalle y la cifra.
Delimitación de la marca valorada
Qué se incluye exactamente: el nombre y los signos registrados, o también otros elementos asociados (diseño, dominios, recetas, relaciones con clientes). En qué productos, países y canales.
Por qué importa: si el perímetro no está claro, se mezcla el valor de la marca con el de otros activos (tecnología, red comercial, contratos).
Análisis legal
Quién es el titular, en qué países y clases está protegida la marca, qué licencias o restricciones tiene y qué riesgos legales existen.
Pregunta para pensar: ¿podría un comprador usar la marca en todos los mercados donde le atribuimos ingresos?
Análisis de comportamiento
Cómo influye la marca en la decisión de compra de los clientes y en otros grupos (distribuidores, empleados, financiadores). Incluye el tamaño y la evolución del mercado, la posición competitiva y la fortaleza de la marca.
Por qué importa: es la base para estimar qué parte de los ingresos o del beneficio se debe a la marca y no a otros factores (precio, producto, distribución).
Análisis financiero
La proyección de ingresos y beneficios atribuibles a los productos con esa marca, la vida útil que se supone a la marca y la tasa de descuento que refleja su riesgo.
Qué mirar: qué parte del valor depende de la proyección más allá de los años explícitos (valor terminal) y de la tasa de descuento. Suele ser una parte importante.
Los tres enfoques de valoración
ISO 10668 acepta tres enfoques. En la práctica profesional, el de ingresos es el más usado para marcas.
Enfoque de ingresos
Estima el valor actual de los beneficios futuros que genera la marca. Dentro de este enfoque se reconocen varios métodos (Brand Finance habla de seis). Los más citados:
- Ahorro de canon (relief from royalty): cuánto tendría que pagar la empresa si no fuera dueña de la marca y tuviera que licenciarla. El valor es el canon ahorrado, después de impuestos y descontado.
- Prima de precio o de volumen: el beneficio adicional que obtiene el producto con marca frente a uno equivalente sin marca.
- Beneficio en exceso (multi-period excess earnings): el beneficio que queda después de remunerar al resto de activos que se usan en el negocio.
- Reparto de beneficio (income split): se asigna a la marca una parte del beneficio económico del negocio, según su papel en la decisión de compra.
Enfoque de mercado
Estima el valor a partir de precios pagados por marcas comparables en transacciones reales.
Límite práctico: las transacciones de marcas solas son escasas, sus condiciones rara vez son públicas y dos marcas casi nunca son comparables.
Enfoque de coste
Estima lo que costaría crear o reponer una marca equivalente.
Límite práctico: lo que se ha gastado en una marca no dice cuánto vale. Se usa sobre todo como contraste o para marcas nuevas sin historial de ingresos.
Los métodos más conocidos
Las firmas que publican rankings de marcas aplican variantes del enfoque de ingresos. Según sus descripciones públicas, a grandes rasgos:
| Firma | Lógica general |
|---|---|
| Interbrand (Best Global Brands) | Combina tres análisis: el resultado financiero (beneficio económico) de los productos con marca, el papel de la marca en la decisión de compra y la fortaleza de la marca, es decir, su capacidad de asegurar esos ingresos en el futuro. |
| Brand Finance | Ahorro de canon: un índice de fortaleza de marca (Brand Strength Index) sitúa el canon dentro de un rango propio del sector. |
| Kantar BrandZ | Parte del beneficio atribuible a los activos intangibles y le aplica una contribución de la marca estimada con investigación propia a gran escala con consumidores. |
Así calcula cada uno, según las descripciones públicas de cada firma y la literatura citada en Profundizar.
Interbrand
Interbrand publica cada año, desde 2000, el ranking Best Global Brands. Su método combina tres análisis:
- Resultado financiero. Calcula el beneficio económico de los productos con la marca: el beneficio operativo después de impuestos, menos lo que cuesta el capital empleado para obtenerlo. Usa previsiones de analistas.
- Papel de la marca (en inglés, Role of Brand). Mide qué parte de la decisión de compra se debe a la marca y no a otros factores, como el precio, la comodidad o las prestaciones del producto.
- Fuerza de la marca (Brand Strength). Puntúa de 0 a 100 la capacidad de la marca de crear lealtad y, con ella, de mantener la demanda y el beneficio en el tiempo. Usa 10 factores agrupados en tres bloques: liderazgo (dirección, alineamiento, empatía y agilidad), compromiso (distintividad, coherencia y participación) y relevancia (presencia, afinidad y confianza). La puntuación se convierte en la tasa con la que se descuentan los beneficios futuros: cuanto más fuerte es la marca, menor es su riesgo y mayor su valor.
Idea clave: la marca vale por los beneficios futuros que genera y por su capacidad de sostenerlos.
Brand Finance
Brand Finance publica cada año el ranking Global 500. Usa el método del ahorro de canon (en inglés, royalty relief), uno de los que admite la ISO 10668. La pregunta es: ¿cuánto pagaría la empresa por usar la marca si no fuera suya y tuviera que pedirla en licencia?
- Mide la fuerza de la marca con un índice de 0 a 100 (Brand Strength Index), a partir de encuestas propias e indicadores del negocio.
- Fija el rango de cánones habitual en el sector, con contratos de licencia comparables.
- Sitúa el canon de la marca dentro de ese rango según su fuerza. En el ejemplo de la propia firma, si el rango del sector va del 0 % al 5 % y la marca tiene una fuerza de 80, el canon es del 4 %.
- Calcula qué parte de las ventas se hace con la marca y la proyecta al futuro.
- Aplica el canon a esas ventas, resta los impuestos y descuenta el resultado a valor de hoy.
Idea clave: la marca vale lo que la empresa se ahorra por no tener que pagar por usarla.
Kantar BrandZ
Kantar publica desde 2006 el ranking BrandZ de las marcas más valiosas. Combina datos financieros con lo que dicen los consumidores:
- Valor financiero. Parte de los beneficios del negocio con esa marca, se queda con la parte que se debe a los activos intangibles y la proyecta al futuro con un múltiplo.
- Contribución de la marca. Mide con encuestas cuánto empuja la marca, por sí sola, a que el cliente la elija o pague más por ella. Usa tres criterios: que la marca signifique algo para el cliente, que sea diferente y que le venga a la mente con facilidad (en inglés, meaningful, different y salient). Kantar declara más de 4,6 millones de entrevistas en 54 mercados.
- Valor de la marca: el valor financiero multiplicado por la contribución de la marca.
Idea clave: la marca vale por cuánto influye en la elección del cliente.
Prima de precio y de volumen
Es el método más intuitivo, y la ISO 10668 lo recoge dentro del enfoque de ingresos. Compara el producto con marca con otro equivalente sin marca, o con la marca blanca, y mide cuánto más se paga (prima de precio) o cuánto más se vende (prima de volumen). Esa diferencia, proyectada al futuro y descontada, es el valor de la marca.
- Aaker (1996) consideró la prima de precio la mejor medida individual de la fuerza de una marca frente a sus competidores. Lo que el cliente está dispuesto a pagar se estudia en Willingness to Pay.
- Ailawadi, Lehmann y Neslin (2003) propusieron medir la diferencia de facturación (precio por volumen) frente a la marca blanca, y mostraron que muchas marcas cobran más sin vender más.
Idea clave: la marca vale lo que permite cobrar más o vender más.
Otros métodos conocidos
- Comparación con una empresa sin marca. El profesor Aswath Damodaran (Universidad de Nueva York) valora la empresa dos veces: con sus márgenes reales y con los de un competidor sin marca. La diferencia es el valor de la marca.
- Beneficio en exceso. Se calcula el beneficio del negocio y se resta lo que corresponde a todos los demás activos (maquinaria, capital, equipo, tecnología). Lo que queda se atribuye a la marca. Se usa sobre todo al registrar una compra en las cuentas, cuando la marca es el activo principal (IVS 210, norma internacional de valoración de intangibles).
- Coste. Lo que costó crear la marca o lo que costaría crear una igual. Es sencillo, pero lo gastado no dice lo que vale.
- Mercado. Lo que se ha pagado por marcas parecidas. Es la prueba más directa, pero hay muy pocas compraventas de marcas solas y casi nunca se conocen sus condiciones.
Qué miden en realidad todos
Aunque calculan de forma distinta, todos los métodos intentan medir lo mismo:
- Si la marca genera más ingresos: cobrar más, vender más o ganar más margen.
- Si influye en la elección del cliente: que la prefiera y la vea relevante.
- Si puede sostener ese valor en el tiempo, gracias a su fuerza y su coherencia.
Por qué dan cifras distintas
- Cada firma usa sus propios datos y supuestos. En 2025, la marca que encabezaba los tres rankings fue valorada en unos 471.000 millones de dólares por Interbrand, 575.000 millones por Brand Finance y 1,3 billones por Kantar BrandZ. La cifra más alta es casi el triple de la más baja.
- Hay muchos métodos. Salinas y Ambler (MSI, 2008) analizaron 18 métodos en uso. Observaron que muchos modelos propios de las consultoras son variantes de unos pocos enfoques.
- La norma no impone uno. La ISO 10668 fija requisitos comunes, pero deja elegir el método según la finalidad y los datos disponibles.
Qué método según para qué
| Para qué se valora | Método más habitual |
|---|---|
| Comprar o vender una empresa | Métodos de ingresos, como el ahorro de canon o el reparto del beneficio, contrastados con operaciones parecidas si las hay |
| Registrar una compra en las cuentas | Ahorro de canon; beneficio en exceso si la marca es el activo principal |
| Fijar un canon entre empresas de un grupo | Licencias comparables o reparto del beneficio; no el coste (Directrices de precios de transferencia de la OCDE) |
| Reclamar por una copia de la marca | El canon que se habría pagado por una licencia (Ley 17/2001 de Marcas, artículo 43) |
| Gestionar la marca y compararse con la competencia | Métodos con encuestas, como los de Interbrand o Kantar BrandZ, o el seguimiento de la fuerza de marca |
Por qué la marca propia no aparece en el balance
Las normas contables internacionales tratan distinto la marca comprada y la creada:
- Marca adquirida en una combinación de negocios (NIIF 3): se reconoce por separado del fondo de comercio cuando es identificable, y se mide a valor razonable en la fecha de adquisición. Aquí la valoración de marca se usa para asignar el precio pagado entre los activos adquiridos.
- Marca generada internamente (NIC 38): no se reconoce como activo. La norma lo prohíbe expresamente para marcas, cabeceras, títulos editoriales, listas de clientes y partidas similares (párrafo 63), porque su coste no se distingue del coste de desarrollar el negocio en su conjunto (párrafo 64).
En España. Con el Plan General de Contabilidad tampoco se reconoce la marca creada por la propia empresa. La marca comprada sí se registra y, desde 2016, se amortiza siempre: si no se puede estimar su vida útil con fiabilidad, en 10 años. A efectos fiscales, en ese caso se deduce como máximo un 5 % al año (Ley del Impuesto sobre Sociedades, artículo 12.2). Existe además una norma española de valoración de marca, la UNE 418001:2015.
Qué no es
- No es una medida de notoriedad ni de imagen. Esas son entradas, no el resultado.
- No es la valoración de la empresa. La marca es un activo entre otros.
- No es un dato. Es una estimación sobre supuestos que se deben poder discutir.
- No es un ranking. Los rankings aplican metodologías propias con fines de comunicación.
Aplicar
Cómo aplicarla
- 1
Declarar la finalidad y la fecha de valoración
Por escrito, con quién va a usar la cifra y para qué decisión. Si la cifra tendrá efectos contables, fiscales o legales, decidir desde el principio quién la firma.
- 2
Delimitar la marca
Qué signos, qué productos, qué países, qué canales, y qué activos quedan fuera.
- 3
Revisar la situación legal
Titularidad, registros, licencias vigentes y riesgos en los mercados donde se atribuyen ingresos.
- 4
Analizar el papel de la marca en la compra
Con datos de clientes y del mercado: cuánto pesa la marca frente al precio, el producto o el servicio en la decisión.
- 5
Proyectar los ingresos atribuibles
Partir del plan de negocio, revisado con criterio: la valoración hereda sus sesgos.
- 6
Elegir el enfoque y el método
Normalmente uno principal del enfoque de ingresos y, si hay datos, un segundo método de contraste.
- 7
Fijar los supuestos críticos
Canon o parte del beneficio atribuido a la marca, vida útil, tasa de descuento, crecimiento a largo plazo.
- 8
Hacer sensibilidad y presentar en rango
Mostrar cómo cambia el valor si se mueven los supuestos críticos.
- 9
Llevar la cifra a la decisión
Qué cambia en la operación, en el canon o en la inversión de marca a la vista del rango obtenido.
Kit práctico
Ficha de encargo de la valoración
| Campo | Contenido |
|---|---|
| Finalidad y usuario de la cifra | |
| Fecha de valoración | |
| Premisa de valor (uso actual, uso por un tercero…) | |
| Perímetro: signos, productos, países, canales | |
| Activos excluidos | |
| Enfoque y método principal; método de contraste | |
| Quién firma la valoración y con qué norma |
Tabla de supuestos críticos
| Supuesto | Valor usado | Fuente o comparable | Confianza (alta / media / baja) | Efecto en el valor si varía |
|---|---|---|---|---|
| Canon o parte del beneficio atribuida a la marca | ||||
| Crecimiento de ingresos | ||||
| Vida útil de la marca | ||||
| Tasa de descuento | ||||
| Crecimiento a largo plazo |
Preguntas de control para el comité
- ¿Para qué se ha hecho la valoración y serviría la misma cifra para otra finalidad?
- ¿Qué incluye exactamente «la marca» valorada?
- ¿En qué se basa la parte del beneficio o el canon atribuido a la marca?
- ¿Qué parte del valor viene del valor terminal?
- ¿Cuánto cambia el resultado si la tasa de descuento sube un punto?
- ¿Se ha contrastado con un segundo método?
Errores frecuentes
| Error | Cómo evitarlo |
|---|---|
| Usar la cifra de un ranking como valor de la marca | Distinguir valor de ranking y valoración para una finalidad concreta. |
| Valorar sin finalidad declarada | Fijar finalidad, fecha y premisa antes de calcular. |
| Atribuir a la marca beneficio que viene de otros activos | Delimitar el perímetro y justificar el papel de la marca con datos de compra. |
| Confundir lo invertido en marca con lo que vale | Usar el enfoque de coste solo como contraste. |
| Cánones comparables que no son comparables | Documentar sector, exclusividad, territorio y fecha de cada referencia. |
| Presentar una cifra única y precisa | Rango y sensibilidad sobre los supuestos críticos. |
| Esperar ver la marca propia en el balance | Recordar el tratamiento de NIC 38 para marcas generadas internamente. |
Limitaciones
- El resultado depende mucho de pocos supuestos: canon o reparto de beneficio, tasa de descuento y valor terminal.
- Separar el efecto de la marca del resto del negocio exige juicio. Distintos métodos y firmas llegan a cifras muy diferentes.
- Los datos de mercado son escasos: pocas transacciones de marcas solas y pocos cánones públicos.
- En empresas medianas, la información de clientes suele ser limitada, lo que debilita el análisis de comportamiento.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners trabajamos la marca como un activo de la empresa, sobre todo cuando hay una operación corporativa en el horizonte. La marca influye mucho en el valor de venta de una empresa, pero en muchas empresas medianas nadie ha explicado nunca, con datos, qué parte del negocio se debe a ella.
Antes de una venta, ayudamos a ponerla en valor: ordenamos la cartera y la arquitectura de marcas (Brand Architecture), reforzamos su posicionamiento con el Modelo de Branding / Brand Core — Emilio Llopis y documentamos su papel en la decisión de compra de los clientes. Ese trabajo es la base sobre la que se construye después una valoración defendible.
En la operación, la valoración de marca forma parte de la due diligence comercial (Commercial Due Diligence) y ayuda a defender el precio. Después, orienta las decisiones sobre qué hacer con las marcas en la integración (Post-Merger Integration). Lo explico con más detalle en el artículo «Cómo maximizar valor de marca en M&A».
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Brand Valuation suele entrar cuando la marca tiene que tratarse como un activo con un valor en dinero: una operación corporativa, una licencia o una decisión de inversión o de cartera de marcas. Aporta una cifra razonada para esa decisión. No explica por qué la marca es fuerte ni decide la estrategia de marca.
La lógica del orden es esta: primero se entiende la fortaleza de la marca desde el cliente, que alimenta el análisis de comportamiento; después se traduce en valor monetario; y, por último, ese valor informa decisiones sobre la cartera de marcas.
Una secuencia habitual de trabajo puede ser esta:
- 1Brand Equity
- 2Brand Valuation
- 3Brand Architecture
-
1
Explica qué conocen, sienten y prefieren los clientes, y por qué la marca influye en la compra.
-
2
Brand Valuation esta herramienta
Traduce ese efecto en un valor monetario para una finalidad concreta.
-
3
Usa el valor y el papel de cada marca para decidir qué marcas mantener, reforzar o integrar.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Commercial Due Diligence → en una compra, para situar la marca dentro del análisis del mercado y de la posición comercial del objetivo.
- Post-Merger Integration → si tras la operación hay que decidir qué hacer con las marcas adquiridas.
- Profit Pools → para ver dónde se acumula el beneficio y si la marca permite capturar una parte mayor.
- KPI / Driver Tree → para conectar la inversión en marca con los motores de valor y seguirla sin repetir la valoración.
- Mental & Physical Availability — familia Ehrenberg-Bass → para entender de qué depende que la marca venga a la mente y esté disponible al comprar, dos motores de su valor.
Profundizar
Origen y evolución
Brand Valuation no tiene un autor único. Es una práctica profesional que se desarrolló en consultoría de marca, auditoría y valoración de empresas, impulsada por las operaciones corporativas y por el debate sobre cómo reflejar las marcas en las cuentas.
Cinco hitos ordenan su evolución:
- Práctica profesional. Varias firmas desarrollaron metodologías propias y publican rankings anuales de marcas (Interbrand, Brand Finance, Kantar BrandZ, entre otras). Son metodologías distintas, no una sola.
- Normalización (2010). La norma ISO 10668 fijó requisitos comunes para la valoración monetaria de marcas: finalidad, análisis legal, de comportamiento y financiero, y enfoques de ingresos, mercado y coste. No elige un método único. ISO la confirmó en 2023 y tiene abierta su revisión.
- Evaluación no monetaria (2019–2021). La norma ISO 20671:2019 trató la evaluación de la marca (principios y fundamentos), no su valor en dinero. Fue sustituida en 2021 por ISO 20671-1, que ofrece un marco de elementos de entrada, dimensiones de resultado e indicadores de ejemplo. Complementa a ISO 10668.
- Ampliación (2023). ISO publicó dos partes más de la serie 20671: la 20671-2, sobre cómo aplicar e informar una evaluación de marca, y la 20671-3, para marcas ligadas a indicaciones geográficas. La serie combina indicadores financieros y no financieros.
- Revisión (2026). En febrero de 2026 ISO registró el proyecto de segunda edición de la ISO 10668. La edición de 2010 sigue vigente hasta que se publique la nueva.
En paralelo, las normas contables (NIIF 3 y NIC 38) fijaron cuándo una marca puede figurar en el balance: la adquirida sí, cuando es identificable; la generada internamente, no.
Qué sabemos sobre su solidez
- Divergencia de resultados. La literatura sobre valoración de marcas señala que distintos métodos, aplicados a la misma marca, producen cifras muy diferentes, y que la finalidad condiciona el método adecuado (Fernández, 2002; Salinas y Ambler, 2009). Las diferencias entre rankings de firmas distintas son una consecuencia visible de ello.
- Supuestos con mucho peso. Los resultados dependen de la parte del beneficio o del canon atribuida a la marca, de la tasa de descuento y del valor terminal, que exigen juicio profesional.
- EvidenciaBarth, Clement, Foster y Kasznik (1998) comprobaron que las estimaciones de valor de marca publicadas por Financial World estaban relacionadas con el precio de las acciones de esas empresas, más allá de lo que explicaban sus cuentas.
- EvidenciaBahadir, Bharadwaj y Srivastava (2008) analizaron 268 compras de empresas cotizadas en Estados Unidos entre 2001 y 2005. En las 133 en las que se registró el valor de las marcas compradas, este supuso de media el 7,3 % del valor de la operación. El valor dependía también de la capacidad de marketing del comprador.
- EvidenciaPablo Fernández (IESE, 2007) concluye que las valoraciones de marca son muy poco fiables, mucho menos que las de empresas, pero que el proceso es útil para identificar y ordenar lo que mueve el valor de la marca.
Fuentes de origen
- ISO 10668:2010. Brand valuation — Requirements for monetary brand valuation. International Organization for Standardization. https://www.iso.org/standard/46032.html
- ISO 20671-1:2021. Brand evaluation — Part 1: Principles and fundamentals. International Organization for Standardization (sustituye a ISO 20671:2019). https://www.iso.org/standard/81739.html
- IFRS Foundation. NIIF 3 Combinaciones de negocios (párrafos 10 y B31) y NIC 38 Activos intangibles (párrafos 63 y 64 sobre marcas generadas internamente).
Libro de referencia
- Salinas, G. (2009). The International Brand Valuation Manual: A Complete Overview and Analysis of Brand Valuation Techniques, Methodologies and Applications. Wiley. Revisión comparada de métodos y metodologías profesionales.
Lecturas ejecutivas recomendadas
- Salinas, G. y Ambler, T. (2009). A taxonomy of brand valuation practice: Methodologies and purposes. Journal of Brand Management, 17(1), 39–61. Clasifica los métodos y los relaciona con la finalidad de la valoración.
- Fernández, P. (2002). Valuation of brands and intellectual capital. IESE Business School, Working Paper n.º 456, enero de 2002. Compara métodos de valoración de marca y muestra la dispersión de resultados.
- Fernández, P. (2007). Valoración de marcas e intangibles. IESE Business School, documento de investigación DI-686. Versión en castellano, con los métodos de Interbrand, Damodaran y otros, y sus críticas.
- Salinas, G. y Ambler, T. (2008). A taxonomy of brand valuation methodologies. Marketing Science Institute, Working Paper. Analiza 18 métodos en uso.
- Ailawadi, K. L., Lehmann, D. R. y Neslin, S. A. (2003). Revenue premium as an outcome measure of brand equity. Journal of Marketing, 67(4), 1–17. La prima de ingresos frente a la marca blanca.
- Bahadir, S. C., Bharadwaj, S. G. y Srivastava, R. K. (2008). Financial value of brands in mergers and acquisitions: is value in the eye of the beholder? Journal of Marketing, 72(6), 49–64.
- Damodaran, A. (2013). The brand name advantage: valuable, sustainable and elusive. Musings on Markets, octubre de 2013. https://aswathdamodaran.blogspot.com/2013/10/the-brand-name-advantage-valuable.html
- Metodologías públicas: Interbrand, Best Global Brands; Brand Finance; Kantar BrandZ (https://www.kantar.com/campaigns/brandz/methodology).
Extensiones y críticas
- Las descripciones públicas de metodología de Interbrand (Best Global Brands), Brand Finance (ahorro de canon y Brand Strength Index) y Kantar BrandZ permiten comparar sus supuestos. Conviene leerlas antes de usar cualquier cifra de ranking.
Fuentes cotejadas: vigencia y resumen de ISO 10668:2010 (confirmada en 2023; revisión abierta) y sustitución de ISO 20671:2019 por ISO 20671-1:2021, en iso.org; texto de NIC 38 (párrafos 63 y 64) y NIIF 3 (párrafos 10 y B31) en ifrs.org; documento de Fernández (IESE, 2002); descripciones públicas de metodología de Brand Finance, Interbrand y Kantar BrandZ en sus webs. El texto íntegro de ISO 10668 no se ha consultado: los tres análisis (legal, de comportamiento y financiero) y los métodos del enfoque de ingresos se toman de fuentes secundarias. El libro de Salinas (2009) y el volumen y páginas de Salinas y Ambler (2009) no se han cotejado.
El contenido de la UNE 418001:2015 y su relación con ISO 10668 no se han podido cotejar.
Autoría
- Autor original
- ISO 10668:2010; práctica profesional de valoración (Interbrand, Brand Finance, Kantar BrandZ) · 2010 (ISO 10668)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-08-018 · v0.2 — V2 · Metodología · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos cuánto vale nuestra marcaHerramienta principal
- Vamos a comprar una empresa y queremos comprobar que el plan sostiene el precioHerramienta complementaria