
Customer Lifetime Value (CLV)
Estima el valor económico que un cliente puede aportar durante toda su relación con la empresa, para priorizar clientes y decidir dónde invertir en captarlos, desarrollarlos y fidelizarlos.
¿Qué valor económico esperamos obtener de cada cliente en el futuro y dónde debemos poner, en consecuencia, el esfuerzo comercial?
Desliza para explorar el gráfico.
Problema que resuelve
En muchas empresas los clientes se clasifican por lo que facturan: grandes, medianos y pequeños. Pero facturar más no significa aportar más valor.
Un cliente puede hacer pedidos grandes y, a la vez, exigir descuentos, entregas urgentes y mucha atención comercial. Otro puede comprar menos, dejar mejor margen, pedir menos recursos y seguir con nosotros muchos años.
Además, solemos valorar a los clientes por lo que han comprado hasta hoy, no por lo que pueden aportar en el futuro.
El Customer Lifetime Value (CLV, valor del cliente en el tiempo) estima cuánto valor económico puede aportar un cliente en el futuro, para decidir mejor. Lo importante no es la cifra. Es saber qué clientes y qué relaciones pueden aportar más al negocio a largo plazo.
Señales de que puede hacer falta:
- clasificamos a los clientes sobre todo por su facturación;
- dedicamos mucho esfuerzo a algunas cuentas sin saber si son rentables;
- no sabemos cuánto tiene sentido invertir para captar o desarrollar un cliente;
- queremos mejorar la fidelización, pero no sabemos qué vale económicamente;
- tenemos segmentos con márgenes y comportamientos muy distintos;
- miramos las ventas del año, pero no lo que puede dar la cartera en los próximos.
Cuándo aporta valor
- Segmentar: añadir el valor futuro como criterio para comparar segmentos.
- Gestionar grandes cuentas: decidir dónde poner recursos comerciales y de servicio.
- Fidelizar: saber qué vale conseguir que determinados clientes se queden más tiempo.
- Desarrollar clientes: ver qué relaciones pueden crecer en compras, productos o margen.
- Captar: decidir cuánto tiene sentido gastar en conseguir un cliente y buscar perfiles con más potencial.
- Planificar: prever mejor lo que aportará la cartera.
Cuándo no es la mejor herramienta
- Si lo que necesitamos es saber qué clientes son rentables hoy. Primero hay que analizar su rentabilidad pasada y lo que cuesta atenderlos.
- Si todavía no conocemos bien los grupos de clientes. Primero va Customer Segmentation.
- Si queremos entender por qué el cliente compra o elige a otro. Es mejor Buyer Persona o Jobs to Be Done.
- Si no hay datos razonables ni hipótesis que se puedan justificar. Antes de calcular un CLV hay que mejorar la información.
Entender
Qué es
El CLV es una estimación del valor económico que esperamos obtener de un cliente durante su relación futura con la empresa. Tiene dos partes:
- Cuánto puede aportar. No su facturación, sino lo que dejan sus compras después de los costes de atenderle.
- Durante cuánto tiempo y con qué probabilidad. No vale lo mismo un cliente que seguramente seguirá años que otro a punto de irse.
Para calcularlo con rigor hay que tener en cuenta además que el dinero que llegará dentro de unos años vale menos que el de hoy. En términos financieros, el CLV es el valor de hoy de lo que esperamos que el cliente nos deje cada año. En la práctica se calcula con sus contribuciones esperadas, dejando claro qué costes incluyen.
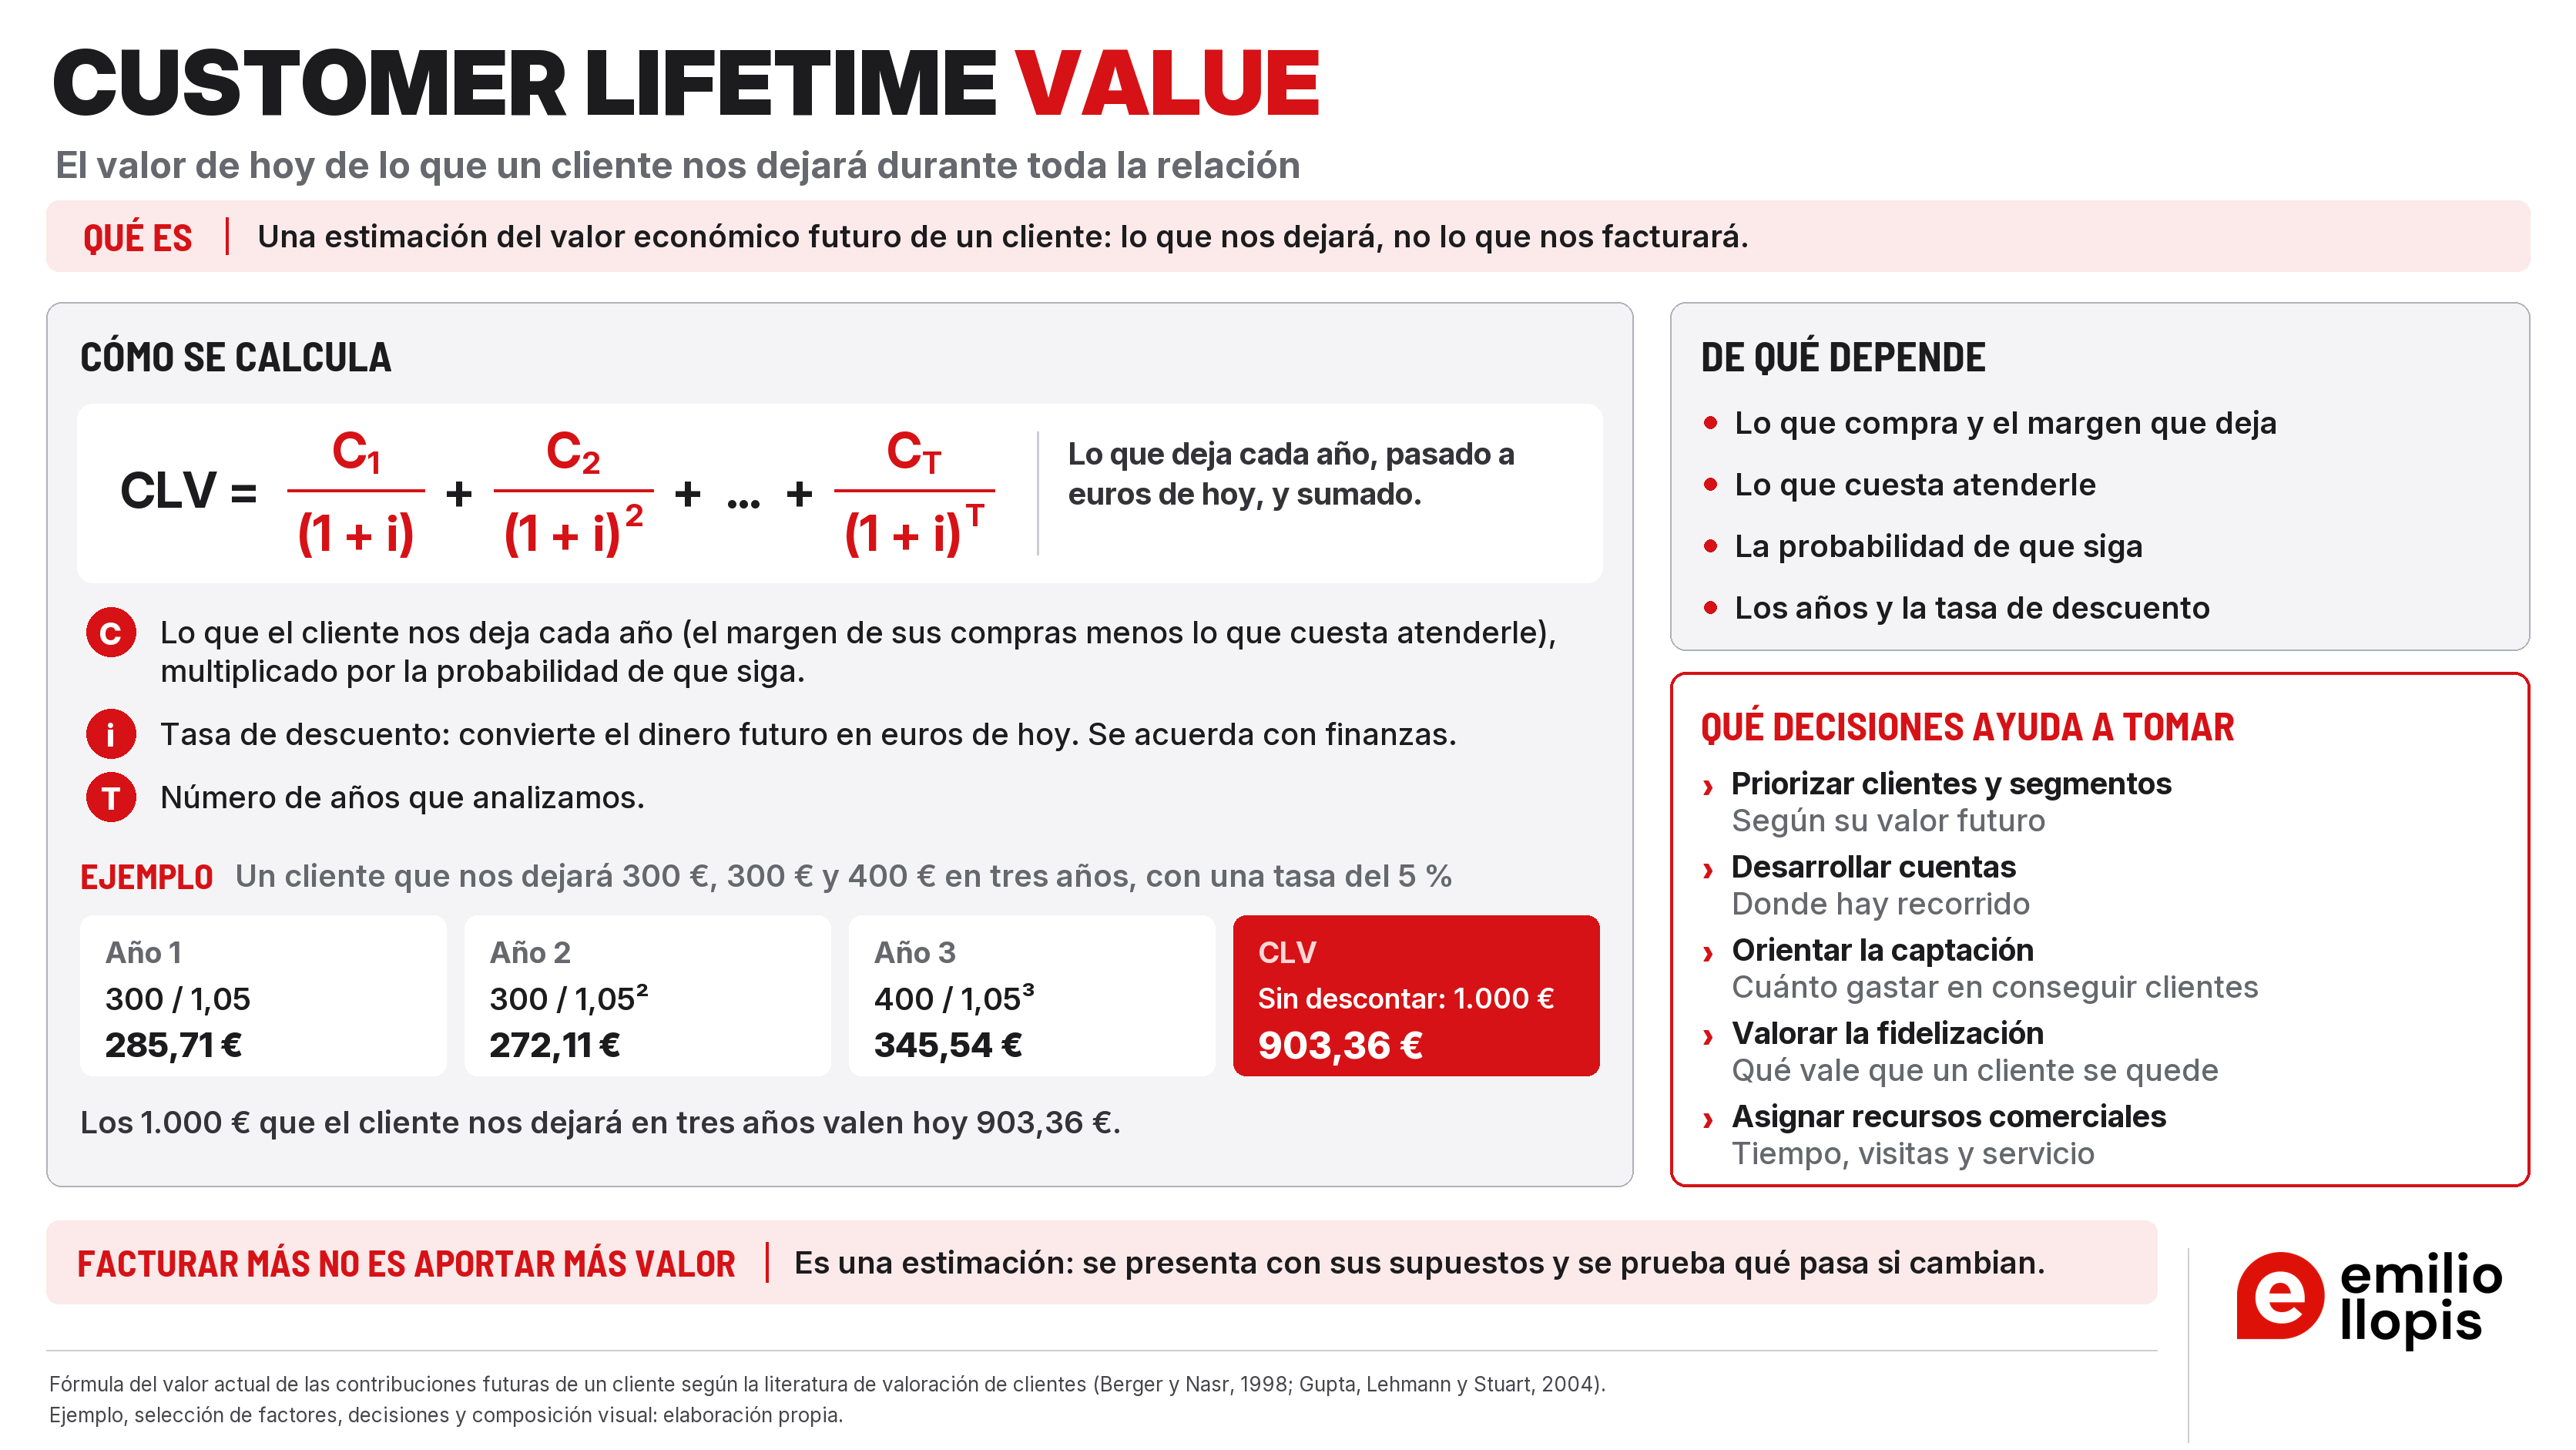
Como muestra el gráfico, el CLV se calcula pasando a euros de hoy lo que el cliente nos dejará cada año y sumándolo. Lo que deja cada año es el margen de sus compras menos lo que cuesta atenderle, multiplicado por la probabilidad de que siga. El ejemplo del gráfico es el mismo que se explica paso a paso más abajo: 300 €, 300 € y 400 € en tres años, con una tasa del 5 %, valen hoy 903,36 €. A la derecha, de qué depende el resultado y qué decisiones ayuda a tomar.
Los cinco factores del CLV
| Factor | Qué significa | Cómo influye |
|---|---|---|
| Compras futuras | Cuánto esperamos que compre el cliente. | Más compras previstas, más valor posible. |
| Margen | Lo que dejan esas compras después de los costes de atenderle. | Dos clientes que facturan igual pueden aportar cantidades muy distintas. |
| Continuidad | Probabilidad de que siga comprando. | Una relación más larga acumula más valor. |
| Horizonte | Cuántos años analizamos. | Debe cubrir la relación sin hacer previsiones que no se pueden defender. |
| Tasa de descuento | El porcentaje para expresar el dinero futuro en euros de hoy. | Reduce el valor actual de lo que llegará más tarde. |
Cómo se calcula
La idea sencilla
Supongamos que esperamos que un cliente nos deje estas contribuciones (lo que queda después de los costes de atenderle):
| Año | Contribución prevista |
|---|---|
| Año 1 | 300 € |
| Año 2 | 300 € |
| Año 3 | 400 € |
| Total | 1.000 € |
Sumando, 1.000 €. Es una primera estimación. Pero no tiene en cuenta cuándo llega el dinero, y 400 € dentro de tres años no equivalen a 400 € hoy. Para eso hace falta el valor temporal del dinero.
La fórmula
CLV = C₁ / (1 + i) + C₂ / (1 + i)² + … + C_T / (1 + i)^T
Parece complicada, pero dice algo sencillo: calculamos cuánto vale hoy lo que esperamos que el cliente nos deje cada año, y sumamos.
| Símbolo | Significado |
|---|---|
| C₁, C₂… C_T | Contribución esperada del cliente en el año 1, 2… hasta el último año analizado. |
| T | Número de años analizados. |
| i | Tasa de descuento anual, en tanto por uno (5 % = 0,05). |
¿Qué debe incluir cada contribución? Lo que deja el cliente ese año después de los costes de productos, servicios y atención. Y si no es seguro que siga comprando, la probabilidad de que lo haga.
Un atajo cuando la retención es estable
Cuando el margen anual y la retención (el porcentaje de clientes que sigue de un año a otro) son bastante estables, Gupta y Lehmann (2003) proponen un atajo: multiplicar el margen anual del cliente por un «multiplicador de margen» que depende de la retención (r) y de la tasa de descuento (i):
Multiplicador = r / (1 + i − r)
| Retención anual | Multiplicador | Valor del cliente |
|---|---|---|
| 70 % | 0,70 / 0,35 = 2,0 | 4.000 € |
| 80 % | 0,80 / 0,25 = 3,2 | 6.400 € |
| 90 % | 0,90 / 0,15 = 6,0 | 12.000 € |
Pasar del 80 % al 90 % de retención casi duplica el valor del cliente (de 6.400 a 12.000 €). Por eso el CLV se presenta con la retención a la vista y, mejor, en un rango.
Qué es la tasa de descuento
La tasa de descuento es el porcentaje que se usa para convertir una cantidad futura en su equivalente de hoy. Tiene que ver con los tipos de interés, pero no es el interés que paga un banco ni el de un préstamo.
Se descuenta por dos razones: el dinero que se tiene hoy se puede usar o invertir ya, y lo que se espera cobrar en el futuro es incierto.
Con una tasa del 5 % anual, 100 € de hoy equivalen a 105 € dentro de un año. Por tanto, 105 € que vamos a cobrar dentro de un año valen hoy 105 / 1,05 = 100 €. Eso es descontar. El 5 % de esta ficha es solo un supuesto para explicar el cálculo.
¿Qué tasa usar en una empresa real? Una coherente con el coste de capital de la empresa (la rentabilidad mínima que exigen quienes la financian, bancos y socios), mejor acordada con la dirección financiera. No hay una tasa universal. No conviene usar sin más el euríbor, el interés de un préstamo o un porcentaje encontrado en internet. En algunos negocios tendrá sentido una tasa mayor del 5 %.
Con contrato y sin contrato: dos formas de estimar el futuro
Clientes con contrato o suscripción. Una empresa de mantenimiento con contratos anuales, una suscripción, una póliza. Se ve quién renueva y quién se va. El análisis se apoya en el margen de cada contrato, la duración de la relación, el historial de renovaciones y la probabilidad de renovar.
Clientes que compran cuando lo necesitan, sin contrato. Un cliente compra varias veces al mes; otro hace un pedido grande cada dos años. ¿El segundo ha dejado de ser cliente? No necesariamente. Aquí hay que estimar la probabilidad de que vuelva a comprar a partir de las fechas, la frecuencia y el importe de sus compras, y del tiempo que ha pasado desde la última.
Schmittlein y Peterson (1994) aplicaron este tipo de análisis a las compras industriales. Fader y Hardie (2009) ordenaron los modelos de probabilidad que se usan en uno y otro caso.
¿CLV y LTV son lo mismo?
En la práctica, CLV, LTV (lifetime value) y CLTV (otra forma de abreviar customer lifetime value) se usan para lo mismo: el valor del cliente durante su relación con la empresa. Pero no todos calculan igual. Unos usan ingresos y otros márgenes; unos descuentan y otros no.
Por eso, más que la sigla importa decir qué se mide, qué costes se incluyen, qué horizonte se usa y qué supuestos se aplican. En esta ficha, CLV es el valor futuro esperado, calculado con contribuciones (no con ventas) y en valor de hoy cuando se descuenta.
Qué no es
- No es la facturación del cliente, ni la de este año ni la acumulada.
- No es su rentabilidad pasada. Esa es un dato contable; el CLV es una estimación hacia delante.
- No es una medida de satisfacción. Un cliente satisfecho puede tener un CLV bajo y uno poco satisfecho, uno alto. El Net Promoter System mide lo que dicen los clientes; el CLV, lo que se espera que aporten.
- No es el valor de la oferta para el cliente. El Value-Based Pricing mira el valor que la oferta crea para el cliente; el CLV, el valor que el cliente crea para la empresa.
Aplicar
Cómo aplicarla
- 1
Elegir qué clientes analizar y para qué decisión
Clientes concretos o grupos de clientes parecidos. Para empezar, una muestra representativa. Y una pregunta clara: ¿qué cuentas desarrollar?, ¿dónde invertir en fidelización?, ¿qué segmentos valen más?
- 2
Conocer lo que aporta hoy cada cliente
Ventas, márgenes y costes de atenderle: entregas, servicio técnico, visitas, descuentos. Si no hay datos exactos, usar estimaciones justificadas e indicar hasta qué punto son fiables.
- 3
Estimar las compras futuras
Cuánto comprará, con qué frecuencia, cómo evolucionará el margen, qué probabilidad hay de que siga y qué posibilidades de crecer tiene. Con contratos, mirar las renovaciones; sin contratos, la frecuencia y el historial de compras.
- 4
Elegir el horizonte
No hay un número de años universal. Con relaciones estables y buen historial, horizontes más largos; con mucha incertidumbre, más cortos. Justificarlo.
- 5
Calcular el valor de hoy
Aplicar la fórmula con una tasa de descuento coherente. No hace falta hacerlo a mano: una hoja de cálculo o una herramienta de inteligencia artificial pueden hacerlo con los datos que les demos.
- 6
Probar la sensibilidad
¿Qué pasa si compra menos, si baja el margen, si se va antes, si atenderle cuesta más o si la tasa es otra? Así se evita decidir con una estimación demasiado optimista.
- 7
Convertir el resultado en decisiones
Comparar clientes y segmentos, ver dónde hay recorrido, qué relaciones necesitan atención y qué inversión comercial está justificada.
Ejemplo entre empresas (B2B): dos clientes de una imprenta
Lo que aporta cada uno hoy:
| Concepto | Cliente A | Cliente B |
|---|---|---|
| Facturación anual | 250.000 € | 150.000 € |
| Margen después de los costes de atenderle | 10 % | 18 % |
| Contribución anual si sigue comprando | 25.000 € | 27.000 € |
Mirando solo la facturación, A es el cliente más importante: 100.000 € más al año. Pero B deja 2.000 € más cada año.
Probabilidad de que siga comprando (supuestos de la imprenta, a partir del historial y del conocimiento comercial):
| Año | Cliente A | Cliente B |
|---|---|---|
| 1 | 100 % | 100 % |
| 2 | 50 % | 90 % |
| 3 | 25 % | 81 % |
Contribución esperada (contribución anual × probabilidad):
| Año | Cliente A | Cliente B |
|---|---|---|
| 1 | 25.000 € | 27.000 € |
| 2 | 12.500 € | 24.300 € |
| 3 | 6.250 € | 21.870 € |
| Total sin descontar | 43.750 € | 73.170 € |
CLV a tres años, con una tasa del 5 % y cobros al final de cada año:
| Resultado | Cliente A | Cliente B |
|---|---|---|
| CLV estimado a tres años | 40.546 € | 66.647 € |
Resultados redondeados al euro. Las probabilidades ya están dentro de la contribución esperada: no se vuelven a aplicar.
Qué puede decidir la imprenta. El cliente B vale un 64 % más (66.647 € frente a 40.546 €), aunque facture un 40 % menos. Con A, conviene analizar por qué el margen es tan bajo, qué cuestan las urgencias y si se pueden cobrar. Con B, estudiar cómo crecer: otros productos, más títulos, un acuerdo a varios años.
Pero el CLV no se aplica de forma mecánica. Quizá A sea una referencia que abre la puerta a otras cadenas, o tenga un potencial que las previsiones no recogen. Eso también se valora.
La conclusión: el CLV no sustituye el criterio de la dirección, pero le da una información de futuro que la facturación no da.
Ejemplo con consumidores (B2C): cuánto pagar por captar un suscriptor
Al revisar los datos ve que, de los que completan un año, sigue al siguiente el 40 % de los captados por la campaña y el 75 % de los que llegan por recomendación. Para simplificar, contamos el primer año completo para todos y el margen de cada año como cobrado al final. A tres años y con una tasa del 5 %:
| Año | Campaña (sigue el 40 %) | Recomendación (sigue el 75 %) |
|---|---|---|
| 1 | 120 € → 114,29 € | 120 € → 114,29 € |
| 2 | 48 € → 43,54 € | 90 € → 81,63 € |
| 3 | 19,20 € → 16,59 € | 67,50 € → 58,31 € |
| CLV | 174,41 € | 254,23 € |
Cada celda muestra la contribución esperada y su valor de hoy. Los valores anuales están redondeados; el total se calcula sin redondear. Si no limitáramos el cálculo a tres años, la diferencia sería aún mayor: unos 400 € frente a unos 185 €.
Captar un cliente con la campaña cuesta unos 60 € entre descuento y publicidad. Por recomendación, unos 25 € en regalos. Restando ese coste, un cliente de la campaña deja unos 114 € y uno recomendado, unos 229 €: el doble.
Qué decide: dejar de medir las campañas por el número de altas y pasar a medirlas por el valor de los clientes que traen; reforzar el programa de recomendación; y tener presente el techo: un suscriptor de la campaña vale unos 174 € a tres años. Pagar eso por conseguirlo sería no ganar nada, y cuanto más se acerque el coste a esa cifra, menos sentido tiene la campaña.
Kit práctico
Hoja de cálculo del CLV
| Año | Contribución esperada | Operación | Valor de hoy |
|---|---|---|---|
| 1 | 300 € | 300 / 1,05 | 285,71 € |
| 2 | 300 € | 300 / 1,05² | 272,11 € |
| 3 | 400 € | 400 / 1,05³ | 345,54 € |
| Total | 1.000 € | 903,36 € |
Cómo se lee: esperamos 1.000 € en tres años, que hoy equivalen a 903,36 €. No es que el cliente vaya a dejar menos dinero: es que lo expresamos en euros de hoy para poder compararlo.
Calcularlo con inteligencia artificial
Actúa como analista financiero y ayúdame a calcular el Customer Lifetime Value (CLV) de un cliente.
Dispongo de estas contribuciones económicas futuras previstas, después de los costes relevantes:
- Año 1: 300 €.
- Año 2: 300 €.
- Año 3: 400 €.
Considera que estos importes ya son contribuciones esperadas e incorporan las probabilidades de compra. Se obtienen al final de cada año.
Utiliza una tasa de descuento anual del 5 %, solo como hipótesis de ejemplo.
Quiero que:
- Calcules el CLV descontando cada contribución anual.
- Muestres una tabla con año, contribución prevista, operación y valor actual.
- Indiques la suma sin descuento y el CLV descontado.
- Expliques en lenguaje sencillo qué significa el resultado.
- Compruebes los cálculos y señales las hipótesis utilizadas.
No inventes importes, costes ni probabilidades. Si falta algún dato o no está claro si los importes son ventas o contribución económica, pregúntamelo antes de calcular.
Con estos datos, el resultado debe ser 903,36 €. Basta cambiar las cantidades, los años y la tasa para otro cliente.
Tres precauciones:
- Si se le da facturación en vez de contribución, el resultado no es un CLV de rentabilidad.
- La IA hace las cuentas, pero no sabe cuánto comprará el cliente. Eso lo ponen nuestros datos y nuestras hipótesis.
- Hay que revisar el resultado, sobre todo si la decisión es importante.
Preguntas de control
| Pregunta | Qué comprobar |
|---|---|
| ¿Sabemos qué medimos? | Contribución futura, no facturación. |
| ¿Están los costes de atender al cliente? | Producto, servicio y atención, según el alcance elegido. |
| ¿Las compras futuras se pueden justificar? | Previsiones con datos y supuestos escritos. |
| ¿Hemos tenido en cuenta la continuidad? | Probabilidades de que siga, sin aplicarlas dos veces. |
| ¿La tasa de descuento es razonable? | Coherente con el coste de capital y acordada con finanzas. |
| ¿Hemos probado otros escenarios? | Qué pasa si cambian el margen, las compras o la retención. |
| ¿Sirve para decidir? | Priorizar, desarrollar, captar o fidelizar. |
Qué debe quedar por escrito
Qué clientes o segmentos se han analizado y para qué decisión; qué se ha medido (contribución, no ventas) y qué costes incluye; las probabilidades de continuidad y de dónde salen; el horizonte y la tasa; el resultado en un rango, con al menos un escenario pesimista; y la decisión que se toma. Con la fecha, para poder comparar después lo estimado con lo que ocurrió.
Un caso real documentado: ASOS
El CLV no es solo un concepto académico. En 2017, investigadores de la tienda de moda online ASOS y del Imperial College London publicaron cómo calculaba la empresa el valor futuro de sus clientes. El sistema estimaba cada día el valor de cada cliente activo (unos 12,5 millones entonces) y servía para repartir el gasto de marketing, cuidar a los clientes de más valor y personalizar la experiencia de compra.
El estudio no aporta cifras de aumento de ventas o de rentabilidad, y no se le deben atribuir. Una empresa mediana no necesita ese nivel de sofisticación. La enseñanza es otra: el valor futuro del cliente se puede usar a diario para orientar decisiones comerciales y de marketing.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Confundir CLV con facturación | Se prioriza al que más compra, aunque deje poco. | Usar contribuciones, no ingresos. |
| Confundir rentabilidad pasada y futura | Se decide mirando por el retrovisor. | Separar los datos observados de las previsiones. |
| Misma permanencia para todos | Se sobrevalora a los que se irán y se infravalora a los fieles. | Estimar la continuidad por cliente o por grupo cuando haya datos. |
| Aplicar a todo una fórmula de suscripción | Se da por perdido al cliente que compra cada dos años. | Distinguir relaciones con contrato y compras sin contrato. |
| Olvidar lo que cuesta atender al cliente | Clientes de CLV alto que en realidad no son rentables. | Calcular el margen después del coste de servirles. |
| Tasa de descuento arbitraria | El resultado cambia mucho y nadie sabe por qué. | Justificarla con finanzas y probar otras. |
| Contar dos veces el riesgo de que se vaya | El CLV sale más bajo de lo que es. | No volver a aplicar probabilidades ya incluidas. |
| Presentarlo como una cifra exacta | La dirección decide con una falsa precisión. | Dar un rango, con los supuestos y los escenarios. |
| Calcularlo y no usarlo | Un número más en el informe. | Convertirlo en decisiones comerciales. |
Limitaciones
- Es una estimación, no una certeza. Las compras, los márgenes y la continuidad pueden cambiar.
- Depende de los datos. Sin márgenes fiables ni historial, el CLV vale poco.
- No recoge todo lo estratégico. Un cliente puede valer también como referencia, como puerta a otros mercados o por la relación que abre.
- Lo complejo no siempre es mejor. Donkers, Verhoef y de Jong (2007) compararon modelos para predecir el CLV en una aseguradora: los modelos sencillos funcionaron bien y los complejos no mejoraron claramente la predicción. Es un resultado de ese sector, no una regla general.
- Un CLV alto no justifica cualquier inversión. Hay que comparar lo que cuesta la acción con lo que puede aportar.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners usamos el CLV en los proyectos de transformación Go-to-Market, una vez hecha la segmentación. Lo aplicamos a la cartera actual y al mercado potencial: a los clientes que ya tenemos y a los que todavía no lo son.
En los clientes actuales, estimamos qué valor futuro puede tener cada uno, más allá de lo que factura hoy. En los potenciales, qué valor podría aportar si lo conseguimos. Con esa información priorizamos las acciones: en qué clientes y segmentos concentrar el esfuerzo comercial, qué cuentas desarrollar y dónde merece la pena invertir para captar.
La idea no es tener una cifra exacta, sino priorizar con criterio económico y no solo por lo que factura cada cliente. Así lo trabajamos dentro del Modelo Go-to-Market GLR Partners.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
El CLV añade una mirada económica de futuro al conocimiento del cliente. Es más útil cuando ya se conocen los segmentos y hay que decidir dónde concentrar recursos.
Una secuencia habitual puede ser esta:
- 1Customer Segmentation
- 2Customer Lifetime Value (CLV)
- 3Key Account Management
- 4Sales Force Effectiveness
-
1
Identifica grupos de clientes con necesidades y comportamientos parecidos.
-
2
Customer Lifetime Value (CLV) esta herramienta
Estima el valor futuro de clientes y segmentos, y las diferencias que deberían cambiar las prioridades.
-
3
Usa ese valor, junto con otros criterios, para decidir qué cuentas reciben un trato específico.
-
4
Lleva las prioridades al reparto del esfuerzo comercial: cuentas, visitas y tiempo.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el problema lo pide:
- Customer Value Proposition → para decidir qué ofrecer a cada cliente; el CLV ayuda a ver qué vale desarrollar esa relación.
- Value-Based Pricing → para fijar precios según el valor para el cliente; el CLV muestra cómo afectan el precio y el margen al valor de la relación.
- Voice of Customer → para entender necesidades y problemas que influyen en que el cliente siga o se vaya.
- Net Promoter System → para ver lo que dicen los clientes junto a lo que se espera que aporten. Una puntuación de recomendación no determina por sí sola el CLV.
La fidelidad no es un fin en sí misma
Reinartz y Kumar estudiaron relaciones sin contrato y encontraron que los clientes más antiguos no eran necesariamente los más rentables (2000). En un estudio posterior con más de 16.000 clientes de cuatro empresas, la relación entre fidelidad y rentabilidad fue de débil a moderada; en una de ellas, un proveedor de servicios a empresas, los clientes antiguos pagaban entre un 5 % y un 7 % menos que los nuevos, según la categoría de producto (2002).
Retener a cualquier cliente durante más tiempo no siempre da mejor resultado. El CLV permite tenerlo en cuenta al decidir dónde invertir en fidelización.
Profundizar
Origen y evolución
El CLV no tiene un único autor. Procede de la investigación en marketing directo, comportamiento de compra, rentabilidad de clientes y gestión de relaciones con clientes. Con el tiempo se ha convertido en una forma de conectar las decisiones de marketing y ventas con lo que los clientes aportarán en el futuro.
- Schmittlein y Peterson (1994) aplicaron modelos de probabilidad a compras industriales, usando la frecuencia, el momento y el importe de las compras. Es una referencia para analizar relaciones B2B sin contrato.
- Berger y Nasr (1998) ordenaron los modelos matemáticos del CLV y su uso en decisiones de captación y retención.
- Reinartz y Kumar (2000 y 2002) cuestionaron que una relación larga signifique siempre más rentabilidad.
- Gupta y Lehmann (2003) propusieron tratar a los clientes como activos y el atajo del multiplicador de margen.
- Gupta, Lehmann y Stuart (2004) valoraron empresas a partir del valor de sus clientes.
- Donkers, Verhoef y de Jong (2007) compararon modelos de predicción en el sector asegurador.
- Fader y Hardie (2009) ordenaron los modelos de probabilidad para analizar bases de clientes, con y sin contrato.
Qué sabemos sobre su solidez
- Hay una literatura académica sólida y modelos contrastados en marketing directo, seguros, distribución, servicios, comercio electrónico y mercados industriales.
- EvidenciaLa retención pesa más que el margen o el coste de captación. Gupta, Lehmann y Stuart (2004) calcularon, con datos de cinco empresas cotizadas, que mejorar un 1 % la retención aumentaba el valor de la empresa en torno a un 5 %; mejorar un 1 % el margen, en torno a un 1 %; y reducir un 1 % el coste de captación, en torno a un 0,1 %. Son cifras aproximadas de esas empresas, no una regla para cualquier negocio.
- Que existan modelos rigurosos no significa que cualquier CLV sea fiable. El resultado depende de los datos, del modelo elegido y de su capacidad para prever el comportamiento. Es más útil cuando los supuestos están escritos y se comparan después con lo que ocurrió.
Fuente original
- Gupta, S., Lehmann, D. R. y Stuart, J. A. (2004). Valuing customers. Journal of Marketing Research, 41(1), 7–18. https://doi.org/10.1509/jmkr.41.1.7.25084
- Berger, P. D. y Nasr, N. I. (1998). Customer lifetime value: marketing models and applications. Journal of Interactive Marketing, 12(1), 17–30.
- Gupta, S. y Lehmann, D. R. (2003). Customers as assets. Journal of Interactive Marketing, 17(1), 9–24. https://doi.org/10.1002/dir.10045
- Fader, P. S. y Hardie, B. G. S. (2009). Probability models for customer-base analysis. Journal of Interactive Marketing, 23(1), 61–69. https://doi.org/10.1016/j.intmar.2008.11.003
- Schmittlein, D. C. y Peterson, R. A. (1994). Customer base analysis: an industrial purchase process application. Marketing Science, 13(1), 41–67. https://doi.org/10.1287/mksc.13.1.41
Lecturas recomendadas
- Reinartz, W. y Kumar, V. (2002). The mismanagement of customer loyalty. Harvard Business Review, julio de 2002, 86–94. https://hbr.org/2002/07/the-mismanagement-of-customer-loyalty
- Kumar, V. y Reinartz, W. (2018). Customer Relationship Management: Concept, Strategy, and Tools. 3.ª edición. Springer. https://doi.org/10.1007/978-3-662-55381-7
Extensiones y críticas
- Reinartz, W. J. y Kumar, V. (2000). On the profitability of long-life customers in a noncontractual setting: an empirical investigation and implications for marketing. Journal of Marketing, 64(4), 17–35. https://doi.org/10.1509/jmkg.64.4.17.18077
- Donkers, B., Verhoef, P. C. y de Jong, M. G. (2007). Modeling CLV: a test of competing models in the insurance industry. Quantitative Marketing and Economics, 5(2), 163–190. https://doi.org/10.1007/s11129-006-9016-y
- Chamberlain, B. P., Cardoso, A., Liu, C. H. B., Pagliari, R. y Deisenroth, M. P. (2017). Customer lifetime value prediction using embeddings. Proceedings of the 23rd ACM SIGKDD International Conference on Knowledge Discovery and Data Mining. El caso de ASOS. https://arxiv.org/abs/1703.02596
- Harrington, J. P., Nunes, C. S. y Aboulamer, A. (2024). Valuation Handbook — International Guide to Cost of Capital: 2023 Summary Edition. CFA Institute Research Foundation. Para entender el coste de capital y su uso como tasa de descuento. https://rpc.cfainstitute.org/research/foundation/2024/valuation-handbook-2023
Las DOI de Reinartz y Kumar (2000) y de Gupta, Lehmann y Stuart (2004) siguen el formato de la editorial, pero no se han podido abrir directamente.
Autoría
- Autor original
- Sin autor único. El concepto procede de la investigación en marketing directo, comportamiento de compra y rentabilidad de clientes. Referencias principales: Schmittlein y Peterson (1994), Berger y Nasr (1998), Reinartz y Kumar (2000 y 2002), Gupta y Lehmann (2003), Gupta, Lehmann y Stuart (2004), Donkers, Verhoef y de Jong (2007) y Fader y Hardie (2009). · Años noventa (sistematización académica); 2004 (valoración financiera de clientes, Gupta, Lehmann y Stuart)
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-04-009 · v0.1 — V2 · Métrica · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos qué clientes o segmentos priorizarHerramienta complementaria
Todas las herramientas del área 03 · Cliente y propuesta de valor →