
Value-Based Pricing
Fija el precio a partir del valor económico que la oferta crea para cada segmento frente a su mejor alternativa, y diseña cómo comunicar, defender y capturar ese valor.
¿Cuánto vale nuestra oferta para cada tipo de cliente frente a su mejor alternativa, y qué precio, estructura y gama nos permiten capturar una parte justa de ese valor?
Desliza para explorar el gráfico.
Problema que resuelve
Value-Based Pricing ayuda a fijar el precio a partir de lo que la oferta vale para el cliente, y no solo a partir de lo que cuesta producirla o de lo que cobra la competencia.
En muchas empresas el precio sale de sumar un margen al coste o de copiar el precio del rival. Las dos lógicas tienen datos fáciles de conseguir. Pero ninguna de las dos pregunta cuánto vale lo que vendemos para quien lo compra. El resultado habitual es doble: se regala margen a los clientes que más valoran la oferta y se pierden ventas con los que la valoran menos.
Señales de que puede hacer falta:
- el precio se calcula con un margen fijo sobre el coste, igual para todos los productos y clientes;
- en cada negociación el único argumento sobre la mesa es el precio del competidor;
- la empresa aporta ventajas claras (menos paradas, menos consumo, mejor servicio) pero cobra lo mismo que quien no las aporta;
- el mismo precio de lista se aplica a clientes que valoran la oferta de forma muy distinta;
- los descuentos los decide cada comercial y nadie sabe explicar por qué unos clientes pagan más que otros;
- la empresa solo tiene una versión del producto y pierde tanto a los clientes que quieren algo más básico como a los que pagarían por algo más completo.
Cuándo aporta valor
- Revisar la política de precios de una línea o de toda la empresa.
- Lanzar un producto o servicio nuevo y decidir su precio.
- Defender el precio en mercados donde la presión es constante.
- Rediseñar la gama en niveles para atender segmentos con distinta disposición a pagar.
- Cambiar la forma de cobrar: por unidad, por uso, por resultado, por suscripción.
- Preparar a la fuerza de ventas para hablar de valor y no solo de descuentos.
Cuándo no es la mejor herramienta
- Si todavía no sabemos qué valora el cliente ni por qué nos elige. Primero hay que formular y cuantificar la propuesta de valor: Customer Value Proposition.
- Si la pregunta es cuánto está dispuesto a pagar el cliente y cómo medirlo. Las técnicas de medición (encuestas de precio, análisis conjunto, elasticidad) están en Willingness to Pay.
- Si el problema es cómo nos situamos en precio y prestaciones frente a los competidores. Para eso está Price Positioning / mapa precio–valor.
- Si el precio de lista es correcto pero el precio neto se pierde en descuentos, rappels (descuentos por volumen anual) y condiciones. Es un problema de fugas en la transacción: Price Waterfall.
- Si el producto es una commodity pura, con especificación cerrada y sin diferencias que el cliente valore. El valor diferencial es casi nulo y el precio lo marca el mercado; el margen se juega en coste y en servicio.
Entender
Qué es
Value-Based Pricing es una forma de fijar precios que usa como referencia principal el valor que la oferta crea para un segmento concreto de clientes. Ese valor se compara siempre con la mejor alternativa que tiene el cliente.
No tiene un autor único. Es un enfoque consolidado en la literatura de pricing. Su cálculo tiene un antecedente claro en el «valor económico para el cliente» que John Forbis y Nitin Mehta, de McKinsey, publicaron en 1981. La formulación más usada hoy es la de Thomas T. Nagle y sus coautores, en The Strategy and Tactics of Pricing. Hermann Simon lo ha difundido desde la práctica de consultoría. Andreas Hinterhuber estudió por qué a las empresas les cuesta aplicarlo.
El método tiene cuatro partes, que van en este orden porque cada una necesita la anterior:
- Estimar el valor económico de la oferta para el cliente. Es decir, cuánto dinero gana o ahorra el cliente con nuestra oferta frente a lo que haría si no existiéramos. Sin esta cifra, el precio se discute a ciegas. Se explica en «El valor económico para el cliente».
- Segmentar a los clientes según ese valor. La misma oferta vale mucho para unos clientes y poco para otros, según cómo la usen. Agruparlos por el valor que obtienen permite cobrar a cada grupo de forma distinta. Se explica en «Segmentar por valor».
- Comunicar y defender el valor para que el cliente lo reconozca. Un valor que el cliente no ve o no se cree no sostiene ningún precio, y en la negociación desaparece con el primer descuento. Se explica en «Comunicar y defender el valor».
- Capturar una parte del valor con el nivel de precio, la estructura de precios y la gama. Aquí se decide cuánto se cobra, por qué unidad y con qué versiones, de forma que cada cliente pague en proporción a lo que gana. Se explica en «Capturar el valor» y en «La gama en niveles».
Tres lógicas para fijar el precio
Hinterhuber (2008) distingue tres lógicas. Todas conviven en la práctica; la diferencia está en cuál manda.
| Lógica | Qué usa como base | Punto fuerte | Punto débil |
|---|---|---|---|
| Basada en el coste | El coste más un margen (por ejemplo, «coste más 30 %») | Los datos están disponibles | Ignora a los competidores y lo que el cliente está dispuesto a pagar |
| Basada en la competencia | Los precios que cobran o se espera que cobren los competidores | Los datos están disponibles | Ignora las necesidades del cliente y lo que está dispuesto a pagar |
| Basada en el valor para el cliente | El valor que la oferta entrega a un segmento definido | Incorpora el punto de vista del cliente | Los datos son difíciles de conseguir y de interpretar |
Cada lógica tiene su sentido y su trampa:
- El precio por coste es el más extendido porque es sencillo y parece prudente: se suma un margen y se asegura que cada venta cubre lo que cuesta. Su problema es que no mira al cliente. Si la oferta vale mucho más de lo que cuesta, se regala la diferencia; si vale menos, el precio no se sostiene por mucho que lo justifique el coste. Además, el coste unitario depende del volumen que se venda, y el volumen depende del precio: el cálculo da por hecho lo que todavía no se sabe.
- El precio por competencia tiene la ventaja de que el mercado ya lo acepta. Su problema es que convierte al competidor en quien fija el precio propio, y que trata como si no valieran nada las diferencias a favor o en contra. Cuando todos los competidores siguen esta lógica, cualquier rebaja se contagia. Las guerras de precios son frecuentes: en el estudio mundial de Simon-Kucher de 2016, con 2.186 directivos de más de 40 países, casi la mitad de las empresas (el 49 %) decía estar en una.
- El precio por valor es el que más información exige, porque obliga a conocer la economía del cliente. A cambio, es el único que responde a la pregunta que el cliente se hace al comprar: si lo que gana compensa lo que paga.
El valor económico para el cliente
Nagle y sus coautores proponen calcular el valor económico de una oferta como el precio de la mejor alternativa del cliente (valor de referencia) más el valor de todo lo que diferencia a la oferta de esa alternativa (valor diferencial). Esa diferencia puede ser a favor o en contra. El cálculo se conoce como Economic Value Estimation (EVE, estimación del valor económico).
En la práctica se hace en cuatro pasos: identificar la mejor alternativa del cliente y lo que le cuesta; listar todo lo que diferencia a nuestra oferta de esa alternativa; poner valor en dinero a cada diferencia; y sumarlo todo.
Las diferencias pueden ser de dos tipos. Las monetarias se traducen directamente en dinero: costes que el cliente se ahorra o ingresos que gana. Las psicológicas son beneficios o costes que no aparecen en la cuenta de resultados, como la tranquilidad, el prestigio de una marca o la comodidad. Las primeras suelen pesar más en B2B y se pueden calcular; las segundas suelen pesar más en B2C y, si se quieren poner en cifras, hay que estimarlas con técnicas de medición de la disposición a pagar (Willingness to Pay).
Los elementos del cálculo son cuatro:
Valor de referencia
Es el precio que el cliente paga por su siguiente mejor alternativa: el competidor más cercano, hacerlo él mismo o seguir como está. Lo que cuenta es la alternativa que el cliente percibe como la mejor, no necesariamente la que la empresa considera su competidor directo.
La alternativa cambia de un segmento a otro. Para un cliente grande puede ser un competidor internacional; para uno pequeño, una solución más básica o seguir haciéndolo a mano. Por eso el valor de referencia se fija por segmento.
Qué mirar: qué alternativa usaría de verdad el cliente si no existiéramos y cuánto le cuesta. Los costes que acompañan a la alternativa (consumo, mantenimiento) no se suman aquí: se comparan después, en el valor diferencial, para no contarlos dos veces. Hay que preguntárselo al cliente.
Pregunta para pensar: si mañana dejáramos de vender, ¿qué haría este cliente y cuánto pagaría?
Valor diferencial positivo
Es el valor en dinero de todo lo que la oferta aporta por encima de la alternativa: ahorro de costes o aumento de ingresos para el cliente. Menos consumo, menos paradas, menos mermas, menos personal, más producción, más ventas.
Hay dos grandes fuentes: lo que el cliente deja de gastar (energía, mano de obra, mantenimiento, mermas, paradas, stock) y lo que el cliente gana de más (más producción, más ventas, más calidad que puede cobrar). En la mayoría de los cálculos B2B pesan más los ahorros, porque son más fáciles de demostrar; los ingresos adicionales pueden ser mayores, pero el cliente los cree menos.
Qué mirar: cada diferencia expresada en el resultado económico del cliente, no en características nuestras. La conversión de cada diferencia en euros se hace con las ecuaciones de valor que explica Customer Value Proposition.
Pregunta para pensar: si el cliente tuviera que justificar ante su director financiero por qué nos paga más, ¿qué cifras usaría?
Valor diferencial negativo
Es el valor de lo que la oferta aporta por debajo de la alternativa, más los costes adicionales que supone para el cliente: cambiar de proveedor, formar a su equipo, adaptar procesos, o una ventaja que la alternativa tiene y nosotros no.
Suelen olvidarse tres tipos: los costes de cambio (formación, adaptación de procesos, trámites de homologación), las ventajas que tiene la alternativa y nosotros no (más plazo de entrega, una marca más conocida, un servicio técnico más cercano) y el riesgo que asume el cliente al cambiar a un proveedor que todavía no conoce.
Qué mirar: lo que el equipo comercial prefiere no mencionar. Si no se resta, el cálculo sobrestima el valor y el cliente lo nota.
Valor económico total
Valor económico = valor de referencia + valor diferencial positivo − valor diferencial negativo.
Es el precio máximo que pagaría un cliente bien informado y racional sin pasarse a la alternativa. No es el precio que hay que cobrar.
En la práctica, el cliente casi nunca paga el valor económico completo. No está plenamente informado, no siempre se cree el cálculo, ve un riesgo en cambiar y no conecta todas las ventajas con su cuenta de resultados. Por eso el valor económico se usa como techo y como argumento, no como tarifa.
La idea no es nueva. Forbis y Mehta (1981) ya la ilustraban con un caso: un producto cuya alternativa costaba 300 dólares aportaba 650 dólares de ventajas, con un valor económico total de 950 dólares. La recomendación era cobrar entre 825 y 850 dólares y ceder al cliente solo el valor necesario para que se decidiera a cambiar.
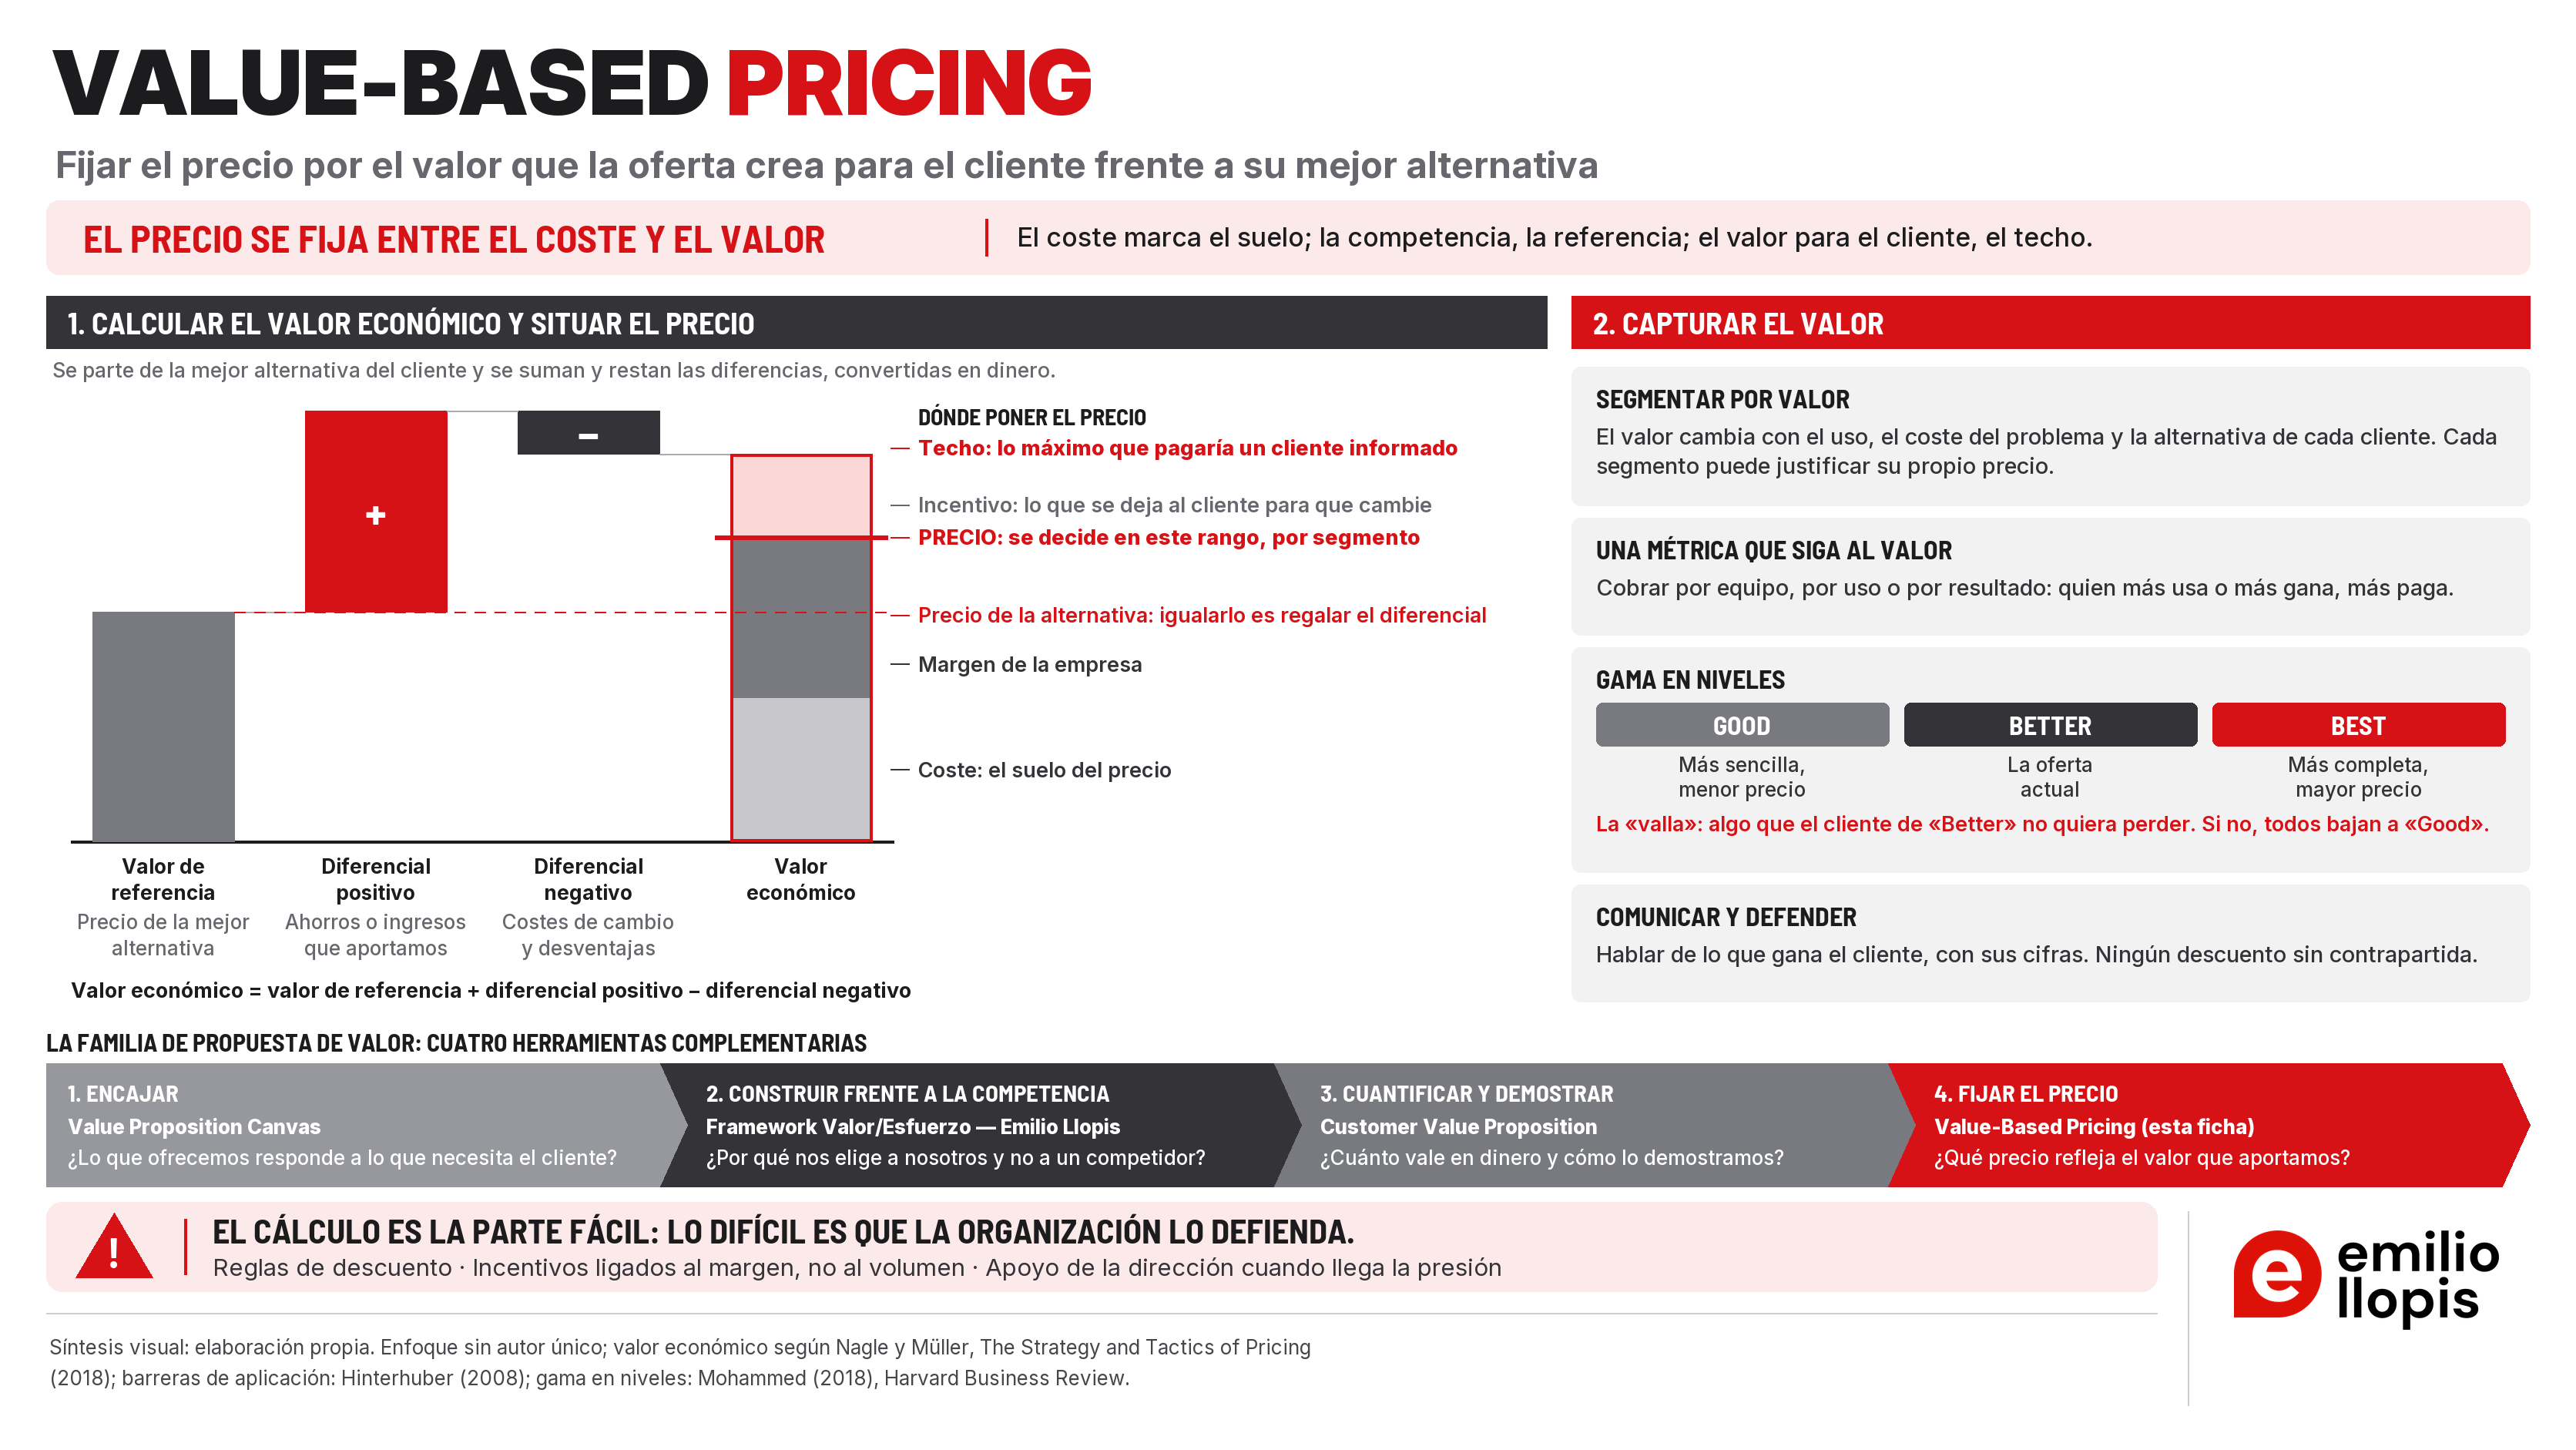
El visual resume el método. A la izquierda, el cálculo del valor económico y dónde se sitúa el precio dentro de él: el coste como suelo, el precio de la alternativa como referencia y el valor económico como techo. A la derecha, cómo se captura ese valor: segmentando por valor, cobrando con una métrica que siga al valor, con una gama en niveles y comunicando y defendiendo el precio. La franja inferior sitúa esta herramienta en la familia de propuesta de valor.
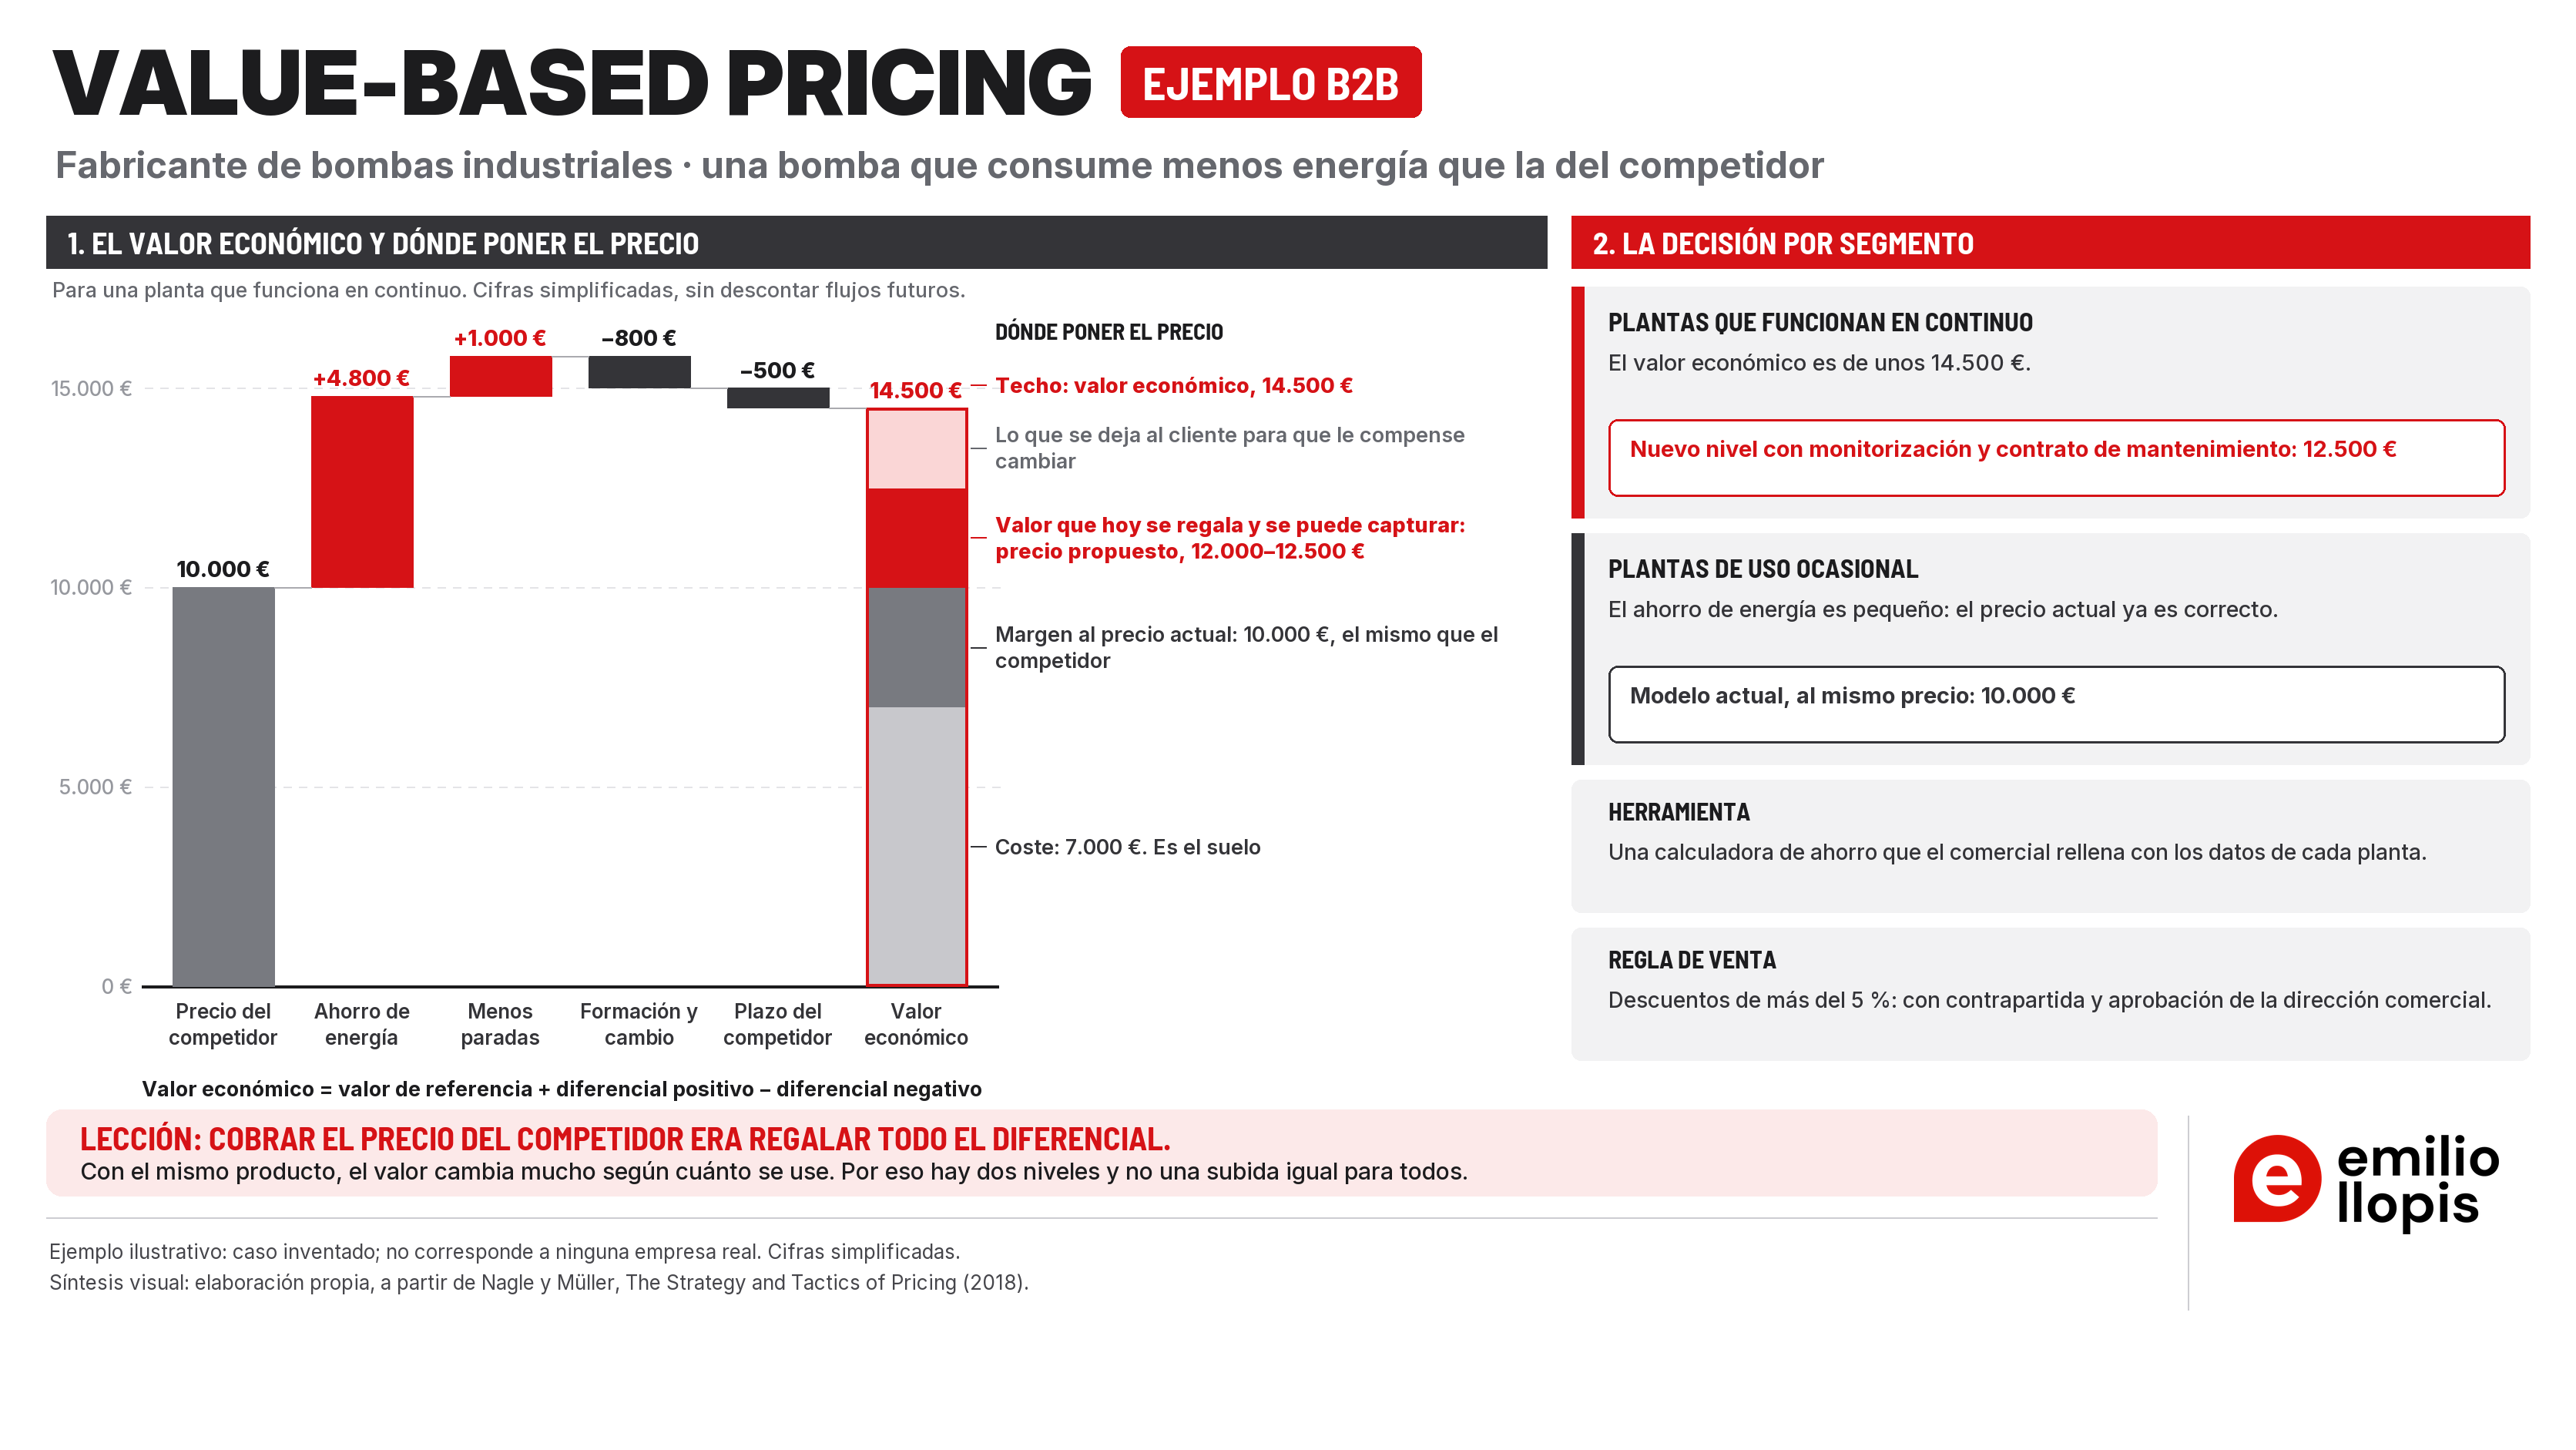
| Elemento | Cálculo | Importe |
|---|---|---|
| Valor de referencia | Precio de la bomba del competidor | 10.000 € |
| Valor diferencial positivo | Ahorro de energía: 1.200 € al año durante los 4 años que el cliente tiene en cuenta | + 4.800 € |
| Valor diferencial positivo | Menos paradas no previstas: una parada menos al año, a 250 € cada una, durante 4 años | + 1.000 € |
| Valor diferencial negativo | Formación y adaptación de la instalación al cambiar de proveedor | − 800 € |
| Valor diferencial negativo | El competidor entrega antes: lo que eso vale para el cliente | − 500 € |
| Valor económico total | 14.500 € |
Con un coste de 7.000 €, el precio posible está entre 7.000 € y 14.500 €. Cobrar 10.000 € (el precio del rival) regala al cliente todo el valor diferencial. Un precio de 12.000–12.500 € captura una parte y deja al cliente un ahorro que justifica el cambio.
El segundo visual aplica el cálculo a este ejemplo y muestra la decisión por segmento que se recoge en el kit («Ejemplo de una buena conclusión»).
Segmentar por valor
El valor económico no es el mismo para todos los clientes. La bomba que ahorra energía vale más para quien la usa veinte horas al día que para quien la usa dos. Por eso el método trabaja por segmentos definidos según el valor que obtienen, no según su tamaño o su sector.
- Qué diferencia a los segmentos: cómo usan la oferta, qué parte de su coste o de su resultado depende de ella, qué alternativa tienen y cuánto les cuesta cambiar.
- Qué se busca: grupos de clientes con un valor económico parecido dentro del grupo y distinto entre grupos. Cada grupo puede justificar un precio, una estructura o una versión distinta.
- Qué hace falta para cobrar distinto: una forma legítima y visible de separar a los segmentos (por versión, por volumen, por uso, por nivel de servicio) para que el cliente que obtiene mucho valor no pueda acceder sin más al precio pensado para el que obtiene poco.
Esas formas de separar a los segmentos se llaman vallas de precio, y pueden ser de dos tipos. En unas, la empresa decide qué precio paga cada cliente según algo que puede ver de él: su volumen, su sector, si es cliente nuevo o antiguo. En otras, el cliente elige entre versiones que se distinguen por algo que valora: más capacidad, más servicio, entrega más rápida. Las segundas suelen generar menos rechazo, porque el cliente decide y lo entiende.
Cobrar distinto sin parecer injusto
Cobrar precios distintos a clientes distintos es la consecuencia lógica del método, y también su punto más delicado. Si el cliente lo descubre y no lo entiende, lo vive como un abuso.
Kahneman, Knetsch y Thaler (1986) estudiaron qué consideran justo los consumidores. En sus encuestas, el 82 % veía injusto que una ferretería subiera el precio de las palas de 15 a 20 dólares tras una nevada, mientras que el 79 % veía aceptable que una tienda repercutiera una subida del coste de la lechuga. Y el mismo cambio de precio se juzgaba de forma muy distinta según cómo se presentara: cobrar 200 dólares más que el precio de catálogo por escasez parecía injusto al 71 %; retirar un descuento de 200 dólares, solo al 42 %.
Para un directivo, eso tiene tres consecuencias prácticas:
- Explicar las diferencias por lo que recibe el cliente, no por lo que la empresa puede cobrarle: más servicio, más volumen, más plazo.
- Presentar las diferencias como descuentos o versiones sobre un precio de referencia, mejor que como recargos.
- Justificar las subidas con costes o con valor añadido, no con que la demanda lo permite.
Comunicar y defender el valor
Un valor que el cliente no reconoce no sostiene el precio. El valor económico calculado y el valor que el cliente percibe no siempre coinciden. Por eso el método incluye comunicar el valor y defenderlo en la negociación.
Hinterhuber (2008) distingue tres niveles de comunicación, de menos a más eficaz:
- Comunicar características: qué tiene el producto.
- Comunicar beneficios: qué consigue el cliente con él.
- Comunicar beneficios alineados con las necesidades del cliente: qué consigue este cliente, con sus palabras y con sus cifras.
Defender el precio depende también de cómo se paga al equipo comercial. En una encuesta de Bain a más de 1.700 empresas B2B, alrededor del 85 % creía que sus decisiones de precio podían mejorar, y solo una minoría tenía incentivos comerciales que premiaran el margen. En uno de los casos que cuenta la firma, después de reequilibrar los incentivos de ventas, los precios que conseguían los comerciales subieron un 7 %, y eso aportó casi un punto de los 3,5 puntos de margen que ganó la empresa (Kermisch y Burns, 2018).
Capturar el valor: nivel, estructura y métrica
Capturar el valor no es solo decidir una cifra. En la última edición de Nagle y sus coautores (2023), el nivel de precio es la última de varias decisiones, que van en este orden: el valor económico, la comunicación del precio y del valor, la estructura de precios, la política de precios (las reglas sobre cuándo y cómo se cambian o se negocian los precios) y la respuesta a la competencia en precio. Solo con todo eso decidido tiene sentido fijar la cifra.
- Nivel de precio: la cifra, dentro del rango entre el coste y el valor económico del segmento.
- Estructura de precios: cómo se organiza el cobro para que cada segmento pague en proporción al valor que obtiene. Incluye la gama en niveles, los paquetes, los descuentos por volumen y las condiciones.
- Métrica de precio: la unidad por la que se cobra (por equipo, por usuario, por hora de funcionamiento, por tonelada tratada, por resultado). Una buena métrica crece con el valor que recibe el cliente: quien más usa o más gana, más paga.
La gama en niveles: Good-Better-Best
Una de las formas más directas de capturar valor en segmentos con distinta disposición a pagar es ofrecer varias versiones de la misma oferta, a precios distintos, y dejar que cada cliente elija.
Base. Carl Shapiro y Hal R. Varian llamaron a esta táctica versioning (versiones) en Harvard Business Review (1998), a propósito de productos de información. Recomendaron ofrecer en muchos casos unas tres versiones, apoyándose en la tendencia de los compradores a evitar los extremos, que empuja hacia la opción intermedia. Rafi Mohammed (Harvard Business Review, 2018) la describió aplicada a cualquier sector con el nombre de Good-Better-Best (bueno, mejor, óptimo):
- Nivel «Good»: una versión más sencilla, a menor precio. Sirve para atraer a clientes sensibles al precio que hoy no compran o se van a un competidor más barato, sin bajar el precio a todos los demás.
- Nivel «Better»: normalmente la oferta actual, pensada para el grueso de los clientes.
- Nivel «Best»: una versión más completa, a mayor precio, para los clientes que valoran prestaciones o servicios adicionales y están dispuestos a pagarlos.
Cómo se diseña, según Mohammed:
- Elegir atributos «valla»: prestaciones que los clientes actuales valoran lo suficiente como para no bajar a un nivel inferior. Sin ellas, el nivel «Good» se come las ventas del «Better».
- Diferenciar con claridad los niveles, con atributos y nombres que el cliente entienda.
- Fijar precios con el conocimiento interno, el análisis conjunto y la investigación de mercado.
Por qué cuesta aplicarlo: barreras organizativas
Son medias de estudios publicados entre 1983 y 2006, en Estados Unidos, Europa y Asia. Además, a partir de nueve talleres con directivos, Hinterhuber identificó cinco obstáculos principales para aplicar el enfoque de valor (más un grupo de «otros factores») y propuso remedios para cada uno:
- Dificultad para estimar el valor. Remedios: entrevistas con expertos, grupos de discusión, análisis conjunto y estimación del valor en uso.
- Dificultad para comunicar el valor. Remedio: pasar de comunicar características a comunicar beneficios alineados con las necesidades del cliente.
- Dificultad para segmentar el mercado. Remedio: segmentar por necesidades, sin dar por hecho que a todos los clientes solo les importa el precio.
- Dificultad para gestionar la fuerza de ventas. Remedios: reglas claras sobre quién puede conceder descuentos, remuneración ligada al beneficio y no al volumen, formación específica y seguimiento del mantenimiento de precios.
- Falta de apoyo de la alta dirección. Remedio: convencer, sumar aliados y negociar dentro de la organización para que la dirección general asuma la política de precios.
Una investigación posterior de Hinterhuber y Liozu (2012), con 44 directivos de 15 empresas industriales estadounidenses durante 18 meses, añadió un matiz: no basta con fijar el precio por valor, hay que conseguir cobrarlo. Describieron una «zona de rendición del valor»: el precio se fija bien y después se pierde en descuentos y concesiones. Es el problema que trata Price Waterfall.
Qué no es
- No es cobrar caro. Es cobrar en proporción al valor. En un segmento que obtiene poco valor, el precio por valor puede ser más bajo que el actual.
- No es preguntar al cliente cuánto pagaría. La disposición a pagar declarada es un dato útil, pero se mide con técnicas propias (Willingness to Pay). El valor económico se calcula con la economía del cliente.
- No es el posicionamiento de precio frente a competidores. Dónde nos situamos en el mapa precio–prestaciones es otra decisión (Price Positioning / mapa precio–valor).
- No es la propuesta de valor. La propuesta dice por qué nos elige el cliente y cuánto vale; el precio decide qué parte de ese valor se captura (Customer Value Proposition).
- No es un cálculo que se hace una vez. El valor cambia con la alternativa del cliente, con sus costes y con lo que hace la competencia.
La familia de propuesta de valor
Biblioteca Management reúne cuatro herramientas de propuesta de valor. No compiten entre sí: cada una responde a una pregunta distinta y, cuando se usan juntas, van en este orden.
| OBJETIVO | HERRAMIENTA | QUÉ HACE |
|---|---|---|
| Comprobar si lo que ofrecemos responde a lo que necesita el cliente | Value Proposition Canvas | Encajar: pone frente a frente lo que necesita el cliente y lo que ofrecemos |
| Construir la propuesta frente a la competencia y convertirla en argumentario comercial | Framework Valor/Esfuerzo — Emilio Llopis | Construir: compara beneficios y esfuerzos, elemento a elemento, con un competidor de referencia |
| Demostrar en dinero cuánto vale nuestra diferencia frente a la alternativa del cliente | Customer Value Proposition | Cuantificar y demostrar: ecuación de valor y pruebas |
| Fijar el precio a partir del valor que aportamos | Value-Based Pricing | Fijar el precio: entre el coste y el valor económico para el cliente |
No siempre hacen falta las cuatro. En muchas empresas, sobre todo en B2C y en ventas sencillas, bastan el Canvas y el Framework. Cuando el precio se discute con cifras, sobre todo en B2B, conviene llegar hasta Customer Value Proposition y Value-Based Pricing. Elements of Value (B2C + B2B) no es un paso más: es un catálogo de tipos de valor que ayuda en cualquiera de las cuatro.
La franja inferior del visual muestra esta secuencia. Esta ficha es el paso 4: fijar el precio.
Aplicar
Cómo aplicarla
- 1
Delimitar la oferta y la decisión de precio
Qué producto, línea o servicio, para qué mercado, y qué se decide: precio de lanzamiento, revisión de tarifa, nueva estructura o nueva gama.
- 2
Partir de la propuesta de valor cuantificada de cada segmento
La alternativa de referencia, las diferencias a favor y en contra y su conversión en euros salen de Customer Value Proposition. Si no existe, se hace antes. Aquí solo se añade lo que el precio necesita: el precio de la alternativa (valor de referencia) y los costes de cambio, si no se han contado.
- 3
Calcular el valor económico por segmento
Valor de referencia + diferencial positivo − diferencial negativo. Si el resultado cambia mucho entre clientes del mismo segmento, los segmentos están mal definidos o hay que separar más.
- 4
Contrastar con lo que el cliente percibe y está dispuesto a pagar
El valor calculado es un techo teórico; la percepción real se contrasta con clientes y, si hace falta, con las técnicas de Willingness to Pay.
- 5
Decidir cuánto valor capturar en cada segmento
Fijar el rango de precio entre el coste y el valor económico, y decidir qué parte se deja al cliente como incentivo.
- 6
Diseñar la estructura: métrica, niveles y vallas
Elegir la unidad de cobro que siga al valor, definir si hace falta una gama en niveles y qué atributos separan cada nivel.
- 7
Preparar la comunicación y la defensa del valor
Argumentario por segmento, herramientas de cálculo para el cliente, reglas de descuento con contrapartida.
- 8
Alinear a la organización
Quién puede conceder descuentos, cómo se remunera a ventas, qué respaldo da la dirección (o el propio primer ejecutivo, si decide solo).
- 9
Lanzar, medir y revisar
Seguir precio neto, tasa de éxito en ofertas, mezcla entre niveles y motivos de pérdida. Revisar el valor cuando cambie la alternativa del cliente.
Kit práctico
Hoja de valor económico por segmento
Rellenada con el fabricante de bombas, segmento de plantas que funcionan en continuo:
| Elemento | Cálculo o supuesto | Fuente | Importe |
|---|---|---|---|
| Mejor alternativa del cliente | Bomba del competidor principal | Clientes perdidos y ofertas recientes | — |
| Valor de referencia | Precio de esa bomba | Ofertas del competidor | 10.000 € |
| Diferencial positivo 1 | Ahorro de energía: 1.200 € al año × 4 años | Consumo medido en dos plantas piloto | + 4.800 € |
| Diferencial positivo 2 | Una parada menos al año × 250 € × 4 años | Histórico de paradas del cliente | + 1.000 € |
| Diferencial negativo 1 | Formación y adaptación de la instalación | Estimación de ingeniería | − 800 € |
| Diferencial negativo 2 | Plazo de entrega más largo que el del competidor | Valoración del jefe de compras | − 500 € |
| Valor económico total | 14.500 € | ||
| Coste unitario | Coste completo de fabricación | Control de gestión | 7.000 € |
| Rango de precio posible | Entre el coste y el valor económico | 7.000–14.500 € | |
| Precio propuesto | Nivel para uso continuo: la misma bomba con monitorización y contrato de mantenimiento, que aseguran el ahorro y son la valla frente al modelo básico | Decisión de la dirección comercial | 12.500 € |
| Valor que se deja al cliente | Como mínimo, 14.500 − 12.500 (la monitorización añade algo de valor y de coste, que se calculan aparte) | 2.000 € |
Checklist de segmentación por valor
- ¿Qué variable explica que unos clientes obtengan más valor que otros (uso, intensidad, coste del problema, alternativa)?
- ¿Los segmentos resultantes tienen un valor económico claramente distinto?
- ¿Podemos identificar a qué segmento pertenece cada cliente antes de ofertar?
- ¿Existe una forma legítima y visible de cobrar distinto a cada segmento (versión, volumen, uso, servicio)?
- ¿La segmentación comercial actual coincide con la de valor? Si no, ¿qué cambia?
Guía para diseñar una gama en niveles
Rellenada con la clínica veterinaria del ejemplo anterior:
| Pregunta | «Básico» | «Completo» | «Premium» |
|---|---|---|---|
| ¿Para qué segmento? | Mascotas jóvenes y sanas | La mayoría de los clientes | Mascotas mayores o en tratamiento |
| ¿Qué alternativa tiene? | Vacunar en una clínica más barata | Pagar cada visita suelta | Pagar cada visita suelta, que le sale cara |
| ¿Qué incluye? | Vacunas y una revisión al año | Lo anterior, desparasitación, análisis anual y descuento en urgencias | Lo anterior, consultas ilimitadas y limpieza dental |
| ¿Qué valla lo separa del nivel inferior? | — | Análisis anual y descuento en urgencias | Consultas ilimitadas |
| ¿Precio frente al valor? | Algo menos que las vacunas y la revisión sueltas | Algo menos que la suma de sus servicios sueltos | Algo menos que lo que gasta al año en visitas una mascota mayor |
| ¿Riesgo de canibalización? | Que bajen a él dueños de mascotas mayores | Bajo | Que suban a él solo clientes de uso muy alto |
Preguntas de conclusión
- ¿Cuánto vale nuestra oferta para cada segmento frente a su mejor alternativa?
- ¿Qué parte de ese valor capturamos hoy y cuánta regalamos?
- ¿En qué segmentos nuestro precio está por encima del valor que perciben?
- ¿Cobramos con una métrica que sigue al valor o con una que lo esconde?
- ¿Necesitamos más de una versión para atender segmentos distintos?
- ¿Está preparada la fuerza de ventas para defender el valor, y sus incentivos lo favorecen?
- ¿Qué haríamos distinto mañana si este cálculo es correcto?
Ejemplo de una buena conclusión
Una conclusión así cambia precios, gama y reglas de venta. Subir toda la tarifa el mismo porcentaje no cambia nada de eso.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Confundir valor económico con precio | Se cobra todo el valor y el cliente no tiene motivo para cambiar. | Dejar parte del valor al cliente como incentivo. |
| Olvidar el valor diferencial negativo | Se sobrestima el valor y el cliente no se cree el cálculo. | Restar siempre costes de cambio y ventajas de la alternativa. |
| Elegir mal la alternativa de referencia | Se compara con un competidor que el cliente no considera. | Preguntar al cliente cuál es su alternativa real. |
| Calcular con parámetros inventados | El cálculo no resiste la primera pregunta del cliente. | Usar parámetros del cliente o declarar el supuesto. |
| Un solo valor para todos los clientes | Precio alto para unos y bajo para otros. | Calcular por segmentos de valor. |
| Segmentar sin forma de separar | Los clientes de más valor acceden al precio pensado para los de menos. | Definir vallas: versiones, uso, volumen, servicio. |
| Niveles que no responden a segmentos | El nivel básico se come las ventas del intermedio. | Diseñar cada nivel para un segmento y poner la valla en lo que valora. |
| Incentivar a ventas por volumen | Los comerciales conceden descuentos para cerrar. | Reglas de descuento y remuneración ligada al margen. |
| Cobrar distinto sin explicarlo | El cliente descubre que otro paga menos y lo vive como un abuso. | Explicar cada diferencia por lo que recibe el cliente y presentarla como versión o descuento. |
| Fijar bien el precio y perderlo en la negociación | El precio por valor existe en la tarifa, pero no en las facturas. | Contrapartidas preparadas y seguimiento del precio neto (Price Waterfall). |
Limitaciones
- Exige conocer la economía del cliente, que no siempre se consigue. En algunos sectores el ahorro o el ingreso adicional es difícil de aislar.
- El valor calculado no es el valor percibido. Un valor real que el cliente no reconoce no sostiene el precio.
- Funciona peor en productos sin diferencias relevantes, donde el valor diferencial es casi nulo.
- Cobrar distinto a clientes distintos tiene límites legales y de reputación (ver «Cobrar distinto sin parecer injusto»).
- Requiere cambios organizativos (ventas, incentivos, dirección) que llevan más esfuerzo que el propio cálculo.
- El valor cambia cuando cambian la alternativa del cliente o sus costes; el cálculo hay que revisarlo.
- Tiene riesgos propios. Liozu y Hinterhuber (2022) señalan que puede llevar a fijar precios altos allí donde el valor es alto y crear un problema de equidad percibida, que un poder de precio visible atrae a competidores y que el precio no puede arreglar un modelo de negocio que no funciona.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
Definir la propuesta de valor a nivel estratégico es una de nuestras especialidades en GLR Partners. No la trabajamos con una sola herramienta, sino con las cuatro de esta familia, como partes de un mismo proyecto:
- encajar lo que ofrecemos con lo que el cliente necesita (Value Proposition Canvas);
- construir y priorizar la propuesta (Framework Valor/Esfuerzo, un modelo propio);
- cuantificar y demostrar el valor (Customer Value Proposition);
- fijar el precio a partir de ese valor (esta ficha).
El precio es la pieza que cierra el trabajo y la que más se nota en la cuenta de resultados. Mantener el precio más alto posible sin perder al cliente mejora el beneficio mucho más que vender algo más o recortar algo de coste. Según McKinsey, con el mismo volumen de ventas, mejorar el precio un 1 % mejora el beneficio operativo alrededor de un 8 %.
Aun así, la mayoría de las empresas fija sus precios mirando su coste o lo que cobra la competencia, y después los va erosionando con descuentos que nadie controla. Nuestro trabajo es darle la vuelta: partir del valor que la empresa aporta a cada tipo de cliente y decidir qué parte de ese valor cobrar.
Lo bajamos a decisiones concretas: precios distintos por segmento, una gama en niveles cuando tiene sentido y una política de descuentos clara, en la que nada se concede sin contrapartida. Y preparamos al equipo comercial para defender el precio hablando de lo que gana el cliente, no de lo que cuesta.
El resultado es un precio que la empresa sabe explicar y defender, y que deja de regalar el valor que aporta.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Value-Based Pricing suele usarse cuando la empresa ya sabe qué ofrece y a quién, y tiene que decidir cuánto cobrar y cómo. Es la pieza que convierte la propuesta de valor en ingresos. No es la estrategia comercial completa: depende de una buena segmentación y de una propuesta de valor cuantificada, y necesita después un canal y una fuerza de ventas que la sostengan.
La lógica del orden es esta: primero se decide a quién nos dirigimos; después se formula y cuantifica el valor que entregamos; luego se contrasta lo que el cliente percibe y está dispuesto a pagar; después se fija el precio, su estructura y la gama; y por último se comprueba que ese precio no se pierde en la transacción y que la organización lo sostiene.
Una secuencia habitual de trabajo puede ser esta:
- 1Customer Segmentation
- 2Customer Value Proposition
- 3Willingness to Pay
- 4Value-Based Pricing
- 5Price Waterfall
-
1
Define los segmentos y aporta una primera base para agruparlos por valor.
-
2
Formula por qué nos elige el cliente frente a su alternativa y convierte las diferencias en euros con las ecuaciones de valor.
-
3
Aporta lo que el cliente percibe y está dispuesto a pagar, para contrastar el valor calculado.
-
4
Value-Based Pricing esta herramienta
Calcula el valor económico por segmento y decide nivel de precio, métrica, estructura y gama.
-
5
Comprueba que el precio decidido no se pierde en descuentos y condiciones en cada transacción.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Price Positioning / mapa precio–valor → si antes hay que decidir qué posición de precio sostener frente a las alternativas, o comprobar después dónde queda el nuevo precio en la relación precio–beneficio.
- Jobs to Be Done → si no está claro qué progreso busca el cliente y, por tanto, qué diferencias valora.
- Elements of Value (B2C + B2B) → si queremos no dejarnos fuera tipos de valor poco obvios al listar las diferencias.
- Kano Model → si hay que decidir qué atributos van en cada nivel de la gama según cómo afectan a la satisfacción.
- Go-to-Market Strategy → porque el canal y el modelo de venta condicionan qué estructura de precios es viable.
- Key Account Management → si el valor se negocia cuenta a cuenta con grandes clientes.
- Sales Force Effectiveness → si la barrera principal está en los incentivos y la capacidad de la fuerza de ventas.
Profundizar
Origen y evolución
Value-Based Pricing no tiene un autor único. La idea de que el precio debe reflejar el valor para el cliente es anterior y de origen difuso en la literatura de marketing y de economía.
La formulación más citada para calcularlo es la de Thomas T. Nagle en The Strategy and Tactics of Pricing. La primera edición es de 1987 (Prentice-Hall). Las siguientes se publicaron con Reed K. Holden (2.ª edición en 1995 y 3.ª en 2002), con John E. Hogan (4.ª edición), con John E. Hogan y Joseph Zale (5.ª, 2011) y con Georg Müller (6.ª en 2018, Routledge). En 2023 apareció una 7.ª edición con Georg Müller y Evert Gruyaert, que organiza los contenidos en una «cascada de valor». De esta línea de trabajo proceden la definición del valor económico como valor de referencia más valor diferencial y la idea de que el nivel de precio es la última de varias decisiones (ver «Capturar el valor»).
El cálculo tiene un antecedente directo en el valor económico para el cliente (economic value to the customer, EVC) de John L. Forbis y Nitin T. Mehta (Business Horizons, 1981), que partía de un documento interno de McKinsey de 1979. Ya incluía la idea de dejar al cliente parte del valor como incentivo para cambiar.
Hermann Simon, de Simon-Kucher & Partners, ha difundido el enfoque desde la consultoría. Confessions of the Pricing Man (2015) recoge su experiencia sobre valor, diferenciación de precios, psicología del precio e innovaciones en la forma de cobrar.
En mercados industriales, James C. Anderson, James A. Narus y coautores desarrollaron cómo medir y documentar el valor para el cliente en dinero (Anderson y Narus, 1998; Business Market Management). Esa línea es la base de Customer Value Proposition.
Andreas Hinterhuber (2008) estudió por qué, pese a su aceptación teórica, pocas empresas lo aplican, y propuso remedios para cada barrera.
La gama en niveles tiene su propia base: Shapiro y Varian (1998) sobre versioning y Mohammed (2018) sobre Good-Better-Best.
Qué sabemos sobre su solidez
- EvidenciaEl enfoque de valor es el menos usado de los tres: como se vio en «Por qué cuesta aplicarlo», su influencia media era solo del 17 % en la revisión de Hinterhuber (2008).
- Alcance de esa evidencia. Procede de encuestas y talleres con directivos, no de estudios que midan el efecto del enfoque sobre la rentabilidad. Muestra cómo fijan precios las empresas y qué les frena, no cuánto mejora el resultado al aplicarlo.
- EvidenciaCuándo funciona mejor. Ingenbleek, Debruyne, Frambach y Verhallen (2003), al estudiar el precio de productos nuevos, concluyen que no hay prácticas de precio buenas o malas en general: el precio por valor rinde más cuando el producto tiene una ventaja clara frente a la competencia, y su efecto depende también de la intensidad competitiva. Es una razón de fondo para no aplicarlo a productos sin diferencias.
- EvidenciaEl papel de la dirección. Liozu y Hinterhuber (2013), con 358 consejeros delegados de empresas industriales, encuentran que cuanto más impulsa el primer ejecutivo el trabajo de precios, mejores son las capacidades de la empresa en esa materia y mejores sus resultados. Hinterhuber y Liozu (2015), con 166 directivos B2B, añaden que medir el retorno del trabajo de precios solo mejora los resultados cuando esas capacidades ya están desarrolladas. Son encuestas: muestran asociación, no causa.
- EvidenciaEl margen que se regala. En la encuesta de Bain citada en «Comunicar y defender el valor», además, solo el 26 % de las empresas usaba herramientas informáticas de precios (Kermisch y Burns, 2018). Es una autoevaluación de los propios directivos.
- Por qué el precio pesa tanto en el beneficio. Con volumen estable, una mejora del 1 % en el precio aumenta el beneficio operativo de una empresa media alrededor de un 8 %, según McKinsey sobre las empresas del índice S&P 1500 (Marn, Roegner y Zawada, 2003), o un 11,1 %, según un cálculo anterior de la misma firma sobre 2.463 empresas (Marn y Rosiello, 1992). Las cifras difieren porque las muestras y los años son distintos; las dos coinciden en que el precio es la más potente de las palancas que comparan (precio, volumen, costes variables y costes fijos).
Fuentes de origen
- Forbis, J. L. y Mehta, N. T. (1981). Value-based strategies for industrial products. Business Horizons, 24(3), 32–42. https://ideas.repec.org/a/eee/bushor/v24y1981i3p32-42.html
- Nagle, T. T. y Müller, G. (2018). The Strategy and Tactics of Pricing: A Guide to Growing More Profitably (6.ª ed.). Routledge. Formulación de referencia del valor económico para el cliente, la estructura de precios y la comunicación del valor.
- Nagle, T. T. y Holden, R. K. (2002). The Strategy and Tactics of Pricing: A Guide to Profitable Decision Making (3.ª ed.). Edición citada por Hinterhuber (2008) para la definición del valor económico.
- Hinterhuber, A. (2008). Customer value-based pricing strategies: why companies resist. Journal of Business Strategy, 29(4), 41–50. https://doi.org/10.1108/02756660810887079
Libros de referencia
- Nagle, T. T., Müller, G. y Gruyaert, E. (2023). The Strategy and Tactics of Pricing: A Guide to Growing More Profitably (7.ª ed.). Routledge. Edición más reciente.
- Anderson, J. C., Narus, J. A. y Narayandas, D. (2009). Business Market Management: Understanding, Creating, and Delivering Value (3.ª ed.). Pearson Prentice Hall. Medición y documentación del valor en mercados industriales.
Lecturas ejecutivas recomendadas
- Simon, H. (2015). Confessions of the Pricing Man: How Price Affects Everything. Copernicus / Springer. https://doi.org/10.1007/978-3-319-20400-0
- Mohammed, R. (2018). The good-better-best approach to pricing. Harvard Business Review, septiembre-octubre. https://hbr.org/2018/09/the-good-better-best-approach-to-pricing
- Shapiro, C. y Varian, H. R. (1998). Versioning: The smart way to sell information. Harvard Business Review, 76(6), 106–114. https://hbr.org/1998/11/versioning-the-smart-way-to-sell-information
- Marn, M. V., Roegner, E. V. y Zawada, C. C. (2003). The power of pricing. McKinsey Quarterly, n.º 1.
- Kermisch, R. y Burns, D. (2018). A survey of 1,700 companies reveals common B2B pricing mistakes. Bain & Company / HBR.org. https://bain.com/insights/a-survey-of-1700-companies-reveals-common-b2b-pricing-mistakes-hbr
- Anderson, J. C. y Narus, J. A. (1998). Business marketing: Understand what customers value. Harvard Business Review, n.º 6 (noviembre-diciembre), 53–65.
Extensiones y críticas
- Ingenbleek, P., Debruyne, M., Frambach, R. T. y Verhallen, T. M. M. (2003). Successful new product pricing practices: A contingency approach. Marketing Letters, 14(4), 289–305.
- Liozu, S. M. y Hinterhuber, A. (2013). CEO championing of pricing, pricing capabilities and firm performance in industrial firms. Industrial Marketing Management, 42(4), 633–643.
- Hinterhuber, A. y Liozu, S. (2012). Is it time to rethink your pricing strategy? MIT Sloan Management Review.
- Liozu, S. M. y Hinterhuber, A. (2022). Pricing: An agenda for CEOs and senior executives. Business Horizons, 65, 457–467.
- Kahneman, D., Knetsch, J. L. y Thaler, R. (1986). Fairness as a constraint on profit seeking: Entitlements in the market. American Economic Review, 76(4), 728–741.
- Xia, L., Monroe, K. B. y Cox, J. L. (2004). The price is unfair! A conceptual framework of price fairness perceptions. Journal of Marketing, 68(4), 1–15. https://doi.org/10.1509/jmkg.68.4.1.42733
- Kim, S.-H., Cohen, M. A. y Netessine, S. (2007). Performance contracting in after-sales service supply chains. Management Science. https://doi.org/10.1287/mnsc.1070.0741
- Simon-Kucher & Partners (2016). Global Pricing Study 2016.
Autoría
- Autor original
- Sin autor único: enfoque consolidado en la literatura de pricing. Antecedente del cálculo: el valor económico para el cliente de John L. Forbis y Nitin T. Mehta (Business Horizons, 1981). Formulación de referencia: Thomas T. Nagle (The Strategy and Tactics of Pricing, 1987 y ediciones posteriores con Reed K. Holden, John E. Hogan, Joseph Zale, Georg Müller y Evert Gruyaert). Otras referencias: Hermann Simon; Andreas Hinterhuber (barreras de implantación). · Origen difuso · Forbis y Mehta 1981 · Nagle 1987 (1.ª ed.) · Nagle y Müller 2018 (6.ª ed.) · Hinterhuber 2008
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-09-001 · v0.5.1 — V2 · Metodología · Core.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- No sabemos qué incluir en un producto o servicioHerramienta complementaria
- No sabemos cómo salir al mercado con una oferta o un lanzamientoHerramienta complementaria
- Fijamos precios con coste más margen o copiando a la competenciaHerramienta principal
- Nuestros precios son más altos (o más bajos) que los de la competenciaHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 04 · Go-to-Market y desarrollo comercial →