
Decision Analysis
Ordena una decisión difícil en alternativas, incertidumbres y resultados, y la valora con probabilidades y valor esperado para elegir con criterio y saber qué información merece la pena.
¿Qué alternativa nos conviene cuando el resultado depende de hechos que no controlamos, qué incertidumbres deciden de verdad y merece la pena esperar a saber más antes de comprometernos?
Desliza para explorar el gráfico.
Problema que resuelve
Muchas decisiones importantes dependen de hechos que la dirección no conoce en el momento de decidir: si el cliente adjudicará el contrato, si el producto pasará la homologación, si la demanda aguantará, si el litigio se ganará. Aun así, hay que decidir.
Lo habitual es que el comité discuta como si solo existiera un futuro, el del plan, o que todo se reduzca a un choque de opiniones sobre «si saldrá bien». Nadie sabe qué dato cambiaría la decisión.
Decision Analysis (análisis de decisiones) descompone la decisión en tres piezas: lo que podemos elegir (alternativas), lo que no controlamos (incertidumbres) y lo que pasa en cada combinación (resultados). Después asigna probabilidades a lo incierto, calcula qué alternativa vale más en promedio y comprueba dos cosas que suelen quedar sin preguntar: qué incertidumbres deciden de verdad y si merece la pena pagar por saber más antes de comprometerse.
Señales de que puede hacer falta:
- el plan de inversión tiene un único caso y nadie ha dicho qué pasa si falla el supuesto principal;
- el comité discute «si saldrá bien» sin decir cuánto se gana si sale bien y cuánto se pierde si sale mal;
- se juzgan decisiones pasadas solo por su resultado, sin preguntar si eran razonables con lo que se sabía;
- se encarga un estudio, un piloto o una due diligence sin saber qué decisión podría cambiar;
- se habla de «riesgo alto» o «probable» sin que nadie ponga cifras, y cada directivo entiende algo distinto.
Cuándo aporta valor
Es útil cuando hay una decisión concreta, relevante y difícil de revertir, cuyo resultado depende de unas pocas incertidumbres que se pueden identificar y estimar. Por ejemplo:
- Inversiones en capacidad, plantas, líneas o sistemas cuyo retorno depende de la demanda o de un cliente.
- Lanzamientos y proyectos de I+D con fases de riesgo técnico o comercial.
- Decisiones secuenciales: probar antes, pilotar, entrar por fases, esperar a que se resuelva algo.
- Licitaciones, negociaciones de contratos grandes y acuerdos en litigios.
- Decidir si merece la pena comprar información: un estudio de mercado, un piloto, una prueba técnica o el alcance de una due diligence.
- Puertas de inversión en proyectos de desarrollo de producto (Stage-Gate®).
Cuándo no es la mejor herramienta
- Si la incertidumbre es tan profunda que no se pueden identificar los resultados posibles ni estimar sus probabilidades con un mínimo de fundamento. Pasa en sectores que se están redefiniendo o ante rupturas tecnológicas o regulatorias. Suele funcionar mejor trabajar con Scenario Planning y, antes, leer qué tipo de contexto se tiene delante con Cynefin: el análisis de decisiones encaja sobre todo en lo que Cynefin llama problemas complicados, no en los complejos ni en los caóticos.
- Si lo que decide el resultado es la reacción de unos pocos competidores. La respuesta del rival no es un azar independiente de nuestra decisión: conviene ensayarla con War Gaming.
- Si lo que falta no es valorar alternativas, sino detectar los riesgos que el plan no contempla. Para eso hay una técnica más ligera: Pre-mortem.
- Si la decisión es pequeña, rápida y reversible. El esfuerzo del análisis no compensa; basta con decidir y corregir.
- Si la decisión ya está tomada y se busca un número que la legitime. El análisis se convierte en un ajuste de probabilidades hasta que «salga».
Entender
Qué es
Decision Analysis es una forma disciplinada de tomar decisiones con incertidumbre. Raiffa (1968) la describe como un enfoque que indica cómo debería elegir alguien que afronta una elección con incertidumbre, de forma coherente con sus propios juicios y preferencias. Howard, que acuñó el término en 1966, la describe, según se cita habitualmente, como un conjunto de conocimientos y de práctica profesional para iluminar con lógica los problemas de decisión.
No es una fórmula que decide sola. Es una forma de separar y hacer visibles tres cosas que en una discusión de comité suelen ir mezcladas:
- qué podemos hacer (las alternativas);
- qué creemos que puede pasar (las incertidumbres y sus probabilidades);
- qué queremos (el criterio de valor y la actitud ante el riesgo).
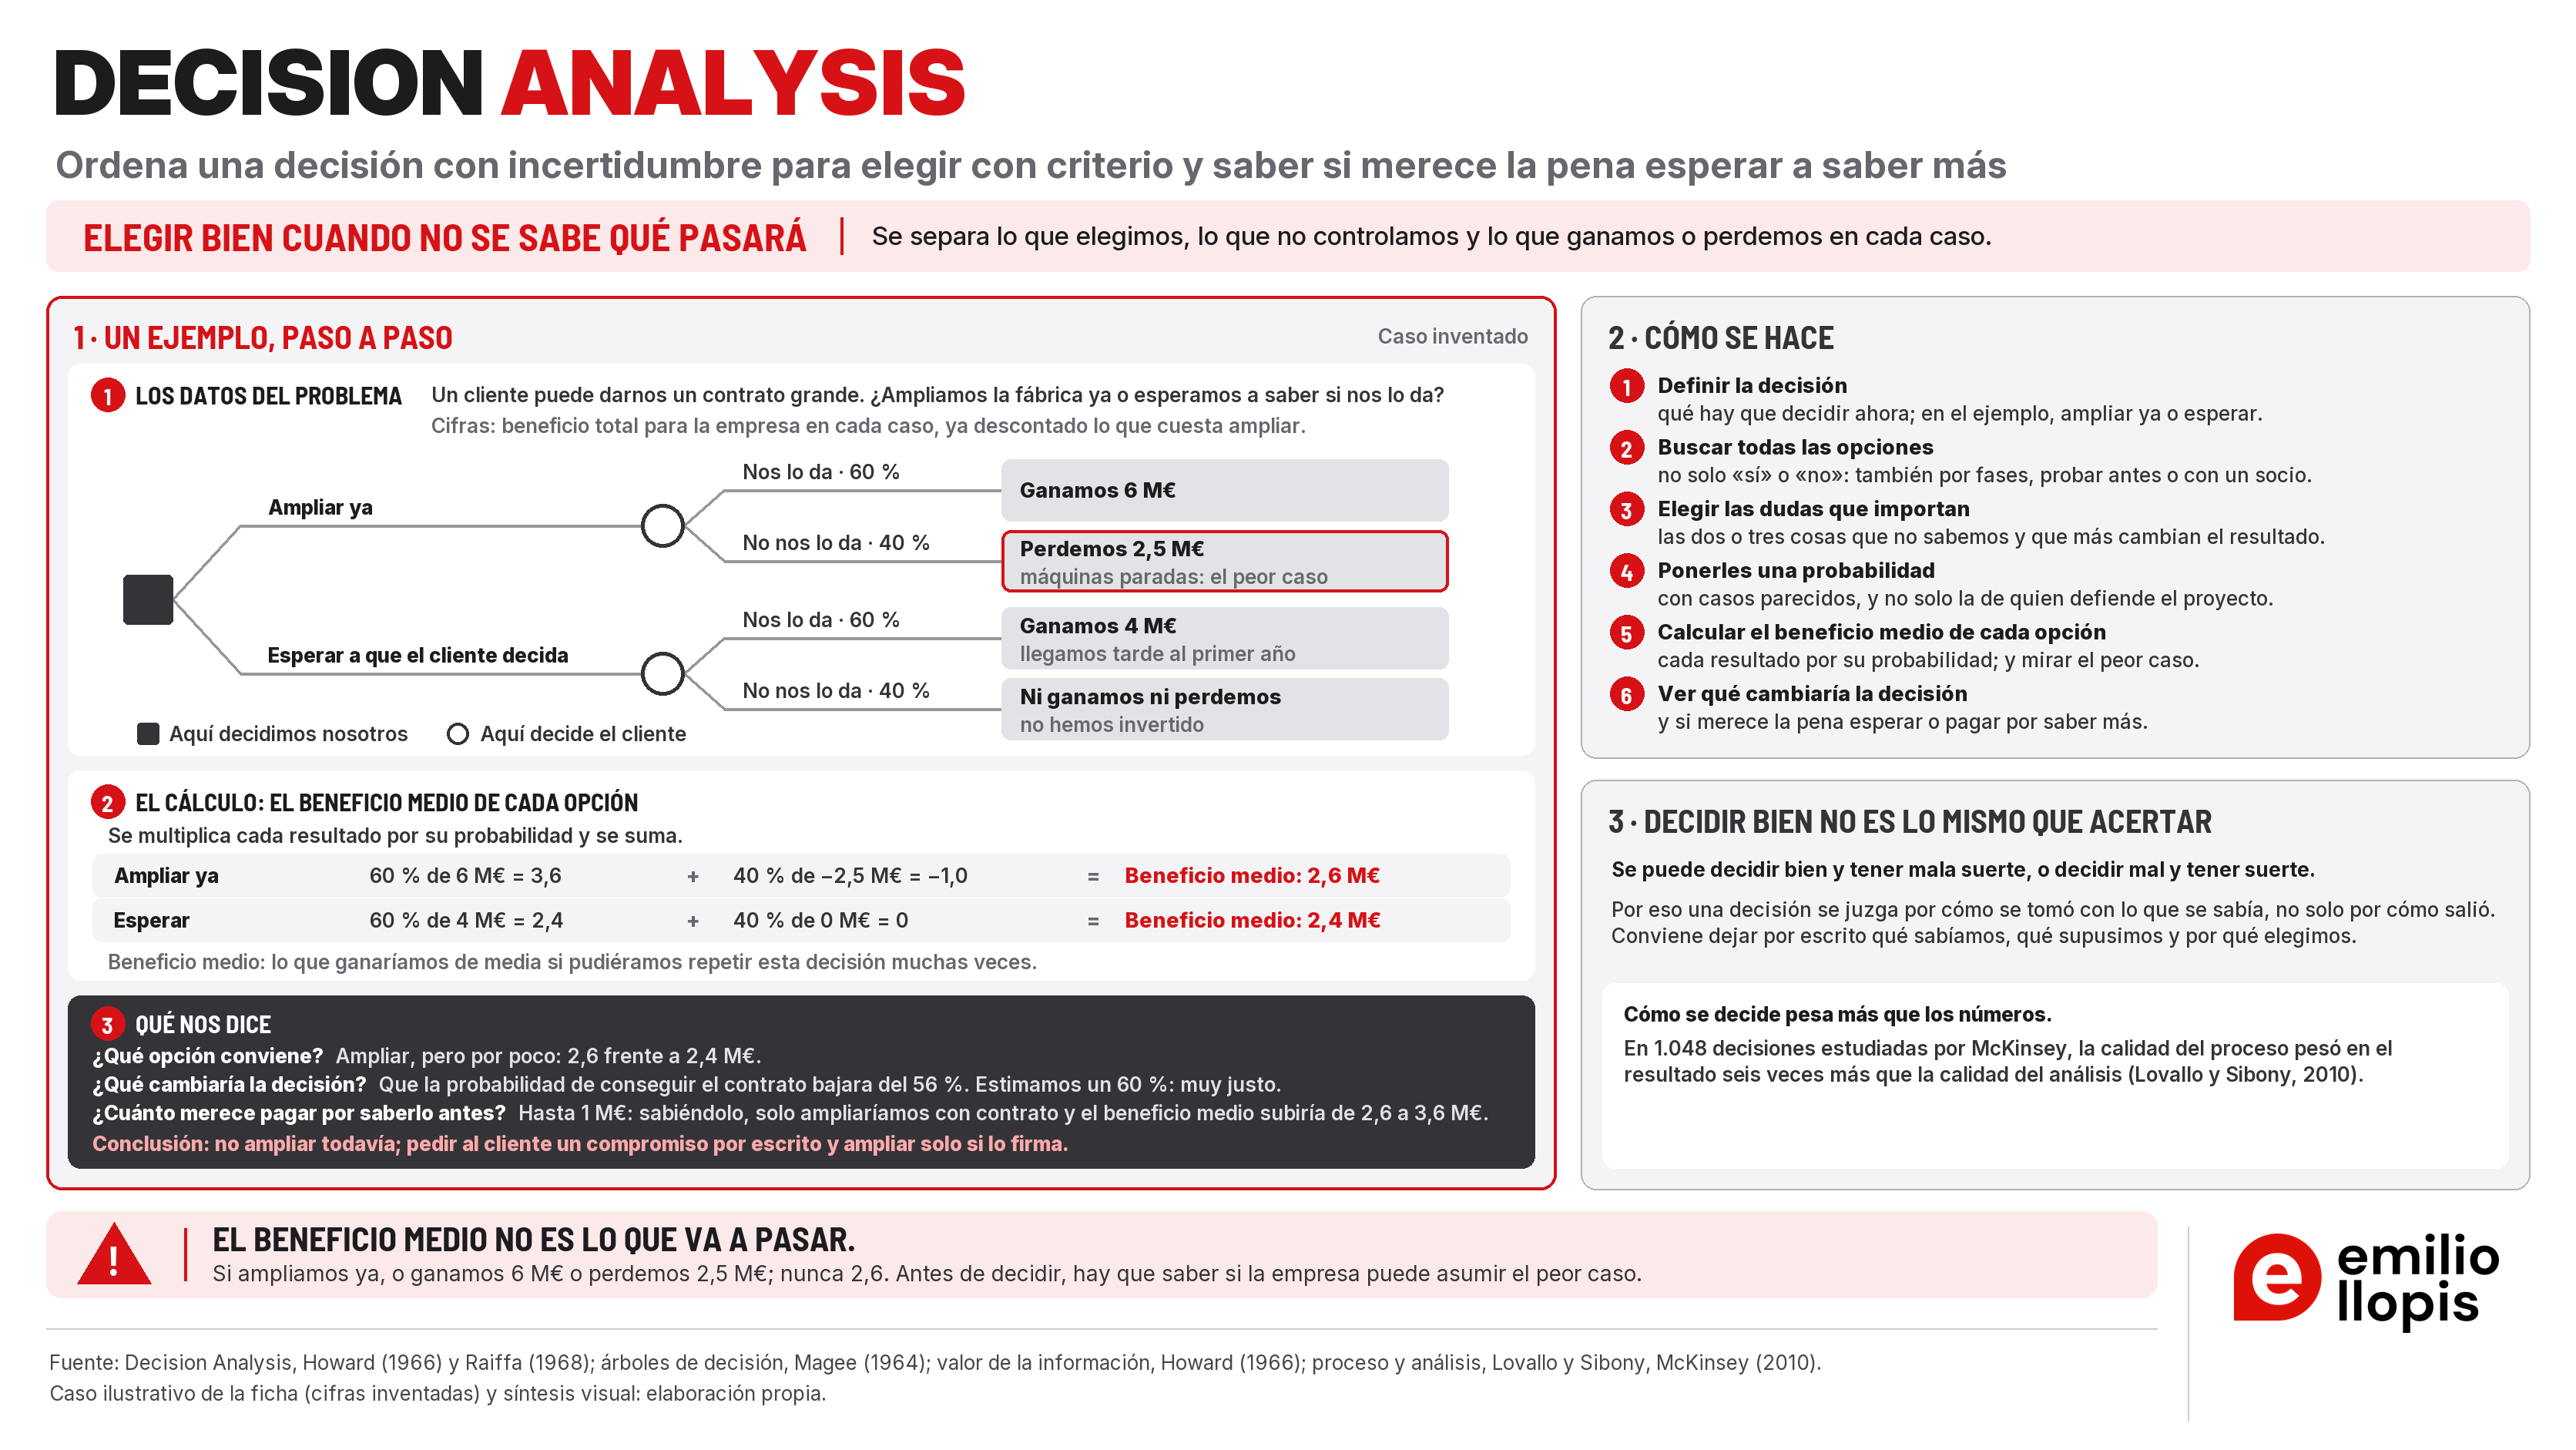
El visual explica el método con un ejemplo inventado, el mismo que se desarrolla en esta ficha: un cliente puede dar a la empresa un contrato grande y hay que decidir si ampliar la fábrica ya o esperar a saber si lo da. A la izquierda (1), el ejemplo en tres pasos. Primero, los datos del problema: el árbol con las dos alternativas, la probabilidad de conseguir el contrato (60 %) y el beneficio o la pérdida de cada caso. Después, el cálculo: cada resultado se multiplica por su probabilidad y se suma, lo que da un beneficio medio de 2,6 M€ si se amplía y de 2,4 M€ si se espera. Por último, qué nos dice: ampliar gana por poco; la decisión cambiaría si la probabilidad bajara del 56 %; y saber antes la respuesta merece hasta 1 M€. A la derecha, arriba (2), cómo se hace en seis pasos; abajo (3), por qué decidir bien no es lo mismo que acertar, con el dato de Lovallo y Sibony (2010) sobre el peso del proceso.
Los elementos del método
Marco y alternativas
El marco dice qué se decide ahora, qué está ya decidido y qué se deja para más adelante. Un marco mal puesto hace que se analice con precisión la pregunta equivocada.
Las alternativas son las opciones reales entre las que se elige. La calidad del análisis nunca supera la calidad de las alternativas: si la mejor opción no está en la lista, ningún cálculo la encontrará.
Qué mirar: si hay opciones intermedias, por fases, de esperar, de probar primero o de compartir el riesgo con un socio, además de «hacerlo» y «no hacerlo».
Incertidumbres
Son los hechos que no controlamos y que afectan al resultado: la demanda, la adjudicación de un contrato, el precio de un insumo, el éxito técnico, una resolución regulatoria.
No todas importan igual. La mayoría de las variables de un plan mueven poco el resultado; unas pocas lo mueven mucho. El método se concentra en esas pocas.
Pregunta para pensar: si supiéramos hoy la respuesta a esta incertidumbre, ¿cambiaría la decisión?
Resultados y criterio de valor
Para cada combinación de alternativa y desenlace se estima un resultado con un criterio común: normalmente, el valor actual neto (el dinero que genera la decisión en el tiempo, traído a hoy), el margen o la caja. Si el criterio cambia entre alternativas, no se pueden comparar.
Cuando hay objetivos que no se traducen bien a dinero (reputación, seguridad, relación con un cliente), hay que decirlo y tratarlos aparte o con métodos para varios objetivos, que se citan en Profundizar.
Árbol de decisión
El árbol de decisión es el dibujo de la decisión. Se lee de izquierda a derecha:
- nodos de decisión (cuadrados): puntos en los que elegimos;
- nodos de azar (círculos): puntos en los que se resuelve una incertidumbre, con una probabilidad en cada rama;
- resultados al final de cada rama.
Su gran ventaja es que muestra el orden en el que ocurren las cosas: qué se decide antes, qué se sabe después y qué se puede decidir entonces. Por eso es especialmente útil en decisiones secuenciales: pilotar y luego escalar, esperar una adjudicación, entrar por fases.
El árbol se resuelve de derecha a izquierda: en cada nodo de azar se calcula el valor esperado; en cada nodo de decisión se elige la rama de mayor valor.
Probabilidades
En Decision Analysis una probabilidad es el grado de creencia, expresado con un número, de quien decide o de sus expertos, apoyado en los datos disponibles. No hace falta que existan estadísticas de miles de casos iguales: basta con que el juicio sea explícito, razonado y revisable.
Se estiman con datos históricos propios (por ejemplo, la tasa de adjudicación en licitaciones parecidas), con casos comparables de fuera de la empresa, que evitan partir solo del optimismo del proyecto, y con expertos preguntados por separado.
Valor esperado y perfil de riesgo
El valor esperado de una alternativa es la media de sus resultados posibles, ponderada por la probabilidad de cada uno. Es lo que se ganaría en promedio si la misma decisión se pudiera repetir muchas veces.
El valor esperado no es un resultado que vaya a ocurrir. Por eso se acompaña siempre del perfil de riesgo: qué resultados puede dar cada alternativa, con qué probabilidad, y cuál es el peor caso.
| Alternativa | Si adjudican (60 %) | Si no adjudican (40 %) | Valor esperado | Peor caso |
|---|---|---|---|---|
| Ampliar ya | +6 M€ | −2,5 M€ | 0,6 × 6 + 0,4 × (−2,5) = 2,6 M€ | −2,5 M€ |
| Esperar a la adjudicación | +4 M€ | 0 M€ | 0,6 × 4 + 0,4 × 0 = 2,4 M€ | 0 M€ |
Por valor esperado, ampliar ya es algo mejor. Pero la diferencia es pequeña y el perfil de riesgo es muy distinto: ampliar ya tiene un 40 % de probabilidad de perder 2,5 M€; esperar no pierde nunca.
Análisis de sensibilidad
El análisis de sensibilidad responde a una pregunta sencilla: ¿qué tendría que cambiar para que la decisión cambie?
Se usa en dos momentos:
- Antes de dibujar el árbol, para encontrar las incertidumbres que importan. Se mueve cada variable del modelo entre un valor bajo y uno alto y se mira cuánto cambia el resultado. Ordenadas de mayor a menor efecto, forman el llamado diagrama de tornado, por su forma. Solo las primeras merecen entrar en el árbol.
- Después de calcular, para ver cuánto aguanta la conclusión. Lo más útil es buscar el umbral: el valor de una probabilidad o de una cifra a partir del cual la mejor alternativa pasa a ser otra.
Valor de la información
Antes de decidir, casi siempre se puede saber más: un estudio de mercado, un piloto, una prueba técnica, una conversación con el cliente, una due diligence más profunda. La pregunta es si compensa.
El valor de la información es cuánto mejoraría el valor esperado de la decisión si se conociera la respuesta antes de elegir. Howard (1966) formalizó esta idea. Su versión más sencilla, el valor de la información perfecta, compara el valor esperado si supiéramos de antemano qué va a pasar con el valor esperado de la mejor alternativa sin esa información. Es el máximo que tendría sentido pagar por eliminar esa incertidumbre; ninguna información real, que siempre es imperfecta, vale más.
Actitud ante el riesgo
El valor esperado supone que a la empresa le da igual el riesgo: que una pérdida y una ganancia del mismo tamaño pesan lo mismo. Muchas veces no es así. Si una pérdida posible pone en peligro la continuidad de la empresa o sus compromisos financieros, pesa mucho más que una ganancia equivalente.
La teoría de la decisión trata esto con la función de utilidad, que traduce los resultados a una escala que refleja la actitud ante el riesgo de quien decide. En la práctica directiva basta a menudo con una pregunta más sencilla: ¿qué cantidad segura aceptaríamos a cambio de esta apuesta? Esa cantidad se llama equivalente cierto. Si es menor que el valor esperado, la diferencia es lo que estamos dispuestos a sacrificar por no correr el riesgo.
Cómo proteger la decisión de los sesgos
El método ordena la decisión, pero quienes estiman las cifras y deciden siguen siendo personas. Lovallo y Sibony (2010), de McKinsey, agrupan los sesgos que más afectan a las decisiones estratégicas en cinco familias, cada una con su remedio:
| Familia de sesgos | Qué ocurre | Remedio |
|---|---|---|
| Reconocimiento de patrones | Vemos lo que ya conocemos y nos fiamos de la experiencia pasada o de una historia convincente. | Cambiar el punto de vista: visitas, replantear el problema, ponerse en el lugar del otro, ensayar la reacción de la competencia (War Gaming) y comparar con al menos seis casos parecidos. |
| Orientación a la acción | Confiamos demasiado en nuestras previsiones y subestimamos la incertidumbre. | Reconocer la incertidumbre: separar la reunión en la que se decide de la reunión en la que se planifica la ejecución; usar escenarios (Scenario Planning), árboles de decisión y Pre-mortem. |
| Estabilidad | Nos cuesta movernos del punto de partida: el presupuesto anterior, lo que ya se ha gastado, lo de siempre. | Sacudir la inercia: objetivos exigentes y revisar los presupuestos partida a partida. |
| Interés | Los intereses propios inclinan la recomendación. | Hacer explícitos los intereses: fijar los criterios de evaluación antes de decidir e incluir a personas con intereses distintos. |
| Sociales | El grupo tiende al consenso y evita llevar la contraria a quien manda. | Despersonalizar el debate: pedir opiniones de fuera y animar a discrepar. |
Doce preguntas antes de aprobar una decisión
Kahneman, Lovallo y Sibony (2011) proponen doce preguntas para quien tiene que aprobar una propuesta. Resumidas:
Sobre el equipo que la recomienda
- ¿Hay intereses propios que puedan inclinar la recomendación?
- ¿Se ha enamorado el equipo de su propuesta?
- ¿Hubo opiniones contrarias, o la unanimidad es sospechosa?
Sobre cómo se ha preparado
- ¿El diagnóstico se apoya demasiado en éxitos pasados?
- ¿Se han estudiado alternativas de verdad, o solo una?
- ¿Qué información querríamos tener dentro de un año, y se puede conseguir ya?
- ¿De dónde salen las cifras: qué es dato y qué es estimación?
- ¿Se da por hecho que lo que funcionó en otro sitio funcionará aquí?
- ¿Pesan costes ya hechos que no deberían contar?
Sobre la propuesta
- ¿El caso base es demasiado optimista?
- ¿El peor caso es lo bastante malo?
- ¿Es el equipo demasiado prudente por miedo a perder?
Qué no es
- No es una previsión. No dice qué va a pasar; ordena lo que puede pasar y cuánto pesa cada posibilidad.
- No es un modelo financiero con un solo caso. Un modelo de flujos de caja valora un camino. Decision Analysis estructura varios caminos, les asigna probabilidades y muestra qué decisiones se pueden tomar por el camino. Normalmente usa ese modelo financiero como pieza.
- No es planificación por escenarios. Scenario Planning, en el enfoque de su ficha, no asigna probabilidades y sirve para buscar decisiones que resistan en futuros muy distintos. Decision Analysis sí usa probabilidades y busca la alternativa de mayor valor dado lo que se cree.
Aplicar
Cómo aplicarla
- 1
Formular la decisión y su marco
Escribir en una frase qué se decide, antes de cuándo y qué queda fuera. Acordarlo con quien decide antes de empezar a calcular.
- 2
Ampliar las alternativas
Añadir al menos una opción que no sea «sí» o «no» (ver el elemento 1) y descartar las que no son viables de verdad.
- 3
Fijar el criterio de valor
Uno solo para comparar, y los objetivos no monetarios anotados aparte.
- 4
Construir un modelo sencillo del resultado y buscar las incertidumbres que importan
Con el caso base, mover cada variable entre un valor bajo y uno alto y ordenar por efecto. Quedarse con las dos o tres que más mueven el resultado.
- 5
Dibujar el árbol con esas incertidumbres
Respetar el orden real: qué se decide antes y qué se sabe después. Incluir las decisiones que se podrán tomar más adelante.
- 6
Estimar las probabilidades con método
Separar a quien estima de quien defiende el proyecto, partir de casos comparables y pedir rangos antes que cifras únicas (ver la guía del kit).
- 7
Calcular el valor esperado y el perfil de riesgo de cada alternativa
Resolver el árbol de derecha a izquierda y mostrar, junto al valor esperado, el peor caso y su probabilidad.
- 8
Buscar los umbrales
Para las probabilidades y cifras más discutidas, calcular a partir de qué valor cambia la mejor alternativa.
- 9
Valorar si merece la pena saber más
Calcular el valor de la información perfecta de las incertidumbres principales y compararlo con el coste y el retraso de conseguir información real.
- 10
Contrastar con la actitud ante el riesgo y decidir
Comprobar si el peor caso es asumible; decidir; dejar por escrito qué se sabía, qué se supuso y por qué se eligió, para poder revisar la calidad de la decisión más tarde con independencia del resultado.
Kit práctico
Hoja de estructura de la decisión
| Campo | Contenido |
|---|---|
| Decisión que se toma ahora (una frase) | |
| Qué está ya decidido y qué se decide más tarde | |
| Alternativas (al menos tres, con una que no sea «sí» o «no») | |
| Criterio de valor y objetivos no monetarios | |
| Incertidumbres principales (tras la sensibilidad), con probabilidad, fuente y rango | |
| Valor esperado, peor caso y su probabilidad, por alternativa | |
| Umbral que cambia la decisión | |
| Información que merecería la pena conseguir | |
| Pérdida máxima asumible |
Guía para estimar probabilidades
- ¿Está definida la incertidumbre de forma que dentro de un tiempo se pueda saber sin discusión si ocurrió?
- ¿Hemos partido de casos comparables (propios o de fuera) antes de mirar los detalles de este proyecto?
- ¿Ha estimado alguien que no defiende el proyecto?
- ¿Se han pedido las estimaciones por separado, antes de discutirlas en grupo, y primero los extremos antes del valor central, para no anclarnos?
- ¿Nuestros rangos son lo bastante amplios? Si la realidad nos sorprende a menudo, no lo son.
Ejemplo de una buena conclusión
Una conclusión así dice qué se elige, qué dato la cambiaría y qué se hace después. Un «valor esperado: 2,6 M€» aislado, no.
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Analizar solo «hacerlo o no hacerlo» | Se calcula con precisión la elección entre dos opciones pobres. | Añadir alternativas por fases, de esperar, de probar o de compartir el riesgo. |
| Probabilidades a medida | Se ajustan las cifras hasta que sale la decisión que se quería. | Separar a quien estima de quien propone; escribir la fuente de cada probabilidad. |
| Presentar solo el valor esperado | Se esconde que una alternativa puede dar una pérdida que la empresa no puede asumir. | Mostrar siempre el perfil de riesgo y el peor caso. |
| Juzgar la decisión por el resultado | Se castiga una buena decisión con mala suerte y se premia una mala con buena suerte. | Documentar la decisión y revisarla por cómo se tomó, además de por lo que pasó. |
| Ignorar las decisiones futuras | Se valora como si todo se decidiera hoy y se pierde el valor de poder esperar o corregir. | Representar en el árbol las decisiones que se podrán tomar más adelante. |
Limitaciones
- Depende de la calidad de las probabilidades y de los resultados estimados. Un árbol bien construido con cifras sesgadas da una conclusión sesgada con apariencia de rigor.
- Funciona mal con incertidumbre radical y cuando otros reaccionan a nuestra decisión (competidores, clientes con poder, reguladores). Ver «Cuándo no es la mejor herramienta».
- Simplifica: reduce el resultado a un criterio de valor y a pocas incertidumbres. Lo que queda fuera debe decirse.
- No resuelve por sí solo el alineamiento del equipo. Una decisión bien analizada que el comité no comparte se ejecuta mal.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners usamos mucho el análisis de decisiones en los procesos de estrategia, sobre todo para valorar alternativas estratégicas. Ponderamos con probabilidades los resultados que puede dar cada alternativa y comparamos lo que aporta cada una.
Lo combinamos con Scenario Planning: construimos varios escenarios y, cuando hay base para hacerlo, les asignamos una probabilidad. Así vemos qué resultado daría cada alternativa en cada escenario y cuál nos conviene más con lo que sabemos.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Decision Analysis entra en el momento de decidir: cuando el diagnóstico ya está hecho y hay una elección concreta sobre la mesa, con resultados que dependen de hechos inciertos. No sustituye al diagnóstico ni a la formulación de la estrategia.
La lógica del orden es esta: primero se comprueba que la decisión admite este tipo de análisis; después se construye el modelo de lo que mueve el resultado; después se analiza la decisión; y, por último, se pone a prueba la alternativa elegida antes de comprometer recursos.
Una secuencia habitual de trabajo puede ser esta:
- 1Cynefin
- 2KPI / Driver Tree
- 3Decision Analysis
- 4Pre-mortem
-
1
Ayuda a comprobar si el problema es complicado y admite análisis con probabilidades, o si es complejo o caótico y pide otra forma de decidir.
-
2
Descompone el resultado en las variables que lo mueven y da la base del modelo sobre el que se hace la sensibilidad.
-
3
Decision Analysis esta herramienta
Estructura alternativas e incertidumbres, calcula valor esperado y perfil de riesgo, busca umbrales y valora la información.
-
4
Pone a prueba la alternativa elegida imaginando que ha fracasado; suele sacar a la luz incertidumbres o supuestos que no estaban en el árbol.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Scenario Planning → si algunas incertidumbres son tan profundas que no admiten probabilidades; los escenarios ponen a prueba la decisión en futuros muy distintos.
- War Gaming → si el resultado depende de cómo reaccionen unos pocos competidores.
- Product Portfolio Management → si hay que comparar muchos proyectos a la vez; el valor esperado de cada uno es una de las piezas de la priorización.
- Make-Buy-Partner → si las alternativas son hacer, comprar o aliarse y su valor depende de incertidumbres identificables.
- Commercial Due Diligence → en una compra, el valor de la información ayuda a decidir qué conviene investigar a fondo antes de firmar.
- AI Opportunity Portfolio → si hay muchas ideas de uso de la inteligencia artificial y hay que priorizarlas; Decision Analysis sirve cuando se trata de una sola inversión importante, y un piloto es una forma de comprar información antes de decidir.
- RAPID — Decision Rights → si además de elegir la alternativa hay que aclarar quién recomienda, quién aporta información y quién decide.
Profundizar
Origen y evolución
Decision Analysis tiene dos orígenes paralelos en los años sesenta, uno en Harvard y otro en Stanford, sobre una base teórica anterior.
Antecedentes. El fundamento formal procede de la teoría de la utilidad de von Neumann y Morgenstern (1944) y de la teoría de la decisión con probabilidades subjetivas de Savage (1954).
Harvard. Howard Raiffa y Robert Schlaifer publicaron Applied Statistical Decision Theory (1961), que aplica la teoría bayesiana de la decisión a problemas de gestión. En 1964, John F. Magee presentó a los directivos los árboles de decisión en Harvard Business Review, con un caso de dimensionamiento de planta. En 1968, Raiffa publicó Decision Analysis: Introductory Lectures on Choices under Uncertainty, el primer libro con ese título y una introducción accesible al método.
Stanford. Ronald A. Howard acuñó el término «decision analysis» en Decision Analysis: Applied Decision Theory (1966), presentado en la Cuarta Conferencia Internacional de Investigación Operativa. Ese mismo año formalizó el valor de la información (Information Value Theory, 1966).
Desarrollo posterior. Keeney y Raiffa ampliaron el método a decisiones con varios objetivos (1976). La práctica profesional se desarrolló en consultoría; Howard fue uno de los fundadores de Strategic Decisions Group (1981). Dos libros llevaron el método al lenguaje directivo: Smart Choices (Hammond, Keeney y Raiffa, 1999), que ordena la decisión en ocho elementos (problema, objetivos, alternativas, consecuencias, compromisos entre objetivos, incertidumbre, tolerancia al riesgo y decisiones enlazadas), y Decision Quality (Spetzler, Winter y Meyer, 2016), que define seis requisitos de una buena decisión: un marco adecuado, alternativas creativas, información relevante y fiable, valores y compromisos claros, razonamiento sólido y compromiso con la acción.
Qué sabemos sobre su solidez
- EvidenciaLas personas estimamos probabilidades con sesgos sistemáticos (anclaje, disponibilidad, representatividad), incluso cuando somos expertos (Tversky y Kahneman, 1974). En ejercicios de estimación, los rangos de confianza que se dan suelen ser demasiado estrechos: la realidad cae fuera más a menudo de lo que los propios estimadores esperan (Alpert y Raiffa, 1982). Es la principal vulnerabilidad práctica del método y la razón de que la estimación se haga con disciplina.
- EvidenciaLa evidencia sobre el valor del método en empresas es escasa y procede sobre todo de estudios de caso. El más citado analiza 178 proyectos de análisis de decisiones en Eastman Kodak entre 1990 y 1999 y estima que el valor creado superó con mucho el coste de los analistas (Clemen y Kwit, 2001). Los propios autores advierten de sus límites: datos recogidos de forma no sistemática, una sola empresa y sin un grupo de comparación claro.
- EvidenciaEl proceso pesa más que el análisis. McKinsey estudió 1.048 decisiones importantes: la calidad del proceso de decisión explicó el resultado seis veces más que la calidad del análisis. En las 673 decisiones con datos de rentabilidad, pasar del cuartil inferior al superior en calidad del proceso se asociaba a 6,9 puntos más de rentabilidad; en calidad del análisis, a 5,3 puntos (Lovallo y Sibony, 2010). Los resultados los declararon los propios directivos.
- EvidenciaBain & Company, en una encuesta a casi 800 empresas, encontró una correlación del 95 % entre decidir y ejecutar bien las decisiones clave y obtener mejores resultados financieros. Es una encuesta de la propia firma.
- Límites con incertidumbre profunda. Knight (Risk, Uncertainty and Profit, 1921) distinguió el riesgo, que se puede medir con probabilidades, de la incertidumbre, que no. Courtney, Kirkland y Viguerie (1997) sitúan el análisis de decisiones en las situaciones en las que el futuro se reduce a unos pocos desenlaces a los que se puede dar probabilidad, y recomiendan enfoques más cualitativos cuando la ambigüedad es total. Kay y King (2020) critican el uso de probabilidades inventadas cuando la situación es radicalmente incierta.
Fuentes de origen
- Raiffa, H. y Schlaifer, R. (1961). Applied Statistical Decision Theory. Division of Research, Graduate School of Business Administration, Harvard University.
- Howard, R. A. (1966). Decision analysis: Applied decision theory. En Proceedings of the Fourth International Conference on Operational Research, 55–71. Wiley-Interscience.
- Raiffa, H. (1968). Decision Analysis: Introductory Lectures on Choices under Uncertainty. Addison-Wesley.
Libro de referencia
- Hammond, J. S., Keeney, R. L. y Raiffa, H. (1999). Smart Choices: A Practical Guide to Making Better Decisions. Harvard Business School Press. Versión para directivos del método, escrita por uno de sus fundadores.
Lecturas ejecutivas recomendadas
- Magee, J. F. (1964). Decision trees for decision making. Harvard Business Review, julio de 1964. https://hbr.org/1964/07/decision-trees-for-decision-making
- Hammond, J. S., Keeney, R. L. y Raiffa, H. (1998). The hidden traps in decision making. Harvard Business Review, septiembre-octubre de 1998. Ocho sesgos que distorsionan las decisiones y cómo protegerse. https://hbr.org/1998/09/the-hidden-traps-in-decision-making-2
- Courtney, H., Kirkland, J. y Viguerie, P. (1997). Strategy under uncertainty. Harvard Business Review, noviembre-diciembre de 1997. Cuatro niveles de incertidumbre y qué herramientas convienen en cada uno. https://hbr.org/1997/11/strategy-under-uncertainty
- Spetzler, C., Winter, H. y Meyer, J. (2016). Decision Quality: Value Creation from Better Business Decisions. Wiley.
- Lovallo, D. y Sibony, O. (2010). The case for behavioral strategy. McKinsey Quarterly, marzo de 2010. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/the-case-for-behavioral-strategy Las cinco familias de sesgos y el estudio de 1.048 decisiones.
- Kahneman, D., Lovallo, D. y Sibony, O. (2011). Before you make that big decision. Harvard Business Review, junio de 2011, 50–60. https://store.hbr.org/product/the-big-idea-before-you-make-that-big-decision/R1106B Doce preguntas antes de aprobar una decisión.
- Bain & Company. Score your organization to improve decision effectiveness. https://www.bain.com/insights/score-your-organization-to-improve-decision-effectiveness-forbes/ Relación entre la calidad de las decisiones y los resultados financieros.
Extensiones y críticas
- Howard, R. A. (1966). Information value theory. IEEE Transactions on Systems Science and Cybernetics, 2(1), 22–26. Formalización del valor de la información.
- Keeney, R. L. y Raiffa, H. (1976). Decisions with Multiple Objectives: Preferences and Value Tradeoffs. Wiley. Extensión a decisiones con varios objetivos.
- Tversky, A. y Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124–1131.
- Alpert, M. y Raiffa, H. (1982). A progress report on the training of probability assessors. En Kahneman, D., Slovic, P. y Tversky, A. (eds.), Judgment under Uncertainty: Heuristics and Biases, 294–305. Cambridge University Press.
- Clemen, R. T. y Kwit, R. C. (2001). The value of decision analysis at Eastman Kodak Company, 1990–1999. Interfaces, 31(5), 74–92.
- Kay, J. y King, M. (2020). Radical Uncertainty: Decision-Making Beyond the Numbers. W. W. Norton (edición estadounidense). Crítica del uso de probabilidades en situaciones de incertidumbre radical.
Las obras de 1961, 1966 y 1968 se han cotejado en fichas editoriales, reseñas contemporáneas y referencias académicas fiables, no en su texto íntegro. Los datos de Savage (1954), von Neumann y Morgenstern (1944), Knight (1921) y Keeney y Raiffa (1976) se citan por su referencia bibliográfica general, sin cotejo de edición. El artículo de Lovallo y Sibony (2010) se ha consultado en la página de McKinsey; Kahneman, Lovallo y Sibony (2011), a través de un resumen académico; y el dato de Bain, en su página.
Autoría
- Autor original
- Howard Raiffa (con Robert Schlaifer, Harvard Business School) y Ronald A. Howard (Stanford), que acuñó el término «decision analysis»; sobre la teoría de la decisión de von Neumann y Morgenstern y de Savage · 1961 (Raiffa y Schlaifer) · 1966 (Howard acuña el término) · 1968 (Raiffa, primer libro)Atribución según las fuentes citadas
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-15-006 · v0.2.1 — V2 · Técnica de decisión · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- El futuro es muy incierto y planificamos sobre un único escenarioHerramienta complementaria
- No queremos apostarlo todo a un único planHerramienta complementaria
- Tenemos que tomar una decisión importante con mucha incertidumbreHerramienta principal
- Queremos poner a prueba un plan antes de lanzarloHerramienta complementaria
Playbooks breves en los que aparece
Todas las herramientas del área 08 · Ejecución, resultados y decisiones →