
Post-Merger Integration
Organiza la integración tras una compra o fusión para capturar el valor que justificó la operación sin destruir lo que hacía valiosa a la empresa adquirida.
¿Qué hay que integrar, cuánto, a qué ritmo y con qué gobierno para que la operación entregue el valor que la justificó?
Desliza para explorar el gráfico.
Problema que resuelve
Firmar la compra de una empresa no crea valor. El valor aparece, o se pierde, después: cuando las dos organizaciones empiezan a trabajar juntas, comparten recursos y se transfieren capacidades.
Post-Merger Integration (PMI, integración post-fusión) es el trabajo de organizar esa etapa. Sirve para decidir qué se integra y qué no, a qué ritmo y con qué gobierno, y para asegurar que las sinergias que justificaron el precio se convierten en resultados. Al mismo tiempo, protege lo que hacía valiosa a la empresa comprada: sus clientes, su gente clave y su forma de trabajar cuando es una fuente de ventaja.
Señales de que puede hacer falta:
- se ha firmado una compra y nadie tiene todavía el encargo de dirigir la integración a tiempo completo;
- el plan de negocio de la operación incluye sinergias, pero no hay responsables ni calendario para cada una;
- la dirección da por hecho que «todo se integra», sin preguntarse qué perdería la empresa comprada;
- los mejores profesionales o los principales clientes de la empresa adquirida empiezan a irse;
- meses después del cierre siguen sin decidirse la estructura directiva y las líneas de reporte.
Cuándo aporta valor
- Tras la firma de una adquisición o una fusión, y mejor aún antes del cierre, para preparar la integración.
- En compras sucesivas de empresas pequeñas (estrategias de crecimiento por adquisiciones), donde conviene integrar con un método repetible.
- Cuando el precio pagado descansa sobre sinergias de costes o de ingresos que hay que capturar.
- Cuando hay que decidir cuánta autonomía conserva la empresa adquirida.
Cuándo no es la mejor herramienta
- Si todavía hay que decidir si comprar, aliarse o desarrollar internamente. Esa decisión va antes: Make-Buy-Partner.
- Si hay que estimar las sinergias y comprobar el mercado antes de firmar. Eso pertenece a la Commercial Due Diligence. La integración parte de esa estimación y la convierte en plan.
- Si la operación es una alianza o una sociedad conjunta (joint venture), no una compra. Las reglas de gobierno son otras: Strategic Alliances / Partnerships.
- Si el problema es un cambio organizativo sin operación corporativa. Para dirigir el proceso de cambio, Kotter 8 Steps; para cambiar mentalidades y comportamientos, McKinsey Influence Model.
- Si la empresa comprada se va a gestionar como inversión separada, sin integración. Lo relevante entonces es qué aporta el centro corporativo a la filial: Parenting Advantage.
Entender
Qué es
Post-Merger Integration no tiene un autor único. Es una práctica profesional que se ha ido sistematizando en la investigación académica y en la consultoría. Reúne tres cosas:
- una decisión: qué enfoque de integración conviene a cada operación, y a cada parte de ella;
- un sistema de gobierno: quién dirige la integración, cómo se toman las decisiones y cómo se sigue el avance;
- un plan de captura de valor: las sinergias, sus responsables, sus costes y su seguimiento.
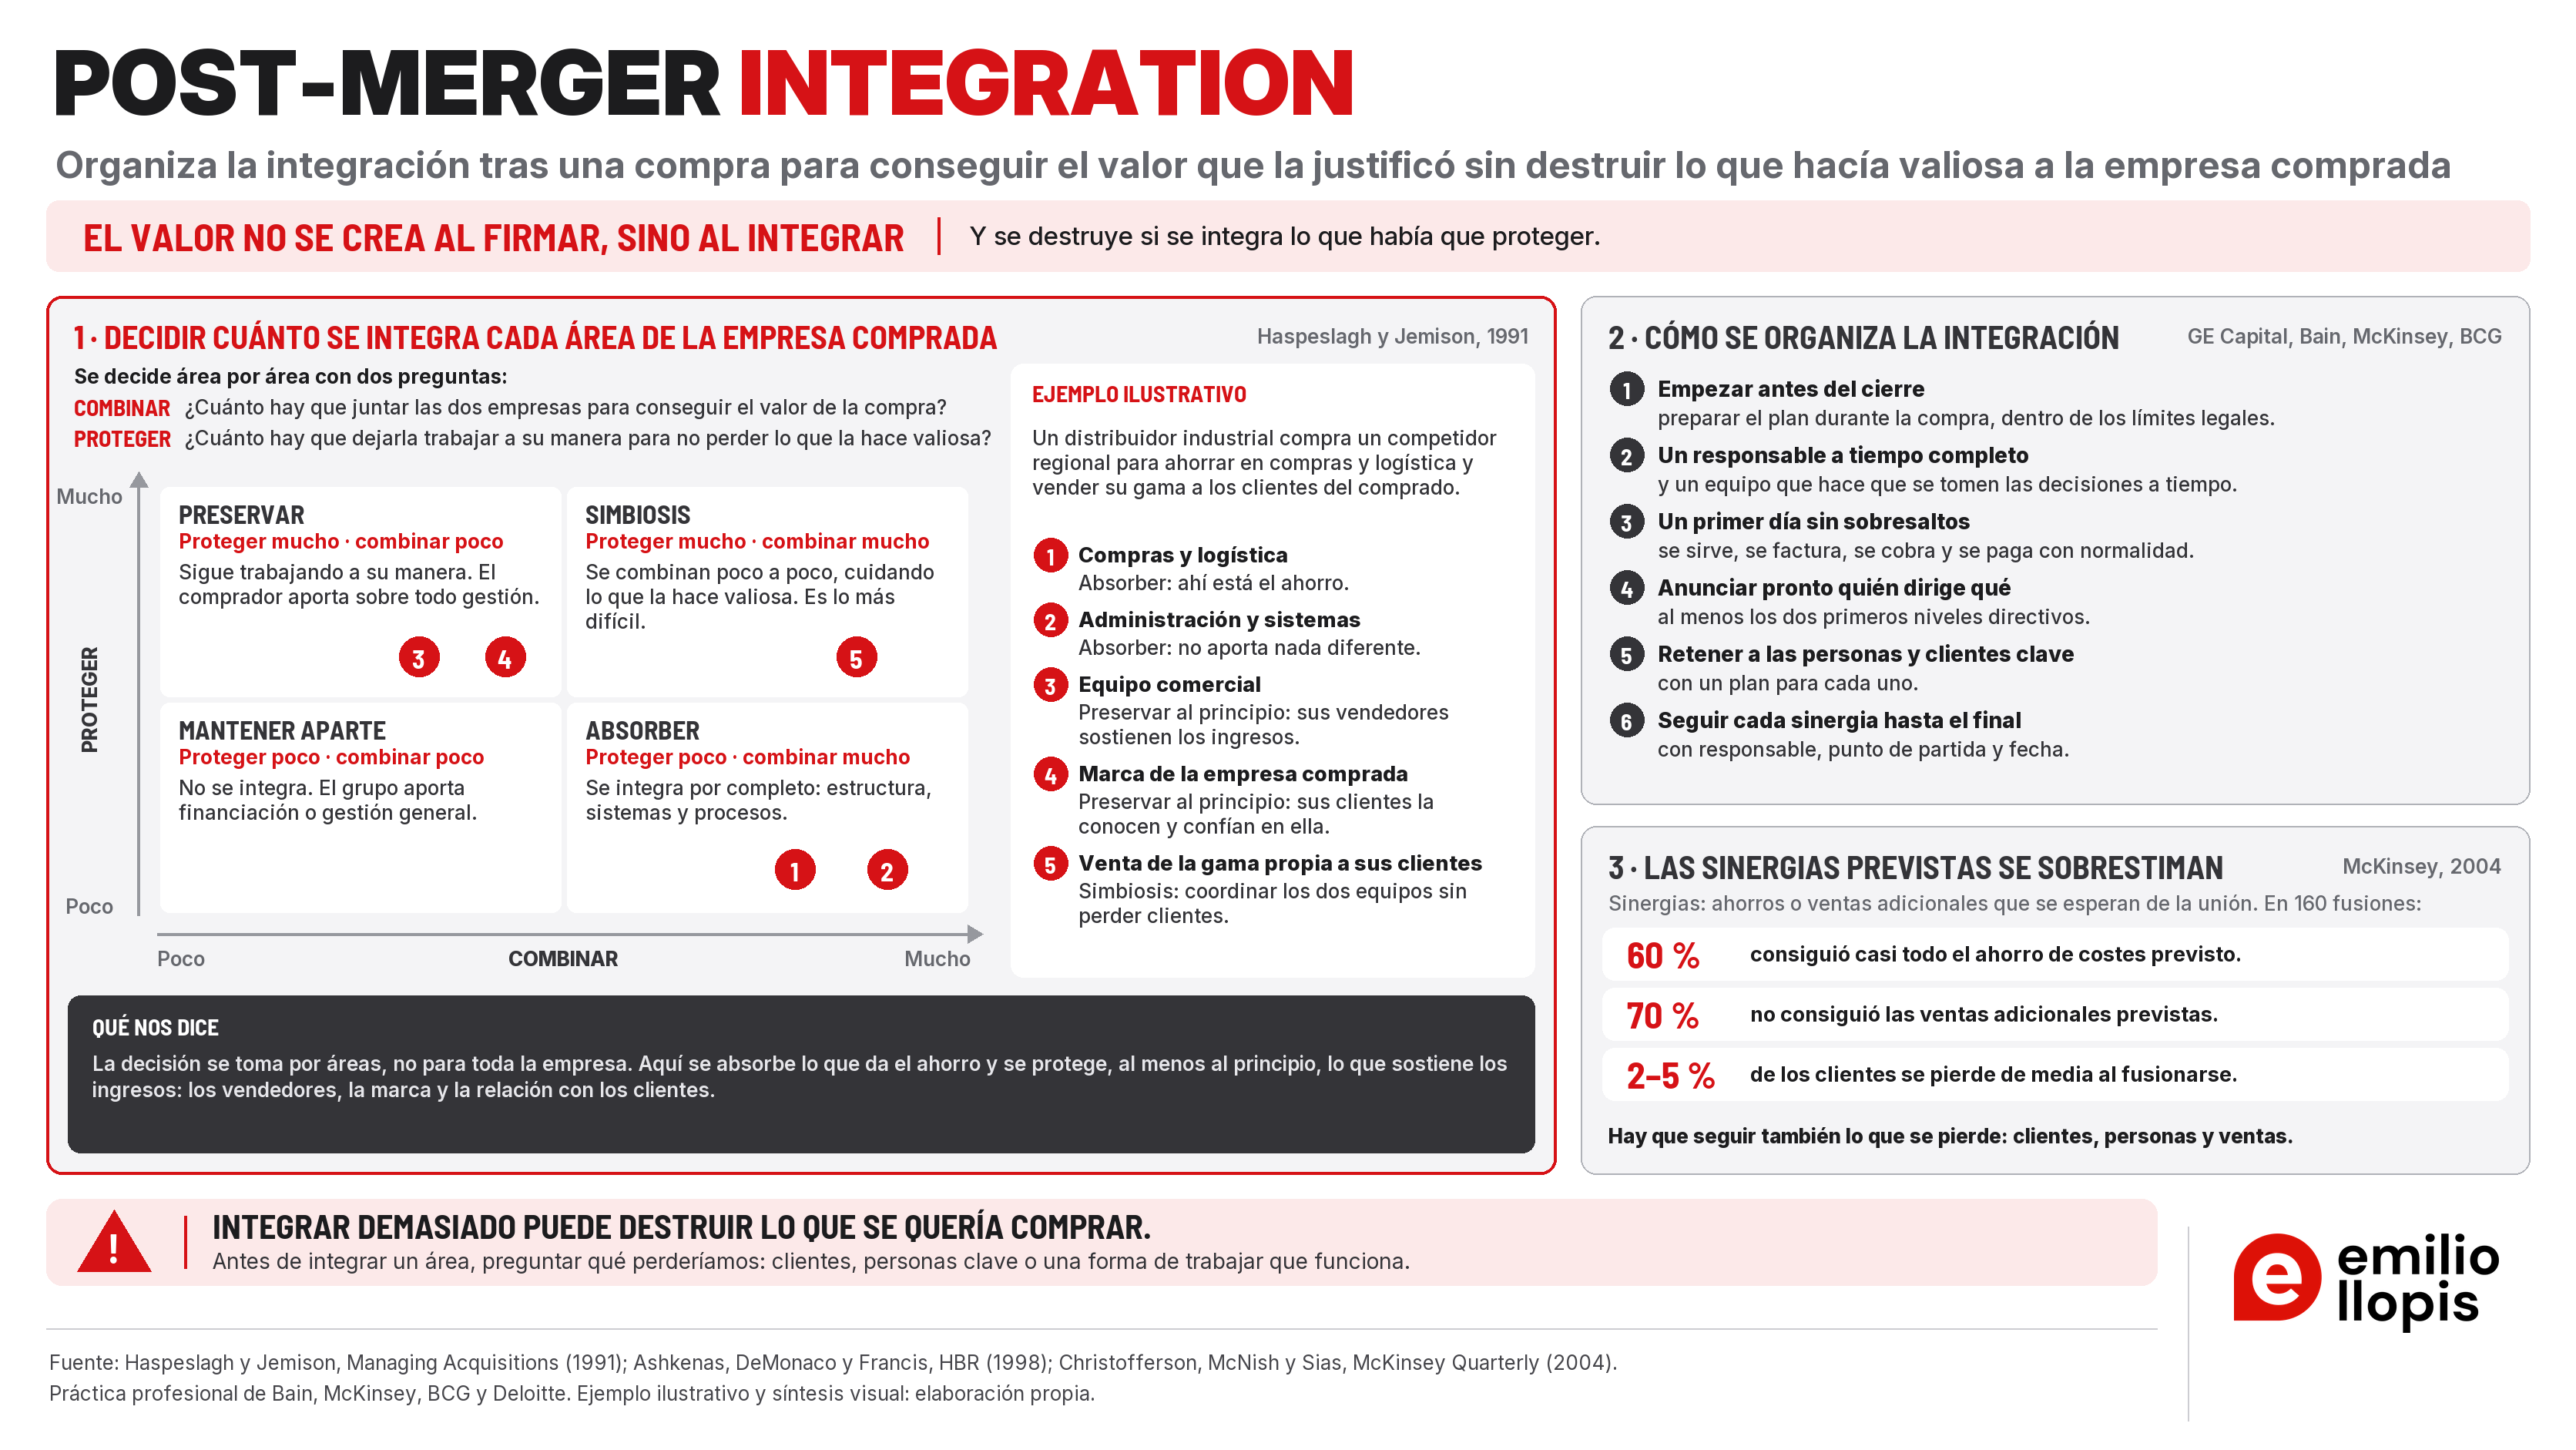
El visual resume la herramienta. A la izquierda (1), la matriz de Haspeslagh y Jemison para decidir cuánto se integra cada área de la empresa comprada, con sus dos criterios convertidos en preguntas: cuánto hay que combinar las dos empresas y cuánto hay que proteger su forma de trabajar. Un ejemplo inventado sitúa cinco áreas en la matriz, entre ellas la marca de la empresa comprada. A la derecha, arriba (2), cómo se organiza la integración; abajo (3), los datos de McKinsey sobre cuánto se sobrestiman las sinergias.
Qué valor se busca con la integración
Haspeslagh y Jemison distinguen cuatro fuentes de valor en una adquisición. Identificarlas ayuda a decidir qué integrar. Se presentan en el orden de los autores; el orden no implica importancia.
- Compartir recursos: combinar y racionalizar activos (fábricas, almacenes, redes comerciales) para ganar escala.
- Transferir capacidades funcionales: llevar de una empresa a otra un saber hacer concreto de la actividad principal (fabricación, comercial, I+D).
- Transferir capacidad de gestión general: aportar sistemas de dirección, planificación o control.
- Beneficios de la combinación que no exigen transferir capacidades, como un mayor poder de mercado o de compra.
Elegir el enfoque de integración
Haspeslagh y Jemison propusieron decidir el enfoque de integración con dos criterios:
- Necesidad de interdependencia estratégica: cuánto hay que combinar o transferir entre las dos empresas para crear el valor previsto.
- Necesidad de autonomía organizativa: cuánto depende ese valor de mantener intactas las capacidades de la empresa adquirida, incluida su forma de trabajar.
Al cruzarlos salen cuatro enfoques:
Absorción
Interdependencia alta, autonomía baja. Las dos organizaciones se combinan por completo, porque mantener culturas y estructuras distintas no aporta valor. Es el enfoque típico de las operaciones de consolidación, donde el valor viene sobre todo de compartir recursos.
Qué exige: decisiones rápidas y firmes sobre estructura, sistemas y procesos.
Riesgo principal: perder por el camino clientes o personas que no se habían identificado como críticas.
Preservación
Interdependencia baja, autonomía alta. La empresa adquirida mantiene su forma de trabajar, porque su valor depende de ella. La aportación del comprador es sobre todo de gestión general.
Qué exige: proteger a la empresa comprada de la tentación del comprador de «ordenarla» según sus normas.
Riesgo principal: que la autonomía se convierta en abandono y no se aporte nada.
Simbiosis
Interdependencia alta, autonomía alta. Hay que transferir capacidades y, al mismo tiempo, conservar al menos al principio culturas distintas que crean valor. Es el enfoque más difícil: las dos organizaciones deben mantener su identidad y, a la vez, abrirse la una a la otra, de forma gradual.
Qué exige: una integración por etapas y un equipo que gestione con mucho cuidado la relación entre ambas.
Riesgo principal: quedarse a medias, sin capturar el valor ni proteger la capacidad.
Holding
Interdependencia baja, autonomía baja. No hay intención de integrar. El valor, si existe, procede de aportaciones financieras, del reparto de riesgos o de la capacidad de gestión general. Los autores lo incluyen para completar la matriz, pero no lo consideran una forma de crear valor mediante la integración.
Qué exige: tener claro qué aporta el grupo a la filial (Parenting Advantage).
Los elementos del método
Estos elementos proceden de la práctica profesional (GE Capital, Bain, McKinsey, BCG), recogida en las fuentes de Profundizar. No los formuló un autor único.
Tesis de integración
Traduce la tesis de la operación (por qué se compra) en una tesis de integración: qué fuentes de valor se persiguen, qué enfoque se aplica a cada área, qué se deja sin tocar y qué prioridades hay. Bain (MacArthur et al., 2019) la plantea como el paso que convierte la lógica de la compra en prioridades antes del cierre.
Pregunta para pensar: ¿qué tres decisiones de integración, si salen mal, harían fracasar la operación?
Empezar antes del cierre
Ashkenas, DeMonaco y Francis (1998), a partir de la experiencia de GE Capital, establecen que la integración no es una fase que empieza con la firma: debe prepararse durante el proceso de compra. En la práctica actual esto incluye los equipos de acceso restringido (clean teams): personas independientes que analizan información comercial sensible antes del cierre, dentro de los límites que marca el derecho de la competencia, para adelantar la planificación de sinergias (BCG, Friedman et al., 2017).
Gobierno y oficina de integración
GE Capital trató la dirección de la integración como una función propia, con una persona dedicada a tiempo completo (Ashkenas et al., 1998). La práctica posterior lo formaliza en una oficina de integración (IMO, Integration Management Office): un equipo que coordina los grupos de trabajo por áreas, anticipa riesgos, fuerza las decisiones y sigue las sinergias. Reporta a un comité de dirección de la integración presidido por la primera línea directiva (McLetchie, 2010; MacArthur et al., 2019).
Qué no es: una oficina de proyectos que solo actualiza calendarios. Su trabajo es que se tomen las decisiones y que el valor llegue.
Día 1
El Día 1 es el primer día en que la operación está cerrada y las dos empresas funcionan bajo un mismo propietario. La condición mínima es que el negocio siga funcionando con normalidad: se sirve a los clientes, se factura, se cobra, se paga la nómina y se cumplen las obligaciones legales (Thomas, Deloitte, 2024). A ello se suman la comunicación a empleados, clientes y proveedores, y la claridad sobre quién dirige qué.
Decisiones de estructura y personas
GE Capital aprendió a anunciar y aplicar las decisiones de estructura (puestos directivos, líneas de reporte, reducciones de plantilla) lo antes posible tras el cierre, idealmente en días, porque la incertidumbre prolongada paraliza a la organización (Ashkenas et al., 1998). Bain recomienda identificar a las personas que más contribuyen al valor de la empresa combinada y preparar un plan de retención para cada una (MacArthur et al., 2019).
Integración cultural
La cuarta lección de GE Capital es integrar no solo los negocios, sino también las culturas, haciendo que equipos de ambas empresas trabajen juntos sobre problemas reales (Ashkenas et al., 1998). Cómo se diagnostica una cultura es objeto de otra ficha: Organizational Culture.
Plan de integración y ritmo
El plan organiza, por áreas, las decisiones y acciones hasta que la integración se da por terminada. En la práctica se suele hablar de «los primeros 100 días» como el periodo en que deben quedar tomadas las decisiones principales. Es una convención de la práctica profesional, no una duración demostrada: el ritmo depende del enfoque elegido y de cada área. Harding y Rovit (2004), de Bain, lo resumen en un principio: integrar deprisa donde importa.
Captura de sinergias
La estimación de las sinergias se hace antes de firmar, en la Commercial Due Diligence. En la integración se convierten en un plan con responsables y se siguen hasta que se materializan.
Los tipos son los mismos que se estiman en la due diligence: sinergias de costes, las más controlables; sinergias de ingresos, que dependen de clientes y competidores y son más inciertas; y desinergias, las pérdidas que causa la propia integración (clientes que se van, profesionales que salen, actividad comercial que cae mientras se integra). En la integración se sigue además, aparte, un cuarto concepto: los costes únicos de integración (indemnizaciones, sistemas, cambios de marca, asesores), que no son sinergias negativas pero reducen el valor neto.
Cómo se sigue la captura (BCG, Friedman et al., 2017; Gore-Randall et al., 2025):
- Línea base creíble: los costes e ingresos de partida, para poder medir la mejora.
- Iniciativas concretas con responsable: cada sinergia se traduce en acciones con una persona responsable de la línea de negocio, no solo de la oficina de integración.
- Objetivos exigentes, validados desde abajo: un objetivo global que se contrasta con los equipos antes de comprometerlo.
- Separar sinergias y marcha normal del negocio: una mejora de ventas puede deberse al mercado, no a la operación.
- Costes únicos y desinergias, a la vista: se registran y se descuentan.
- Las sinergias de ingresos, con el mismo rigor que las de costes.
- Seguimiento regular: BCG propone un seguimiento mensual durante los primeros años y trimestral después (Friedman et al., 2017; Gore-Randall et al., 2025).
Tres riesgos del proceso
Haspeslagh y Jemison describen tres problemas típicos del proceso de integración:
- Determinismo: aferrarse a las hipótesis con las que se justificó la compra aunque la realidad demuestre que no se cumplen.
- Destrucción de valor: que la propia integración dañe las capacidades que motivaron la compra, sobre todo por su efecto en directivos, empleados y clientes.
- Vacío de liderazgo: la atención de la alta dirección llega a su máximo en la firma y después se traslada a otros asuntos, dejando la integración en manos de niveles inferiores.
La marca de la empresa comprada
La marca es a menudo una de las razones de la compra y una de las decisiones más visibles de la integración. Ettenson y Knowles (2006) estudiaron más de 200 operaciones de más de 250 millones de dólares cerradas desde 1995: en casi dos tercios, la estrategia de marca tuvo una prioridad baja o media en las conversaciones previas a la fusión. Según los autores, descuidarla dificulta la integración y la comunicación con empleados, clientes e inversores.
Cuánto pesa la marca en el precio. Depende mucho del sector. En un estudio de KPMG (2009) sobre 342 operaciones, los activos intangibles identificados suponían de mediana el 57 % del precio en bienes y servicios de consumo, donde las marcas y otros activos de marketing eran cerca del 70 % de esos intangibles. En construcción, los intangibles identificados eran solo el 6 % del precio.
Opciones para la marca de la empresa comprada. Un estudio de la Universidade de Évora que parte de Ettenson y Knowles (2006) ordena estas opciones:
- adoptar la marca del comprador, habitual cuando hay mucha diferencia de tamaño, aunque se pierde el valor de la marca que desaparece;
- una transición temporal, en la que las dos marcas conviven hasta que los clientes se adaptan;
- adoptar la marca de la empresa comprada, cuando es la líder y la más conocida;
- crear una marca nueva, la opción más arriesgada;
- combinar los dos nombres o los dos logotipos;
- respaldar la marca comprada con la del comprador;
- mantener las dos marcas independientes, lo que permite posicionarlas por separado, pero cuesta más mantener.
Qué no es
- No es una transformación genérica. Comparte técnicas de gestión del cambio, pero tiene un origen, un calendario y un objetivo concretos: capturar el valor de una operación. El cambio en las personas se dirige con las fichas de transformación (ver «Otros complementos útiles»).
- No es el diseño del modelo operativo. La integración decide qué se combina; cómo funcionará la empresa resultante se diseña con Operating Model.
- No es una lista de tareas de sistemas y administración. Eso es necesario, pero no garantiza el valor.
Aplicar
Cómo aplicarla
- 1
Traducir la tesis de la operación en una tesis de integración
Partir de las sinergias y supuestos de la due diligence. Escribir qué fuentes de valor se persiguen y qué tres decisiones son críticas.
- 2
Elegir el enfoque de integración por áreas
Aplicar los dos criterios de Haspeslagh y Jemison a cada función o negocio de la empresa adquirida y decidir si se absorbe, se preserva, se integra por simbiosis o se mantiene como holding.
- 3
Identificar lo que no se puede perder
Clientes principales, personas clave, capacidades y relaciones que sostienen el valor. Preparar un plan de retención para las personas y un plan de contacto para los clientes.
- 4
Montar el gobierno de la integración
Nombrar a un responsable a tiempo completo, formar la oficina de integración y los equipos por áreas, y fijar el comité que decide.
- 5
Convertir las sinergias en iniciativas con responsable
Establecer la línea base, las iniciativas, los objetivos validados por los equipos, los costes únicos y las desinergias previstas.
- 6
Preparar el Día 1
Asegurar la continuidad del negocio, la comunicación a empleados, clientes y proveedores, y la claridad sobre quién dirige qué.
- 7
Anunciar pronto las decisiones de estructura
Puestos directivos y líneas de reporte, al menos en los dos primeros niveles, lo antes posible tras el cierre.
- 8
Ejecutar el plan con el ritmo de cada área
Rápido en lo que se absorbe; gradual en lo que se integra por simbiosis; sin intervenir en lo que se preserva, salvo lo acordado.
- 9
Seguir el valor, no solo las tareas
Revisar con regularidad sinergias capturadas, costes únicos, desinergias, clientes y personas clave, y corregir cuando la realidad no confirma las hipótesis.
- 10
Cerrar la integración y aprender
Decidir cuándo pasa a la gestión ordinaria, qué queda pendiente y qué se aprende para la siguiente operación.
Kit práctico
Ficha de decisión del enfoque por áreas
| Área de la empresa adquirida | ¿Qué valor aporta a la operación? | Interdependencia necesaria (alta / baja) | Autonomía necesaria (alta / baja) | Enfoque | Qué no se puede perder |
|---|---|---|---|---|---|
| Comercial | |||||
| Operaciones | |||||
| I+D / producto | |||||
| Funciones de soporte |
Síntesis: ¿qué áreas se integran rápido, cuáles de forma gradual y cuáles se protegen?
Checklist del Día 1
- ¿Se puede servir, facturar, cobrar y pagar con normalidad?
- ¿Está asegurada la nómina y el acceso de los empleados a sistemas y edificios?
- ¿Se sabe quién dirige cada área y a quién reporta?
- ¿Están preparados los mensajes para empleados, clientes, proveedores y, si procede, administraciones?
- ¿Saben los principales clientes a quién dirigirse?
- ¿Se han revisado los contratos con cláusulas de cambio de control?
- ¿Están identificadas las personas clave y hablado con ellas?
- ¿Hay un canal para resolver incidencias desde el primer día?
Registro de sinergias
| Sinergia | Tipo (costes / ingresos) | Línea base | Objetivo anual | Responsable |
|---|---|---|---|---|
| Sinergia | Iniciativas | Coste único | Desinergia posible | Fecha prevista | Capturado a la fecha |
|---|---|---|---|---|---|
Preguntas para el comité de integración
- ¿Estamos capturando el valor que justificó el precio? ¿Qué parte es sinergia y qué parte es mercado?
- ¿Qué hipótesis de la compra ya no se sostienen y qué hacemos con ello?
- ¿Hemos perdido clientes o personas clave? ¿Por qué?
- ¿Qué decisiones llevan más de dos reuniones sin tomarse?
- ¿Sigue la alta dirección dedicada a la integración o se ha ido a otros asuntos?
Errores frecuentes
| Error | Qué ocurre | Cómo evitarlo |
|---|---|---|
| Empezar a planificar después del cierre | Se pierden meses y la organización se paraliza en la incertidumbre. | Preparar la integración durante la operación, con los límites legales que correspondan. |
| Integrar todo igual | Se destruyen capacidades que justificaban la compra. | Decidir el enfoque por áreas con los dos criterios de interdependencia y autonomía. |
| Dejar la integración en segundo plano | Vacío de liderazgo: la dirección se centra en otros asuntos tras la firma. | Responsable a tiempo completo y comité con la primera línea directiva. |
| Retrasar las decisiones de estructura | Las personas clave se van o se paralizan esperando. | Anunciar pronto los dos primeros niveles directivos. |
| Sinergias sin dueño ni línea base | Nadie responde de ellas y no se puede saber si se han capturado. | Registro con responsable de negocio, línea base y fecha. |
| Ignorar las desinergias | Se capturan ahorros y se pierden ingresos mayores. | Estimar y seguir la pérdida de clientes y personas. |
| Aferrarse a la tesis de la compra | Determinismo: se ejecuta un plan que la realidad ya ha desmentido. | Revisar las hipótesis en el comité y ajustar el plan. |
Limitaciones
- No corrige una mala compra. Si el precio fue excesivo o la tesis era errónea, la integración puede reducir el daño, pero no crear el valor que no había.
- La matriz de Haspeslagh y Jemison simplifica. Interdependencia y autonomía son grados, no categorías cerradas, y la investigación posterior muestra formas híbridas (véase Profundizar).
- Buena parte del conocimiento procede de la consultoría, basado en encuestas y bases de datos propias que no siempre publican su método.
- Las sinergias de ingresos son difíciles de medir, porque dependen del mercado y de los competidores.
- Exige capacidad directiva que muchas empresas medianas no tienen libre mientras gestionan el negocio diario.
Emilio Llopis · GLR Partners Cómo la aplico en la práctica Ver
En GLR Partners intervenimos en varios momentos de las operaciones de compraventa de empresas, siempre desde un punto de vista estratégico.
Antes de la venta, preparamos la empresa para venderse. Muchas compañías medianas están poco estructuradas o desorganizadas. Las dotamos de una estrategia, las estructuramos y les damos un buen modelo organizativo (Operating Model) con el tipo de profesionales que necesitan. Todo ello hace que la empresa sea más valiosa y más atractiva para un comprador.
Lo mismo ocurre en la estrategia de marca. La marca tiene un impacto elevado en el valor de venta de una empresa, por lo que su gestión durante todo el proceso de venta es muy importante (Brand Architecture, Brand Valuation y el artículo «Cómo maximizar valor de marca en M&A»).
Cuando la empresa se ha vendido, lo habitual es que nos pidan quedarnos en el proceso de integración con la empresa que la ha adquirido o con el fondo que la va a gestionar. En esos procesos, esta herramienta nos sirve como guía para tomar las decisiones de integración de la empresa adquirida y, en particular, de su marca.
Combinar
¿Con qué otras herramientas o modelos se combina y en qué orden?
Post-Merger Integration entra cuando la decisión de comprar ya está tomada y la operación está en curso o cerrada. Es la fase en la que la estrategia corporativa se convierte en resultados. No sustituye a la decisión de compra ni al diseño de la empresa resultante: los conecta.
La lógica del orden es esta: primero se comprueba el mercado y se estiman las sinergias; después se decide cómo integrar y se capturan; a continuación se diseña cómo funcionará la empresa combinada; y, por último, se conectan los resultados de la integración con los indicadores de gestión.
Una secuencia habitual de trabajo puede ser esta:
- 1Commercial Due Diligence
- 2Post-Merger Integration
- 3Operating Model
- 4KPI / Driver Tree
-
1
Comprueba el mercado y la posición del objetivo, y estima las sinergias desde la perspectiva del comprador.
-
2
Post-Merger Integration esta herramienta
Decide el enfoque de integración por áreas, organiza el gobierno y convierte las sinergias en iniciativas con responsable.
-
3
Diseña cómo funcionará la empresa combinada: estructura, procesos, decisiones y capacidades.
-
4
Conecta las sinergias con los indicadores que las mueven y las integra en el seguimiento ordinario de la gestión.
Otros complementos útiles
No son pasos obligatorios. Se añaden cuando el caso lo pide:
- Make-Buy-Partner → si hay que revisar si comprar era la mejor vía o preparar la siguiente operación.
- Organizational Culture → si las diferencias culturales entre las dos empresas son profundas y hay que diagnosticarlas.
- Kotter 8 Steps → si la integración exige dirigir un proceso de cambio organizativo amplio.
- McKinsey Influence Model → si hay que cambiar mentalidades y comportamientos concretos en las dos organizaciones.
- Brand Architecture → si hay que decidir qué hacer con las marcas de la empresa adquirida, en coordinación con la integración.
- Pre-mortem → antes del Día 1, para anticipar qué podría hacer fracasar la integración.
- OKR → si se quiere traducir la tesis de integración en objetivos trimestrales para los equipos.
- Brand Valuation → si hay que saber cuánto vale la marca de la empresa comprada antes de decidir qué hacer con ella.
- Brand Equity — Aaker + Keller → si hay que medir la fuerza de cada marca entre los clientes.
- Parenting Advantage → si la empresa comprada se va a mantener aparte y hay que comprobar qué le aporta el grupo.
Profundizar
Origen y evolución
Post-Merger Integration no tiene un autor único. Es una práctica de empresas y consultoras que la investigación académica ha ido ordenando. Tres aportaciones son identificables:
- Haspeslagh y Jemison (1991), en Managing Acquisitions, sitúan la creación de valor en la integración, entendida como un proceso gradual de transferencia de capacidades. Proponen las fuentes de valor, la matriz de enfoques y los problemas típicos del proceso de decisión de la compra y del de integración (descritos en Entender).
- Ashkenas, DeMonaco y Francis (1998) describen en Harvard Business Review cómo GE Capital sistematizó la integración tras más de cien adquisiciones en cinco años, con cuatro lecciones recogidas en Entender.
- La consultoría (Bain, McKinsey, BCG, Deloitte, entre otras) ha desarrollado desde entonces el lenguaje práctico hoy habitual: tesis de integración, oficina de integración, Día 1, primeros 100 días, equipos de acceso restringido y seguimiento de sinergias.
Qué sabemos sobre su solidez
- EvidenciaLas sinergias se sobrestiman con frecuencia, sobre todo las de ingresos (Christofferson, McNish y Sias, 2004; cifras en Entender).
- EvidenciaBCG analizó 175 grandes adquisiciones (2019–2023, más de 1.000 millones de dólares) cuyos compradores habían anunciado sinergias: las que además informaron de su realización obtuvieron en torno a un 6 % más de rentabilidad relativa para el accionista a dos años (Gore-Randall et al., 2025). Es una asociación, no una prueba de causa: puede que informen quienes mejor lo hacen.
- EvidenciaLa decisión sobre el nivel de integración se ha estudiado empíricamente desde la perspectiva de la toma de decisiones (Pablo, 1994), y la investigación posterior ha confirmado, matizado y ampliado la matriz de Haspeslagh y Jemison, con formas híbridas en las que integración y autonomía conviven según lo complementarios que sean los recursos (revisión en Schijven et al., 2026).
- Límites. Buena parte de la evidencia práctica procede de encuestas y bases de datos de consultoras, con métodos no siempre publicados. Los datos de consultoría sobre resultados de sus propios clientes no se usan en esta ficha.
Fuentes de origen
- Haspeslagh, P. C. y Jemison, D. B. (1991). Managing Acquisitions: Creating Value Through Corporate Renewal. Free Press.
- Ashkenas, R. N., DeMonaco, L. J. y Francis, S. C. (1998). Making the deal real: How GE Capital integrates acquisitions. Harvard Business Review, 76(1). https://hbr.org/1998/01/making-the-deal-real-how-ge-capital-integrates-acquisitions
Lecturas ejecutivas recomendadas
- Harding, D. y Rovit, S. (2004). Mastering the Merger: Four Critical Decisions That Make or Break the Deal. Harvard Business School Press. Visión de Bain; incluye el principio de integrar deprisa donde importa.
- Christofferson, S. A., McNish, R. S. y Sias, D. L. (2004). Where mergers go wrong. McKinsey Quarterly, mayo de 2004. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/where-mergers-go-wrong
- Borot, J., Engert, O., O'Connell, S. y Salazar, P. (2017). Tailoring your integration approach to specific deals. McKinsey & Company. https://www.mckinsey.com/capabilities/people-and-organizational-performance/our-insights/tailoring-your-integration-approach-to-specific-deals
- Friedman, D., Reinaud, A., Barrett, C. y Dawson, N. (2017). Six essentials for achieving postmerger synergies. Boston Consulting Group. https://www.bcg.com/publications/2017/postmerger-integration-six-essentials-for-achieving-postmerger-synergies
- Gore-Randall, E., Khubchandani, R., Barrett, C. y Friedman, D. (2025). Capturing value from synergy in PMI: Four essential steps. Boston Consulting Group. https://www.bcg.com/publications/2025/value-from-synergy-pmi-four-essential-steps
- MacArthur, H., Burack, R., De Vusser, C., Yang, K., Stafford, D. y Rainey, B. (2019). Large-scale M&A: Capturing value demands flawless integration. Bain & Company, Global Private Equity Report 2019. https://www.bain.com/insights/merger-integration-global-private-equity-report-2019/
- Engert, O., Kaetzler, B., Kordestani, K. y MacLean, A. (2019). Organizational culture in mergers: Addressing the unseen forces. McKinsey & Company. https://www.mckinsey.com/capabilities/m-and-a/our-insights/organizational-culture-in-mergers-addressing-the-unseen-forces Cómo tratar la cultura en la integración.
- Gillman, E., Mullen, S., Nancarrow, S. y Berman, M. (2023). How to avoid the fault lines sending tremors through cultural integration in M&A. Bain & Company. https://www.bain.com/insights/cultural-integration-m-and-a-report-2023/ Diferencias culturales que conviene detectar antes del cierre.
- Ettenson, R. y Knowles, J. (2006). Merging the brands and branding the merger. MIT Sloan Management Review, 47(4), 39–49. Qué hacer con las marcas en una fusión.
- Llopis, E. (2024). Cómo maximizar valor de marca en M&A. emiliollopis.es, 10 de octubre. https://emiliollopis.es/valor-de-marca-en-ma/ La marca antes, durante y después de una operación, con foco en la empresa mediana.
Extensiones y críticas
- Pablo, A. L. (1994). Determinants of acquisition integration level: A decision-making perspective. Academy of Management Journal. https://doi.org/10.5465/256601
- Schijven, M., Heimeriks, K. H., Graebner, M. E., Haspeslagh, P. y Mitchell, W. (2026). Thirty-three years after «Managing Acquisitions»: Reflections, insights, and research directions. Strategic Management Review, 7(3), 213–243. https://doi.org/10.1108/SMR-11-2022-0911
- McLetchie, J. (2010). Next-generation integration management office: A McKinsey perspective on organizing integrations to create value. McKinsey & Company. Papel y estructura de la oficina de integración.
- Thomas, T. (2024). M&A integration/separation/divestiture checklist for Day One readiness. Deloitte. https://www.deloitte.com/us/en/services/consulting/articles/mergers-acquisitions-integration-plan-checklist.html
- Puranam, P., Singh, H. y Zollo, M. (2006). Organizing for innovation: Managing the coordination-autonomy dilemma in technology acquisitions. Academy of Management Journal, 49(2), 263–280. https://doi.org/10.5465/amj.2006.20786062 Integración y autonomía en compras de empresas tecnológicas.
- Graebner, M. E. (2004). Momentum and serendipity: How acquired leaders create value in the integration of technology firms. Strategic Management Journal, 25(8-9), 751–777. https://doi.org/10.1002/smj.419 El papel de los directivos de la empresa comprada.
- KPMG (2009). Intangible assets and goodwill in the context of business combinations: An industry study. KPMG AG. Peso de los intangibles y de las marcas en el precio, por sectores.
El libro de Haspeslagh y Jemison (1991) no se ha consultado directamente: su contenido se ha cotejado a través del documento de trabajo de los autores Making Acquisitions Work (INSEAD, 1992) y de la revisión de Schijven et al. (2026), en la que participa Haspeslagh. Del artículo de Ashkenas, DeMonaco y Francis (1998) se han cotejado la ficha de HBR, el resumen indexado (PubMed) y fuentes secundarias, no el texto íntegro; páginas no fijadas. Se han consultado el texto de McKinsey (2004) publicado por la firma, los artículos de McKinsey (2019) y Bain (2023), el estudio de KPMG y el artículo de Emilio Llopis (2024). Ettenson y Knowles (2006) se han consultado a través de su resumen editorial y de un estudio de la Universidade de Évora que recoge sus opciones de marca; Puranam, Singh y Zollo (2006) y Graebner (2004), a través de sus resúmenes.
Autoría
- Autor original
- Sin autor único: práctica profesional de integración de adquisiciones. Aportaciones identificables: matriz de enfoques de integración de Philippe Haspeslagh y David Jemison (1991) y lecciones de GE Capital de Ronald Ashkenas, Lawrence DeMonaco y Suzanne Francis (1998) · 1991 (Haspeslagh y Jemison) · 1998 (Ashkenas, DeMonaco y Francis, HBR) · práctica de consultoría posterior
- Biblioteca Management — Emilio Llopis
- Selección, explicación y estructura editorial basadas en las fuentes citadas.
El modelo pertenece a su autor original; Biblioteca Management no se atribuye su autoría. Ficha BM-16-008 · v0.2 — V2 · Metodología · Avanzado.
Esta herramienta en la Biblioteca
Se combina con
Retos directivos en los que se recomienda
- Hemos comprado una empresa y la integración no da el valor esperadoHerramienta principal
Playbooks breves en los que aparece
Todas las herramientas del área 02 · Crecimiento y desarrollo corporativo →